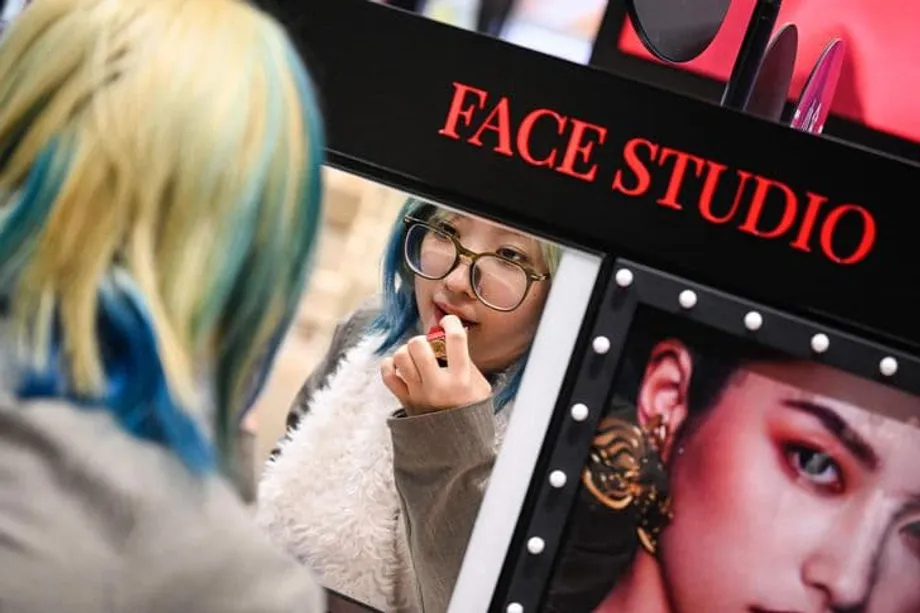
Un panorama cambiante en el mercado mundial de la belleza
Durante años, la cosmética surcoreana ha reinado gracias a la fascinación mundial por los ídolos del K-pop, la piel de cristal y las elaboradas rutinas de varios pasos. Las estadísticas lo confirman. Corea del Sur sigue siendo el segundo mayor exportador de cosméticos del mundo, después de Francia, con exportaciones que alcanzaron la cifra récord de 10.300 millones de dólares en los primeros 11 meses de 2025. Sin embargo, al norte se está produciendo una transformación silenciosa. China, considerada durante mucho tiempo un mercado consumidor y no un exportador, está evolucionando rápidamente hasta convertirse en un competidor formidable. Las exportaciones chinas de cosméticos llegaron a 3.990 millones de dólares en el mismo período, lo que representa un aumento del 8,7 %. Aunque la brecha sigue siendo significativa, la tendencia apunta a un posible cambio de liderazgo.
Contenido
- Un panorama cambiante en el mercado mundial de la belleza
- El auge del guochao y el dominio de las marcas nacionales
- Agresividad estratégica y evolución de la calidad
- Caminos distintos: cuidado de la piel frente a maquillaje
- La batalla por el poder blando cultural
- Ventajas digitales y de innovación
- Datos clave
Este cambio no se limita al volumen. Representa una transformación fundamental en las preferencias de los consumidores y la estrategia industrial. El mercado chino es el segundo más grande del mundo en belleza y cuidado personal, y se prevé que alcance los 78.000 millones de dólares en 2025. Esta enorme base nacional ofrece una ventaja estructural que pocos mercados pueden igualar, según Chloe Zhu, consultora de Euromonitor International. A medida que las marcas nacionales captan una mayor cuota en su propio mercado —las importaciones cayeron un 3,4 %—, dirigen la mirada al exterior, listas para desafiar a los gigantes coreanos y occidentales en sus propios mercados.
El auge del guochao y el dominio de las marcas nacionales
La base de las ambiciones globales de China es un fenómeno cultural conocido como «guochao». Esta ola de consumo patriótico surgió a finales de la década de 2010 e impulsó a los consumidores a preferir productos basados en el patrimonio y la estética nacionales. La estrategia ha dado resultado. En 2024, las empresas locales de belleza representaban el 55,7 % del mercado nacional. Este cambio perjudicó a las marcas extranjeras, en particular a las surcoreanas. Tras el despliegue en 2016 de un sistema estadounidense de defensa antimisiles, una prohibición no oficial de las exportaciones culturales y los productos coreanos obligó a las marcas de ese país a replegarse. La proporción de las exportaciones surcoreanas destinadas a China cayó del 69 % al 23 % entre 2022 y 2025.
Sin embargo, el éxito de las marcas chinas ya no se explica solo por las compras patrióticas o las circunstancias geopolíticas. Marcas como Pechoin, Chando y Herborist han ganado cuota de mercado al comprender las preferencias locales. Pechoin, por ejemplo, ha superado los 100 millones de yuanes en ventas mensuales en Douyin, gracias al uso de ingredientes de la medicina tradicional china. Este énfasis en ingredientes naturales y herbales atrae a los consumidores jóvenes que valoran el bienestar y la identidad cultural. A medida que se intensifica la competencia nacional y se ralentiza el consumo interno, las empresas chinas entran en una segunda etapa: una rápida expansión en el extranjero.
Agresividad estratégica y evolución de la calidad
Las empresas chinas están aplicando una estrategia conocida por quienes observan otras industrias del país. Mantienen precios competitivos mientras reducen rápidamente las diferencias en calidad y funcionalidad de los productos. Este enfoque está llevando a las marcas chinas más allá de los segmentos económicos que ocupaban antes. La creciente confianza de los consumidores les permite entrar en mercados prémium y desafiar la percepción de que solo compiten en precio.
Un ejemplo destacado de esta estrategia agresiva es la adquisición de Payot, una marca francesa de cuidado de la piel con más de un siglo de historia, por parte del grupo Ushopal. Asimismo, Mao Geping, una marca de alta gama que incorpora la estética tradicional, se está expandiendo internacionalmente. En un gesto simbólico, Flower Knows, conocida por sus envases de estilo principesco, abrió una tienda temporal en Seúl. Estas iniciativas reflejan el deseo de ser reconocidas como empresas globales y no solo como alternativas económicas. La magnitud de la inversión supone un desafío para sus competidores. Un directivo anónimo de una de las principales empresas surcoreanas de cosméticos señaló que solo un puñado de marcas puede competir hoy con la velocidad y la escala de inversión de las marcas locales chinas.
Caminos distintos: cuidado de la piel frente a maquillaje
A pesar del auge de las marcas chinas, los dos países no compiten directamente en todas las categorías. El cuidado de la piel sigue dominando las exportaciones de Corea del Sur, gracias a su reputación de eficacia y seguridad a largo plazo. Las empresas chinas han logrado sus primeros éxitos en el maquillaje, con productos como las sombras de ojos y las pestañas postizas. Estas categorías exigen menos fidelidad a una marca y atraen a consumidores atentos a las tendencias que están dispuestos a cambiar de marca con frecuencia.
Puedo probar estilos nuevos a precios relativamente bajos comprando productos chinos, como sombras de ojos y pestañas postizas, en plataformas como Temu y AliExpress, pero aún me cuesta probar nuevos productos extranjeros para el cuidado de la piel porque no sé qué efectos tendrán a largo plazo.
Así lo afirma Hong Ju-mi, maquilladora teatral residente en Seúl. Su opinión pone de relieve un obstáculo importante para las marcas chinas. Aunque han ganado cuota de mercado con marcas de maquillaje como Perfect Diary y Florasis, les cuesta atraer un volumen comparable de clientes al segmento prémium del cuidado de la piel. Para entrar en estas categorías se necesita una confianza sostenida de los consumidores, que, según Vincentia Vania Natasha, profesional de ventas y marketing de la industria de la belleza coreana, es el principal factor diferenciador. Natasha sostiene que los cosméticos coreanos y chinos tienen ahora precios similares, pero que el cuidado de la piel coreano se beneficia de 15 años de confianza acumulada en el mercado mundial.
La batalla por el poder blando cultural
La belleza coreana se ha beneficiado durante mucho tiempo del «efecto halo» del K-pop y los dramas coreanos. La popularidad mundial de estas exportaciones culturales ha creado un potente motor de marketing que refuerza el reconocimiento de las marcas en el extranjero. Las marcas chinas intentan reproducir ese éxito. Aprovechan plataformas como Douyin y TikTok para difundir maquillajes llamativos, de aspecto similar al de una muñeca y basados en una estética claramente china. Sin embargo, los analistas señalan que todavía carecen de un «vehículo cultural» con el mismo alcance mundial que la ola coreana.
Xu Tianchen, economista sénior de Economist Intelligence Unit, señala que las microseries chinas podrían ser una solución. En 2024, estas series de ritmo acelerado alcanzaron una audiencia de 662 millones de personas en China y están ganando popularidad en el extranjero. Si las actrices de estas series populares usan maquillaje chino, las marcas nacionales podrían recibir un importante impulso comercial. Mientras tanto, ambos países se están expandiendo en los mercados occidentales. Las exportaciones surcoreanas a Estados Unidos aumentaron un 53 % interanual en el primer trimestre de 2025. Por su parte, los gigantes chinos como Proya y S'Young miran al exterior y adquieren marcas occidentales prémium para afianzarse en los mercados desarrollados.
Ventajas digitales y de innovación
Un ámbito en el que las marcas chinas tienen una ventaja clara es el ecosistema digital. En China, el 87 % de las ventas totales de productos para el cabello y el cuidado de la piel se realiza por internet, frente al 41 % en Estados Unidos. Este entorno centrado en lo digital ha obligado a las marcas chinas a dominar el comercio en redes sociales, las transmisiones en directo y el marketing con influencers. Durante estas transmisiones, las marcas recurren a demostraciones interactivas de productos y sesiones de preguntas y respuestas en tiempo real para fomentar la participación. Esta experiencia les resulta útil al expandirse en el sudeste asiático, donde el comercio electrónico también está muy extendido.
Además, las empresas chinas invierten mucho en investigación y desarrollo. El Gobierno está aplicando reformas para facilitar el acceso al mercado y fomentar la innovación. Las marcas se centran en cuatro demandas clave de los consumidores: protección solar, blanqueamiento de la piel, rejuvenecimiento y antienvejecimiento. La inteligencia artificial también está transformando la industria, al permitir recomendaciones muy personalizadas y pruebas virtuales. A medida que los consumidores conocen mejor los ingredientes, las marcas chinas responden con fórmulas respaldadas por la ciencia, como el uso de extractos de plantas de gran altitud por parte de DR PLANT, para demostrar su valor más allá de las expectativas generadas por la publicidad.
Datos clave
- Corea del Sur sigue siendo el segundo mayor exportador de cosméticos del mundo, con exportaciones por valor de 10.300 millones de dólares en los primeros 11 meses de 2025.
- Las exportaciones chinas de cosméticos crecieron un 8,7 % en el mismo período, hasta alcanzar los 3.990 millones de dólares, mientras que las importaciones nacionales cayeron un 3,4 %.
- El movimiento «guochao» ha ayudado a las marcas chinas a captar el 55,7 % de su mercado nacional.
- Actualmente, las empresas chinas lideran el segmento del maquillaje, mientras que las marcas coreanas dominan el cuidado de la piel.
- El comercio electrónico representa el 87 % de las ventas de productos para el cabello y el cuidado de la piel en China, frente al 41 % en Estados Unidos.
- Las exportaciones surcoreanas de productos de belleza a Estados Unidos se dispararon un 53 % en el primer trimestre de 2025.