Un giro estratégico para los campeones nacionales
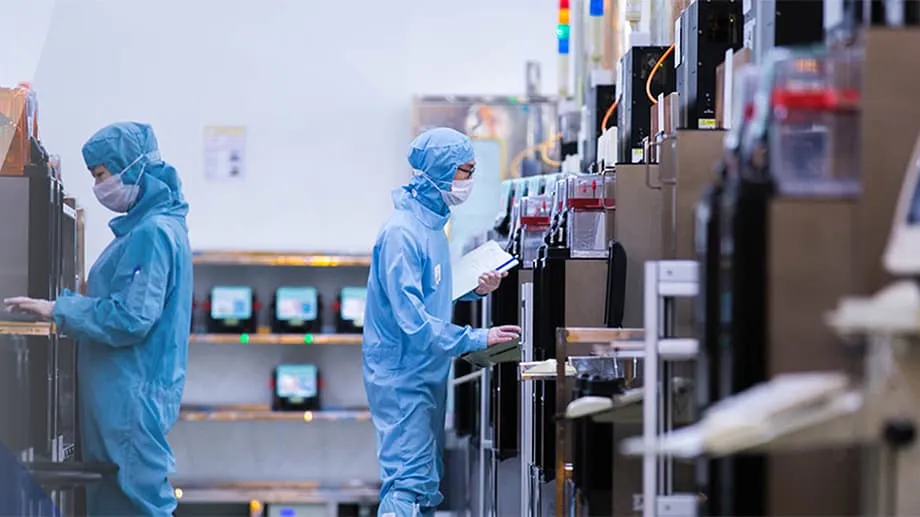
La industria de semiconductores de China atraviesa una profunda transformación, ya que los mayores fabricantes de chips por contrato ponen en marcha agresivas estrategias de consolidación. Semiconductor Manufacturing International Corporation, conocida como SMIC, y Hua Hong Semiconductor han anunciado por separado acuerdos multimillonarios para absorber filiales clave. Estos movimientos marcan un cambio respecto de la expansión fragmentada que caracterizó la década anterior y apuntan a una nueva etapa definida por la concentración de recursos y la eficiencia operativa.
Contenido
- Un giro estratégico para los campeones nacionales
- Las restricciones de los controles a las exportaciones
- El valor perdurable de los nodos maduros
- La estructura financiera de la consolidación
- Eliminar la competencia interna
- Repercusiones en el mercado mundial
- Los riesgos de una expansión acelerada
- Puntos clave
SMIC tiene previsto adquirir el control total de Semiconductor Manufacturing North China, una filial con sede en Pekín. La operación está valorada en unos 40.600 millones de yuanes, o 5.800 millones de dólares. Por su parte, Hua Hong ha puesto la mira en Shanghai Huali Microelectronics. La compañía planea comprar una participación del 97,5% en esta fundición hermana por 8.270 millones de yuanes, o unos 1.200 millones de dólares. Estas operaciones no son hechos aislados, sino la primera señal de un esfuerzo más amplio, impulsado por las políticas públicas, para racionalizar el sector.
El momento en que se anunciaron estas operaciones es significativo. Ambas se concretaron con pocos días de diferencia, lo que apunta a un esfuerzo coordinado para reestructurar la industria. Esta coordinación busca abordar los retos de un complejo escenario mundial y las presiones del mercado interno. Al consolidar el control de estos activos de fabricación, las fundiciones pueden eliminar la competencia interna y orientar mejor el capital hacia las prioridades nacionales.
Las restricciones de los controles a las exportaciones
Uno de los principales motores de esta reestructuración es la presión externa derivada de los controles a las exportaciones liderados por Estados Unidos. Estas restricciones han limitado considerablemente el acceso de China a los equipos de fabricación más avanzados, en particular a las herramientas de litografía ultravioleta extrema. Sin esta maquinaria, producir chips con los nodos más avanzados, como los de 3 o 2 nanómetros, resulta sumamente difícil y costoso.
Como resultado, el sector está cambiando el foco. Las limitaciones impuestas por las sanciones internacionales han obligado a los fabricantes nacionales a replantear sus hojas de ruta tecnológicas. En lugar de destinar recursos a una carrera potencialmente infructuosa por alcanzar la frontera tecnológica absoluta, las compañías están redoblando sus esfuerzos en áreas donde pueden mantener su competitividad y autonomía.
La consolidación de SMIC y Hua Hong permite a estas entidades desenvolverse con mayor eficacia en el contexto de las sanciones. Las organizaciones más grandes y unificadas están mejor preparadas para asumir los elevados costos de los equipos que siguen disponibles. También pueden gestionar las complejas técnicas de multipatronado necesarias para producir chips lógicos algo más antiguos mediante litografía ultravioleta profunda. Este cambio estructural responde tanto a la gestión del riesgo político como a la mejora de los márgenes de fabricación.
El valor perdurable de los nodos maduros
Aunque los titulares suelen centrarse en los transistores más pequeños y avanzados, la mayor parte del mercado mundial de semiconductores depende de lo que el sector denomina nodos maduros. Se trata de procesos de fabricación de 28 nanómetros o más, incluidas las tecnologías de 40, 55 y 65 nanómetros. Lejos de haber quedado obsoletos, estos nodos son esenciales para una amplia variedad de aplicaciones.
Los microcontroladores para automóviles, los circuitos integrados de gestión de energía, los controladores de pantallas y los chips de conectividad utilizan mayoritariamente estos procesos más antiguos. La pandemia mundial puso de relieve la fragilidad de las cadenas de suministro en este segmento. La grave escasez de chips de nodos maduros interrumpió la producción de automóviles y productos electrónicos de consumo en todo el mundo. China identificó esta vulnerabilidad y desde entonces ha destinado enormes inversiones a ampliar la capacidad en esta área específica.
Las estimaciones del sector indican que más de la mitad de los nuevos aumentos de capacidad mundial para nodos maduros hasta mediados de la década de 2020 se encuentran en China. Hua Hong prevé añadir alrededor de 38.000 obleas mensuales de capacidad en los niveles de 40 y 65 nanómetros mediante la adquisición de Huali. Esta expansión cumple un doble propósito: reduce la dependencia de proveedores extranjeros para cubrir las necesidades de la economía nacional y posiciona a las fundiciones chinas como proveedores de bajo costo y gran volumen para los mercados mundiales que aún necesitan estos componentes.
La estructura financiera de la consolidación
La estructura financiera de estas operaciones revela el papel particular del capital estatal en el sector chino de los semiconductores. Los vendedores en ambas transacciones son principalmente fondos de inversión respaldados por el gobierno. En el caso de SMIC, entre los vendedores figuran el Fondo de Inversión de la Industria de Circuitos Integrados de China, conocido a menudo como el Gran Fondo, y varias entidades de inversión municipales con sede en Pekín.
Esta dinámica ilustra el ciclo de vida del financiamiento industrial respaldado por el Estado. En sus tres primeras fases, el Gran Fondo recaudó cientos de miles de millones de yuanes para impulsar el desarrollo del sector. Ahora, a medida que algunas compañías alcanzan la madurez, el Estado busca desprenderse de estas inversiones para reinvertir el capital en nuevas prioridades. Al vender sus participaciones a las fundiciones, estos fondos aseguran rendimientos, mientras que las fundiciones obtienen el control total de sus ganancias.
SMIC y Hua Hong prevén financiar estas adquisiciones principalmente mediante la emisión de nuevas acciones. Este método es viable porque sus cotizaciones bursátiles se encuentran cerca de máximos de varios años. Para los inversionistas que salen, las operaciones ofrecen ganancias sustanciales. Para las compañías compradoras, recurrir a acciones en lugar de efectivo ayuda a preservar la liquidez para las operaciones en curso y las actividades de investigación. Esta ingeniería financiera refuerza los balances de los campeones nacionales y permite al Estado redirigir capital hacia la próxima ola de desarrollo tecnológico, por ejemplo, la fabricación de equipos o el empaquetado avanzado.
Eliminar la competencia interna
En el plano operativo, estas consolidaciones abordan ineficiencias surgidas de la rápida expansión del pasado, a veces caótica. En el caso de SMIC, la adquisición de la participación restante del 49% en su filial de Pekín busca simplemente consolidar las ganancias. La planta de Pekín es una de las diez fábricas de SMIC más rentables. Antes, casi la mitad de sus ganancias iba a parar a accionistas minoritarios. Al comprar sus participaciones, SMIC retendrá el 100% de los beneficios.
Hua Hong se enfrenta a un problema distinto, pero igualmente urgente. Históricamente, la compañía se ha centrado en procesos especializados, mientras que su objetivo de compra, Huali Microelectronics, se dedicaba a la lógica avanzada. Sin embargo, sus líneas de productos empezaron a superponerse, sobre todo cuando Huali amplió sus capacidades de 28 y 14 nanómetros. Esta superposición generó competencia interna: dos empresas hermanas prácticamente pujaban entre sí por los mismos clientes y recursos.
La adquisición resuelve este conflicto. Unifica la capacidad y los recursos, lo que permite a la entidad combinada presentar una estrategia coherente al mercado. También elimina la duplicación de esfuerzos de investigación y desarrollo y racionaliza los gastos administrativos. Esta racionalización es necesaria para sobrevivir en una industria donde la escala es cada vez más determinante para el éxito.
Repercusiones en el mercado mundial
La agresiva expansión de la capacidad china en nodos maduros transformará inevitablemente el panorama mundial de los semiconductores. A medida que las fundiciones chinas pongan en marcha decenas de miles de obleas nuevas cada mes, el mercado de chips de generaciones anteriores podría experimentar un exceso de oferta. Es probable que este aumento de la oferta presione los precios a la baja y reduzca los márgenes de los competidores de Taiwán, Japón y el Sudeste Asiático, que dependen en gran medida de estos segmentos.
Las fundiciones de estas regiones podrían verse compitiendo con entidades chinas respaldadas por el Estado que pueden operar con márgenes más estrechos para ganar cuota de mercado. Esto podría dividir el mercado mundial en dos segmentos. Uno podría estar formado por clientes sensibles a los precios, dispuestos a abastecerse en China para beneficiarse de costos más bajos y un suministro estable. El otro podría incluir compañías occidentales que, por preocupaciones geopolíticas o requisitos normativos, evitan activamente la fabricación china pese a los mayores costos.
Algunas compañías occidentales ya han empezado a diversificar sus cadenas de suministro y a reducir su dependencia de China para mitigar los riesgos asociados a los controles a las exportaciones y a la protección de la propiedad intelectual. Esta tendencia indica que, aunque las fundiciones chinas captarán una parte significativa del mercado de nodos maduros, quizá no desplacen por completo a los competidores establecidos en regiones estrechamente alineadas con las políticas comerciales de Estados Unidos.
Los riesgos de una expansión acelerada
Pese a la lógica estratégica de la consolidación, el camino por delante no está exento de riesgos. La historia de la industria china de chips está llena de proyectos fallidos que malgastaron miles de millones en fondos estatales. Uno de los casos más notorios es Wuhan Hongxin Semiconductor. El proyecto pretendía convertirse en una fundición de primer nivel, pero quebró en 2020 después de consumir más de 15.000 millones de yuanes sin producir un solo chip comercial.
Fracasos más recientes, como el proyecto Wusheng Electronics en Shanghái, indican que no todas las iniciativas tendrán éxito. El exceso de capacidad sigue siendo una amenaza persistente. Si la demanda de chips de nodos maduros no crece tan rápido como la nueva oferta, el sector podría afrontar guerras de precios severas y pérdidas financieras. Además, la integración de grandes adquisiciones plantea retos operativos. Fusionar culturas corporativas, armonizar procesos de fabricación y gestionar el aumento de la deuda puede poner a prueba incluso a los equipos directivos más capaces.
Las autoridades reguladoras también han iniciado investigaciones antidumping sobre chips analógicos extranjeros, lo que indica una postura proteccionista que podría provocar represalias. Aunque la consolidación crea campeones nacionales más fuertes, también concentra los riesgos. Si una gran entidad consolidada enfrenta obstáculos tecnológicos o sanciones severas, el impacto en la cadena de suministro nacional sería sistémico, no aislado.
Puntos clave
- SMIC adquirirá el control total de su filial de Pekín por 5.800 millones de dólares para consolidar sus ganancias.
- Hua Hong comprará el 97,5% de la fundición hermana Shanghai Huali Microelectronics por 1.200 millones de dólares.
- Las operaciones reflejan un cambio de la expansión fragmentada a la creación de campeones nacionales respaldados por el Estado.
- Los controles a las exportaciones de Estados Unidos están obligando al sector a centrarse estratégicamente en los nodos maduros, en lugar de los procesos más avanzados.
- Los nodos maduros, de 28 nanómetros o más, son fundamentales para los sectores automotor e industrial y para la electrónica de consumo.
- Los fondos de inversión estatales están saliendo de sus inversiones para destinar el capital a nuevas prioridades tecnológicas.
- La consolidación elimina la competencia interna y mejora la eficiencia operativa.
- El aumento de la capacidad china podría presionar a la baja los precios mundiales de los chips de generaciones anteriores.
- Entre los riesgos del sector figuran el exceso de capacidad, los retos de integración y posibles represalias comerciales.