De los arrozales a las zonas industriales
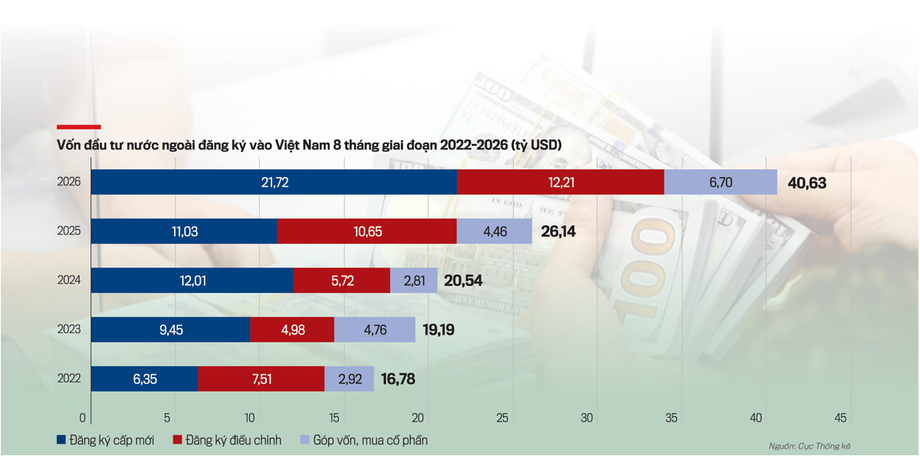
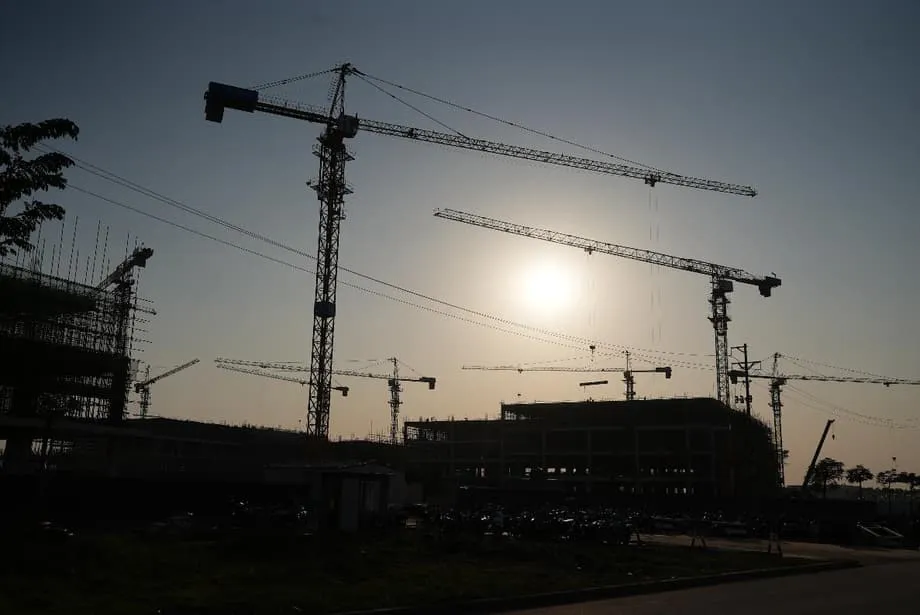
La transformación de Bac Ninh se ve por todas partes. Situada justo al norte de Hanói, esta ciudad se definía antes por sus verdes arrozales y las conmovedoras melodías de los dúos amorosos del folclore Quan Ho. Hoy, el paisaje está dominado por extensos complejos fabriles, vallas publicitarias en chino y coreano que anuncian servicios y tiendas con nombres de grandes empresas minoristas asiáticas. Esta rápida metamorfosis refleja una tendencia más amplia que está transformando el sudeste asiático. A medida que se intensifican las tensiones geopolíticas y las guerras comerciales entre Washington y Pekín, las cadenas de suministro globales se desarticulan y vuelven a configurarse en otros lugares. Vietnam se ha convertido en uno de los principales beneficiarios de este cambio y recibe una ola de inversión extranjera acelerada por el aumento de los aranceles y la búsqueda de alternativas a China para la fabricación.
Contenido
- De los arrozales a las zonas industriales
- Los motores de la gran migración
- Dos Vietnam diferentes
- El centro industrial del norte
- La plataforma de exportación del sur
- Los límites del rápido crecimiento
- El dilema de la cadena de suministro
- Cómo gestionar las relaciones comerciales y la competencia
- La mirada puesta en 2045
- Puntos clave
El auge inicial estuvo impulsado por las primeras inversiones de Japón y Corea del Sur, que contribuyeron a convertir a Vietnam en un centro mundial de fabricación. Sin embargo, el actual crecimiento es diferente. Está impulsado en gran medida por empresas chinas que diversifican sus bases de producción para eludir las restricciones comerciales de Estados Unidos. Si bien esta afluencia ha propiciado un crecimiento económico sin precedentes, también ha dejado al descubierto los límites estructurales del rápido ascenso de Vietnam. El país afronta ahora una serie compleja de desafíos, entre ellos el aumento de los costos laborales, la escasez de trabajadores y una infraestructura que tiene dificultades para seguir el ritmo de la demanda.
A medida que Bac Ninh pasa de ser un centro artesanal a una zona industrial de alta tecnología, se convierte en una muestra a pequeña escala de las ambiciones y los obstáculos económicos de Vietnam. El país busca ascender en la cadena de valor, pasando del ensamblaje de bajo costo a una fabricación sofisticada, pero el camino está plagado de competencia y limitaciones internas.
<Los motores de la gran migración
El éxodo de la fabricación desde China no es un fenómeno repentino, sino la aceleración de tendencias ya existentes. Durante décadas, China fue la fábrica del mundo: ofrecía bajos costos laborales, una infraestructura extensa y una fuerza laboral numerosa. Sin embargo, las condiciones han cambiado. El aumento de los salarios en China ha reducido su ventaja en costos, mientras que las tensiones geopolíticas, en particular la guerra comercial iniciada por la administración Trump, han generado una gran incertidumbre. Cada vez más empresas adoptan la estrategia «China más uno», que consiste en distribuir su producción entre varios países para reducir los riesgos de depender de uno solo.
La preocupación por la propiedad intelectual y las vulnerabilidades de las cadenas de suministro que dejó al descubierto la pandemia de COVID-19 han impulsado aún más esta reubicación. Grandes empresas como Samsung y Apple han encabezado el proceso. Samsung ha trasladado fuera de China una parte considerable de su producción de teléfonos inteligentes; según informes, hasta el 80% de su capacidad en el país se está transfiriendo a Vietnam. Apple también ha comenzado a diversificar su producción y ha trasladado parte de la fabricación del iPhone a India y Vietnam. Estos cambios no consisten únicamente en encontrar mano de obra más barata. Buscan crear cadenas de suministro resilientes y flexibles, capaces de soportar crisis geopolíticas y trastornos comerciales.
Fredric Neumann, economista jefe para Asia de HSBC, señala que, aunque se reduzcan las tensiones comerciales, el impulso a la diversificación sigue siendo fuerte. Observa que las empresas no solo intentan sacar fábricas de China, sino que las distribuyen activamente entre varios países para crear capacidad de respaldo. Este cambio estructural significa que es probable que la demanda de capacidad de fabricación en el sudeste asiático se mantenga, independientemente de las fluctuaciones arancelarias a corto plazo.
<Dos Vietnam diferentes
El centro industrial del norte
El panorama manufacturero de Vietnam no es uniforme. Los analistas suelen distinguir entre el norte y el sur, que responden a modelos de fabricación fundamentalmente distintos. El norte de Vietnam, con provincias como Bac Ninh, Hai Phong y Thai Nguyen, se ha convertido en un corredor concentrado de fabricación de alta precisión. Esta región está profundamente integrada en las redes de producción de Asia Oriental, en particular con China. Allí operan grandes empresas de electrónica y plantas de ensamblaje industrial pesado que dependen de cadenas de suministro estrechamente coordinadas y ciclos de producción sincronizados.
El ascenso de Bac Ninh está estrechamente relacionado con esta especialización. El primer gran auge de la ciudad comenzó alrededor de 2008, cuando Samsung construyó allí su primera fábrica de teléfonos, lo que convirtió a Vietnam en la mayor base de fabricación de la empresa fuera de Corea del Sur. Esta presencia atrajo a proveedores y socios. Ahora están llegando empresas chinas, que aprovechan la misma infraestructura de la cadena de suministro y la fuerza laboral. La proximidad de la región a la frontera china facilita el rápido traslado de componentes, un factor decisivo para los fabricantes de productos electrónicos que trabajan con modelos de entrega justo a tiempo.
La plataforma de exportación del sur
En cambio, el sur de Vietnam, cuyo centro es Ciudad Ho Chi Minh y que incluye provincias cercanas como Binh Duong y Dong Nai, funciona como una plataforma diversificada de fabricación y exportación. La región se caracteriza por su flexibilidad y abarca industrias que van desde los bienes de consumo de alta rotación y la confección hasta el calzado y los muebles. Mientras que el norte se centra en la profundidad técnica y la integración con proveedores asiáticos, el sur se distingue por una mayor diversidad de proveedores y su capacidad de adaptación.
Para los fabricantes cuyos ingresos dependen de calendarios de entrega fijos en Estados Unidos o la Unión Europea, el sur ofrece ventajas logísticas. El complejo portuario de aguas profundas de Cai Mep-Thi Vai cuenta con servicios de transporte marítimo directo a las costas oeste y este de Estados Unidos, lo que reduce los tiempos de tránsito en comparación con las rutas del norte. Esta división geográfica pone de relieve las decisiones estratégicas que deben tomar los inversionistas extranjeros al entrar en el mercado vietnamita: optar por la integración técnica del norte o por la flexibilidad logística del sur.
<Los límites del rápido crecimiento
Pese al optimismo, el auge está generando importantes puntos de fricción. El desafío más inmediato es el mercado laboral. A medida que las fábricas compiten por los trabajadores, los salarios aumentan y resulta cada vez más difícil contratar personal. Peng, empleado de una empresa de equipos de telecomunicaciones que se trasladó desde Shenzhen, describió el endurecimiento del mercado. Señaló que los costos laborales han aumentado entre un 10% y un 15% desde 2024 y se espera que sigan subiendo. Para atraer personal, las empresas de Bac Ninh han recurrido a incentivos como salarios más altos, bonos de contratación e incluso productos de primera necesidad, como una caja de fideos instantáneos, o pasajes gratuitos de autobús para quienes se desplazan al trabajo.
Esta presión salarial debilita una de las principales ventajas competitivas de Vietnam: los bajos costos laborales. El salario mínimo aumentó un 6% en julio de 2024 y los expertos advierten que esta tendencia continuará a medida que los trabajadores exijan mejores condiciones de vida. Además, aunque la fuerza laboral es joven y dinámica, a menudo carece de las habilidades especializadas que requiere la fabricación de alta tecnología. Un informe de Healy Consulting Group concluyó que una gran proporción de los trabajadores vietnamitas no cuenta con certificaciones ni formación profesional, lo que obliga a las empresas a invertir considerablemente en educación y capacitación para cerrar esa brecha.
Brian Bourke, director comercial global de SEKO Logistics, con sede en Estados Unidos, señaló que, aunque Vietnam sigue siendo un destino destacado para las empresas de calzado, muebles y tecnología, todavía está por detrás de China en infraestructura y capacidad logística. Estas limitaciones se hacen evidentes en ciudades de rápido crecimiento como Bac Ninh, donde la llegada acelerada de industrias supera el desarrollo de los servicios básicos y las redes de transporte.
<El dilema de la cadena de suministro
Otra vulnerabilidad importante es la dependencia de Vietnam de los materiales importados, en particular de China. Jacob Rothman, cofundador y director ejecutivo de Velong Enterprises, con sede en China, destacó que China dedicó décadas a construir el «mejor ecosistema de fabricación» mediante el apoyo gubernamental y grandes inversiones. «No se puede recrear de la noche a la mañana», afirmó. Los fabricantes vietnamitas suelen depender en gran medida de las importaciones de bienes intermedios, productos semielaborados y bienes de capital procedentes de China y Corea del Sur. Esta dependencia genera un déficit comercial con esos países y un efecto dominó en la cadena de suministro.
Cuando se producen trastornos en China, como el cierre de fábricas o la congestión en los puertos, Vietnam siente sus efectos de inmediato. Si una fábrica vietnamita no consigue los componentes esenciales al otro lado de la frontera, las líneas de producción se paralizan y las entregas se retrasan. Esta dependencia complica el objetivo de convertirse en una potencia manufacturera plenamente independiente. También significa que Vietnam, en esencia, realiza tareas de ensamblaje para las cadenas de suministro chinas, en lugar de sustituirlas por completo.
La logística sigue siendo un obstáculo para las empresas que se dirigen a los mercados occidentales. Vietnam está al otro lado del Pacífico, por lo que enviar mercancías a Estados Unidos toma semanas y supone costos considerables en comparación con opciones de relocalización cercana, como México. Las tarifas de transporte marítimo de Asia a Estados Unidos se han disparado, y los largos tiempos de tránsito aumentan el riesgo de retrasos y escasez de inventario. Además, la infraestructura de transporte interno del país está considerada deficiente. La infraestructura de transporte por carretera ocupa el puesto 103 a nivel mundial y solo una pequeña parte de la red nacional de carreteras está pavimentada, lo que genera cuellos de botella para trasladar mercancías desde las fábricas hasta los puertos.
<Cómo gestionar las relaciones comerciales y la competencia
El éxito de Vietnam ha atraído la atención política. Pocos países se han beneficiado tanto de la guerra comercial entre Estados Unidos y China como Vietnam. En 2024, el país registró un superávit de 123.500 millones de dólares con Estados Unidos, el tercero más grande, después de los de China y México. Este enorme superávit molestó a la administración Trump, que amenazó con imponer un arancel del 46% a las importaciones vietnamitas antes de acordar una tasa del 20%. Aunque ambos países trabajan para mantener los aranceles en ese nivel, la amenaza de gravámenes más altos sigue latente. El escrutinio sobre el papel de Vietnam como centro de reexportación para eludir aranceles también ha despertado la cautela de algunos fabricantes.
Para reducir estos riesgos, las empresas diversifican sus propias carteras. Brian Bourke señaló que uno de los clientes de SEKO Logistics trasladó parte de su producción de muebles a India específicamente porque no quería «apostarlo todo a Vietnam». Esta opinión refleja la creciente cautela de los inversionistas, que reconocen que Vietnam, aunque ofrece buenas perspectivas, no puede absorber una capacidad ilimitada.
Además, la competencia regional se intensifica. Países como Indonesia y Filipinas, que no aprovecharon las primeras oportunidades captadas por Vietnam, se están promocionando activamente como bases de fabricación alternativas. Filipinas aprobó recientemente una ley que permite a los inversionistas extranjeros arrendar terrenos privados por un máximo de 99 años para atraer inversiones a largo plazo. Mientras tanto, India se perfila como una superpotencia rival y aprovecha su amplio mercado interno y su fuerza laboral calificada para atraer a gigantes como Apple. México también gana terreno gracias a su proximidad a Estados Unidos y a acuerdos comerciales favorables como el T-MEC, que atraen a fabricantes interesados en acortar sus cadenas de suministro.
<La mirada puesta en 2045
Consciente de estos desafíos, el Gobierno vietnamita está poniendo en marcha un esfuerzo coordinado a nivel nacional para modernizar la economía. El país se ha fijado el objetivo de alcanzar la prosperidad para 2045 y aspira a sumarse al grupo de «economías tigre» de Asia, como Corea del Sur y Taiwán. Esta visión exige ir más allá del ensamblaje de bajo costo y avanzar hacia la fabricación de mayor valor, por ejemplo, de productos electrónicos, farmacéuticos y equipos de energía limpia.
El desarrollo de infraestructura es una prioridad. Se están construyendo nuevas autopistas para reducir los tiempos de viaje hasta la frontera china, y un ferrocarril proyectado conectará Hanói con la ciudad portuaria de Haiphong y la localidad fronteriza de Lao Cai. En diciembre, Bac Ninh inició las obras de ampliación de una zona industrial dedicada a la fabricación de alta tecnología. A nivel nacional, el Gobierno puso en marcha 234 grandes proyectos, valorados en más de 129.000 millones de dólares, en una muestra de ambición fiscal antes de una importante asamblea política.
Para apoyar esta transición, Vietnam ofrece incentivos como exenciones fiscales para la maquinaria importada y alquileres con descuento, con el fin de ayudar a los proveedores a mejorar y modernizar sus operaciones. El país también intenta reducir su dependencia del mercado estadounidense mediante la ampliación de las exportaciones a Oriente Medio, América Latina, África e India. El primer ministro Pham Minh Chinh ha destacado la importancia de estas medidas y ha instado al país a ampliar su alcance y sus capacidades. Sin embargo, la realidad es que Vietnam es demasiado pequeño para sustituir por completo a China: su economía es 40 veces menor. La estrategia no consiste en reemplazar a China, sino en integrarse y avanzar dentro de una red global diversificada.
<Puntos clave
- Vietnam, en particular Bac Ninh, se ha transformado de región agrícola en un importante centro de fabricación gracias a la llegada de inversiones extranjeras y a la estrategia «China más uno».
Grandes empresas como Samsung y Apple están trasladando su producción a Vietnam para diversificar las cadenas de suministro y reducir los riesgos geopolíticos relacionados con China.
El rápido crecimiento industrial está limitado por el aumento de los costos laborales, la escasez de trabajadores y una infraestructura insuficiente, que incluye redes viales deficientes y congestión portuaria.
El país sigue dependiendo en gran medida de China para obtener materias primas y bienes intermedios, lo que crea una vulnerabilidad en la cadena de suministro que dificulta su independencia total.
Los grandes superávits comerciales con Estados Unidos han generado escrutinio y amenazas arancelarias, lo que ha llevado a algunas empresas a protegerse ampliando sus operaciones en otros países, como India y México.
Vietnam aspira a convertirse en una «economía tigre» de alta tecnología para 2045 e invierte miles de millones en infraestructura e incentivos para avanzar en la cadena de valor.