La paradoja de las ganancias récord
China ha alcanzado un hito económico extraordinario: en los primeros 11 meses del año registró un superávit comercial superior a un billón de dólares. Esta cifra representa un máximo histórico para la segunda economía más grande del mundo y pone de relieve su dominio de la manufactura mundial. Sin embargo, este logro financiero plantea un complejo interrogante. Aunque los ingresos por exportaciones han aumentado hasta niveles sin precedentes, las reservas oficiales de divisas de China no han crecido al mismo ritmo. Esta discrepancia plantea una pregunta clave sobre el destino de esos enormes fondos.
Contenido
Los datos comerciales suelen mostrar que un superávit se acumula en forma de reservas en moneda extranjera en poder del banco central. Sin embargo, en el caso de China ocurre algo distinto. El país obtiene más ingresos que nunca del comercio, pero estos no se reflejan en las reservas oficiales administradas por el Banco Popular de China. Esta divergencia ha llevado a los economistas a examinar cómo está cambiando la relación de China con la economía mundial.
Los analistas señalan que la brecha refleja cuánto del superávit ha salido nuevamente al exterior a través de inversiones en activos, impulsadas en gran medida por el sector privado. Esto hace que las cuentas externas de China estén más equilibradas de lo que sugieren las cifras generales del comercio. Han Shen Lin, director del programa de maestría en finanzas cuantitativas de la Universidad de Nueva York en Shanghái, explica esta transformación.
«El superávit comercial ya no implica automáticamente un aumento de las reservas oficiales», dijo Lin. «Lo que estamos viendo es un cambio: de la acumulación de reservas impulsada por el Estado a las salidas de capital impulsadas por el mercado».
Lin señala que las empresas chinas están pagando activamente su deuda externa, adquiriendo activos en el extranjero o manteniendo sus ganancias fuera del país. «El dinero no ha desaparecido; simplemente ya no figura en el balance del Banco Popular de China». Esta tendencia se ha acelerado a medida que las empresas chinas amplían su presencia internacional, impulsadas por la reducción de los márgenes de ganancia en el mercado interno y por un exceso de capacidad productiva que las lleva a buscar oportunidades fuera de las fronteras de China.
Un desequilibrio entre producción y demanda
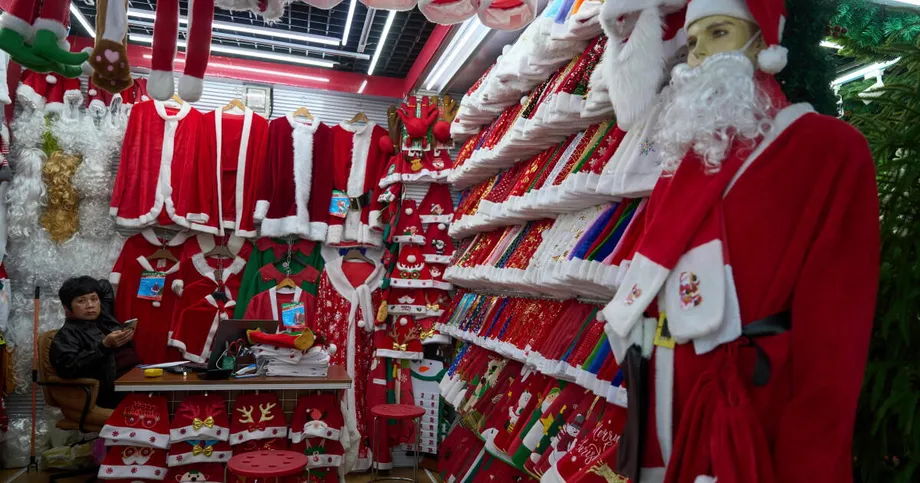
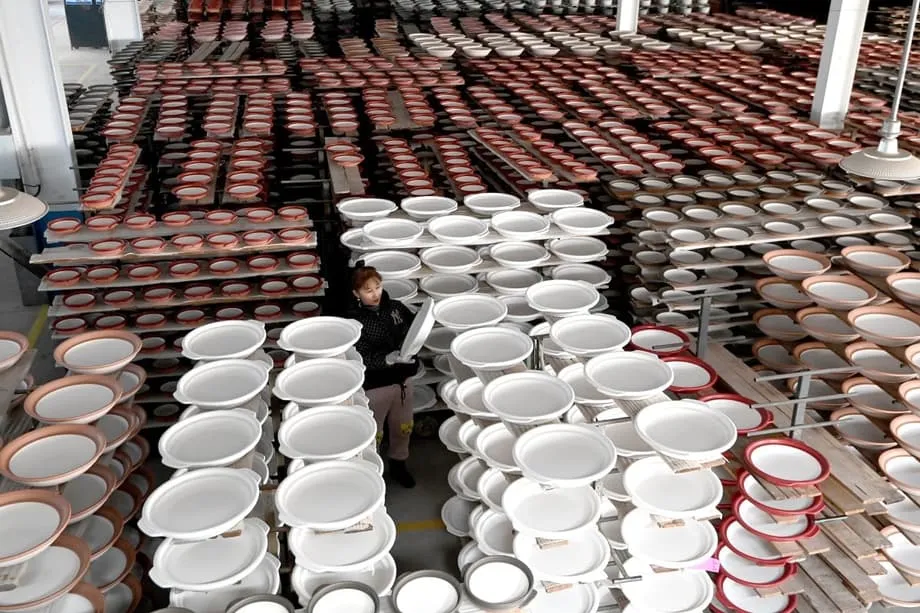
Para comprender la magnitud del superávit de China, hay que observar el desequilibrio fundamental de su economía. China produce aproximadamente el 32% de los bienes manufacturados del mundo, pero representa solo alrededor del 12% del consumo mundial. Esta brecha estructural entre la capacidad de producción y la demanda interna genera un exceso inevitable de bienes que deben encontrar mercados en otros lugares. El resultado es una enorme entrada de divisas procedentes de las exportaciones.
Esta dinámica ha caracterizado el modelo económico de China durante décadas, pero su escala no tiene precedentes. La capacidad manufacturera del país sigue creciendo, mientras que el consumo interno aumenta a un ritmo relativamente moderado. Los hogares chinos mantienen altas tasas de ahorro y gastan menos en bienes que los consumidores de otras grandes economías. Esta combinación de una enorme capacidad productiva y un poder adquisitivo interno limitado orienta naturalmente la producción hacia los mercados internacionales.
La situación se complica aún más por la naturaleza cambiante de las exportaciones chinas. El país ha dejado atrás los productos manufacturados de bajo costo y avanza hacia la manufactura avanzada y los productos de mayor contenido tecnológico. Este cambio incluye vehículos eléctricos, componentes electrónicos avanzados y otros bienes sofisticados que compiten directamente con los productos de países occidentales. A medida que la manufactura china asciende en la cadena de valor, ha provocado respuestas proteccionistas de socios comerciales preocupados por la competencia en industrias estratégicas.
Deutsche Bank Research destaca que el tipo de cambio real efectivo de China se ha depreciado aproximadamente un 13% en los últimos dos años. Esta depreciación hace que las exportaciones chinas sean mucho más rentables en los mercados internacionales que las ventas internas. Para los productores chinos, los incentivos financieros siguen favoreciendo las exportaciones frente a las ventas nacionales, incluso cuando la demanda interna da señales de recuperación.
Los límites de los aranceles y las guerras comerciales
Los aranceles y las restricciones comerciales pueden alterar profundamente las relaciones comerciales bilaterales, como ha ocurrido entre Estados Unidos y China. Sin embargo, estas medidas no necesariamente modifican los saldos comerciales generales. Los factores fundamentales que determinan los superávits y déficits comerciales son el equilibrio entre el ahorro y la inversión de cada economía, no las políticas arancelarias ni las medidas administrativas.
Capital Economics señala que, pese a la guerra comercial, las exportaciones totales de China se han mantenido sólidas. La participación de China en el volumen de las exportaciones mundiales ha aumentado del 12% en 2018 a alrededor del 18% en la actualidad. Aunque las empresas chinas han perdido terreno en Estados Unidos, lo han ganado en otros mercados. El déficit comercial de Estados Unidos con China se ha reducido, pero el déficit global de la cuenta corriente estadounidense sigue siendo persistentemente elevado: ronda los 1,2 billones de dólares, o aproximadamente el 4% del PIB.
Esta aparente contradicción se aclara al observar cómo se adapta la economía mundial. Estados Unidos mantiene déficits comerciales persistentes porque su economía combina grandes déficits fiscales con una sólida demanda del sector privado. Los estadounidenses gastan mucho en consumo mientras el Gobierno registra déficits presupuestarios, lo que genera una demanda que supera la capacidad de producción nacional. Las importaciones de socios comerciales de todo el mundo cubren esa brecha. La situación de China es el reflejo opuesto. Las altas tasas de ahorro de los hogares chinos, sumadas a un consumo interno relativamente moderado, generan un exceso de capacidad productiva que se dirige naturalmente a los mercados de exportación.
Mientras estos factores estructurales no cambien, China seguirá registrando grandes superávits comerciales, independientemente de los regímenes arancelarios o las tensiones políticas. La economía mundial se ha adaptado a estas realidades mediante cadenas de suministro complejas que canalizan bienes a través de terceros países. Los mercados emergentes han absorbido parte de la capacidad exportadora de China y actúan como intermediarios en el proceso de producción.
El auge del Sur Global
Las relaciones comerciales de China están evolucionando rápidamente en respuesta a las tensiones geopolíticas y a los cambios en la dinámica económica. Los aranceles impuestos por Estados Unidos han reducido considerablemente las exportaciones directas de China al mercado estadounidense. A pesar de esta reducción del comercio bilateral con Estados Unidos, las exportaciones totales de China siguen creciendo. Esta aparente contradicción se aclara al observar las rutas alternativas por las que los productos chinos llegan a los mercados internacionales.
Una parte importante del superávit de China se canaliza ahora a través del Sur Global, término que se refiere a los países en desarrollo, principalmente de Asia, África y América Latina. Más de la mitad del superávit comercial actual de China corresponde al intercambio con estos países, lo que supone un cambio respecto de los patrones históricos, en los que las economías desarrolladas absorbían la mayor parte de las exportaciones chinas. El valor del comercio entre China y los países del Sur Global ha aumentado en más de 200.000 millones de dólares desde 2021.
Muchas economías del Sur Global han actuado como «conectoras» entre la manufactura china y los consumidores occidentales. Estos países importan de China bienes intermedios, les añaden valor mediante su procesamiento o ensamblaje y luego envían los productos terminados a los mercados occidentales. Este mecanismo permite que los productos chinos lleguen efectivamente a los consumidores occidentales, al tiempo que eluden los aranceles y las restricciones directas. Esta función de conexión crea tanto oportunidades como vulnerabilidades para los países participantes. Aunque genera ingresos por exportaciones y empleo, también crea dependencia de las cadenas de suministro chinas.
Sin embargo, esta función está cambiando. A medida que los países occidentales levantan barreras contra los productos chinos y restringen el comercio a través de terceros países, el Sur Global podría convertirse más en destino que en vía de tránsito para esos productos. Aunque las economías del Sur Global tienen un PIB menor, para 2050 representarán alrededor del 75% de la población mundial. Por eso, es lógico prever que en los próximos años se convertirán en mercados de consumo clave para los productos chinos.
Posibles caminos económicos
Los economistas han identificado tres escenarios principales que podrían determinar el futuro del superávit comercial y los flujos de capital de China. El primero supone que China aumente considerablemente el consumo interno para ajustarlo mejor a su capacidad de producción. Esto requeriría que los hogares chinos gastaran más en bienes de producción nacional y reduciría la necesidad de exportar volúmenes tan grandes. Los responsables de las políticas económicas llevan años persiguiendo este objetivo, conscientes de que una economía más equilibrada sería sostenible a largo plazo. Sin embargo, persisten obstáculos, como los hábitos de ahorro muy arraigados y la preferencia cultural por los servicios frente al consumo de bienes.
El segundo escenario contempla que China aumente sus exportaciones al Sur Global, a medida que estas regiones se conviertan en destinos finales y dejen de ser solo puntos de tránsito. Dado que se prevé que los países del Sur Global representen el 75% de la población mundial para 2050, constituyen mercados potenciales considerables para los productos chinos. Este camino podría sostener la maquinaria exportadora de China y, al mismo tiempo, desarrollar nuevas bases de consumidores fuera de los mercados occidentales.
El tercer escenario implica que China traslade su capacidad de producción a terceros países mediante inversiones en el extranjero. Este enfoque sigue precedentes históricos de otras grandes potencias comerciales. En la década de 1980, Japón respondió a la presión comercial de Estados Unidos creando centros de producción en ese país y en el Sudeste Asiático. China parece estar aplicando hoy una versión de esa estrategia. Las empresas chinas invierten en el extranjero por diversos motivos, entre ellos eludir barreras comerciales, reducir costos y establecer redes locales de servicios. Estas decisiones empresariales individuales, consideradas en conjunto, generan efectos macroeconómicos importantes.
Los datos de inversión sugieren que este proceso ya está en marcha. Los superávits comerciales de los mercados emergentes frente a las economías desarrolladas aumentan desde 2017, lo que indica que algunos países están absorbiendo parte de la producción que, de otro modo, podría pasar directamente de China a los mercados occidentales. Esta diversificación geográfica de la capacidad manufacturera representa un cambio estructural en los patrones del comercio mundial.
En resumen
- China ha registrado un superávit comercial superior a un billón de dólares, pero sus reservas oficiales de divisas no han aumentado en la misma proporción
- Las salidas de capital del sector privado, incluidas las inversiones en el extranjero y el pago de deuda, explican gran parte de la brecha entre el superávit comercial y el crecimiento de las reservas
- China produce el 32% de los bienes manufacturados del mundo, pero representa solo el 12% del consumo, lo que genera una presión estructural para exportar
- Más de la mitad del superávit comercial de China corresponde ahora al intercambio con países del Sur Global, lo que refleja un cambio en los patrones comerciales
- Los aranceles han reducido el comercio directo entre China y Estados Unidos, pero no los desequilibrios generales, determinados por los patrones de ahorro e inversión
- La moneda china se ha depreciado aproximadamente un 13% en términos reales en dos años, lo que refuerza los incentivos para exportar
- La participación de China en el volumen de las exportaciones mundiales ha aumentado del 12% al 18% a pesar de los aranceles estadounidenses