



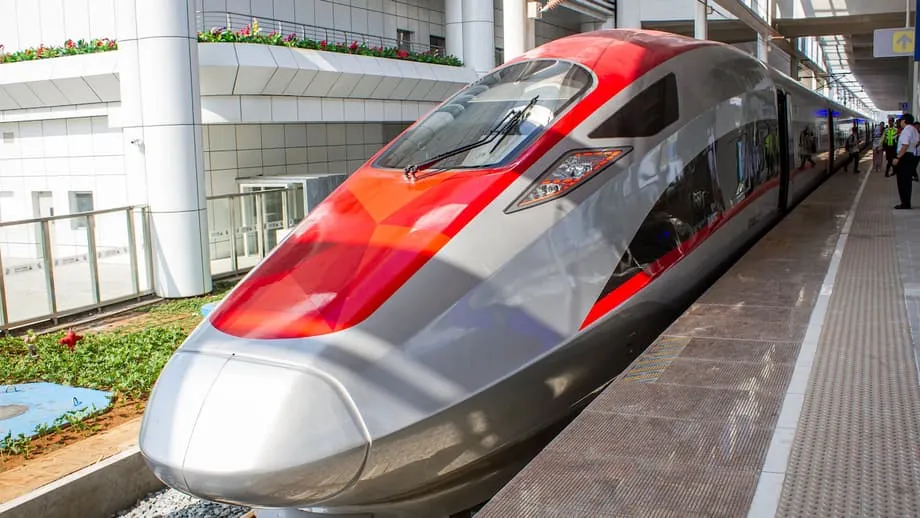
Un tren emblemático se enfrenta a la realidad financiera
La primera línea ferroviaria de alta velocidad de Indonesia, la ruta de Yakarta a Bandung conocida como Whoosh, es un hito tecnológico para el Sudeste Asiático. Reduce el tiempo de viaje a unos 40 o 45 minutos, sustituye los trayectos por carretera de duración imprevisible y muestra cómo funciona la tecnología ferroviaria china en suelo indonesio. El logro es real. También lo es la presión financiera. La carga de la deuda del proyecto, marcada por costos superiores a lo previsto y préstamos del Banco de Desarrollo de China, pesa ahora sobre las empresas estatales indonesias que poseen la mayoría de la participación. Las decisiones que se tomen en los próximos meses sobre la reestructuración de la deuda, los subsidios y la gobernanza determinarán si Whoosh se convierte en una columna vertebral duradera del transporte o en un prolongado problema fiscal.
Contenido
- Un tren emblemático se enfrenta a la realidad financiera
- Por qué aumenta la presión financiera
- Cómo funciona el financiamiento
- El sobrecosto y sus causas
- Pasajeros, tarifas y viabilidad comercial
- Quién asume el riesgo y cómo se desdibujan los límites entre las empresas y el Estado
- Qué opciones evalúa ahora Indonesia
- Renegociar con el Banco de Desarrollo de China
- Separar la infraestructura de las operaciones
- Aportes de capital o nuevos inversionistas
- Mejoras operativas e ingresos ajenos a los boletos
- Qué revela la comparación con los relatos sobre la trampa de la deuda
- Cuestiones de gobernanza y transparencia
- ¿Podría mejorar la viabilidad económica una ampliación?
- Cómo sería el éxito en los próximos 24 meses
- En resumen
Las cifras muestran la magnitud del desafío. Los costos de construcción pasaron de una estimación inicial cercana a los 6.100 millones de dólares a unos 7.200 o 7.300 millones, tras un sobrecosto de alrededor de 1.200 millones. Cerca de tres cuartas partes del financiamiento provinieron de préstamos del Banco de Desarrollo de China, con un plazo inicial de 40 años, un período de gracia de 10 años y una tasa de interés del 2% sobre el préstamo principal. Los préstamos adicionales para cubrir el sobrecosto tuvieron una tasa más alta, de alrededor del 3,4%, según se informó. Ese cambio, junto con una afluencia de pasajeros más lenta de lo previsto, ha trasladado las pérdidas al consorcio indonesio y a su principal integrante, PT Kereta Api Indonesia, más conocida como KAI.
Las implicaciones políticas son igual de importantes. El gobierno de Indonesia ha insistido en que Whoosh se estructuró como un proyecto entre empresas, no como una obligación soberana. Sin embargo, el Estado también es el accionista mayoritario por medio de sus empresas estatales, y la presión pública es intensa cuando las empresas nacionales emblemáticas registran pérdidas. Esa tensión entre la forma jurídica y la realidad económica está en el centro del debate actual. Los funcionarios evalúan ahora una combinación de renegociación de préstamos con China, apoyo presupuestario para las operaciones diarias y cambios en la distribución de activos y responsabilidades entre el operador y el Estado.
Por qué aumenta la presión financiera
Whoosh inició el servicio comercial en octubre de 2023, tras retrasos relacionados con la adquisición de terrenos, las obras civiles y la pandemia. A mediados de 2025 había transportado a millones de pasajeros y registraba una demanda constante los fines de semana. El promedio de los días laborables se ha mantenido en torno a los 16.000 o 18.000 pasajeros, mientras que los fines de semana las cifras son más altas. Está muy por debajo de las primeras proyecciones, que apuntaban a decenas de miles de pasajeros diarios en promedio. Los ingresos por venta de boletos inferiores a lo previsto se han sumado a los altos costos operativos y al aumento de los gastos por intereses.
KCIC, la empresa conjunta que opera Whoosh, registró pérdidas en 2024 y durante el primer semestre de 2025. El consorcio matriz local, PSBI, acumuló pérdidas de varios billones de rupias en esos mismos períodos. KAI, como principal accionista de PSBI, ha soportado la mayor parte del impacto. Sus nuevos directivos han hablado con una franqueza inusual sobre el riesgo que Whoosh representa para las finanzas de la empresa.
En una reciente audiencia parlamentaria, el presidente director de KAI, Bobby Rasyidin, advirtió a los legisladores sobre la gravedad de la situación. Describió la presión financiera que afrontan KAI y el operador como un riesgo explosivo si no se gestiona.
Estamos estudiando los problemas de KCIC, que se parecen a una bomba de tiempo.
La advertencia tuvo eco porque coincidía con lo que los inversionistas y analistas ya observaban en las cifras. Los pagos de intereses del préstamo original son manejables durante el período de gracia, que se extiende hasta 2028. El servicio de la deuda adicional, con una tasa de interés más alta, y la preparación para empezar a pagar el capital cuando termine el período de gracia generan un perfil de costos cada vez más elevado. Sin fuentes de ingresos más sólidas, la presión sobre el flujo de caja aumenta cada año.
Cómo funciona el financiamiento
Whoosh es propiedad de PT Kereta Cepat Indonesia China, o KCIC, una empresa conjunta cuya participación corresponde en un 60% a Indonesia y en un 40% a China, que también la opera. Del lado indonesio, PSBI agrupa a varias empresas estatales, y KAI tiene la mayor participación. Entre los participantes chinos figuran empresas constructoras ferroviarias, fabricantes de material rodante y firmas de señalización y comunicaciones. Toda la tecnología de alta velocidad de la línea es china, desde los trenes CR400AF Yawan hasta los sistemas de señalización y electrificación.
La deuda aporta la mayor parte del financiamiento del proyecto. El Banco de Desarrollo de China financió cerca del 75% del total mediante préstamos a largo plazo. Reuters informó que el paquete de préstamos inicial tiene un plazo de 40 años y un período de gracia de 10 años, con una tasa de interés del 2%. El sobrecosto requirió préstamos adicionales, para los cuales China propuso tasas más altas, de entre el 3% y el 4%. Indonesia aceptó una garantía gubernamental limitada para el nuevo préstamo a finales de 2023, después de haberse resistido a esa medida. KAI también tomó algunos préstamos directamente del Banco de Desarrollo de China para cubrir parte del sobrecosto, con tasas de interés que, según se informó, oscilan entre el 3,7% y el 3,8%.
Estos detalles importan porque determinan las obligaciones de flujo de caja que KCIC y, por extensión, sus accionistas deben cumplir. Un período de gracia aplaza el pago del capital, no el de los intereses. Cuando comienza la amortización, el servicio anual de la deuda aumenta, sobre todo cuando una parte de esta tiene una tasa más alta. Por eso, los responsables de formular políticas se centran en dos medidas: mejorar el desempeño operativo del proyecto y ajustar las condiciones de la deuda a expectativas de ingresos más realistas.
El sobrecosto y sus causas
El aumento de los costos está en el centro de la situación actual. Se estima que el costo por kilómetro de la línea ronda los 52 millones de dólares, por encima de las cifras de China y Europa. Los responsables del proyecto atribuyen los costos más altos a la geología de Java Occidental, la construcción de túneles, la complejidad de las obras civiles y las dificultades para adquirir terrenos. La pandemia también afectó los plazos y la logística, lo que elevó los gastos.
Estas circunstancias no cambian el hecho de que Indonesia aceptó un financiamiento más caro que las alternativas que había considerado. Cuando el proyecto se adjudicó por primera vez, en 2015, la propuesta de Japón incluía financiamiento con intereses muy bajos, de cerca del 0,1%, según se informó. Indonesia eligió la propuesta de China, que destacaba la rapidez de ejecución, las empresas conjuntas y la transferencia de tecnología. Los préstamos respaldados por Pekín eran comerciales, no concesionales. Fue una decisión estratégica que impuso un costo de capital que ahora resulta más pesado, cuando el flujo de caja operativo es limitado.
La aceptación por parte de Indonesia de una garantía gubernamental para el préstamo adicional durante la etapa de sobrecostos marcó un cambio. El proyecto se había presentado al público como un riesgo empresarial asumido por el consorcio. La garantía limitada reconocía que los acreedores querían más protección antes de desembolsar fondos adicionales. También desdibujó, al menos parcialmente, la línea entre la exposición empresarial y la soberana.
Pasajeros, tarifas y viabilidad comercial
La pregunta fundamental para cualquier tren de alta velocidad es si puede atraer a suficientes pasajeros con tarifas sostenibles para cubrir los costos operativos y contribuir al servicio de la deuda. Whoosh tiene ventajas claras para los viajeros que valoran el tiempo y la previsibilidad. Es menos vulnerable a los atascos y al clima. Ofrece estaciones e instalaciones modernas. Sin embargo, el corredor entre Yakarta y Bandung ya contaba con trenes convencionales que realizaban decenas de viajes diarios, y las opciones de transporte rápido por carretera compiten agresivamente en precio.
Fijar el precio de los boletos exige encontrar un equilibrio difícil. Si las tarifas son demasiado altas, cae la cantidad de pasajeros. Si son demasiado bajas, aumentan los déficits de ingresos. Las primeras cifras mostraron unos 13.000 pasajeros diarios durante las operaciones iniciales, seguidos de un aumento a lo largo de 2024 y hasta 2025. Los promedios de entre 16.000 y 18.000 pasajeros en días laborables, y cifras más altas los fines de semana, indican que el mercado todavía se está desarrollando. La empresa ha promovido autobuses de conexión y mejores enlaces para el último tramo del viaje, pero el acceso a las estaciones y la integración con el transporte urbano siguen en proceso de mejora.
A escala mundial, los ingresos por venta de boletos rara vez bastan para financiar por sí solos los trenes de alta velocidad. El modelo depende del desarrollo de las zonas cercanas a las estaciones, los arrendamientos comerciales y el aumento del valor del suelo. Funcionarios y promotores indonesios han comenzado a planificar desarrollos orientados al transporte público alrededor de las estaciones de Halim, Padalarang y Tegalluar. Esa estrategia puede dar resultados con el tiempo, pero requiere coordinación en la zonificación, los enlaces de transporte y el capital privado. A corto plazo, KCIC debe cubrir un déficit financiero antes de que maduren los ingresos ajenos a la venta de boletos.
Quién asume el riesgo y cómo se desdibujan los límites entre las empresas y el Estado
En principio, Whoosh debía quedar fuera del presupuesto estatal. La estructura del consorcio pretendía proteger a los contribuyentes y, al mismo tiempo, permitir que las empresas estatales lideraran el proyecto. La realidad ha sido más compleja. KAI ha informado de pérdidas vinculadas a su participación en el consorcio. Otros integrantes indonesios, incluidas empresas de construcción y de autopistas de peaje, también han sufrido pérdidas. Mientras tanto, Danantara, la nueva entidad gubernamental que agrupa los activos estatales, ha asumido un papel de supervisión y búsqueda de soluciones.
El ministro de Finanzas, Purbaya Yudhi Sadewa, dejó clara la postura del gobierno en declaraciones públicas. Rechazó que se use el presupuesto nacional para pagar las deudas de Whoosh y defendió que las soluciones se busquen dentro del sistema de empresas estatales.
No usaremos el presupuesto estatal para cubrir esta deuda.
Esta postura refleja una dura lección de grandes proyectos en todo el mundo. Cuando los gobiernos asumen la responsabilidad fiscal directa por un activo en dificultades, la carga puede crecer sin control. Sin embargo, desentenderse no es viable si empresas estatales clave corren el riesgo de sufrir problemas de liquidez o solvencia. Indonesia ya ha comenzado a compartir parte de la carga operativa con apoyo presupuestario para estabilizar el servicio diario, mientras negocia una reestructuración a largo plazo. Este es el equilibrio que buscan los responsables de formular políticas: mantener el activo en funcionamiento, proteger a las principales empresas estatales y evitar que las obligaciones de las compañías se conviertan en obligaciones soberanas.
Qué opciones evalúa ahora Indonesia
Los funcionarios y directivos de las empresas han puesto varias opciones sobre la mesa. Cada una implica concesiones.
Renegociar con el Banco de Desarrollo de China
La vía más práctica es solicitar plazos de vencimiento más largos, márgenes de interés más bajos o calendarios de pago más flexibles. Ampliar los plazos y distribuir la amortización de manera más gradual después del período de gracia podría reducir la carga anual. Indonesia también ha explorado opciones de pago en varias monedas para ajustarse a los flujos de caja y limitar el riesgo cambiario.
Separar la infraestructura de las operaciones
Una opción sería formalizar una división en la que el Estado o una entidad designada asumiera la responsabilidad de las vías y las estaciones, mientras KCIC o KAI se centrara en los trenes y la atención al cliente. El operador pagaría una tarifa de acceso y la infraestructura podría tratarse como otros activos públicos, con apoyo presupuestario. Este modelo se asemeja a los que se utilizan en algunas partes de Europa y podría aclarar las responsabilidades.
Aportes de capital o nuevos inversionistas
Una nueva inyección de capital podría reducir el apalancamiento y los costos por intereses. Lo más probable es que requiriera apoyo gubernamental para los accionistas indonesios, lo que entraría en conflicto con el objetivo de limitar la exposición fiscal. La incorporación de nuevos inversionistas es complicada por las tensiones geopolíticas y la necesidad de mantener la coherencia operativa. Aun así, sigue siendo una opción teórica si se encuentra un socio confiable.
Mejoras operativas e ingresos ajenos a los boletos
Es esencial aumentar la cantidad de pasajeros. Un mejor acceso a las estaciones, la integración de los boletos con los servicios de cercanías y una fijación selectiva de precios pueden aumentar la ocupación sin reducir los ingresos. Los proyectos en las zonas cercanas a las estaciones pueden generar ingresos por arrendamientos y por la venta puntual de terrenos. Estas medidas llevan tiempo, pero son fundamentales para la viabilidad comercial a largo plazo.
Qué revela la comparación con los relatos sobre la trampa de la deuda
En el debate público se suele mencionar el puerto de Hambantota, en Sri Lanka, que fue arrendado a largo plazo tras una crisis de deuda. La comparación tiene peso político, pero las estructuras son distintas. Whoosh es un servicio ferroviario nacional operado por una empresa conjunta en la que Indonesia tiene el control gracias a su participación mayoritaria. La deuda recae en un grupo empresarial vinculado a empresas estatales, no en la Tesorería. China es prestamista y socio técnico, no titular de una concesión sobre un puerto estratégico.
Otros casos regionales ofrecen referencias más útiles. Malasia renegoció el contrato de su Línea Ferroviaria de la Costa Este para reducir costos y redefinir responsabilidades. Kenia modificó las condiciones de pago de su ferrocarril de ancho estándar para aliviar la presión. En ambos casos, la reestructuración no eliminó la deuda, pero hizo más manejable su pago y aclaró quién tenía el control operativo. Esa parece ser la dirección que busca Indonesia.
Funcionarios chinos han expresado su disposición a cooperar para estabilizar Whoosh, conscientes de que el proyecto es un escaparate de la iniciativa de la Franja y la Ruta. Pekín tiene pocos incentivos para empujar a un socio hacia una crisis. Indonesia también se beneficia de un resultado constructivo que preserve el servicio, proteja a sus empresas estatales y evite una exposición fiscal innecesaria.
Cuestiones de gobernanza y transparencia
El debate financiero va de la mano de las preocupaciones sobre la gobernanza. En 2025, la agencia anticorrupción de Indonesia inició una investigación preliminar sobre presuntas irregularidades en los costos de construcción y la adquisición de terrenos. Los investigadores no han anunciado cargos formales. El escrutinio refleja la magnitud y complejidad de las contrataciones y el interés público en la gestión del proyecto.
Los costos por kilómetro que superan los parámetros internacionales requieren explicaciones claras. Los túneles y el terreno pueden elevar legítimamente los costos. También pueden hacerlo los retrasos que obligan a los contratistas a volver a movilizar recursos y renegociar. La publicación transparente de las órdenes de cambio, las indemnizaciones por terrenos y las reclamaciones de los contratistas ayudaría a recuperar la confianza. La publicación por parte de KCIC de estados financieros auditados también permitiría enriquecer el debate público, al pasar de las estimaciones a los datos verificados.
¿Podría mejorar la viabilidad económica una ampliación?
Indonesia y China se preparan para analizar la ampliación de la línea desde Yakarta hacia Surabaya, lo que crearía un corredor más largo a través de Java. Una ruta más extensa, con más estaciones y una zona de influencia más amplia, podría aumentar la cantidad de pasajeros y respaldar un mayor desarrollo de las áreas cercanas a las estaciones. La ampliación también podría permitir un mejor aprovechamiento de los trenes y las instalaciones de mantenimiento. Algunos funcionarios indonesios sostienen que solo tendría sentido después de reestructurar la deuda actual y aclarar por completo las responsabilidades operativas.
Los negociadores han definido varias prioridades. La gobernanza debe establecer quién se hace responsable de cada aspecto de las operaciones y el mantenimiento. El financiamiento debe reducir la presión sobre KCIC y las empresas matrices sin trasladar toda la carga al Estado. Indonesia quiere conservar la autoridad sobre el desarrollo urbano alrededor de las estaciones. Los protocolos de gestión de riesgos deben abordar los retrasos, los ajustes técnicos y los desafíos de integración. Estas son las condiciones que pueden convertir una inversión ferroviaria de alto costo en un motor del desarrollo regional, en lugar de un lastre para los balances financieros.
Cómo sería el éxito en los próximos 24 meses
El progreso no llegará con un solo anuncio. Lo más probable es que se concrete mediante una serie de medidas: una reestructuración del préstamo con el Banco de Desarrollo de China que modere los pagos a corto plazo; una decisión clara sobre si el Estado asumirá la responsabilidad de las vías y las estaciones mientras el operador paga tarifas de acceso; un subsidio operativo específico, transparente y vinculado a las obligaciones de servicio; un calendario para publicar estados financieros auditados; y un plan para acelerar el desarrollo de las zonas cercanas a las estaciones con capital privado y generar ingresos ajenos a la venta de boletos.
Cada medida reduce la incertidumbre. En conjunto, pueden estabilizar el flujo de caja de KCIC y proteger la salud financiera de KAI y de los demás accionistas indonesios. La relación estratégica con China sigue siendo importante. A ambas partes les interesa contar con un ferrocarril operativo y financieramente viable que muestre tecnología y preste un servicio público.
En resumen
- El costo total del proyecto ronda los 7.200 o 7.300 millones de dólares tras un sobrecosto de 1.200 millones; cerca del 75% se financió con préstamos del Banco de Desarrollo de China.
- El préstamo inicial del Banco de Desarrollo de China tiene un plazo de 40 años, un período de gracia de 10 años y una tasa de interés del 2%; los préstamos adicionales para cubrir el sobrecosto tienen una tasa de alrededor del 3,4%.
- La cantidad de pasajeros y los ingresos por venta de boletos han quedado por debajo de las primeras proyecciones, y KCIC y su consorcio matriz indonesio registraron pérdidas importantes en 2024 y a comienzos de 2025.
- KAI, el mayor accionista indonesio, ha absorbido la mayor parte de las pérdidas y advirtió que podría convertirse en una bomba de tiempo si no se estabilizan las finanzas.
- Indonesia aceptó en 2023 una garantía gubernamental limitada para la nueva deuda, lo que desdibujó los límites entre las obligaciones empresariales y soberanas, pese a que la estructura se planteó como un acuerdo entre empresas.
- Entre las opciones de política figuran renegociar los préstamos, separar la infraestructura de las operaciones, brindar apoyo operativo específico y acelerar el crecimiento de los ingresos ajenos a la venta de boletos.
- Funcionarios chinos han expresado su disposición a cooperar, e Indonesia busca renegociar las condiciones antes de avanzar con una ampliación propuesta hacia Surabaya.
- El escrutinio de la gobernanza ha aumentado: la KPK inició una investigación preliminar sobre los costos y las prácticas de adquisición de terrenos, y hay llamados a publicar información financiera más transparente.



