Un mercado transformado por los vehículos eléctricos
Durante décadas, los fabricantes de automóviles extranjeros entraron en China mediante empresas conjuntas que compartían conocimientos de producción y generaban beneficios fiables. El intercambio fluía principalmente de Occidente a Oriente. Esa dinámica se ha invertido. A medida que la electrificación, el software y los rápidos ciclos de producto transforman el mercado, los fabricantes multinacionales buscan ahora socios chinos para aprender, desarrollar conjuntamente y avanzar más rápido. La transferencia de tecnología ya no es una expresión tabú en las salas de juntas. Es un plan de supervivencia para el mayor mercado automotor del mundo.
Contenido
- Un mercado transformado por los vehículos eléctricos
- Por qué las marcas extranjeras perdieron terreno
- La nueva estrategia: equipos y socios locales
- Investigación y desarrollo locales y nuevas estructuras de decisión
- Alianzas tecnológicas para automóviles inteligentes
- Cadenas de suministro arraigadas en China
- Qué cambia en las fábricas
- ¿Pueden la seguridad y la confianza en la marca seguir vendiendo automóviles?
- Retirarse, expandirse o exportar
- La política y el comercio transforman la competencia
- Cómo se mide hoy el éxito
- Puntos clave
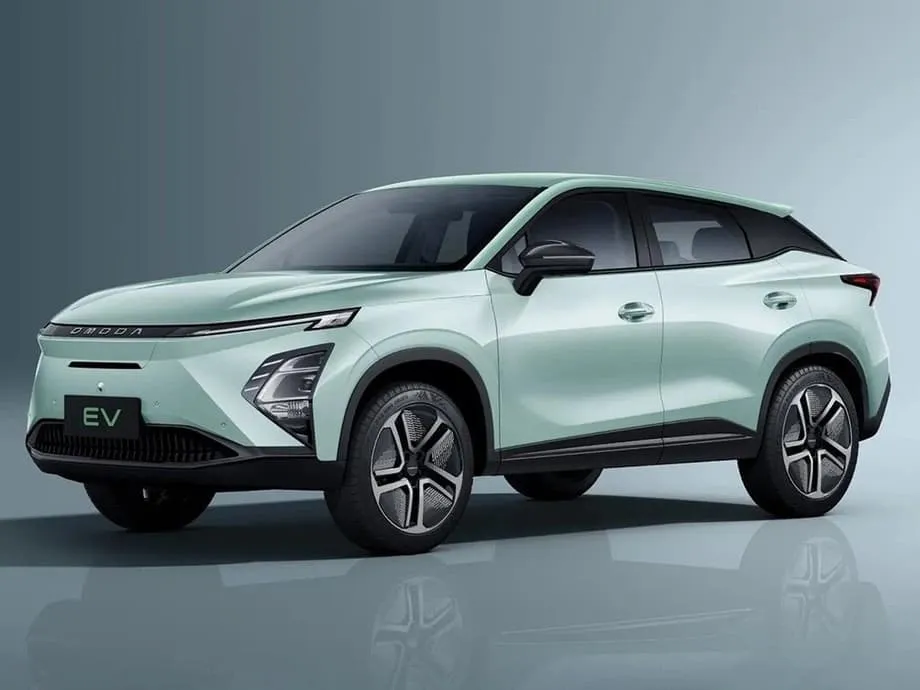
Las cifras cuentan la historia. En los últimos años, las marcas nacionales ganaron terreno gracias a los vehículos de nuevas energías, una categoría que incluye modelos eléctricos de batería, híbridos enchufables y de pila de combustible. Los datos de la Asociación China de Fabricantes de Automóviles (CAAM, por sus siglas en inglés) muestran que las marcas locales captaron cerca del 69 por ciento de las ventas de automóviles de pasajeros durante los primeros cuatro meses de 2025, frente a aproximadamente el 38 por ciento en 2020. En el mismo período, los vehículos de nuevas energías representaron cerca del 49 por ciento del total de las ventas de automóviles de pasajeros, una transformación que llegó más rápido de lo que esperaban muchos grupos extranjeros.
Las marcas extranjeras, que antes eran la opción predeterminada en las grandes ciudades, ahora afrontan una reducción de su cuota de mercado, que este año cayó a niveles de entre poco más del 30 y mediados del 30 por ciento, según el mes y la forma de contabilizar las ventas. Los compradores chinos esperan servicios conectados, actualizaciones frecuentes de software y sistemas avanzados de asistencia a la conducción. La competencia en precios es implacable. Las empresas que prosperaron con ciclos de producto de varios años e ingeniería centralizada ahora tienen que seguir el ritmo de un mercado que evoluciona como la electrónica de consumo.
Por qué las marcas extranjeras perdieron terreno
La velocidad es el primer desafío. Los fabricantes chinos han reducido los plazos de desarrollo de los modelos para el mercado masivo a unos 18 o 20 meses. Muchos grupos tradicionales todavía tardan cerca de 40 meses desde la concepción hasta la llegada a los concesionarios. Un ciclo más corto permite a las empresas nacionales ofrecer diseños y funciones nuevos al ritmo de las aplicaciones móviles, mientras las marcas extranjeras lidian con plataformas globales, cadenas de proveedores más largas y complejos procesos internos de aprobación.
El costo es el segundo. Producir automóviles eléctricos en China cuesta menos que fabricar modelos importados comparables o modelos ensamblados localmente que dependen de componentes extranjeros. Los analistas calculan que los fabricantes chinos tienen una ventaja de cerca del 35 por ciento en costos de producción, gracias a la escala en baterías, motores y electrónica de potencia, así como a las densas redes locales de proveedores. Los principales fabricantes de baterías y los proveedores de materiales se encuentran a pocos minutos de las plantas de ensamblaje. Esa concentración, junto con las lecciones aprendidas sobre ingeniería de bajo costo, permite a las marcas locales resistir las guerras de precios y resulta muy perjudicial para sus rivales internacionales.
La adecuación del producto es el tercer factor. Los consumidores chinos valoran las experiencias digitales integradas, no solo la potencia del motor. Los automóviles son ahora computadoras sobre ruedas, con aplicaciones integradas, asistentes de voz en mandarín y sistemas de asistencia a la conducción adaptados a las ciudades y al tráfico denso. Las frecuentes actualizaciones inalámbricas mantienen las funciones al día. Muchos modelos extranjeros lanzados en China durante los últimos tres años quedaron rezagados en interfaces hombre-máquina, contenido local y sistemas de asistencia a la conducción adaptados a las carreteras chinas. A medida que se redujo la brecha en funciones inteligentes, los compradores empezaron a priorizar el valor por encima de la marca.
También cambió la percepción de los precios en China. El prestigio de las marcas prémium sigue siendo importante, pero los compradores comparan la seguridad, la autonomía, la velocidad de carga y el software en listas de opciones que incluyen BYD, Geely y marcas nuevas, junto con nombres importados. Cuando los precios bajan rápidamente en distintos segmentos, incluso las marcas de alta gama ven cómo sus clientes optan por modelos más económicos o posponen las compras a la espera de otro cambio de precios o de una alternativa local mejor equipada.
La nueva estrategia: equipos y socios locales
Los fabricantes de automóviles extranjeros están creando organizaciones en China para China. El objetivo es sencillo: diseñar en China, desarrollar la ingeniería en China, comprar en China y lanzar productos en China al ritmo del país. Para ello hace falta más que una empresa conjunta que se limite a estampar metal. Implica dar autoridad real, presupuestos y capacidad de decisión sobre los productos a los equipos locales, y recurrir después a socios tecnológicos chinos para cerrar brechas en software, conducción autónoma y costos.
Investigación y desarrollo locales y nuevas estructuras de decisión
Las marcas internacionales están ampliando sus centros de investigación en Shanghái, Shenzhen y Hefei, y trasladando a China a altos responsables de producto. Varios grupos han cambiado sus estructuras de decisión para que sus unidades en China controlen la definición de los productos, las arquitecturas digitales y la selección de proveedores para los modelos vendidos en el país. En la práctica, esto convierte a China en una operación integral, en lugar de un puesto de fabricación. Los ingenieros locales escriben el código de los sistemas de cabina y de asistencia a la conducción, hacen pruebas con mapas y datos viales chinos, y mejoran las interfaces de usuario mediante grupos de discusión en Chengdu y Guangzhou. Los plazos de lanzamiento de los vehículos, antes definidos por las sedes globales, ahora los fijan los responsables en China, que compiten directamente con los calendarios de lanzamiento de BYD y Geely.
Alianzas tecnológicas para automóviles inteligentes
Las alianzas con empresas tecnológicas chinas se han vuelto esenciales. Un importante grupo europeo está desarrollando conjuntamente sistemas de asistencia a la conducción y controladores de dominio con una destacada empresa china de chips para robótica. Otro formó una alianza con una marca china prémium de automóviles eléctricos para acelerar el desarrollo de un vehículo utilitario deportivo eléctrico para China. Los fabricantes japoneses están integrando servicios en la nube e inteligencia artificial de grandes plataformas chinas de internet para personalizar la navegación, el control por voz y el sistema de entretenimiento a bordo. Una marca alemana de alta gama está creando un sistema operativo específico para China con proveedores locales de software y fabricará en el país nuevos modelos eléctricos con esa plataforma. Una conocida marca prémium de un grupo europeo lanzó una submarca exclusiva para China en cooperación con un fabricante estatal para acelerar la llegada de modelos eléctricos. Todas estas iniciativas apuntan al mismo objetivo: cerrar la brecha de software mediante la colaboración con las empresas que ya establecen los estándares para los usuarios chinos.
Cadenas de suministro arraigadas en China
El contenido local aumenta rápidamente. Siempre que es posible, las baterías, los motores, los inversores, los sistemas lidar, las cámaras y los chips de alto rendimiento se adquieren a proveedores chinos. Esto reduce los costos y mejora la logística, además de disminuir la exposición a los controles a la exportación de semiconductores y materiales para baterías. También facilita el cumplimiento de las normas. Las reglas chinas sobre seguridad de los datos de los vehículos y cartografía exigen que los datos se procesen en el país y que se trabaje con socios autorizados. Las marcas extranjeras están construyendo centros de datos y asociándose con proveedores de mapas con licencia para que los sistemas de asistencia a la conducción sean legales y fiables en el denso tráfico urbano. Cuanto más se arraiga la cadena de suministro en China, más margen de maniobra ganan las empresas en precios y velocidad.
Qué cambia en las fábricas
La localización no se limita al software. También están cambiando las plataformas y las plantas. Algunos modelos extranjeros ya utilizan arquitecturas desarrolladas por socios chinos. Un reciente sedán eléctrico de una marca japonesa en China utiliza la plataforma de su socio local, lo que permite compartir baterías, motores y componentes electrónicos con una gama china ya existente. Esto reduce en meses el tiempo de desarrollo y permite acceder de inmediato a descuentos de proveedores. El diseño interior, el ajuste de la suspensión y la calibración de seguridad todavía pueden conservar el sello de la marca extranjera, mientras que el hardware principal se convierte en un activo compartido fabricado a gran escala.
Se está dando un nuevo uso a la capacidad ociosa. A medida que las empresas conjuntas pierden terreno en los modelos de combustión, varias marcas extranjeras están convirtiendo sus plantas chinas en bases de exportación para América Latina, Oriente Medio y el Sudeste Asiático. Esta estrategia mantiene las fábricas en funcionamiento y ofrece a los planificadores globales de producto una protección frente a las fluctuaciones arancelarias. También plantea a las marcas extranjeras nuevas preguntas sobre calidad, normas de homologación y redes de servicio en los mercados de destino. La localización en China puede convertirse en localización para el mundo si las líneas de exportación se adaptan a varios marcos regulatorios.
¿Pueden la seguridad y la confianza en la marca seguir vendiendo automóviles?
Las marcas extranjeras conservan un activo duradero en China. Muchos compradores todavía asocian los nombres internacionales con la protección en caso de choque, el ajuste del chasis y una fiabilidad predecible. Esa ventaja podría ser más importante a medida que los reguladores endurecen las normas de seguridad de las baterías e investigan los sistemas avanzados de asistencia a la conducción tras accidentes que recibieron amplia cobertura. Los requisitos para el diseño de los paquetes de baterías y la prevención de la fuga térmica son cada vez más estrictos, y el mercado presta más atención a las pruebas de choque independientes y a los antecedentes de seguridad en condiciones reales.
Varios grupos internacionales aprovechan este momento para destacar la protección de los ocupantes, la ciberseguridad de las funciones conectadas y la estabilidad del valor de reventa. El argumento es práctico. Un automóvil que proteja a las familias, resista los incendios y reciba actualizaciones de software estables puede ofrecer una mejor relación calidad-precio a lo largo de cinco años que una alternativa más barata que se deprecie rápidamente. Si la brecha en las funciones inteligentes sigue reduciéndose, la confianza en la marca y la seguridad pueden recuperar peso en las decisiones de compra, especialmente entre las familias de las grandes ciudades.
Retirarse, expandirse o exportar
La situación de los fabricantes de automóviles extranjeros en China ya no responde a una sola historia. Se perfilan tres estrategias. Algunas empresas se han retirado o reducido sus operaciones tras años de pérdidas y el deterioro de sus redes de concesionarios. Otras redoblan sus esfuerzos con nuevas plataformas eléctricas, centros de investigación ampliados y alianzas más estrechas con empresas tecnológicas chinas. Un tercer grupo está reorientándose hacia las exportaciones y convirtiendo sus fábricas locales en bases para atender mercados en crecimiento fuera de China. La decisión depende de la fortaleza de la marca, el acceso al capital y la disposición a ceder el control a los equipos locales.
El costo de la indecisión está claro. Una importante marca estadounidense que en su mejor momento vendió más de un millón de vehículos en China ahora apenas alcanza una fracción de ese total. Otro gran fabricante estadounidense ha visto caer con fuerza las ventas en China de algunos de sus modelos más conocidos. Un grupo europeo se retiró de su empresa conjunta para fabricar una conocida marca de vehículos utilitarios deportivos. Las empresas alemanas y Toyota han optado por el camino contrario: anunciaron nuevos modelos eléctricos fabricados en China con software y componentes chinos. Las marcas japonesas que avanzaron con lentitud en los modelos totalmente eléctricos están recurriendo a los híbridos enchufables y a socios locales de servicios en la nube y cartografía para acortar distancias mientras amplían sus nuevas plataformas de baterías.
La política y el comercio transforman la competencia
La política comercial está dando forma a los modelos de negocio. Estados Unidos elevó al 100 por ciento los aranceles a las importaciones de vehículos eléctricos de batería chinos. La Unión Europea anunció aranceles adicionales que pueden alcanzar niveles cercanos al 40 por ciento para algunos fabricantes. Esas medidas no impedirán que las marcas chinas lleguen a los consumidores occidentales, pero cambiarán la ruta. Cada vez más empresas chinas construyen o planean construir plantas en Europa, el Sudeste Asiático y América Latina. Un destacado fabricante chino de vehículos eléctricos está construyendo una gran fábrica en Hungría. Otro está ampliando la producción en Tailandia y Brasil. La producción local en esas regiones reduce los costos logísticos y puede mitigar el impacto de los aranceles, a la vez que crea empleos locales y genera buena voluntad política.
Otro cambio poco valorado se está produciendo en los vehículos de combustión. A medida que los compradores nacionales se inclinan por los modelos eléctricos, las empresas chinas exportan millones de automóviles de gasolina a mercados donde las redes de carga todavía son limitadas. Desde 2020, los modelos de gasolina han representado la mayoría de las exportaciones automotrices chinas, y los envíos totales han aumentado de cerca de un millón a más de seis millones de unidades al año. Las marcas chinas están ganando terreno en Europa del Este, América Latina, África y partes de Oriente Medio con sedanes y vehículos utilitarios deportivos a precios competitivos. Esto presiona a las marcas extranjeras fuera de China mientras estas todavía intentan corregir sus problemas en el mercado chino. La reconfiguración obliga a distribuir los recursos de ingeniería, capital y apoyo a concesionarios entre distintos continentes.
Cómo se mide hoy el éxito
Para triunfar hoy en China se necesita un modelo operativo distinto. Los ciclos de producto deben acercarse más a los 24 meses que a los 40. El software debe tratarse como un componente esencial, no como un añadido. Las cabinas necesitan asistentes de voz nativos en chino, servicios de pago y aplicaciones populares. Los sistemas de asistencia a la conducción deben entrenarse con mapas locales y datos sobre el comportamiento vial, y las actualizaciones deben llegar cada mes sin obligar a los propietarios a acudir a los concesionarios. Los componentes de hardware deben ser modulares y compatibles con proveedores chinos de baterías, sensores y computadoras centrales. El objetivo es crear un automóvil que se sienta y funcione como un vehículo chino en su vida digital, pero que conserve el carácter de la marca en el diseño y el comportamiento dinámico.
También hay que reinventar las estrategias de comercialización. Los compradores chinos descubren automóviles a través de plataformas sociales y videos cortos. Las marcas extranjeras están contratando equipos locales de contenido, colaborando con influencers del sector automotor y organizando transmisiones en directo para presentar productos. Los modelos de venta combinan concesionarios tradicionales con canales directos en línea. Las promesas de servicio son cada vez más concretas e incluyen garantías sobre actualizaciones de software, asistencia en carretera y estado de la batería. Los paquetes de financiamiento y seguros se diseñan con socios locales. Algunas marcas incluso exploran alianzas para el intercambio de baterías o la carga rápida, a fin de reducir la ansiedad por la autonomía entre los conductores urbanos. Ninguna de estas medidas garantiza una recuperación. Pero sí devuelve relevancia en un mercado que ahora marca el ritmo de la industria automotriz mundial.
Puntos clave
- Las marcas nacionales han alcanzado cerca del 69 por ciento de las ventas de automóviles de pasajeros en China, mientras que los vehículos de nuevas energías se acercan a la mitad de las ventas totales, según la CAAM.
- La cuota de las marcas extranjeras cayó este año a niveles de entre poco más del 30 y mediados del 30 por ciento, lo que refleja un rápido cambio hacia los vehículos eléctricos e inteligentes.
- Los fabricantes chinos avanzan más rápido, con ciclos de desarrollo de unos 18 a 20 meses y densas cadenas de suministro locales que reducen los costos.
- Los fabricantes de automóviles internacionales están localizando la investigación, las estructuras de decisión y las redes de proveedores, y se asocian con empresas tecnológicas chinas para desarrollar software y sistemas de asistencia a la conducción.
- Algunos modelos extranjeros ya utilizan plataformas de socios chinos, mientras que varias plantas en China se están adaptando para atender mercados de exportación.
- La confianza en la seguridad y la fiabilidad de las marcas sigue siendo un activo para las empresas extranjeras, sobre todo a medida que se endurecen las normas de seguridad de las baterías y los datos.
- Las estrategias divergen. Algunas empresas se retiran o reducen sus operaciones, otras redoblan sus esfuerzos en la producción local y un tercer grupo se orienta a las exportaciones desde China.
- Los aranceles de Estados Unidos y Europa están acelerando la localización de los fabricantes chinos de automóviles en el extranjero, pero no detienen su expansión.
- China exporta grandes volúmenes de automóviles de gasolina a mercados emergentes mientras los compradores nacionales se inclinan por los modelos eléctricos.
- El éxito en China exige ahora ciclos rápidos, software diseñado para el mercado chino, alianzas locales y un modelo de comercialización adaptado a los hábitos digitales del país.