



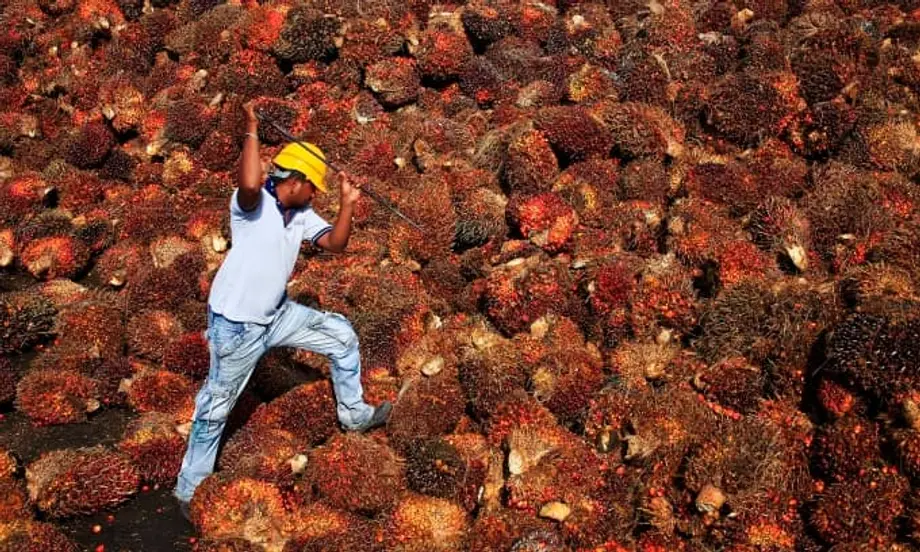
Una fuerte caída tras una década de comercio estable
Malasia busca estabilizar su relación comercial de aceite de palma con China tras una fuerte caída de los envíos este año. Las exportaciones a China disminuyeron casi un 39 por ciento interanual en los primeros diez meses de 2025, según Datuk Seri Johari Abdul Ghani, ministro malasio de Plantaciones y Productos Básicos. El ministro mencionó dificultades logísticas y un cambio en la competitividad de los precios: durante varios períodos del año, el aceite de palma se cotizó por encima del aceite de soja, lo que convirtió a este último en la opción más barata para muchos compradores chinos.
Contenido
- Una fuerte caída tras una década de comercio estable
- Por qué los precios dejaron de favorecer al aceite de palma
- Presiones logísticas y de competitividad
- Qué está haciendo Malasia ahora
- ¿Pueden los acuerdos a largo plazo reducir la diferencia de precios?
- La demanda china y el factor de la soja
- Las políticas y los impuestos determinan las condiciones de competencia
- Perspectivas de precios y escenarios a corto plazo
- Lo que debe saber
China ha sido uno de los clientes más importantes de Malasia durante más de una década y, con frecuencia, ocupa el segundo lugar entre sus mercados, después de India. La magnitud de la reciente caída ha suscitado preocupación en toda la cadena de valor. En declaraciones oficiales también se ha mencionado una disminución de casi el 29 por ciento entre enero y octubre, un recordatorio de que las fechas de corte mensuales y las definiciones de los productos pueden dar lugar a cifras publicadas diferentes. Lo que no está en discusión es la tendencia a la baja en 2025 y la presión sobre la cuota de mercado que enfrentan los exportadores malayos.
Las autoridades malasias han subrayado que se mantendrán la estabilidad de las políticas y la previsibilidad de las normas de exportación. El ministerio se ha puesto en contacto con refinerías, fabricantes de alimentos y empresas comerciales chinas para coordinar expectativas de precios, tendencias de la demanda y planificación del suministro. El objetivo es ofrecer claridad sobre los volúmenes y la calidad y, a partir de esa base, recuperar la confianza en la fiabilidad del suministro de Malasia y en el valor que ofrece.
Por qué los precios dejaron de favorecer al aceite de palma
El aceite de palma suele cotizar con descuento respecto del aceite de soja, una diferencia que le ayuda a ganar cuota en mercados sensibles a los precios. Esa relación se debilitó este año. Los futuros del aceite crudo de palma malayo superaron con frecuencia los 4.000 ringgit por tonelada y, en un momento dado, el aceite de palma se cotizó unos 120 dólares estadounidenses por tonelada por encima del aceite de soja. Cuando el aceite de soja es más barato, los compradores de China, donde ambos aceites compiten directamente, tienden a optar por la soja.
El precio es solo uno de los factores, pero su efecto se propaga rápidamente a lo largo de la cadena de compra. Las refinerías y los productores de alimentos chinos siguen a diario las diferencias de precios, porque a menudo alternan entre mezclas de aceite de palma y de soja en aperitivos, fideos instantáneos, grasas para productos de panadería y aceites de cocina para el hogar. Una prima persistente del aceite de palma llevó a muchos equipos de compras a reducir su consumo y aumentar las compras de aceite de soja.
Varios factores respaldaron los precios del aceite de palma en 2025. El crecimiento de la oferta en el sudeste asiático se vio limitado por la disponibilidad de mano de obra y la antigüedad de las plantaciones, mientras que los programas regionales de biodiésel mantuvieron parte de la producción destinada al consumo interno. Al mismo tiempo, un elevado nivel de procesamiento de soja puede aumentar la disponibilidad de aceite de soja y abaratarlo en relación con el aceite de palma. Cuando se produce esta inversión, la disputa por la cuota de mercado en China suele inclinarse a favor de la soja.
Presiones logísticas y de competitividad
Las autoridades malasias también señalaron dificultades logísticas. La disponibilidad de contenedores, la programación de los envíos y la variación de los costos de transporte pueden reducir o ampliar las diferencias de precios de los productos puestos en destino en los mercados costeros e interiores de China. Cuando los compradores intentan cumplir plazos de entrega ajustados, incluso pequeños retrasos o mayores costos de seguro y almacenamiento pueden inclinar una decisión de compra a favor de un aceite o proveedor competidor.
La competencia con Indonesia, el mayor exportador de aceite de palma del mundo, sigue siendo intensa. Ambos países aplican impuestos a la exportación que varían según los precios de mercado. El impuesto de exportación de Malasia se fija en tramos según el valor del aceite crudo de palma, y las autoridades lo redujeron al 9,5 por ciento a partir de junio para reforzar la competitividad. Indonesia ajustó sus propios impuestos a mediados de mayo y elevó la tasa general, lo que puede modificar los ingresos netos relativos. Estos cambios pueden influir en qué origen resulta más atractivo para las refinerías de Tianjin, Guangzhou o Shanghái en un mes determinado.
También importan los movimientos cambiarios, la composición de los productos y los márgenes de refinación. Un ringgit más débil puede ampliar el margen de maniobra de los exportadores malasios en materia de precios. Las diferencias entre productos refinados y fraccionados, como la oleína de palma RBD utilizada para freír, contribuyen a que varíen los costos de los productos puestos en destino y los márgenes de los compradores. Todos estos factores se suman al precio de referencia de los futuros y a la diferencia entre el aceite de palma y el de soja.
Qué está haciendo Malasia ahora
El Ministerio de Plantaciones y Productos Básicos ha propuesto una solución práctica a la presión sobre los precios. Se alienta a los compradores chinos a negociar directamente con los principales productores malasios y a considerar compromisos de compra por un año. Las autoridades sostienen que asegurar las compras, con volúmenes y calendarios de entrega claros, puede ofrecer mejores precios que las compras al contado y permitir descuentos vinculados a la fiabilidad y al volumen.
Para respaldar esta propuesta, Malasia invitó a un numeroso grupo de compradores chinos a visitar plantaciones, molinos y refinerías a finales de noviembre. Durante tres días, 37 delegados de importantes sectores alimentarios y no alimentarios se reunieron con proveedores malasios, examinaron los controles de calidad y participaron en encuentros empresariales específicos. En conjunto, el grupo representa alrededor de 2,5 millones de toneladas de las necesidades de aceite de palma de China. La visita buscó demostrar la resiliencia de la cadena de suministro, las prácticas de sostenibilidad y la amplitud de las capacidades de Malasia en productos derivados, como oleoquímicos y grasas especiales.
Las autoridades también destacaron su compromiso con políticas de exportación transparentes y previsibles, y con evitar interrupciones para China y otros socios importantes. El ministerio mantiene el diálogo sobre tendencias de precios, desarrollo del mercado y planificación anticipada del suministro, con la intención de convertir esas conversaciones en acuerdos prácticos que recuperen el impulso comercial.
¿Pueden los acuerdos a largo plazo reducir la diferencia de precios?
Los contratos a más largo plazo no cambiarán por sí solos la diferencia entre los precios mundiales del aceite de palma y el de soja, pero pueden ayudar a ambas partes a gestionarla. Un acuerdo de suministro puede agrupar volumen, plazos y calidad en un calendario claro. Esa estructura permite a los productores planificar de forma más eficiente el funcionamiento de los molinos y la logística, y a los compradores cubrir riesgos o promediar costos durante varios meses, en lugar de reaccionar a las variaciones diarias de los futuros.
Las fórmulas de precios pueden vincularse a referencias públicas e incluir descuentos opcionales por mayores volúmenes o plazos de envío más ajustados. Este enfoque distribuye el riesgo, reduce las primas de transporte de última hora y crea un marco para revisar periódicamente los precios si se amplía o se reduce la diferencia entre el aceite de palma y el de soja. También ofrece a las refinerías una base más sólida para planificar el envasado, las mezclas y las promociones minoristas en el mercado interno de China.
Hay ventajas y desventajas. Las compras al contado preservan la flexibilidad y permiten a los compradores aprovechar caídas repentinas de los precios. Los acuerdos de suministro exigen compromiso y cierta planificación de inventarios. El acercamiento del ministerio busca equilibrar esas realidades con una propuesta que ofrezca a los compradores chinos una vía clara para volver al aceite de palma y, al mismo tiempo, dé a los productores malasios pedidos más estables.
La demanda china y el factor de la soja
El mercado chino de aceites comestibles está determinado por su gran industria de procesamiento de soja. El país importa soja de varios orígenes y la procesa internamente para producir harina destinada a la alimentación animal y aceite de soja. Cuando el volumen de procesamiento es alto, suele haber abundante oferta de aceite de soja, lo que presiona los precios y puede convertirlo en una opción económica para fabricantes de alimentos y hogares.
El aceite de palma compite en numerosos segmentos, desde los fideos instantáneos y las grasas para confitería hasta la fritura comercial en restaurantes. Es semisólido a temperatura ambiente, una característica adecuada para ciertos productos de panadería y aperitivos. El aceite de soja suele preferirse para cocinar en el hogar y para elaborar mezclas de aceites embotellados. Cuando el aceite de palma es más barato que el de soja, muchas recetas pasan a usar más aceite de palma. Cuando el aceite de palma tiene un precio superior, ocurre lo contrario. Esta dinámica es fundamental para explicar la caída de las exportaciones malasias a China este año.
Estudios académicos sobre la seguridad de China en el suministro de aceites comestibles sugieren que, a largo plazo, los aceites de palma y de soja funcionan como un sistema complementario. La diversificación reduce los riesgos de suministro, y las mejoras tecnológicas en el cultivo y el procesamiento pueden aumentar los rendimientos y reducir los costos. Para Malasia, la conclusión en materia de políticas es recuperar la ventaja de precio del aceite de palma en la canasta de compras china y ampliar la participación en productos derivados que generen una demanda más estable a lo largo de los ciclos económicos.
Las políticas y los impuestos determinan las condiciones de competencia
Los impuestos y gravámenes a la exportación siguen siendo una herramienta clave. El impuesto de exportación de aceite crudo de palma de Malasia se aplica por tramos y varía según los precios internacionales. El ajuste a una tasa del 9,5 por ciento en junio buscó mantener la competitividad de las ofertas mientras subían los futuros. Las autoridades han indicado que cualquier cambio de política se comunicará claramente al mercado para evitar impactos repentinos en los socios comerciales.
Las medidas de Indonesia también influyen en los flujos comerciales hacia China. Cuando aumentan los impuestos indonesios a la exportación, Malasia puede obtener una ventaja en los productos refinados. Cuando disminuyen los gravámenes indonesios, la escala de Indonesia puede llevar más volúmenes a los mercados sensibles a los precios. Los mandatos de biodiésel de ambos países absorben una parte considerable de la producción y, en ocasiones, respaldan los precios. La interacción de estas políticas es una de las razones por las que los compradores chinos valoran mantener contacto directo con los proveedores y las autoridades malasias.
Las normas de sostenibilidad y trazabilidad siguen influyendo en las políticas de compra de marcas mundiales y grandes fabricantes chinos. Malasia ha promovido la certificación nacional para demostrar que sus prácticas son legales y sostenibles. La visita de los compradores a finales de noviembre mostró los controles desde el campo hasta la refinería, los sistemas de datos y las auditorías a proveedores. Para muchos usuarios finales, la calidad constante y la sostenibilidad documentada pueden ser decisivas cuando los precios son similares.
Perspectivas de precios y escenarios a corto plazo
Las expectativas de precios orientan los planes de compra. El ministro ha dicho que espera que el aceite crudo de palma se mantenga por encima de los 4.000 ringgit por tonelada por razones de seguridad, un nivel observado en las operaciones recientes. Los operadores también informaron que, en algunos momentos de finales de noviembre, los futuros se situaron cerca de los 4.060 ringgit por tonelada. Si los precios del aceite de palma bajan en relación con los del aceite de soja, podría restablecerse el descuento tradicional, lo que daría a los exportadores malasios más margen para defender su cuota en China.
Algunos analistas prevén una caída gradual hasta los 3.733 ringgit por tonelada para finales del segundo trimestre, en un escenario de mayor oferta de aceites competidores y condiciones macroeconómicas menos favorables. Si se concretara, una reducción de los precios del aceite de palma probablemente lo haría más atractivo para las refinerías y los productores de alimentos en China, especialmente para las mezclas y la fritura. La evolución real dependerá del clima en el sudeste asiático, los mercados energéticos, los costos de transporte y las variaciones cambiarias.
Malasia también mira más allá de los volúmenes a granel. El crecimiento de los oleoquímicos, las grasas especiales y los usos energéticos renovables, incluidas las vías de producción de combustible de aviación, podría afianzar nuevas fuentes de demanda. Una mayor colaboración técnica con empresas chinas en formulación y optimización de procesos podría crear nichos de productos menos sensibles a las diferencias de precios a corto plazo. Estos vínculos en las etapas posteriores de la cadena complementan el impulso a los acuerdos de suministro a plazo y a una política coherente, que, según los líderes del sector, son necesarios para recuperar el impulso.
Lo que debe saber
- Las exportaciones malasias de aceite de palma a China cayeron con fuerza en los primeros diez meses de 2025; las cifras citadas indican una disminución interanual de entre el 29 y el 39 por ciento.
- En algunos momentos de 2025, la competitividad de los precios se invirtió: el aceite de palma llegó a cotizar unos 120 dólares estadounidenses por tonelada por encima del aceite de soja, lo que llevó a los compradores chinos a optar por la soja.
- Las autoridades promueven las negociaciones directas y los compromisos de compra por un año, que podrían permitir descuentos y estabilizar los calendarios de suministro.
- A finales de noviembre, Malasia recibió a 37 compradores chinos para visitas y encuentros empresariales destinados a mostrar la calidad, la fiabilidad y la sostenibilidad de su oferta.
- Los impuestos a la exportación siguen siendo una herramienta. Malasia redujo el suyo al 9,5 por ciento en junio para reforzar la competitividad.
- El ministro espera que el aceite crudo de palma se mantenga por encima de los 4.000 ringgit por tonelada a corto plazo, mientras que algunas previsiones apuntan a una posible reducción hacia mediados de 2026.
- El ciclo de procesamiento de soja en China influye en la oferta y los precios del aceite de soja, factores que inciden considerablemente en la sustitución entre el aceite de palma y el de soja.
- Malasia apuesta por el crecimiento de los oleoquímicos, las grasas especiales y las energías renovables para diversificar la demanda, además de los volúmenes de aceites comestibles a granel.



