Un nuevo impulso internacional para el acero chino
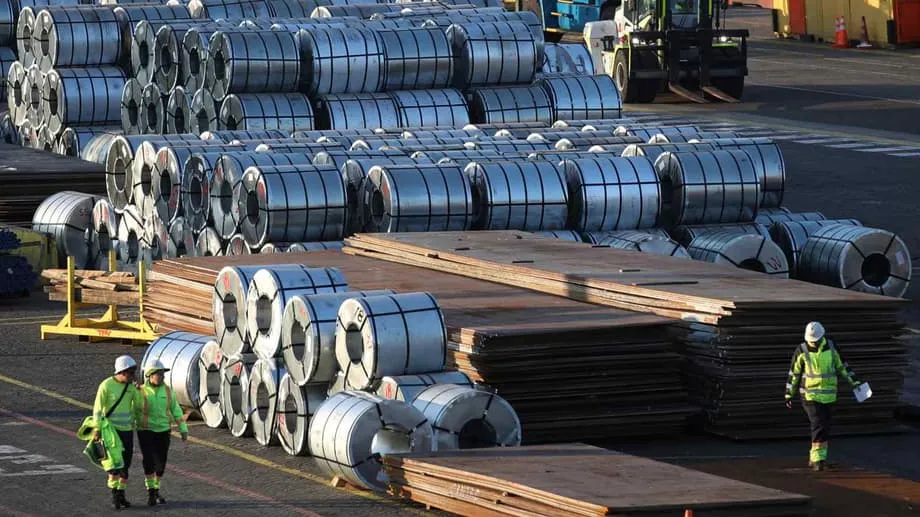
Lo que inquietó al sector siderúrgico de China este año no fue un recorte modesto de la producción, sino la velocidad con que cayó la demanda interna. La debilidad de la construcción inmobiliaria, los presupuestos más ajustados de los gobiernos locales para infraestructura y un ciclo industrial más lento dejaron a las acerías con demasiada capacidad y márgenes cada vez menores. Las exportaciones se dispararon, los precios quedaron bajo presión y los productores comenzaron a acelerar una estrategia que muchos ya habían puesto a prueba durante la última década: construir y comprar activos en el extranjero para encontrar nuevas oportunidades de crecimiento y reducir su exposición a las barreras comerciales.
Contenido
- Un nuevo impulso internacional para el acero chino
- Por qué cae la demanda interna
- Caída del sector inmobiliario y de la construcción
- Emisiones y contexto normativo
- Barreras comerciales y búsqueda de acceso a los mercados
- Dónde invierten los productores chinos de acero y por qué
- Ventajas energéticas y de mineral en Oriente Medio
- Proximidad a los mercados en el Sudeste Asiático y África
- La apuesta por el acero verde
- Riesgos, costos y política
- Qué observar a continuación
- Puntos clave
Este impulso hacia el exterior ahora es más amplio y sofisticado. Las empresas preparan proyectos que combinan nuevas tecnologías con acceso a energía más barata o mejores materias primas. Destacan Oriente Medio y el Sudeste Asiático, junto con algunos proyectos en África y Europa oriental. Este cambio se produce mientras toma forma un nuevo exceso de oferta mundial. El Comité del Acero de la OCDE ha advertido que la capacidad siderúrgica podría llegar a unos 2.550 millones de toneladas métricas a finales de 2025, con un exceso de capacidad superior a los 680 millones de toneladas. Las exportaciones de China superaron los 118 millones de toneladas en 2024 y volvieron a crecer este año, una señal del desequilibrio entre la oferta y la demanda internas.
Las políticas públicas también impulsan el cambio. China ha mantenido estrictos controles sobre la construcción de nueva capacidad en el país y ha fijado límites de producción para gestionar las emisiones. Este año, su mercado nacional de carbono amplió su cobertura para incluir al sector siderúrgico, lo que supone costos de cumplimiento para las acerías que dependen de altos hornos alimentados con carbón. Al mismo tiempo, las normas comerciales se endurecen en destinos clave. El Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la Unión Europea entrará en una fase de pago en 2026, y varias economías han ampliado las medidas antidumping y de salvaguardia. Para muchos productores chinos de acero, la respuesta consiste en invertir capital allí donde la energía, la calidad del mineral o el acceso a los mercados permitan producir acero más limpio y rentable.
Por qué cae la demanda interna
El consumo de acero en China está dominado por la construcción, seguida de la maquinaria, los automóviles y los electrodomésticos. La prolongada caída del sector inmobiliario sigue reduciendo los pedidos de vigas, barras de refuerzo y acero plano utilizados en estructuras y revestimientos de edificios. La inversión en infraestructura no ha compensado la diferencia. Las exportaciones netas superaron de nuevo los 100 millones de toneladas el año pasado, pero esto refleja más la debilidad de la demanda interna que un aumento estructural del consumo mundial. Muchas acerías redujeron los precios para mantener altos los niveles de utilización, lo que redujo sus ganancias y llevó a los equipos directivos a buscar alivio en el extranjero.
Caída del sector inmobiliario y de la construcción
El inicio de nuevas viviendas sigue muy por debajo de los niveles registrados a finales de la década de 2010, y los promotores han tenido dificultades para completar sus proyectos. Las finanzas de los gobiernos locales están bajo presión, lo que limita el alcance de grandes proyectos nuevos, salvo prioridades específicas como la energía y el transporte. Las fábricas, los fabricantes de maquinaria y los proveedores del sector automotor pueden compensar parte de esa caída, pero no lo suficiente para equilibrar las cuentas de las acerías de gran tamaño orientadas a la construcción. El crecimiento de las exportaciones ha ayudado a cambiar la combinación de productos hacia láminas de mayor valor para automóviles y electrodomésticos, pero la competencia es intensa y las diferencias de precios con los rivales se han reducido.
Emisiones y contexto normativo
Las emisiones de dióxido de carbono de China se mantuvieron estables o disminuyeron durante gran parte de los últimos 18 meses, gracias al aumento récord de la energía solar y eólica y a una menor producción de cemento y metales. El acero aún representa una proporción considerable de las emisiones industriales del país, alrededor del 15% según varias estimaciones, por lo que los reguladores están endureciendo las restricciones a las tecnologías más antiguas. La ampliación del sistema nacional de comercio de emisiones para incluir al acero obliga a las acerías a medir y declarar sus emisiones, así como a comprar permisos si superan los niveles de referencia. Esto eleva los costos operativos de la ruta del alto horno y refuerza los argumentos a favor de los hornos de arco eléctrico que reciclan chatarra o del hierro de reducción directa (DRI, por sus siglas en inglés) combinado con hornos de arco eléctrico, sobre todo si los productores pueden reducir el contenido de carbono de su suministro de electricidad o hidrógeno.
Barreras comerciales y búsqueda de acceso a los mercados
El acero chino lleva años enfrentándose a varias capas de medidas de defensa comercial. Estados Unidos mantiene medidas arancelarias para numerosos productos siderúrgicos. La Unión Europea y varias economías asiáticas aplican derechos antidumping y compensatorios para proteger a sus acerías. Cada vez más medidas se aplican ahora a productos derivados, como estructuras o componentes de acero. Los productores han respondido modificando su oferta. Los envíos de productos semielaborados de acero, como los tochos, crecieron rápidamente a principios de 2025 porque a menudo están sujetos a menos medidas comerciales que los productos planos revestidos o laminados en frío. Algunos proveedores optaron por exportaciones indirectas de acero, al vender maquinaria y equipos que lo incorporan.
La otra respuesta consiste en trasladar el lugar de producción. Las empresas chinas han reactivado y modernizado antiguas acerías en el extranjero, o han construido nuevas plantas en lugares donde los aranceles tienen menos impacto y los costos de energía favorecen los métodos modernos. Por ejemplo, una planta siderúrgica serbia fue rescatada en la última década por nuevos propietarios chinos, lo que demostró que las instalaciones en el extranjero pueden obtener apoyo político local y un acceso más fácil a los mercados cercanos. La siguiente ola va más lejos: da prioridad a las regiones donde el producto pueda cumplir futuras normas sobre carbono, no solo evitar aranceles a las importaciones. El CBAM cobrará en función de las emisiones incorporadas en el acero, independientemente de quién sea el propietario de la planta. Esa es una de las razones por las que tantos planes nuevos se centran en el DRI y los hornos de arco eléctrico fuera de China.
Dónde invierten los productores chinos de acero y por qué
Dos regiones atraen la mayor parte del capital. Oriente Medio ofrece gas natural relativamente barato, una demanda industrial en crecimiento y mayores inversiones en el procesamiento de mineral. El Sudeste Asiático ofrece proximidad a los usuarios finales, menores costos logísticos y apoyo gubernamental para los parques industriales. África presenta oportunidades selectivas, a menudo vinculadas a plantas existentes o al acceso a mercados específicos. El elemento común es el alejamiento de los altos hornos alimentados con carbón para adoptar procesos que puedan funcionar con gas, electricidad y, más adelante, hidrógeno.
Ventajas energéticas y de mineral en Oriente Medio
Jinnan Iron and Steel Group invierte en una planta de concentración de mineral de hierro en Sohar, Omán, en asociación con Vale. El plan contempla compromisos totales superiores a los 600 millones de dólares. Jinnan construirá, será propietaria y operará la nueva instalación, mientras que Vale mejorará las conexiones con su planta existente. Se espera que, una vez en funcionamiento, la planta produzca unos 12,6 millones de toneladas al año de concentrado de alta ley, que puede transformarse en pélets y hierro briqueteado en caliente, insumos clave para el DRI y la producción de acero en hornos de arco eléctrico. Está previsto que las operaciones comiencen a mediados de 2027. Vale también desarrolla grandes centros de briquetas en Omán, Arabia Saudita y los Emiratos Árabes Unidos. La combinación de mineral de alta ley y un sistema energético con abundante gas resulta adecuada para los productores que buscan reducir las emisiones de la etapa de producción del hierro.
China Baowu ha desarrollado en el país tecnología de DRI asistida por hidrógeno y respalda en Arabia Saudita un proyecto que combina DRI y horno de arco eléctrico, que puede utilizar gas local al principio y más hidrógeno posteriormente. Shougang, que adquirió experiencia en la construcción de hornos de arco eléctrico en Argelia, impulsa ahora una planta de DRI y horno de arco eléctrico en Kazajistán para aprovechar el mineral de alta ley. Estos proyectos buscan una ventaja estructural: ubican la producción de hierro donde el mineral y la energía son favorables y, después, abastecen a las acerías regionales o exportan hierro semielaborado a plantas de láminas cercanas a los usuarios finales.
Proximidad a los mercados en el Sudeste Asiático y África
En el Sudeste Asiático, los grupos chinos llevan años construyendo capacidad para atender el crecimiento local y reducir el impacto de los aranceles en los mercados de destino. Un ejemplo destacado es Dexin Steel, en Indonesia, que se ha convertido en un proveedor regional clave. Los envíos a mercados como Malasia y Myanmar han aumentado, mientras que la proporción de Vietnam en los envíos de acero chino se ha reducido a medida que subían los aranceles. Varios países han fomentado la producción local para sustituir las importaciones, por lo que han ganado terreno las empresas conjuntas y los proyectos en parques industriales.
En África, las empresas chinas utilizaron sus primeros proyectos como laboratorios de aprendizaje para los hornos de arco eléctrico y la mejora de productos, con el objetivo de abastecer a compradores del norte de África y el Mediterráneo. Las plantas de Argelia y los Balcanes occidentales abastecen la demanda cercana de acero para construcción y productos planos. A medida que estas instalaciones se modernizan, sus propietarios buscan cumplir los requisitos de aplicaciones más exigentes, como las láminas para automóviles, los electrodomésticos y los proyectos energéticos.
La apuesta por el acero verde
Acercar la producción al mineral y al gas es solo una parte de la historia. Muchos proyectos están diseñados para producir hierro y acero más limpios para compradores que priorizan la descarbonización. Las acerías chinas han empezado a vender acero de menores emisiones a clientes europeos, incluidos fabricantes de automóviles y maquinaria. Un productor de la provincia de Hebei informó de un envío de acero procesado con hidrógeno a un comprador italiano en julio, señal de que las primeras pruebas están encontrando clientes. La escala sigue siendo pequeña en comparación con la enorme flota china que funciona con carbón, y la proporción de acero producido en hornos de arco eléctrico no ha aumentado tan rápido como esperaban los planificadores. Aun así, las plantas en el extranjero ofrecen a las empresas chinas una plataforma para dominar procesos más ecológicos y aprender a certificar y vender productos bajos en carbono conforme a las normas del CBAM.
HBIS Group, uno de los mayores productores de acero de China, permite observar este cambio. La empresa ha construido en Hebei una cadena de metalurgia del hidrógeno que conecta un horno de cuba para producir hierro de reducción directa con un horno de arco eléctrico y una línea de colada continua para láminas destinadas a la industria automotriz. Los directivos de la empresa han presentado la ruta del hidrógeno como una forma de reducir la dependencia del carbono fósil en la producción de hierro.
Yu Yong, presidente de HBIS, dijo que el hidrógeno es la fuente de energía definitiva del siglo XXI y que utilizar hidrógeno en lugar de carbono para producir acero puede eliminar la necesidad de combustibles fósiles.
Desde el punto de vista técnico, el proceso es sencillo. El DRI elimina el oxígeno del mineral de hierro sin fundirlo y produce hierro sólido, que después se funde en un horno de arco eléctrico y se convierte en planchones o tochos. Las variables clave son el precio y la intensidad de carbono del gas reductor o del hidrógeno, así como el costo de la electricidad. Cuando esos insumos son limpios y asequibles, la ruta del DRI y el horno de arco eléctrico puede reducir drásticamente las emisiones en comparación con un alto horno. Sin embargo, el suministro de hidrógeno a gran escala sigue siendo limitado y costoso, y la electricidad de la red no siempre es limpia en los países anfitriones. Por eso, los promotores de los proyectos destacan la importancia de diseños flexibles que puedan empezar con gas natural y aumentar gradualmente la proporción de hidrógeno.
El Gobierno de China ha alentado las inversiones más ecológicas en el extranjero y la adaptación de las prácticas empresariales a las normas climáticas mundiales. Los fabricantes de automóviles y las marcas de electrodomésticos empiezan a firmar acuerdos de suministro para obtener acero verde certificado. HBIS, por ejemplo, tiene acuerdos de cooperación con fabricantes internacionales de automóviles para probar y adquirir láminas de menores emisiones. Estos acuerdos aún están en una fase inicial, y los beneficios comerciales siguen dependiendo de las primas que los compradores estén dispuestos a pagar. Si el CBAM encarece las importaciones de altas emisiones, el material producido mediante DRI podría competir en precio una vez establecidos la logística y los procesos de certificación.
Riesgos, costos y política
El exceso de oferta mundial es el principal riesgo. La OCDE advierte que el aumento de la capacidad, sostenido por subsidios y otras prácticas ajenas al mercado en varias regiones, está deprimiendo los precios y reduciendo los rendimientos. Según señalan funcionarios, una quinta parte de los proyectos de acero de bajas emisiones previstos hasta 2027 está en suspenso porque los márgenes se han reducido. Si llega demasiada oferta nueva al mismo tiempo, podría frenar las inversiones en tecnologías verdes que la industria y los gobiernos dicen querer. Las plantas en el extranjero reducen la presión directa sobre el mercado interno de China, pero siguen aumentando la capacidad mundial.
Las tensiones comerciales son otro riesgo. El CBAM aplicará cargos en función de las emisiones incorporadas en el punto de producción, por lo que trasladar un alto horno a otra jurisdicción no evitará el gravamen. Estados Unidos mantiene medidas sobre el acero que pueden endurecerse. Algunos miembros de la ASEAN están elevando las barreras para determinadas categorías de acero con el fin de proteger a las nuevas acerías nacionales. Los gobiernos anfitriones pueden modificar los subsidios a la energía o las normas tributarias, lo que alteraría la economía de los proyectos. Los aumentos bruscos de los precios del gas o las limitaciones de agua podrían complicar los planes de DRI e hidrógeno en Oriente Medio. Muchos destinos también tienen un suministro limitado de chatarra, un insumo esencial para los hornos de arco eléctrico, lo que podría elevar los costos.
La financiación y el capital de trabajo están en el punto de mira mientras los exportadores cambian de estrategia. Nuevos modelos comerciales, incluidos acuerdos de compra y exportación a través de centros portuarios, generan riesgos de liquidez y de contraparte si fluctúan los precios. El aumento de los costos de cumplimiento relacionados con la declaración de emisiones y la certificación de productos exige nuevos sistemas y capacidades en acerías que históricamente competían solo por escala y costos.
Algunas empresas se protegen de los riesgos al pasar a materiales metálicos de mayor valor. China Oriental Group, por ejemplo, ha creado empresas conjuntas con ArcelorMittal para producir acero magnético blando utilizado en vehículos eléctricos y equipos eléctricos. Los gobiernos locales han respaldado estos proyectos con terrenos y conexiones energéticas. La apuesta es que los productos especializados generen márgenes más estables y atraigan una base de clientes menos sensible a las fluctuaciones de los precios de las materias primas que el acero para construcción.
Qué observar a continuación
Varios hitos mostrarán si el impulso internacional da resultados. En Omán, Jinnan y Vale prevén poner en marcha la nueva planta de concentración a mediados de 2027. Los centros de briquetas de hierro de Vale en el golfo podrían sentar las bases de un ecosistema regional de hierro de bajas emisiones, con exportaciones a plantas de productos planos de todo el mundo. En Arabia Saudita y Kazajistán, los proyectos de DRI y hornos de arco eléctrico respaldados por grupos chinos pondrán a prueba la viabilidad de funcionar primero con gas y luego con hidrógeno a medida que aumente el suministro. Conviene observar la prima de los pélets para DRI y el índice de finos de alta ley, ya que la calidad del mineral seguirá siendo un factor central de los costos.
En materia de políticas, el CBAM iniciará su fase de pago en 2026 y se ampliará gradualmente durante la década. Se espera que el mercado de carbono de China amplíe su cobertura y endurezca los niveles de referencia, lo que aumentaría el valor de las rutas más limpias en el país. Las medidas comerciales seguirán cambiando, en especial para los productos semielaborados y las estructuras de acero fabricadas. Dentro de China, el principal factor de la industria es la proporción de acero producido en hornos de arco eléctrico, que dependerá de la disponibilidad de chatarra, los precios de la electricidad y el ritmo de electrificación industrial. En el extranjero, los insumos decisivos son la energía baja en carbono, un suministro fiable de mineral y compromisos de compra a largo plazo por parte de fabricantes de automóviles y empresas constructoras. Si estos factores coinciden, los productores chinos de acero podrían convertir sus proyectos en el extranjero en un complemento duradero para un mercado interno de crecimiento más lento.
Puntos clave
- La demanda interna de China cayó más rápido que la producción, lo que llevó a las acerías a buscar crecimiento en el extranjero.
- La OCDE advierte que el exceso de capacidad mundial podría superar los 680 millones de toneladas a finales de 2025.
- Las exportaciones de China superaron los 118 millones de toneladas en 2024 y volvieron a crecer en 2025.
- El mercado de carbono de China ahora incluye al acero, lo que eleva los costos de cumplimiento para los altos hornos alimentados con carbón.
- El CBAM de la UE cobrará por las emisiones incorporadas a partir de 2026, lo que elevará las exigencias para los exportadores.
- Grupos chinos construyen proyectos de DRI y hornos de arco eléctrico en Arabia Saudita, Kazajistán y varios países del golfo.
- Jinnan y Vale invierten en una planta de concentración de mineral de hierro en Omán, con el objetivo de iniciar las operaciones a mediados de 2027 y producir 12,6 millones de toneladas al año.
- El Sudeste Asiático sigue siendo una región prioritaria: crecen la capacidad de Indonesia y los envíos a Malasia y Myanmar.
- HBIS ha desarrollado una cadena de metalurgia del hidrógeno para producir láminas destinadas a la industria automotriz y ha comenzado a vender acero de menores emisiones a clientes europeos.
- El exceso de capacidad, las tensiones comerciales, las fluctuaciones de los precios de la energía y la escasez de chatarra siguen siendo riesgos clave.