Cómo la IA convirtió la electricidad en el nuevo cuello de botella
La inteligencia artificial está saliendo de los laboratorios para instalarse en enormes conjuntos de computadoras conocidos como centros de datos. El entrenamiento de modelos y el procesamiento de consultas de IA concentran miles de chips de alto rendimiento en un mismo lugar. Estos equipos consumen mucha electricidad y generan calor, lo que exige sistemas de refrigeración industriales. En muchos lugares, la electricidad, y no los algoritmos, se ha convertido en la principal limitación.
Contenido
- Cómo la IA convirtió la electricidad en el nuevo cuello de botella
- Por qué hay demanda de fabricantes chinos de equipos
- Las cifras detrás del auge
- De los transformadores a los equipos de maniobra: qué necesitan ahora los compradores
- De dónde vienen los pedidos
- Qué significa esto para los inversores y los mercados
- Riesgos, cambios en las políticas y controles de calidad
- ¿Puede la oferta seguir el ritmo de la expansión de la IA?
- Lo que debe saber
Las agencias de energía calculan que los centros de datos ya consumen unos 415 teravatios hora de electricidad en 2024, alrededor del 1,5 por ciento del total mundial. En su escenario de referencia, la Agencia Internacional de la Energía proyecta que esa cifra podría casi duplicarse y llegar a unos 945 teravatios hora para 2030. Estados Unidos, China y Europa son hoy los mayores consumidores. Se prevé que Estados Unidos y China por sí solos representen casi el 80 por ciento del crecimiento hasta 2030. La concentración de la demanda pone a prueba las redes locales y exige costosas mejoras.
Los servidores de IA dependen de potentes procesadores gráficos que consumen más energía por bastidor que los sistemas informáticos convencionales. Una mayor densidad de potencia aumenta la necesidad de transformadores, equipos de maniobra, cables, sistemas de protección contra fallas y refrigeración. Muchas empresas de servicios públicos también exigen sistemas de respaldo y almacenamiento de energía en las instalaciones para garantizar la fiabilidad cuando los centros de datos aumentan rápidamente su consumo. El resultado es un rápido crecimiento de los pedidos para las empresas que fabrican los equipos que llevan la electricidad desde las centrales hasta las salas de servidores.
Por qué hay demanda de fabricantes chinos de equipos
Una ola de construcciones relacionadas con la IA coincide con limitaciones geopolíticas y largos plazos de entrega. Las grandes empresas tecnológicas de Estados Unidos siguen comprando a aliados como Japón y Corea del Sur, en lugar de recurrir a proveedores de China continental. Los pedidos pendientes de esas empresas se extienden por varios años, lo que lleva a compradores de otros mercados a buscar entregas más rápidas y precios más bajos en China.
Pierre Lau, estratega de renta variable de China y director de investigación sobre servicios públicos y energía limpia en Asia de Citigroup Global Markets, ha seguido cómo este cambio se transmite a la cadena de suministro de equipos.
«Estados Unidos compra productos de Japón y Corea del Sur en vez de China debido a las tensiones geopolíticas. Ahora, los pedidos pendientes de las empresas japonesas y coreanas se extienden hasta tres años, por lo que las compañías de mercados emergentes recurren a proveedores de China continental».
También sostuvo que el ciclo actual de los proveedores de China continental podría prolongarse mientras la Casa Blanca siga respaldando los ambiciosos planes de grandes inversores en servicios de nube y telecomunicaciones para ampliar la infraestructura de IA.
«[El ciclo alcista se mantendrá] mientras Trump siga al mando».
Los datos de exportación reflejan el auge. En los primeros diez meses del año, China exportó unos 7.300 millones de dólares en transformadores y alrededor de 4.300 millones de dólares en equipos de maniobra aislados en gas de alta tensión, un aumento del 37,8 por ciento y del 28,5 por ciento, respectivamente, frente al mismo periodo del año anterior. En comparación, las exportaciones totales crecieron un 5,3 por ciento.
Las cifras detrás del auge
La presión es más intensa en América del Norte. Según estimaciones del sector, los proyectos de centros de datos podrían provocar un déficit de suministro eléctrico de hasta el 20 por ciento hasta 2028 si la generación, la transmisión y la distribución no se amplían a tiempo. Los planes de inversión de capital de los grandes proveedores de servicios de nube han aumentado con fuerza, y los analistas prevén que la inversión en redes crezca alrededor de un 5 por ciento anual durante esta década. Algunos investigadores pronostican que la demanda de electricidad relacionada con la IA podría multiplicarse por diez para 2026, lo que impulsaría otra fase de crecimiento de la demanda de transformadores y equipos de maniobra.
Los analistas también elevan sus previsiones para China. UBS calcula ahora que la demanda de electricidad del país crecerá alrededor de un 8 por ciento anual entre 2028 y 2030. Según su análisis, unos 2,3 puntos porcentuales corresponderían a los centros de datos de IA; 1,4 puntos, a la manufactura orientada a la exportación; y 1,2 puntos, a la electrificación del transporte y la industria. China prevé añadir entre 5 y 6 gigavatios de capacidad para centros de datos de IA en los próximos tres años, muy por debajo de los 40 a 45 gigavatios que están actualmente en proyecto en Estados Unidos, lo que apunta a un margen para seguir creciendo. UBS espera un nuevo ciclo de inversión de capital en el XV Plan Quinquenal, con un crecimiento anual cercano al 12 por ciento en la inversión en energía, desde las autorizaciones para centrales nucleares y la incorporación de energía eólica hasta la ampliación de las redes y el almacenamiento.
El entusiasmo también se ha extendido a los mercados bursátiles. Las acciones del fabricante de componentes eléctricos TBEA subieron casi un 30 por ciento durante una semana destacada de noviembre, mientras que las del fabricante de equipos solares CSI Solar avanzaron más del 40 por ciento en el mismo periodo. Los inversores están pasando del diseño de chips y el software de IA puro a la infraestructura que hace posible la computación, incluidos la energía, los metales, la refrigeración y el almacenamiento.
De los transformadores a los equipos de maniobra: qué necesitan ahora los compradores
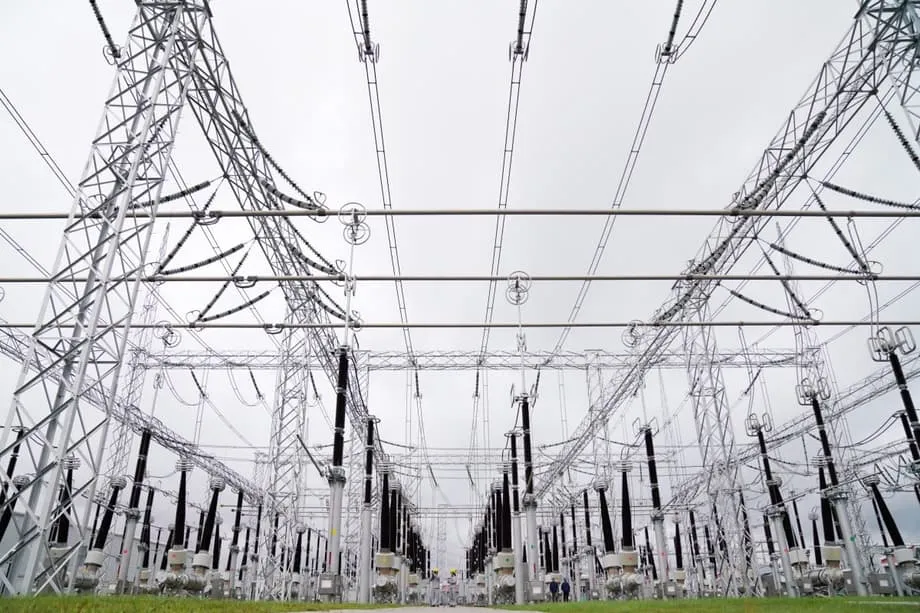
Detrás de los titulares, la lista de compras para una gran instalación de IA abarca una subestación entera y más. Muchos centros necesitan una conexión propia de alta tensión y equipos en las instalaciones que se asemejan a una red eléctrica en miniatura.
- Transformadores de potencia: Elevan la tensión para la transmisión y la reducen para los servidores. Los plazos de entrega pueden ser de muchos meses porque sus núcleos se fabrican con acero eléctrico de grano orientado y las unidades deben superar pruebas rigurosas.
- Equipos de maniobra aislados en gas (GIS): Las envolventes selladas ahorran espacio y mejoran la fiabilidad en zonas urbanas densas o climas extremos. Gestionan corrientes de falla elevadas y permiten maniobrar con seguridad cargas pesadas.
- Corriente continua de alta tensión (HVDC): A medida que crecen los centros de datos, algunas redes utilizan HVDC para transportar grandes bloques de electricidad desde fuentes de generación lejanas. Esto requiere convertidores, sistemas de control y transformadores especializados.
- Equipos de media tensión y unidades de distribución de energía: Distribuyen la electricidad de forma segura en los edificios y entre los bastidores, con sistemas de protección coordinados para evitar cortes.
- Refrigeración y gestión térmica: Los sistemas de enfriamiento, los sistemas evaporativos y la refrigeración líquida mantienen los chips dentro de temperaturas seguras a medida que aumenta la densidad de potencia.
- Sistemas de almacenamiento de energía: Los bancos de baterías absorben picos breves de demanda, responden con rapidez y ayudan a mantener la continuidad del servicio durante las fluctuaciones de la red.
- Cables y conductores: Los cables de cobre y aluminio de gran sección conectan los equipos dentro de las instalaciones y con la red. La expansión de las redes ha impulsado la demanda de aluminio para cables.
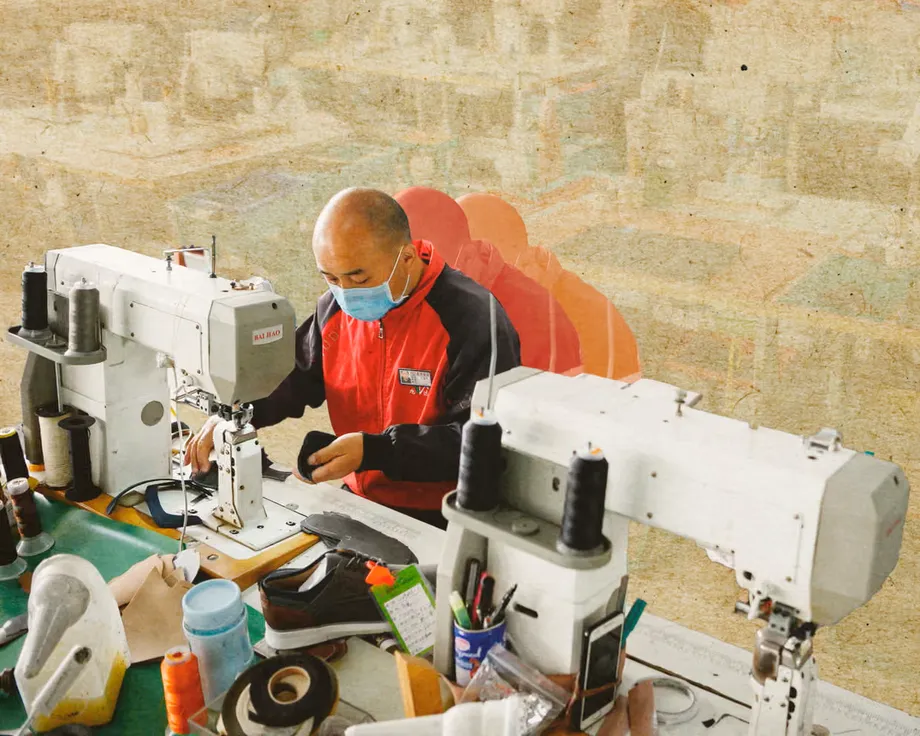
Los fabricantes chinos compiten en muchos de estos productos. Su estructura de costos, escala y experiencia en grandes proyectos de redes nacionales les permiten ofrecer precios agresivos, sobre todo cuando los compradores se enfrentan a largas listas de espera en otros lugares.
De dónde vienen los pedidos
América del Norte es el centro de demanda más visible. Los analistas prevén que, a corto plazo, las empresas de servicios públicos recurran a turbinas de gas para obtener capacidad con rapidez, mientras que a más largo plazo se incorporarán centrales de gas y nucleares, además de amplias mejoras en las redes. La escasez de transformadores se agrava a medida que se retiran antiguas centrales de carbón y gas y aumentan las solicitudes de conexión pendientes.
Los mercados emergentes añaden otra fuente de demanda. Países de América Latina, Oriente Medio y el Sudeste Asiático están construyendo centrales y modernizando sus redes de transmisión para respaldar el crecimiento industrial y la instalación de nuevos centros de datos. Muchos de estos mercados son sensibles a los precios y tienen plazos ajustados, lo que abre oportunidades para los exportadores de China continental.
Los promotores de centros de datos suelen agruparse en lugares con acceso a electricidad barata, conexiones fiables y procesos de autorización favorables. Esto ha atraído proyectos a zonas con centrales hidroeléctricas y nucleares o grandes parques de energías renovables. Las empresas chinas suelen actuar como proveedoras de componentes para contratistas internacionales o como exportadoras directas, y cubren faltantes de transformadores, GIS y cables de alta corriente.
Qué significa esto para los inversores y los mercados
Este cambio también tiene implicaciones para la inversión. A medida que se enfría el entusiasmo por las empresas dedicadas exclusivamente a la IA tras fuertes subidas, cada vez más inversores buscan compañías vinculadas a las cadenas de suministro eléctrico. Entre ellas hay fabricantes de equipos para redes, proveedores de almacenamiento de energía y productores de metales que suministran cobre y aluminio.
China ofrece varias opciones de inversión en empresas cotizadas. La semana en que subieron las acciones de TBEA y CSI Solar puso de relieve esta tendencia. Si la inversión en redes se concreta, los fabricantes de transformadores y equipos de maniobra podrían tener visibilidad sobre sus pedidos durante años. Su capacidad para fijar precios podría mejorar en segmentos donde los plazos de entrega son largos y los requisitos de calidad, estrictos.
Aun así, persisten algunas limitaciones. Las empresas de servicios públicos y los operadores de servicios de nube trabajan con plazos distintos. Se necesitan años para autorizar y construir grandes centrales y líneas de transmisión, mientras que los equipos de centros de datos avanzan en cuestión de meses. Las cotizaciones también seguirán la evolución de las materias primas y cualquier cambio en las políticas de exportación de las grandes regiones consumidoras.
Riesgos, cambios en las políticas y controles de calidad
Las barreras comerciales pueden cambiar los cálculos. Aranceles más altos, normas que exijan comprar productos locales o nuevos controles de seguridad podrían limitar los envíos a algunos mercados. A los gobiernos les preocupa el origen de los equipos instalados en infraestructuras críticas.
La calidad y el cumplimiento de las normas importan tanto como el precio. Los compradores exigen cumplir las normas IEC o IEEE y suelen requerir inspecciones en fábrica, ensayos de tipo y asistencia para la puesta en marcha en las instalaciones. Las garantías sólidas y las redes de servicio son esenciales para los equipos de alta tensión que deben funcionar durante décadas.
Los costos de los insumos son otra variable. El cobre, el aluminio y el acero eléctrico de grano orientado son fundamentales para los transformadores y los cables. Si sus precios suben con fuerza, los márgenes pueden reducirse incluso con una cartera de pedidos sólida. Los proyectos de energías renovables y el crecimiento de los vehículos eléctricos también utilizan esos mismos materiales, lo que puede limitar la oferta.
¿Puede la oferta seguir el ritmo de la expansión de la IA?
La brecha entre la rápida adopción de la IA y la lenta expansión de la infraestructura energética es real. La fabricación de un transformador grande puede tardar entre 12 y 24 meses desde que se realiza el pedido; luego, el transporte y la instalación añaden más tiempo. Ampliar las fábricas requiere nuevos equipos, soldadores capacitados y un suministro constante de acero.
Las mejoras de eficiencia pueden ayudar. Una mayor eficiencia en el uso de la energía en los centros de datos y aceleradores más eficientes pueden reducir el consumo por unidad de capacidad de cómputo. Aun así, en su escenario de referencia, la Agencia Internacional de la Energía prevé que el consumo de los centros de datos crezca más rápido que el de otros sectores hasta 2030, con Estados Unidos y China a la cabeza de la mayor parte del aumento. Esta previsión pone de relieve la necesidad de invertir de manera sostenida en las redes y planificar las compras.
Ya se utilizan soluciones provisionales. Los promotores combinan centros de datos con almacenamiento en baterías para suavizar las variaciones de carga y asegurar el respaldo; añaden generación en las instalaciones, como turbinas de gas o celdas de combustible de óxido sólido, cuando está permitido; y firman contratos de suministro eléctrico con nuevos parques eólicos y solares. Los planificadores de redes están ampliando el uso de corriente continua de alta tensión para transportar grandes bloques de electricidad a nuevos centros de computación. Es poco probable que la capacidad nuclear adicional en Estados Unidos entre en funcionamiento antes de 2028-2030, lo que significa que la presión sobre los transformadores y los equipos de maniobra seguirá siendo elevada durante varios años.
Lo que debe saber
- Los centros de datos de IA están transformando las necesidades de electricidad e impulsando la demanda mundial de transformadores y equipos de maniobra.
- Las exportaciones chinas de transformadores y equipos de maniobra aislados en gas crecieron un 37,8 por ciento y un 28,5 por ciento en los primeros diez meses, por encima del aumento del 5,3 por ciento de las exportaciones totales.
- Según los analistas, los compradores de Estados Unidos prefieren proveedores japoneses y coreanos, cuyos pedidos pendientes se extienden por varios años, lo que lleva a los mercados emergentes a recurrir a proveedores de China continental.
- La Agencia Internacional de la Energía proyecta que el consumo eléctrico de los centros de datos podría casi duplicarse para 2030, y que Estados Unidos y China impulsarían la mayor parte del aumento.
- Las estimaciones del sector apuntan a un posible déficit de suministro eléctrico de hasta el 20 por ciento en Estados Unidos debido a los centros de datos hasta 2028, si la oferta no crece al mismo ritmo.
- UBS calcula ahora que la demanda de electricidad de China crecerá alrededor de un 8 por ciento anual entre 2028 y 2030, y que los centros de datos de IA aportarán 2,3 puntos porcentuales.
- Los inversores están orientándose hacia los equipos eléctricos, el almacenamiento y los metales, y algunas empresas chinas figuran entre las beneficiadas.
- Entre los riesgos figuran los aranceles y los controles de seguridad, los largos plazos de fabricación y las fluctuaciones en los costos del cobre, el aluminio y el acero eléctrico.