Un primer tren, un primer barco y una nueva ruta de suministro
En la costa atlántica de Guinea, un granelero llamado Winning Youth esperaba frente al nuevo puerto de Morebaya con un cargamento pequeño, pero simbólico: casi 10.000 toneladas métricas de mineral de hierro de alta ley, de un intenso color rojo. Días antes, la carga había salido de las remotas tierras altas del sureste en el primer tren que recorrió el ferrocarril transguineano, atravesando cientos de kilómetros de escarpadas cordilleras hasta llegar al mar. Desde allí, inició un largo viaje hacia Asia: unos 11.000 millas náuticas alrededor del cabo de Buena Esperanza, a través del océano Índico y el estrecho de Malaca, antes de virar al norte hacia el mar de China Meridional. Su destino probable es una siderúrgica en China, el mayor productor y comprador de mineral de hierro del mundo.
Contenido
- Un primer tren, un primer barco y una nueva ruta de suministro
- Cómo un sueño estancado se convirtió en un proyecto de 20.000 millones de dólares
- Propiedad, plazos y escala
- Mineral de alta ley y el impulso hacia un acero más limpio
- Los precios y el poder de negociación cambian
- Australia y Brasil enfrentan un nuevo competidor
- Rutas marítimas, pedidos de buques y toneladas-milla
- Qué significa Simandou para Guinea
- En resumen
Este primer envío representa mucho más que una carga de prueba. Marca la apertura de Simandou, el mayor yacimiento de mineral de hierro de alta ley sin explotar del planeta. Con reservas estimadas en miles de millones de toneladas y un contenido medio de hierro que suele superar el 65%, Simandou podría suministrar hasta 120 millones de toneladas al año una vez que alcance su plena capacidad. Esto situaría a Guinea entre los principales exportadores de mineral de hierro, solo por detrás de Australia y Brasil en el comercio marítimo y a la par de algunos de los mayores productores nacionales.
Para China, Simandou aborda una vulnerabilidad de larga data. El país depende en gran medida del mineral importado de unos pocos proveedores, en particular de los productores australianos de Pilbara y de Vale, en Brasil. Al contribuir a financiar, construir y operar la mina, el ferrocarril y el puerto integrados de Simandou, China obtiene una nueva y diversificada vía de suministro de una materia prima estratégica. La ruta es mucho más larga que las 3.500 millas náuticas entre Australia Occidental y Qingdao, pero la calidad del mineral y la estabilidad del suministro a largo plazo son factores de peso para las siderúrgicas chinas que buscan reducir costos y emisiones.
Pocos proyectos mineros han sido tan difíciles de concretar. Sidiki Kone, geólogo que participó en las primeras exploraciones a finales de la década de 1990, recordó el aislamiento de las tierras altas de Guinea, donde los equipos caminaban durante horas por bosques densos para cartografiar afloramientos y localizar puntos de perforación.
Kone dijo que el bosque rodeaba a su equipo por todas partes y se preguntaba: «¿Cómo es posible hacer este trabajo?»
El trabajo resultó posible, aunque avanzó con dolorosa lentitud. Con el ferrocarril ya terminado en medida suficiente para que circulen trenes y el puerto en condiciones de trasladar cargas mar adentro en barcazas hasta grandes graneleros, Simandou por fin pasó de ser una aspiración a una realidad.
Cómo un sueño estancado se convirtió en un proyecto de 20.000 millones de dólares
La historia de Simandou se remonta a décadas atrás. Los geólogos reconocieron su potencial en la década de 1950, cuando Guinea aún era una colonia francesa. Rio Tinto obtuvo derechos de exploración en 1997 y confirmó la existencia de vastos recursos, pero el proyecto se estancó. Los cambios políticos, las disputas legales, las acusaciones de corrupción y la enorme dificultad de construir infraestructura pesada en un interior montañoso retrasaron cualquier posibilidad de exportación. El proyecto se convirtió en sinónimo de potencial desaprovechado.
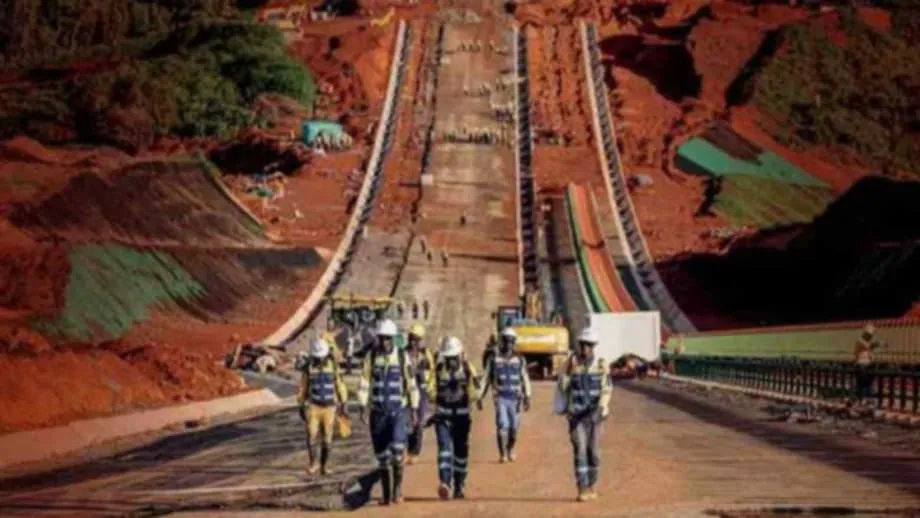
La situación cambió cuando se formó una coalición para construir la infraestructura necesaria. El plan contemplaba un nuevo ferrocarril de carga pesada de más de 620 kilómetros para conectar las minas del sureste con un puerto de aguas profundas en Morebaya, en el Atlántico. Los ingenieros diseñaron 12 estaciones, 206 puentes y cuatro túneles para lo que hoy es el ferrocarril moderno más largo de Guinea. El puerto cuenta con instalaciones para transbordar la carga mar adentro a grandes graneleros de las clases capesize y Newcastlemax, una solución práctica para una costa con poco calado y mareas complejas.
Un día de noviembre, las autoridades de transición de Guinea inauguraron el puerto y el ferrocarril y presentaron el momento como un nuevo comienzo para el desarrollo del país. Según las autoridades, la inversión total en la mina, el ferrocarril y el puerto supera los 20.000 millones de dólares. Empresas estatales chinas, mineras internacionales y el Gobierno guineano comparten la propiedad de las minas y la infraestructura común, en un acuerdo que permitió desbloquear el proyecto tras muchos intentos fallidos. Se prevé que la nueva ruta de exportación, diseñada para transportar hasta 120 millones de toneladas al año, requiera una flota exclusiva. Los analistas calculan que se necesitarían unos 170 buques capesize cuando Simandou alcance su capacidad nominal.
Las navieras chinas han respondido encargando nuevos graneleros y organizando sistemas de transbordo frente a la costa de Guinea. La primera carga de mineral de Simandou se está embarcando mediante barcazas que completan la carga de un granelero de 200.000 toneladas mar adentro. Este método permite que los grandes buques carguen hasta su calado máximo sin necesidad de un muelle de aguas ultraprofundas. El trayecto hasta el norte de China puede durar unos 45 días, lo que cambiará los ritmos comerciales y aumentará las toneladas-milla del mercado de graneles secos.
Propiedad, plazos y escala
Simandou está dividido en dos grandes concesiones. Los bloques del norte, conocidos como bloques 1 y 2, están a cargo de Winning Consortium Simandou, con China Baowu Steel Group como socio clave. Los bloques del sur, 3 y 4, pertenecen a una empresa conjunta que incluye a Rio Tinto Group, Aluminum Corporation of China y el Gobierno de Guinea. Los socios acordaron compartir el ferrocarril y el puerto para limitar el impacto ambiental y evitar la construcción de corredores duplicados en las tierras altas.
El aumento de la producción llevará años. Ya han comenzado a transportarse pequeños volúmenes, pero se prevé que los flujos importantes crezcan a lo largo de 2026. Rio Tinto se ha fijado como objetivo elevar gradualmente la producción de la concesión sur hasta unos 60 millones de toneladas anuales durante varios años. Se espera que la producción conjunta del norte y el sur alcance unos 120 millones de toneladas al año antes de que termine la década, dependiendo del avance de las obras, el clima y el rendimiento operativo. En su punto máximo, ese volumen equivaldría a cerca del 5% del suministro mundial de mineral de hierro y a una proporción de un solo dígito alto del comercio marítimo mundial.
El proyecto ha sufrido contratiempos. Las obras han tenido que afrontar lluvias extremas, condiciones difíciles del terreno y accidentes de seguridad. Aun así, la plantilla de construcción ha llegado a decenas de miles de personas y las obras civiles se han acelerado desde 2021. El resultado es uno de los mayores proyectos integrados de minería e infraestructura emprendidos en África, con posibles beneficios que van más allá de los envíos de mineral.
Mineral de alta ley y el impulso hacia un acero más limpio
La calidad del mineral es lo que distingue a Simandou. Un contenido medio de hierro superior al 65% y un bajo nivel de impurezas permiten que las siderúrgicas produzcan la misma cantidad de hierro líquido con menos coque y energía. En los altos hornos, esto suele traducirse en menos emisiones y mayor productividad. El mineral de alta ley también alcanza un precio superior al del índice de referencia del 62%, una diferencia que tiende a ampliarse cuando las siderúrgicas priorizan la eficiencia y la reducción de emisiones.
Las estrategias de la industria para reducir las emisiones de carbono empiezan a orientar la demanda hacia minerales de mayor ley. Las siderúrgicas europeas están construyendo o planificando módulos de hierro de reducción directa combinados con hornos de arco eléctrico. Estos procesos requieren materias primas de alta ley, como pélets producidos a partir de finos y concentrados de gran calidad. El mineral de Simandou podría abastecer esa demanda, sobre todo si aumenta la capacidad de peletización cerca de las minas o en el puerto, o si se establecen alianzas a lo largo de la cadena de valor.
La dinámica de los precios cambiará a medida que aumenten los volúmenes. Los analistas del mercado prevén que, con el tiempo, la oferta adicional de Simandou presione a la baja el índice de referencia. Algunas proyecciones sitúan el índice del 62% cerca de los 80 dólares altos por tonelada a comienzos de la década de 2030, en escenarios de referencia. En ese contexto, los productores de costos más altos y mineral de menor ley sufrirían presión, mientras que las minas con mineral de alta ley y costos competitivos resistirían mejor. Los costos totales de Simandou son superiores a los de los productores australianos de menor costo una vez incluidos el largo trayecto ferroviario y el transporte marítimo, pero la calidad del mineral puede sostener un precio de venta sólido.
Los precios y el poder de negociación cambian
Los precios del mineral de hierro han fluctuado mucho este trimestre. Los futuros en Dalian y Singapur han bajado desde sus máximos recientes, mientras los operadores sopesan los sólidos envíos a China frente a señales de una demanda más débil. Los analistas esperan que la producción china de hierro líquido disminuya en el corto plazo, lo que indica que las siderúrgicas podrían reducir sus compras de mineral justo cuando se prepara el aumento de la nueva oferta.
Para Pekín, el atractivo estratégico de Simandou va más allá de sumar toneladas. China lleva años intentando reducir su exposición a las fluctuaciones de precios determinadas por un pequeño grupo de proveedores. Creó China Mineral Resources Group para centralizar las compras de muchas siderúrgicas estatales y ha impulsado el uso del renminbi para liquidar más transacciones. Ha habido intercambios tensos con los principales proveedores sobre descuentos, precios de referencia y monedas de los contratos. Un mayor flujo procedente de un proyecto en el que las empresas chinas tienen participaciones importantes cambia la conversación, aunque no determina los resultados en un mercado mundial.
John Coyne, investigador del Instituto Australiano de Política Estratégica, ha estudiado cómo se manifiesta el poder de mercado chino en las materias primas industriales. Describe cómo la concentración de compradores puede inclinar la balanza en las negociaciones cuando la oferta está fragmentada.
Coyne dijo: «Cuando China no tiene un cuasi monopolio, puede controlar el mercado mediante un monopsonio, una situación en la que un solo cliente tiene una importancia abrumadora».
Esta dinámica no elimina la competencia entre proveedores ni garantiza precios más bajos en todos los ciclos. Sí da a los compradores chinos más herramientas, sobre todo si pueden mezclar el mineral de alta ley de Simandou con otros para optimizar costos. A medida que aumente la producción de Simandou, las siderúrgicas chinas tendrán una nueva baza en sus negociaciones con las mineras de Pilbara, en Australia, y con Vale, en Brasil, especialmente en periodos de menor demanda.
Australia y Brasil enfrentan un nuevo competidor
En el sector minero, Simandou ha recibido el apodo de «el verdugo de Pilbara». La etiqueta exagera la situación. Los productores australianos operan minas enormes y consolidadas, conectadas mediante trayectos ferroviarios muy cortos con puertos de aguas profundas orientados hacia Asia. Sus costos totales se encuentran entre los más bajos del sector, a menudo entre 20 y 35 dólares por tonelada para los mayores operadores. En cambio, Simandou debe transportar el mineral 620 kilómetros por ferrocarril antes de llegar a la costa y luego recorrer una distancia marítima hasta el norte de Asia tres veces mayor que la de los cargamentos procedentes de Australia Occidental. Esto eleva el costo total de entrega.
Aun así, Simandou es un competidor serio por la ley de su mineral. En un mercado donde las siderúrgicas valoran las unidades de hierro que reducen el consumo de coque y las emisiones, los materiales con un contenido medio de hierro de entre el 64% y el 67% pueden sustituir parte de las mezclas elaboradas con finos de menor ley. Los productores más expuestos son los que se encuentran en la parte alta de la curva de costos, incluidas algunas minas chinas y operaciones más pequeñas de otros países. La llegada de nuevas toneladas de alta ley presionará los descuentos y las primas en todo el mercado, y estrechará los márgenes donde los costos ya son ajustados.
Para Australia y Brasil, el resultado más probable no es un desplome de su cuota de mercado, sino un cambio en la dinámica de negociación y en los niveles de precios. Los grandes exportadores de Pilbara deberían seguir siendo rentables con precios de referencia más bajos, gracias a su ventaja en costos. El riesgo es mayor para los productores marginales y los proyectos que necesitan importantes inversiones nuevas para mantener la producción. La nueva competencia también complica las decisiones de inversión en proyectos nuevos fuera de África occidental, ya que cualquier previsión a largo plazo deberá tener en cuenta a Simandou a gran escala.
Rutas marítimas, pedidos de buques y toneladas-milla
La ruta entre Guinea y China es larga, y ese solo hecho transformará el transporte marítimo de graneles secos. Si Simandou alcanza los 120 millones de toneladas anuales y desplaza una proporción equivalente de los cargamentos que recorren distancias más cortas desde Australia, el total de toneladas-milla del mineral de hierro podría aumentar alrededor de un 10%. Un cambio de esa magnitud puede reducir la disponibilidad de buques capesize durante años al alargar los viajes de ida y vuelta, aumentar las distancias recorridas en lastre y generar nuevos patrones estacionales, a medida que las condiciones meteorológicas y portuarias de África occidental influyan en los periodos de carga.
Los armadores se están preparando para el cambio. Astilleros y operadores chinos han encargado más graneleros grandes para cubrir los cargamentos previstos desde Guinea, mientras que el sistema de transbordo mar adentro del puerto da flexibilidad a los fletadores para completar la carga hasta el calado máximo de los buques. Los viajes más largos también cambian el cálculo de las emisiones del transporte marítimo, un asunto que cobrará importancia a medida que los reguladores apliquen requisitos de información sobre emisiones y objetivos de intensidad para el transporte oceánico. Al mismo tiempo, el mineral de alta ley puede reducir las emisiones de los altos hornos, lo que complica cualquier evaluación sencilla del efecto climático neto de Simandou.
El riesgo de congestión es otro factor. Un nuevo centro de exportación que abastece rutas de larga distancia suele generar esperas y retrasos por el clima durante los primeros años. El sistema está diseñado para operar a gran escala, con un ferrocarril de carga pesada de doble vía desde el interior y un puerto de gran capacidad. La prueba decisiva llegará cuando los volúmenes superen el flujo inicial y alcancen decenas de millones de toneladas al año.
Qué significa Simandou para Guinea
El impacto interno del proyecto podría ser profundo. Las autoridades guineanas calculan que la expansión de Simandou podría impulsar considerablemente el PIB nacional a mediano plazo; durante la construcción ya se han creado decenas de miles de puestos de trabajo. El Estado tiene una participación no contributiva del 15% en las empresas mineras y de infraestructura, lo que da al Gobierno una parte directa de los ingresos futuros. Las autoridades también prevén utilizar el ferrocarril como eje de una actividad económica más amplia, transportando productos agrícolas y otras mercancías, y explorando opciones para procesar parte del mineral en el país.
Djiba Diakite, portavoz del Gobierno de transición y presidente del comité estratégico Simandou 2040, presentó la inauguración como algo que va más allá de los volúmenes de exportación.
Diakite dijo: «Guinea demostrará que África puede evitar la maldición de los recursos naturales».
Esa ambición será puesta a prueba. Simandou atraviesa una de las regiones con mayor biodiversidad de África occidental, lo que exige una gestión ambiental cuidadosa. La decisión de compartir la infraestructura buscó reducir el impacto de los corredores, pero la construcción y las operaciones siguen planteando riesgos que deben vigilarse. La estabilidad política también es importante. Guinea atraviesa un periodo de transición, con elecciones previstas para pasar del gobierno militar al civil. Los inversionistas, prestamistas y comunidades locales juzgarán el proyecto por la distribución de sus beneficios y la transparencia de su gestión.
Para los países vecinos, el ferrocarril y el puerto abren nuevas posibilidades. Los países sin litoral podrían obtener una salida al mar si hay capacidad disponible, y podrían crecer los servicios industriales en torno al corredor. Los próximos años mostrarán si la visión de un eje económico integrado desde el interior hasta la costa puede materializarse junto con los trenes de mineral de hierro.
En resumen
- Guinea ha comenzado a exportar mineral de Simandou. El primer cargamento viajó desde el interior por un nuevo ferrocarril de carga pesada hasta el puerto de Morebaya.
- Cuando alcance su plena capacidad, Simandou aspira a producir unos 120 millones de toneladas al año, cerca del 5% del suministro mundial de mineral de hierro y una proporción de un solo dígito alto del comercio marítimo.
- La alta ley del yacimiento, a menudo superior al 65% de hierro, permite a las siderúrgicas reducir el consumo de coque y las emisiones, lo que favorece precios más altos.
- El proyecto se divide entre una empresa conjunta de Rio Tinto, Chinalco y Guinea en el sur, y Winning Consortium Simandou, con China Baowu, en el norte. Ambas partes comparten un ferrocarril y un puerto.
- La inversión total en la mina, el ferrocarril y el puerto supera los 20.000 millones de dólares e incluye un ferrocarril de 620 kilómetros e instalaciones de transbordo mar adentro.
- Los compradores chinos obtienen una vía de suministro diversificada, mientras que un organismo de compras centralizadas y el avance hacia la liquidación en renminbi refuerzan su poder de negociación.
- Los analistas esperan que la oferta adicional presione los precios de referencia con el tiempo y afecte especialmente a los productores de costos más altos y mineral de menor ley.
- Australia y Brasil siguen siendo competitivos gracias a sus menores costos y rutas más cortas, aunque la dinámica de negociación cambiará a medida que aumente la producción de Simandou.
- La larga ruta entre Guinea y China aumenta las toneladas-milla, lo que podría reducir la disponibilidad de buques capesize y alterar la estacionalidad del comercio.
- Guinea tiene una participación estatal del 15% y espera que el proyecto genere empleo e impulse el PIB, al tiempo que promete evitar la maldición de los recursos naturales y gestionar los riesgos ambientales.