



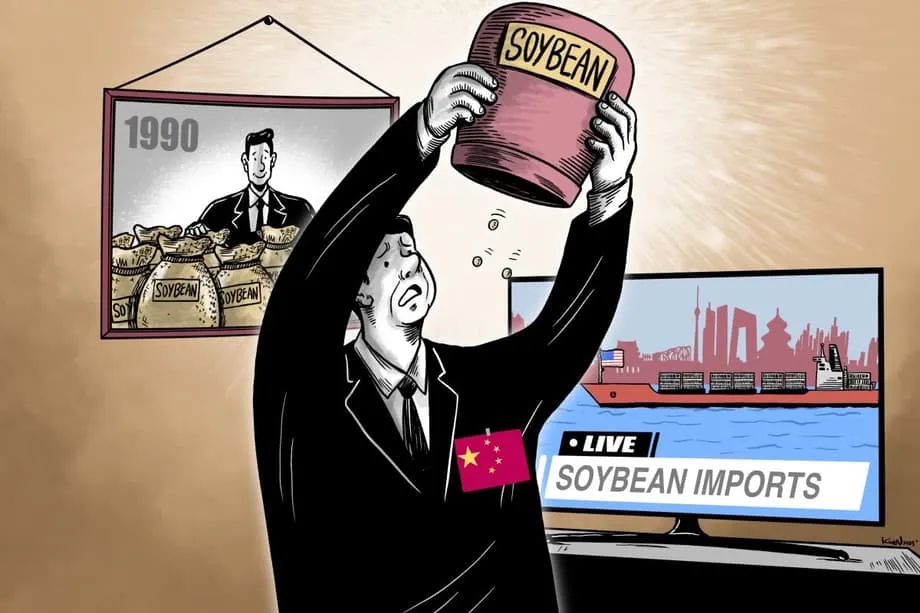
Por qué la soja define ahora la estrategia de seguridad alimentaria de China
La soja ocupa un lugar central en los cálculos de seguridad alimentaria de China y en sus relaciones comerciales más tensas. Este cultivo es la base de la alimentación de cerdos, aves de corral y especies de acuicultura, y aporta una gran parte del aceite de cocina que consume el país. Ese doble papel ha convertido a la soja en un indicador de las prioridades estratégicas de Pekín y en un motivo recurrente de fricción con Estados Unidos. China compra ahora cerca de 100 millones de toneladas de soja al año, aproximadamente el 60 por ciento del comercio mundial, lo que otorga a sus compradores una enorme influencia sobre los precios, las rutas de transporte y las decisiones agrícolas en varios continentes.
Contenido
- Por qué la soja define ahora la estrategia de seguridad alimentaria de China
- Cómo China pasó de exportar a comprar 100 millones de toneladas
- Del ingreso en la OMC al auge de la industria procesadora
- ¿Puede China producir su propia soja a gran escala?
- Cultivos modificados genéticamente, cultivos intercalados y un cambio cauteloso de política
- Por qué los cultivos modificados genéticamente importan para los rendimientos
- Las guerras comerciales reconfiguran las fuentes de suministro y los precios
- La diversificación se extiende a África y Rusia
- África aparece en el mapa
- Resiliencia, reservas y volatilidad de los precios
- Efectos en cadena para los agricultores y el medioambiente
- Qué significa para los consumidores y el mercado mundial
- En resumen
Las últimas señales de Pekín apuntan a una estrategia de largo plazo. Los borradores de propuestas para el 15.º plan quinquenal plantean diversificar las fuentes de importación agrícola y coordinar mejor el comercio con la producción nacional. Una nueva ley de seguridad alimentaria exige la autosuficiencia en cereales básicos e integra la seguridad alimentaria en la planificación económica local. Estas medidas reflejan una realidad sencilla: China no puede cubrir sus necesidades de proteínas sin un flujo estable de soja, pero quiere limitar su exposición a un único proveedor o una sola ruta en periodos de tensión geopolítica y fuertes subidas de los precios de las materias primas.
Cómo China pasó de exportar a comprar 100 millones de toneladas
El cambio se produjo en tres décadas. En los años noventa, China todavía exportaba soja. Tras ingresar en la Organización Mundial del Comercio en 2001, liberalizó las importaciones de soja y fomentó la instalación de grandes plantas procesadoras en la costa, que transforman los granos en harina y aceite. El aumento de los ingresos y el rápido crecimiento del sector ganadero impulsaron la demanda de harina de soja. Las tierras cultivables nacionales siguieron destinándose prioritariamente a cereales básicos como el arroz, el trigo y el maíz. La soja importada, en su mayor parte modificada genéticamente, se destinó a la alimentación animal y al aceite de cocina. Los granos cultivados en el país, a menudo preferidos en sus variedades convencionales, se utilizaron para producir tofu, leche de soja y otros alimentos.
Del ingreso en la OMC al auge de la industria procesadora
Durante la década de 2000, las empresas agroindustriales extranjeras dominaron el comercio mundial de soja. Las subidas de precios de 2003 a 2004 y, de nuevo, de 2007 a 2008 golpearon a muchos procesadores chinos, mientras las empresas extranjeras ampliaban su presencia. Dentro de China, las empresas estatales siguieron caminos distintos. COFCO y Chinatex se asociaron con comerciantes internacionales y se expandieron al ritmo de los ciclos de precios mundiales. Jiusan y Sinograin dieron prioridad al almacenamiento de reservas y al apoyo a la producción nacional. El periodo conocido a menudo como la batalla de la soja sentó las bases de la combinación actual de disciplina de mercado y preocupaciones de seguridad nacional en el sector chino de las semillas oleaginosas.
¿Puede China producir su propia soja a gran escala?
Pekín quiere aumentar la autosuficiencia, pero es difícil ignorar las limitaciones estructurales. China debe alimentar a cerca del 20 por ciento de la población mundial con menos del 9 por ciento de las tierras cultivables y alrededor del 6 por ciento del agua dulce. El rendimiento de la soja por hectárea es menor en China que en Brasil o Estados Unidos, y las explotaciones agrícolas del país son pequeñas en comparación con las de América. Estos factores dificultan ampliar la producción nacional de soja sin sacrificar tierras necesarias para los cereales básicos.
La brecha de rendimiento es amplia. El rendimiento promedio de la soja en China se acerca a 1,99 toneladas por hectárea, mientras que en Brasil y Estados Unidos es de alrededor de 3,38 y 3,4 toneladas por hectárea, respectivamente. Las parcelas agrícolas en China tienen una superficie promedio de unos 0,65 hectáreas, lo que dificulta la adopción de maquinaria moderna y eleva los costos de producción. El Gobierno busca elevar la autosuficiencia en cereales básicos y legumbres a cerca del 92 por ciento para 2033, y sus objetivos internos prevén una caída del 21 por ciento en las importaciones de soja para ese año. El Departamento de Agricultura de Estados Unidos prevé una trayectoria distinta y espera que las importaciones chinas de soja aumenten, en lugar de disminuir, durante la próxima década, lo que pone de relieve lo difícil que será sustituir a gran escala la soja extranjera.
Zheng Fengtian, profesor de la Universidad Renmin que lleva más de dos décadas estudiando la agricultura china, resumió con claridad esta disyuntiva.
China parece necesitar ser autosuficiente en soja, pero en realidad es imposible lograrlo.
Cultivos modificados genéticamente, cultivos intercalados y un cambio cauteloso de política
Pekín está tomando medidas para elevar los rendimientos y mejorar la tecnología de las semillas, pero avanza con cautela. El Ministerio de Agricultura y Asuntos Rurales aprobó recientemente decenas de variedades de maíz y soja modificadas genéticamente tras varios años de pruebas, una decisión sin precedentes en China a esta escala. Los objetivos son claros: aumentar los rendimientos, reducir las pérdidas por plagas y mejorar la estabilidad ante interrupciones del suministro. La mayoría de los granos importados son modificados genéticamente y se destinan a la alimentación animal y a la producción de aceite. Los granos nacionales destinados al consumo humano directo han seguido siendo, en gran medida, convencionales, una tendencia que podría continuar incluso si aumenta la superficie sembrada con variedades modificadas genéticamente.
Por qué los cultivos modificados genéticamente importan para los rendimientos
Las características de resistencia a los insectos y de mayor rendimiento pueden ayudar a reducir la brecha con Brasil y Estados Unidos. Aun así, la comercialización a gran escala llevará tiempo. El escepticismo público, arraigado en antiguos escándalos de seguridad alimentaria y en la desconfianza hacia las nuevas tecnologías, ha frenado su aceptación. Los organismos reguladores intentan responder a esas inquietudes con evaluaciones más estrictas de bioseguridad y normas más claras. Al mismo tiempo, los agrónomos promueven el cultivo intercalado de soja y maíz en las provincias del norte para obtener más soja de las tierras disponibles. El Gobierno también invierte en el desarrollo de variedades tolerantes a la salinidad y la sequía y amplía las tierras agrícolas de alta calidad, pero estas medidas no permitirán producir millones de toneladas de un día para otro.
Las guerras comerciales reconfiguran las fuentes de suministro y los precios
Las fricciones comerciales han desviado repetidamente las compras de China. Durante la disputa arancelaria de 2018, los envíos brasileños se dispararon cuando las cargas estadounidenses perdieron competitividad en precios. La tendencia se ha mantenido en la última ronda de aranceles. En 2024, China importó cerca de 105 millones de toneladas de soja: alrededor del 71 por ciento procedía de Brasil, cerca del 21 por ciento de Estados Unidos y casi el 4 por ciento de Argentina. Los nuevos aranceles de 2025 dejaron fuera del mercado muchas variedades de soja estadounidense, y los compradores chinos recurrieron aún más a los suministros brasileños.
La política ha chocado con el calendario agrícola. La cosecha principal de Brasil se extiende de febrero a mayo, y las exportaciones alcanzan su máximo entre marzo y agosto. En Estados Unidos, la cosecha va de septiembre a noviembre y tradicionalmente cubre parte de las necesidades chinas del cuarto trimestre. Los compradores chinos han adelantado cada vez más sus adquisiciones a Brasil a comienzos del año y luego han recurrido a las cargas estadounidenses como una opción flexible para las reservas o las mezclas de distintas calidades, cuando las negociaciones lo permiten. En ocasiones, tras reuniones de alto nivel, se han anunciado compromisos públicos de comprar grandes volúmenes a Estados Unidos, pero las compras suelen quedar por debajo de lo prometido. En un periodo reciente, las compras chinas sumaron apenas unos cientos de miles de toneladas frente a compromisos de varios millones, lo que demuestra que la diplomacia y los plazos comerciales rara vez avanzan al mismo ritmo.
Funcionarios chinos han intentado tranquilizar a los hogares y a los mercados y asegurarles que el suministro de alimentos del país puede resistir las fluctuaciones arancelarias y los cambios de proveedores.
El suministro de alimentos de China está plenamente garantizado y nuestras reservas son abundantes. Podemos ajustar el abastecimiento entre numerosos socios sin afectar la estabilidad interna.
La diversificación se extiende a África y Rusia
China está diversificando sus opciones. Empresas estatales y privadas están creando vínculos más allá del triángulo tradicional formado por Brasil, Estados Unidos y Argentina. Un ejemplo es Angola, donde una filial de CITIC anunció un plan de 250 millones de dólares para desarrollar hasta 100.000 hectáreas de cultivos de soja y maíz. El proyecto prevé utilizar maquinaria moderna y sistemas de riego, y se espera que cerca del 60 por ciento de la producción se envíe a China. Se están estableciendo acuerdos similares con otros socios africanos y con Rusia, que busca más mercados de exportación agrícola hacia el este.
África aparece en el mapa
Angola cuenta con grandes extensiones de tierras cultivables que están infrautilizadas según los parámetros regionales, y los rendimientos potenciales que anuncian los promotores de los proyectos superan con creces los promedios actuales del África subsahariana. Estas iniciativas prometen empleos, infraestructura y transferencia de tecnología para los países anfitriones, y ofrecen a China un margen adicional de seguridad en el suministro. Aunque tengan éxito, los nuevos proyectos seguirán representando una pequeña parte de las necesidades anuales de China, lo que mantendrá abierta la puerta a los proveedores consolidados de América. El objetivo claro no es sustituirlos, sino diversificar las fuentes teniendo en cuenta la logística, las temporadas y la gestión de riesgos.
Resiliencia, reservas y volatilidad de los precios
Los investigadores que analizan una década de datos comerciales concluyen que las perturbaciones arancelarias y geopolíticas reducen la resiliencia de las importaciones de cereales de China, un concepto que mide hasta qué punto un sistema resiste las perturbaciones, se recupera y se adapta a nuevas condiciones. Durante el conflicto comercial entre Estados Unidos y China de 2018, subieron los precios de importación y su volatilidad, cayeron los volúmenes y se redujo la variedad de fuentes de importación. La guerra entre Rusia y Ucrania añadió más volatilidad, incluso sin restricciones directas al comercio chino. Estas dinámicas llevaron a Pekín a ampliar sus reservas y coordinar la liberación de existencias para amortiguar las subidas de precios.
Los responsables de formular políticas suelen describir tres capacidades importantes para la resiliencia. La resistencia es la capacidad de mantener el flujo de importaciones durante una perturbación. La recuperación es la velocidad con la que los flujos vuelven a la normalidad tras una interrupción. La transformación es la capacidad de diversificar los proveedores y modernizar la logística para reducir el impacto de futuras perturbaciones. China trabaja en las tres áreas, con mayores reservas estratégicas y compras estatales más sólidas, además de relaciones comerciales más flexibles con una gama más amplia de socios. Estas medidas mejoran la estabilidad, pero no eliminan la realidad estructural de que la soja es un producto muy comercializado y está expuesta al clima, a los costos de transporte y a decisiones políticas que se toman fuera de las fronteras de China.
Efectos en cadena para los agricultores y el medioambiente
El giro de China, que se aleja de la soja estadounidense, ha transformado los medios de vida en las zonas agrícolas. Las exportaciones agrícolas de Estados Unidos a China han caído drásticamente durante las escaladas arancelarias, y las ventas de soja han llegado a acercarse a cero en algunos periodos clave de compra. Los analistas calculan que en los últimos años los agricultores estadounidenses han sufrido pérdidas de miles de millones de dólares vinculadas a las barreras comerciales y a las ventas perdidas durante la temporada de cosecha, mientras vuelven a aumentar los pedidos de paquetes de ayuda a medida que crece la presión. El alza de los costos de los fertilizantes, la maquinaria y la mano de obra ha reducido aún más los márgenes y ha dificultado que las explotaciones pequeñas y medianas absorban las perturbaciones. En Estados Unidos preocupa estratégicamente que, una vez que los compradores chinos profundicen sus relaciones con otros proveedores, recuperar la cuota de mercado pueda llevar años.
Brasil ha sido el principal beneficiario de la reasignación de las compras de China. El país ha superado de forma constante las tendencias de exportación anteriores para satisfacer la demanda china, y los agricultores han ampliado la superficie cultivada. Grupos ambientalistas advierten que parte de esta expansión aumenta el riesgo de despejar más tierras en biomas sensibles, incluidas zonas de la Amazonía y del Cerrado. Los exportadores argentinos, favorecidos por cambios tributarios, también han enviado más granos y productos de soja a China. Más allá de la soja, las fricciones comerciales han reconfigurado otros flujos de alimentos. Las exportaciones australianas de carne de res a China aumentaron después de que los reguladores chinos dejaran vencer las licencias de importación de carne de res estadounidense, mientras que el comercio de canola se ha vuelto impredecible: China ha reducido su dependencia de Canadá y estudia aumentar las compras a Australia cuando la situación política y las normas sobre enfermedades vegetales lo permiten. Los costos ambientales y económicos de estos cambios son elevados y desiguales, y repercuten en los mercados mundiales de transporte, fertilizantes y uso de la tierra.
Qué significa para los consumidores y el mercado mundial
Para los hogares chinos, la historia de la soja se refleja en las botellas de aceite de cocina y en los precios de la carne de cerdo, las aves de corral y el pescado de piscifactoría. Cuando se encarece la harina de soja, aumentan los costos de alimentación animal y producir carne resulta más caro. Las grandes reservas de China, la diversificación de sus fuentes de suministro y las compras dirigidas por el Estado han mantenido acotadas las variaciones de los precios internos durante la mayoría de las perturbaciones. Aun así, los cuellos de botella logísticos, las sequías en los países exportadores o los cambios repentinos de política pueden elevar los costos, y esas presiones repercuten en los precios de los alimentos, que reciben mucha atención pública.
El peso de China no tiene comparación en el mercado mundial. Si el país compra antes o después de lo habitual, los precios cambian. Cuando varían los aranceles, se redibuja todo el mapa de los flujos de soja a través de los océanos. La moneda de Brasil, los márgenes de exportación del golfo de Estados Unidos y del noroeste del Pacífico, y las tarifas de transporte en las principales rutas marítimas, todos se ven afectados. En los próximos años, es probable que China aumente la producción nacional de soja mediante mejores semillas y cultivos intercalados, y que siga reforzando sus reservas. Aun así, seguirá dependiendo de las importaciones para cubrir la mayor parte de sus necesidades. El mapa de abastecimiento seguirá ampliándose e incluirá a Brasil, Argentina, Estados Unidos durante ciertas temporadas y nuevos proveedores en África y Rusia. El objetivo es contar con una cadena de suministro estable y flexible que proteja la seguridad alimentaria nacional y evite una dependencia excesiva de un único socio, incluso mientras la política comercial siga siendo volátil.
En resumen
- China compra alrededor de 100 millones de toneladas de soja al año, cerca del 60 por ciento del comercio mundial.
- La dependencia de las importaciones aumentó tras el ingreso en la OMC, a medida que se expandía la capacidad de procesamiento y crecía el consumo de carne.
- La expansión nacional está limitada por la disponibilidad de tierras y agua, el pequeño tamaño de las explotaciones y una amplia brecha de rendimiento con Brasil y Estados Unidos.
- Pekín aprobó nuevas variedades de soja y maíz modificadas genéticamente, pero su comercialización a gran escala será gradual.
- La política busca diversificar las fuentes de importación y coordinar el comercio con la producción nacional, al tiempo que mantiene la autosuficiencia en cereales básicos.
- Brasil es el principal proveedor. La proporción procedente de Estados Unidos ha disminuido durante las escaladas arancelarias, aunque las necesidades estacionales pueden mantener en el mercado algunas cargas estadounidenses.
- Las inversiones en Angola y las alianzas con otros países reflejan el impulso por sumar nuevas opciones de suministro fuera de América.
- Las perturbaciones comerciales reducen la resiliencia de las importaciones y aumentan la volatilidad de los precios, algo que China contrarresta con mayores reservas y fuentes de suministro flexibles.
- Los agricultores estadounidenses y los ecosistemas sudamericanos sienten los efectos del giro de China, con pérdidas económicas y presión sobre el uso de la tierra.
- China seguirá dependiendo de las importaciones de soja, aunque aumente la producción nacional y utilice reservas, tecnología y diversificación para gestionar los riesgos.



