Por qué la debilidad del yen inquieta al won
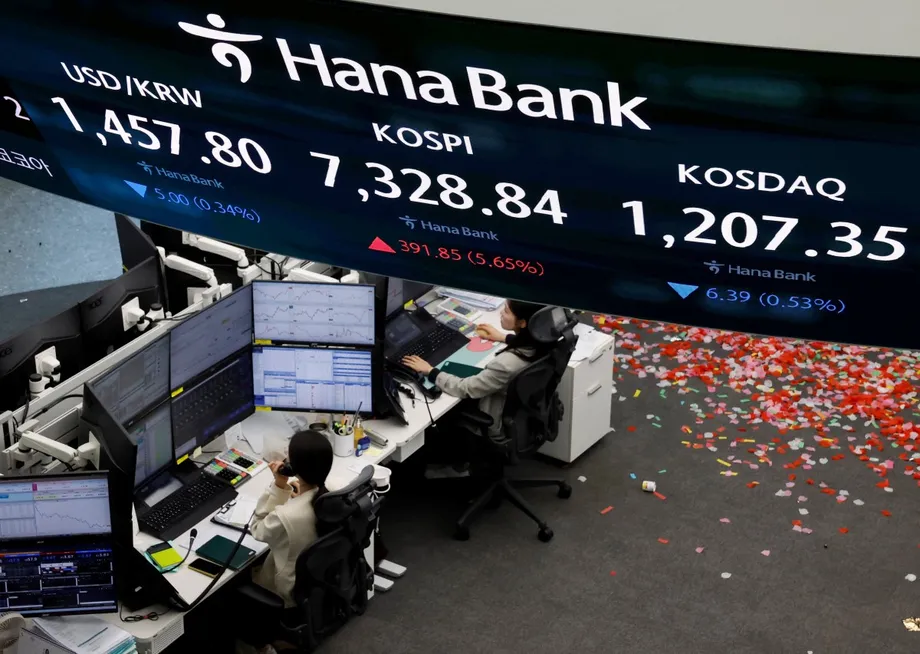
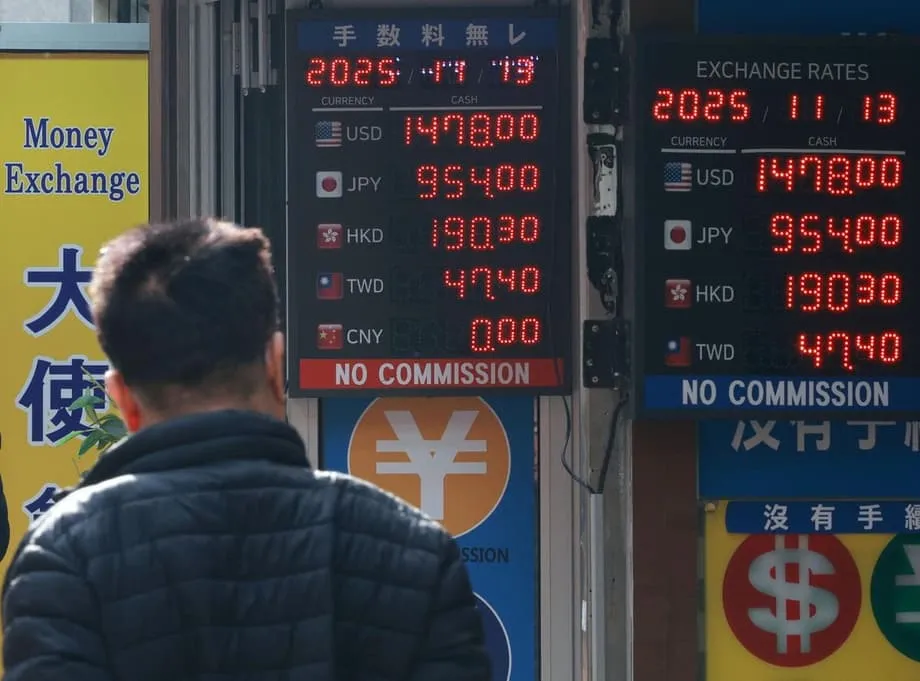
El won surcoreano volvió a estar bajo presión el jueves y, durante la sesión matutina, superó brevemente las 1.470 unidades por dólar estadounidense antes de estabilizarse cerca de 1.467,7. En el transcurso del día llegó a alrededor de 1.475,2, lo que reavivó en las mesas de operaciones las especulaciones de que el mercado podría poner a prueba el nivel psicológicamente importante de 1.480 si las condiciones mundiales no mejoran. Este último movimiento no se produjo de forma aislada. El yen japonés cayó a la zona media de las 155 unidades por dólar, su nivel más bajo en unos nueve meses, y ese retroceso repercutió en las monedas de Asia. Con los rendimientos de Estados Unidos elevados y los inversionistas aumentando sus posiciones largas en dólares en los mercados extraterritoriales, la demanda de la divisa estadounidense ha aumentado en toda la región.
Contenido
- Por qué la debilidad del yen inquieta al won
- Qué está haciendo caer al yen
- Por qué el won suele seguir al yen
- Niveles clave del mercado y límites de la política en Seúl
- Un dólar más fuerte, tensiones de financiación y el contexto regional
- Ganadores y perdedores en Corea cuando se debilita el won
- Cómo influye la dinámica del yen en Japón en la región
- Qué podría estabilizar las monedas
- Puntos clave
Una de las fuerzas en juego escapa en gran medida al control de Seúl. Las expectativas en Tokio de que las nuevas prioridades de política favorecerán el gasto orientado al crecimiento y una normalización gradual de las tasas han mantenido los rendimientos japoneses relativamente bajos. La amplia brecha entre las tasas de Estados Unidos y Japón hace que el yen sea menos atractivo como moneda de reserva y más atractivo como moneda de financiación. Cuando los inversionistas se endeudan en yenes e invierten en activos de mayor rendimiento en otros lugares, aumenta la presión sobre la moneda japonesa. Esos mismos flujos pueden impulsar el dólar frente al won.
La dinámica local también añade presión. Los inversionistas coreanos han aumentado sus inversiones en el extranjero, lo que ha elevado la demanda de dólares a corto plazo. La incertidumbre en torno a grandes compromisos de inversión en el exterior, incluido un paquete de inversión previsto en Estados Unidos, también ha complicado la gestión cambiaria. Los participantes del mercado afirman que es probable que la volatilidad persista si el yen sigue débil, aunque hay varios niveles de soporte cercanos. Los operadores están atentos a los presuntos umbrales de cobertura cambiaria de uno de los mayores inversionistas institucionales de Corea y a las señales del Banco de Corea de que limitará las fluctuaciones excesivas.
Qué está haciendo caer al yen
Cuatro fuerzas suelen marcar la pauta del tipo de cambio entre el yen y el dólar, y en este momento todas apuntan a un yen débil. La primera son los diferenciales de tasas de interés. La Reserva Federal de Estados Unidos mantuvo las tasas altas para moderar la inflación, mientras que el crecimiento ha resistido. Por su parte, el Banco de Japón (BOJ) ha avanzado lentamente hacia una política más restrictiva. Incluso después de abandonar las tasas negativas, la política del BOJ sigue cerca de cero. La amplia brecha favorece las operaciones de carry trade, en las que los inversionistas se endeudan en yenes de bajo rendimiento para comprar bonos y activos de mayor rendimiento en otros lugares. La segunda fuerza es la flexibilización cuantitativa y el control de la curva de rendimientos aplicados anteriormente por el BOJ. Años de compras de bonos del Gobierno dejaron al BOJ con un balance muy amplio y comprimieron los rendimientos internos. Ese legado sigue restando atractivo al yen en un mundo donde otras alternativas ofrecen mayores rendimientos.
La tercera fuerza es el crecimiento. La tendencia de crecimiento de Japón ha sido más débil que la de Estados Unidos, en parte debido a la demografía. Esto reduce las expectativas de un ciclo rápido de endurecimiento monetario por parte del BOJ. La cuarta fuerza es el comercio. El superávit comercial de Japón, antes confiable, se ha reducido debido a la presión de las importaciones de energía, cuyos precios están denominados en dólares estadounidenses. Cuando suben los costos de la energía, el yen puede debilitarse porque el país necesita comprar más dólares para pagar el combustible. En conjunto, estas fuerzas han mantenido débil al yen durante gran parte de este año.
Las señales del nuevo liderazgo de Tokio se suman a esta dinámica. La primera ministra, Sanae Takaichi, ha promovido a asesores que favorecen una política fiscal orientada al crecimiento y un enfoque prudente respecto de las subidas de tasas. Los mercados interpretan esto como una señal de tolerancia hacia un yen más débil, al menos hasta que la caída amenace la estabilidad. Aunque Japón ha intervenido en el pasado para frenar movimientos rápidos, los inversionistas esperan que haya advertencias y un endurecimiento de la retórica antes de cualquier medida a gran escala. El yen marcó recientemente nuevos mínimos frente al euro y está poniendo a prueba niveles de debilidad conocidos frente al dólar.
El ministro de Finanzas de Japón ha reconocido el impacto en los hogares y las pequeñas empresas. Tras destacar la necesidad de estabilidad en el mercado cambiario, la ministra de Finanzas, Satsuki Katayama, describió el aumento de los costos asociado a una moneda débil.
Las consecuencias negativas de la debilidad del yen son cada vez más evidentes.
Esta evaluación franca refleja una realidad que también se observa con claridad en los datos de Japón. Cuando el yen se debilita, las importaciones denominadas en dólares se encarecen para los compradores japoneses, lo que repercute en los precios al productor y, en menor medida, en los precios al consumidor. Las empresas pueden cubrirse frente al riesgo cambiario y absorber parte del costo, lo que limita su traslado a los precios de venta. Sin embargo, una depreciación sostenida dificulta proteger los márgenes y los salarios sin dejar de contener los precios.
Por qué el won suele seguir al yen
El won y el yen suelen moverse juntos. Las dos economías compiten en los sectores automotor, electrónico y de maquinaria. Cuando cae el yen, los exportadores japoneses pueden bajar los precios o aceptar márgenes menores y seguir siendo competitivos, lo que presiona a sus rivales coreanos para que se ajusten. Los inversionistas observan esta rivalidad y tienden a agrupar ambas monedas en una misma cesta. Este atajo de comportamiento puede amplificar los movimientos conjuntos incluso cuando los vínculos fundamentales no son estrechos.
Los datos de correlación reflejan este patrón. La correlación a 90 días entre el yen y el won se ha fortalecido en las últimas semanas y se acerca a 0,58, frente a cerca de 0,21 a finales de marzo, según estrategas del mercado que siguen los pares de monedas de la región. En un horizonte más largo, el won tiene uno de los vínculos más estrechos con el yen entre las monedas de los mercados emergentes de Asia. El cambio de este año llama aún más la atención porque, durante largos periodos después de la pandemia, el won se negoció al unísono con el yuan chino. Cuando el yuan se estabilizó en la segunda mitad del año, la atención volvió a centrarse en el yen.
Las autoridades de Seúl han tomado nota. Las actas de la reunión de política monetaria de octubre del Banco de Corea reconocieron que los participantes del mercado suelen agrupar a Japón y Corea como economías asiáticas similares, independientemente de las diferencias entre sus economías reales o sus vínculos financieros. Esta agrupación importa porque cambia la forma en que los operadores se cubren frente al riesgo. Los gestores de carteras que administran el riesgo regional pueden utilizar el yen, una moneda líquida, como instrumento indirecto para compensar su exposición a otras posiciones en Asia. Cuando se cubren o aumentan su exposición de esa forma, el won puede moverse a la par del yen incluso si los datos internos son sólidos.
Niveles clave del mercado y límites de la política en Seúl
La conversación en el mercado se centra en dos puntos de referencia. El primero es la zona de 1.480 wones por dólar, que actuó como nivel de resistencia durante anteriores episodios de fuertes subidas. Los operadores esperan que los flujos de cobertura aumenten si el tipo de cambio al contado se acerca a esa zona. El Servicio Nacional de Pensiones, uno de los mayores propietarios de activos del mundo, suele gestionar el riesgo cambiario de sus inversiones en el exterior a largo plazo. Cuando los grandes fondos aumentan sus coberturas cerca de un umbral, deben vender algunos dólares y comprar wones para equilibrar sus posiciones. Esto puede frenar una subida hacia un nivel redondo y reducir la volatilidad diaria.
El segundo punto de referencia es la tolerancia del Banco de Corea a las fluctuaciones rápidas. El banco central no fija un nivel determinado, pero tiene el mandato de limitar los movimientos desordenados. Las autoridades pueden moderar los movimientos unidireccionales del mercado mediante operaciones de estabilización o apoyo a la liquidez. El gobernador Rhee Chang-yong ha señalado que actuará si la volatilidad se desvía de los fundamentos económicos.
Estamos preparados para intervenir si detectamos señales de volatilidad excesiva.
Los esfuerzos de coordinación de políticas también son importantes. Una hoja informativa reciente de Corea del Sur y Estados Unidos describió medidas para equilibrar las necesidades de financiación vinculadas a proyectos económicos bilaterales con la necesidad de mantener la estabilidad del mercado cambiario. El documento señaló que no se exigiría a Corea aportar más de 20.000 millones de dólares estadounidenses en ningún año calendario y que haría todo lo posible por conseguir dólares fuera del mercado abierto para reducir la presión. También permitió ajustar los plazos si el mercado se vuelve inestable. Esta orientación reduce la preocupación de que las compras de dólares del sector público vayan a desbordar la liquidez diaria durante periodos de tensión y ofrece a las autoridades opciones para distribuir los flujos en el tiempo.
Un dólar más fuerte, tensiones de financiación y el contexto regional
Más allá de Japón y Corea, gran parte de Asia afronta un dólar estadounidense fortalecido. El crecimiento sostenido de Estados Unidos y la persistencia de la inflación en los servicios mantuvieron elevados los rendimientos de los bonos del Tesoro, y la Reserva Federal ha avanzado hacia los recortes de tasas más lentamente de lo que los inversionistas esperaban. Como resultado, la brecha de rendimientos con Asia sigue favoreciendo a los activos en dólares. Este año, monedas como el yen, el yuan y la rupia han perdido terreno, lo que obliga a los bancos centrales a equilibrar el apoyo al crecimiento con el riesgo de inflación importada.
Las tensiones de financiación a corto plazo añadieron un nuevo factor. Los analistas han señalado una escasez de liquidez en dólares estadounidenses vinculada a cambios en el gasto público y a la fuerte demanda de financiación de las grandes empresas tecnológicas. El uso de la facilidad permanente de reporto de la Reserva Federal ha aumentado en algunos momentos, una señal de que los mercados de efectivo se han estrechado. Las dificultades de financiación rara vez duran mucho y pueden aliviarse cuando se resuelven los cuellos de botella fiscales o los bancos centrales ajustan sus operaciones. Si eso ocurre, se desvanecería parte del impulso mecánico que ha recibido el dólar.
En los mercados coreanos de bonos y acciones, la evolución conjunta ha sido inusual. Los rendimientos de los bonos del Gobierno y el tipo de cambio subieron a la vez, mientras las acciones mostraban resiliencia. Los estrategas atribuyen este patrón a cambios en las expectativas sobre la futura trayectoria del Banco de Corea, más que a tensiones crediticias. A medida que se afianza la confianza en las perspectivas de política monetaria y se calman las condiciones de financiación en dólares a corto plazo, tanto los rendimientos como el tipo de cambio tienden a estabilizarse.
Ganadores y perdedores en Corea cuando se debilita el won
Una moneda más débil puede beneficiar a algunos sectores de la economía coreana. Los exportadores obtienen una ventaja al convertir en wones los ingresos de sus ventas en el extranjero. También pueden ganar competitividad en precios frente a sus rivales. El momento resulta favorable para sectores que atraviesan una recuperación cíclica, como el de los semiconductores. Si suben los precios en dólares de los chips, un won más débil puede amplificar el crecimiento de los ingresos y las ganancias de los grandes fabricantes que venden en todo el mundo.
El costo se refleja en las facturas de las importaciones de energía y alimentos. Corea importa la mayor parte de su combustible, y el petróleo se cotiza en dólares. Un won más débil eleva los costos para las refinerías, las aerolíneas y los hogares. El traslado a los precios al consumidor en Corea depende de muchos factores, como las coberturas cambiarias de los importadores, la competencia entre los minoristas y las políticas del Gobierno. El Banco de Corea busca contener las presiones inflacionarias sin frenar el crecimiento, una tarea difícil cuando la debilidad de la moneda se prolonga durante muchos meses. Si los precios mundiales del petróleo se mantienen dentro de un rango o bajan, el impacto inflacionario de un won más débil será menor y puede predominar el impulso a las exportaciones.
Los estrategas de renta variable sostienen que el contexto importa. Cuando el dólar se fortalece porque los rendimientos de Estados Unidos suben por motivos asociados a un crecimiento positivo, los inversionistas extranjeros suelen recoger ganancias en los mercados asiáticos que han registrado grandes avances en lo que va del año. Esa toma de ganancias puede lastrar el KOSPI y el KOSDAQ. Cuando pasa la escasez de financiación y se moderan las expectativas sobre las tasas, puede regresar el capital extranjero. En ese caso, un won que siga débil puede favorecer a los exportadores sin provocar una venta sostenida de acciones.
Cómo influye la dinámica del yen en Japón en la región
La experiencia de Japón ayuda a explicar por qué los movimientos cambiarios tienen efectos distintos para los productores y los hogares. En los últimos años, las fluctuaciones del tipo de cambio han tenido un impacto más claro en los precios internos, sobre todo en los insumos importados. Los estudios sobre el traslado de las variaciones cambiarias a los precios en Japón muestran que, desde 2021, estas variaciones tienen un vínculo más fuerte con los precios al productor que con los precios al consumidor. Una estimación sitúa el efecto de las variaciones cambiarias en los precios al productor en torno a 0,023 y en los precios al consumidor en cerca de 0,005 durante el periodo de 2021 a 2024. Las estrategias de cobertura, la presión de la competencia y el uso de los márgenes de ganancia como amortiguadores limitan el impacto para los consumidores, pero la capacidad de absorber costos tiene un límite si la depreciación persiste.
Los patrones de facturación del comercio también importan. Gran parte del comercio de Asia se factura en dólares estadounidenses, aunque ninguna de las partes sea de Estados Unidos. Esta práctica, que privilegia al dólar, implica que un yen más débil encarece para los compradores japoneses las importaciones facturadas en dólares y eleva los costos de los insumos, aunque los precios de las facturas de exportación cambien poco. En las exportaciones, las empresas japonesas suelen fijar los precios en la moneda del comprador, lo que puede retrasar o atenuar el efecto de una variación cambiaria en los precios de venta.
La estructura también importa. Hace décadas, la debilidad del yen era claramente positiva para la economía real de Japón porque los exportadores vendían una mayor proporción de bienes fabricados en el país. Ahora, muchos fabricantes japoneses producen a través de filiales en el extranjero. Los beneficios de un yen débil se reflejan más en el turismo receptivo y en el valor, expresado en yenes, de las ganancias obtenidas en el extranjero, mientras que el encarecimiento de las importaciones afecta a más sectores. Esta combinación influye en la competencia en toda Asia. Cuando los productores japoneses deciden defender su cuota de mercado, el entorno de precios se vuelve más difícil para sus pares coreanos.
Qué podría estabilizar las monedas
Hay varias vías para frenar o revertir los movimientos recientes. Una desaceleración del crecimiento en Estados Unidos probablemente haría bajar los rendimientos de los bonos del Tesoro y moderaría el dólar. Se afianzarían las expectativas de recortes de tasas por parte de la Reserva Federal, las operaciones de carry trade resultarían menos atractivas y el yen podría recuperarse. Esto aliviaría la presión sobre el won. Incluso sin temor a una desaceleración del crecimiento, una caída gradual de los rendimientos de Estados Unidos podría moderar la demanda de dólares y reducir la volatilidad.
Un cambio de política en Tokio también sería importante. Si el BOJ señala un ritmo más rápido de endurecimiento monetario o si el Ministerio de Finanzas de Japón interviene para frenar una caída desordenada, el yen podría fortalecerse. La intervención es más eficaz cuando coincide con cambios fundamentales o cuando los movimientos son demasiado rápidos para que los mercados puedan asimilarlos. Muchos inversionistas creen que Tokio presta más atención a la velocidad de la depreciación que a los niveles exactos, aunque las conversaciones del mercado suelen centrarse en umbrales redondos.
En Seúl, unos datos económicos sólidos y una comunicación clara pueden ayudar. El crecimiento de Corea superó las expectativas en el tercer trimestre, la brecha de tasas de interés con Estados Unidos se ha reducido y las exportaciones de semiconductores se están recuperando. Las autoridades también han dejado claro que gestionarán la volatilidad. En las últimas sesiones, las señales verbales y el apoyo operativo ayudaron a que el won se alejara de sus mínimos intradía. La orientación de que las necesidades de dólares del sector público vinculadas a proyectos bilaterales se distribuirán a lo largo del tiempo y se cubrirán mediante fuentes diversificadas fuera del mercado abierto constituye otro factor estabilizador. Con esos apoyos, muchos inversionistas consideran que el nivel de 1.480 será un techo difícil de superar, salvo que vuelva a acelerarse el fortalecimiento mundial del dólar.
Puntos clave
- El won superó brevemente las 1.470 unidades por dólar estadounidense y llegó a alrededor de 1.475,2 durante la sesión antes de cerrar cerca de 1.467,7.
- El yen cayó a la zona de las 155 unidades por dólar, un mínimo de nueve meses, lo que aumentó la presión para que el won se moviera a la par.
- La mayor brecha entre las tasas de Estados Unidos y Japón, las operaciones de carry trade y las expectativas sobre el crecimiento y la política en Tokio mantienen débil al yen.
- La correlación a 90 días entre el yen y el won subió a cerca de 0,58, uno de los vínculos más fuertes entre las monedas de los mercados emergentes de Asia.
- Los operadores siguen de cerca la zona de 1.480, las posibles coberturas de grandes instituciones coreanas y las medidas del Banco de Corea para limitar la volatilidad.
- La ministra de Finanzas de Japón advirtió que las consecuencias negativas de la debilidad del yen son cada vez más evidentes a medida que suben los costos de las importaciones.
- La fortaleza del dólar estadounidense, las tensiones de financiación a corto plazo y la incertidumbre sobre las políticas han amplificado los movimientos de las monedas de la región.
- Un won más débil beneficia a los exportadores y al ciclo de los chips, pero eleva los costos de las importaciones de energía y alimentos y plantea un riesgo inflacionario.
- Entre los factores estabilizadores figuran la reducción de las brechas de tasas entre Corea y Estados Unidos, los datos de crecimiento más sólidos, la distribución gradual de la financiación en dólares del sector público y posibles cambios en los rendimientos de Estados Unidos o la política del BOJ.