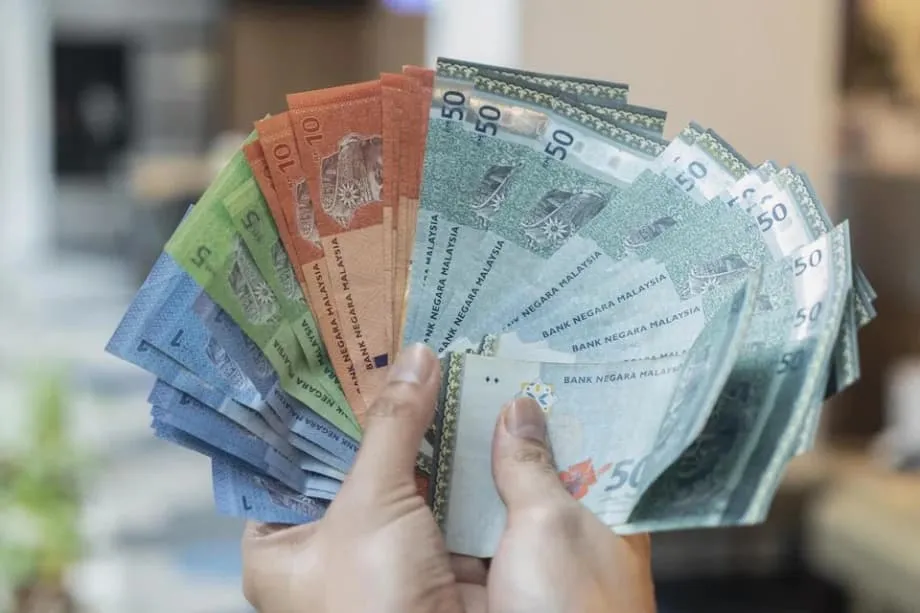
El ringgit sube gracias a una política estable y mejores perspectivas de crecimiento
El ringgit malasio se fortaleció hasta alcanzar su nivel más alto en 13 meses el 7 de noviembre, cuando llegó a cotizar en torno a 4,1720 por dólar estadounidense, después de que Bank Negara Malaysia mantuviera sin cambios su tasa de política monetaria a un día y los inversionistas redujeran sus expectativas de recortes de tasas en el país. El avance coronó una subida acumulada de más del 7 por ciento en 2025 y situó al ringgit a la cabeza de las monedas asiáticas por segundo año consecutivo. La apreciación no se limita al dólar, sino que también abarca varias monedas de la región.
Contenido
- El ringgit sube gracias a una política estable y mejores perspectivas de crecimiento
- Qué impulsa al ringgit
- Menor diferencial de tasas con Estados Unidos
- Mayores reservas y un mercado más líquido
- Conversión de ingresos de exportación y repatriación de ganancias
- Por delante de otras monedas de la región
- Factores externos, aranceles y comercio
- Quién se beneficia y quién se ve perjudicado por una moneda más fuerte
- Qué señales envían las autoridades
- Riesgos que conviene vigilar
- Perspectivas y escenarios
- Puntos clave
Varios factores confluyeron para impulsar este avance. Un dólar estadounidense más débil, la reducción de los diferenciales de tasas de interés, el renovado optimismo sobre las perspectivas de crecimiento de Malasia y la percepción de disciplina fiscal y estabilidad política respaldaron la demanda de activos denominados en ringgit. La postura estable del banco central, junto con las entradas de capital extranjero en bonos en octubre, tras las salidas de septiembre, amplió ese respaldo. El contexto regional también contribuyó. La moneda de Singapur se debilitó después de dos rondas de flexibilización monetaria este año, mientras que la rupia indonesia sufrió presiones por las preocupaciones sobre el déficit fiscal, las ventas de bonos por parte de inversionistas extranjeros y los recortes de las tasas internas.
Las ganancias frente a las monedas vecinas han sido notables. El ringgit alcanzó su nivel más fuerte desde septiembre de 2022 frente al dólar de Singapur y marcó un nuevo máximo frente a la rupia indonesia. La liquidez del mercado interno de Malasia ha mejorado este año, con un volumen diario de operaciones de alrededor de 20.000 millones de dólares estadounidenses, más de un 40 por ciento por encima del promedio de 2020 a 2024. Esa profundidad ha facilitado las operaciones de exportadores e inversionistas, lo que puede reducir la volatilidad intradía y reforzar la confianza.
Qué impulsa al ringgit
El avance de la moneda refleja una combinación de factores globales e internos. El dólar estadounidense ha perdido impulso ante las expectativas de los inversionistas de que la Reserva Federal cambie su política más adelante este año. Al mismo tiempo, el panorama macroeconómico de Malasia parece más estable, con un crecimiento respaldado por la demanda interna, una inflación contenida y un superávit de cuenta corriente. En conjunto, estas tendencias han atraído capital de nuevo hacia los activos denominados en ringgit.
Menor diferencial de tasas con Estados Unidos
El diferencial de tasas de interés suele impulsar los flujos de divisas. Cuando se reduce la brecha entre las tasas de Estados Unidos y las de Malasia, disminuye la ventaja de rendimiento de mantener activos en dólares y los fondos pueden trasladarse a alternativas de mayor rendimiento o más estables. Bank Negara Malaysia mantuvo la tasa de política monetaria a un día (OPR) en 2,75 por ciento en su reunión más reciente. Los mercados confían cada vez más en que la Reserva Federal comenzará a recortar las tasas en diciembre, tras conocerse datos laborales más débiles y caer el índice del dólar estadounidense por debajo de 100. Las expectativas sobre las tasas importan porque modifican los rendimientos relativos y las perspectivas del apetito global por el riesgo.
Malasia no ha tenido que seguir las subidas de la Reserva Federal para defender su moneda. La inflación es moderada y la tasa de política monetaria real es positiva. Esto da margen al banco central para priorizar la estabilidad sin endurecer la política monetaria. Si las tasas de Estados Unidos bajan desde sus niveles actuales mientras Malasia las mantiene estables, el diferencial se reduciría aún más. Ese escenario suele favorecer al ringgit, al mejorar el rendimiento relativo de los depósitos y bonos denominados en esa moneda.
Mayores reservas y un mercado más líquido
Un mercado cambiario más profundo y resiliente ha respaldado la subida. Las reservas internacionales netas aumentaron hasta unos 94.700 millones de dólares estadounidenses a finales de abril, su nivel más alto en aproximadamente tres años. El aumento de las reservas, junto con la reducción de la posición corta neta a plazo del banco central, mejora la capacidad de Malasia para moderar la volatilidad en episodios de tensión global. Los inversionistas suelen favorecer los mercados capaces de absorber grandes flujos sin sufrir fuertes desajustes.
La liquidez es igual de importante. Según datos del banco central, el volumen diario de operaciones con divisas en el mercado interno ronda los 20.000 millones de dólares estadounidenses en 2025. Esta cifra supera en más de un 40 por ciento la de los últimos años y refleja una participación sólida de exportadores, instituciones locales y fondos globales. Un mayor volumen de liquidez reduce los costos de transacción, estrecha la diferencia entre los precios de compra y venta y alienta a las empresas a cubrir más riesgos cambiarios. Con el tiempo, estas mejoras en el funcionamiento del mercado pueden reforzar la resiliencia de una moneda a lo largo de los ciclos.
Conversión de ingresos de exportación y repatriación de ganancias
Los incentivos de política también han influido. Las autoridades han alentado a las empresas vinculadas al gobierno y a las firmas de inversión a convertir una mayor proporción de sus ingresos en divisas a ringgit para financiar inversiones y dividendos en el país. Cuando grandes empresas venden dólares para cubrir sus necesidades locales de financiamiento, aumenta la demanda de ringgit y se ayuda a contener la especulación en mercados externos. Los exportadores también han aprovechado la mejora de los precios para convertir sus ingresos con mayor frecuencia.
Estos flujos coinciden con una mejora de las perspectivas de crecimiento. La economía de Malasia creció un 4,4 por ciento en el primer trimestre de 2025, impulsada por la demanda interna y respaldada por mayores envíos de productos eléctricos y electrónicos y la continua recuperación del turismo. La inflación general bajó al 1,5 por ciento, mientras que la inflación subyacente subió ligeramente hasta el 1,9 por ciento. Esta combinación respalda el poder adquisitivo sin obligar a adoptar medidas monetarias agresivas. La revisión del primer trimestre del banco central está disponible aquí.
Por delante de otras monedas de la región
El mejor desempeño del ringgit se observa en toda Asia. Frente al dólar de Singapur, ha recuperado terreno hasta alcanzar niveles que no se veían desde finales de 2022. La autoridad monetaria de Singapur flexibilizó su política en enero y abril, lo que frenó la apreciación de su moneda ponderada por el comercio. Ese cambio, junto con el mayor dinamismo del crecimiento malasio, redujo la brecha. Frente a la rupia indonesia, el ringgit marcó un récord, favorecido por las preocupaciones sobre el déficit fiscal de Indonesia, las salidas de capital extranjero de sus bonos y los recortes de las tasas internas.
El contraste con las monedas del noreste asiático también es ilustrativo. Las monedas estrechamente vinculadas a los ciclos globales de la electrónica y expuestas a cambios en el apetito por el riesgo suelen debilitarse cuando las perspectivas de crecimiento mundial empeoran o cuando sube el dólar estadounidense. La base exportadora más equilibrada de Malasia y su marco creíble de control de la inflación han mantenido la moneda más estable en las distintas fases del ciclo del dólar. Las recientes entradas de capital extranjero en bonos malasios, de unos 1.000 millones de dólares estadounidenses en octubre tras una salida de 1.700 millones de dólares en septiembre, reflejan ese cambio de ánimo.
Factores externos, aranceles y comercio
El contexto externo ha sido cambiante. Una pausa temporal en la escalada de aranceles a comienzos de año respaldó los volúmenes comerciales en el sudeste asiático e impulsó el crecimiento regional en el segundo trimestre. Más adelante, nuevas amenazas arancelarias y medidas selectivas reintrodujeron la incertidumbre para los exportadores. Malasia ha trabajado para limitar el impacto, al conseguir condiciones más favorables en algunos casos y adaptar sus cadenas de suministro. Según informes, ciertos aranceles de Estados Unidos a las exportaciones malasias se redujeron al 19 por ciento desde un nivel inicial más alto, lo que alivió parte de la presión sobre los fabricantes.
La actividad comercial de Malasia está vinculada a China y Estados Unidos, sus dos principales socios. Una tregua arancelaria entre ambas potencias, aunque sea parcial, favorece la confianza y los pedidos de productos intermedios malasios. Si el dólar estadounidense se debilita cuando comiencen los recortes de tasas y China mantiene una recuperación gradual con un renminbi más estable, el ringgit suele beneficiarse de una mayor demanda y de efectos positivos en otras monedas.
Quién se beneficia y quién se ve perjudicado por una moneda más fuerte
Los hogares y los importadores se benefician primero. Un ringgit más fuerte reduce el precio local de los alimentos, el combustible y los bienes intermedios importados, lo que ayuda a contener las presiones inflacionarias. Las empresas que importan equipos de capital o materias primas ven reducirse sus costos, lo que puede proteger sus márgenes. Además, el fortalecimiento del tipo de cambio reduce las presiones de financiamiento del gobierno sobre sus obligaciones en moneda extranjera.
El panorama para los exportadores es más desigual. Las empresas que reciben pagos en dólares o dólares de Singapur pueden obtener menores márgenes al convertirlos a ringgit. Muchas cubren parte de sus ingresos para reducir ese riesgo, y una moneda más fuerte también abarata los insumos importados y mejora los balances. El desempeño del mercado bursátil refleja esa combinación. El principal índice de Malasia tuvo dificultades durante buena parte del año, pero un ringgit más estable ayudó al mercado a mantenerse por encima de niveles clave y a reducir las pérdidas en el tercer trimestre, cuando se moderaron las salidas de capital extranjero.
Qué señales envían las autoridades
Bank Negara Malaysia mantuvo estable su tasa de política monetaria e indicó que considera adecuada una moneda respaldada por los fundamentos económicos, en lugar de intervenciones a corto plazo. En su revisión del primer trimestre, el banco central también destacó la inflación moderada, la resiliencia del consumo y la estabilidad de la inversión. En cuanto a la moneda, el mensaje puso énfasis en el funcionamiento y la estabilidad del mercado. La postura oficial del banco es clara:
Bank Negara Malaysia mantiene su compromiso de garantizar condiciones ordenadas en el mercado cambiario interno.
Los mercados han tomado nota. Los swaps de ringgit reflejan actualmente una trayectoria estable de la política monetaria para el próximo año, lo que reduce la incertidumbre sobre los costos de financiamiento. El banco central también ha reforzado la capacidad del mercado para absorber perturbaciones mediante el aumento de las reservas y la mejora del funcionamiento del mercado interno. Estas medidas respaldan condiciones ordenadas sin señalar un nivel preferido para la moneda.
Riesgos que conviene vigilar
Las monedas rara vez suben de forma continua. Los períodos de fortaleza del dólar estadounidense aún pueden provocar retrocesos del ringgit, como ocurrió a mediados de año, cuando el índice del dólar volvió a acercarse a 100 ante cambios en las noticias comerciales y datos sólidos de Estados Unidos. En esos episodios, los inversionistas globales suelen reajustar su exposición a los mercados emergentes, lo que puede dar lugar a breves períodos de peor desempeño del ringgit, aunque la situación interna se mantenga estable.
La trayectoria de las tasas de interés de Estados Unidos sigue siendo el principal factor externo. Si el debilitamiento del mercado laboral es mayor de lo esperado, la Reserva Federal podría recortar las tasas más rápidamente, lo que favorecería al ringgit. Un ciclo más lento o menos pronunciado mantendría amplia la brecha de tasas y respaldaría al dólar. Las disputas fiscales y la volatilidad del mercado de bonos estadounidense añaden otro nivel de incertidumbre. Más cerca de Malasia, la evolución de la economía china y del renminbi es importante, dado el estrecho vínculo comercial entre ambos países. Un renminbi más fuerte suele servir de ancla para las monedas de la región, mientras que una caída puede presionar al ringgit.
La política comercial es otro factor variable. Las pausas anteriores y las prórrogas de las treguas mejoraron la confianza, pero cualquier impacto amplio de los aranceles podría reducir los pedidos de exportación y frenar los planes de inversión. Los esfuerzos de Malasia por diversificar las cadenas de suministro, profundizar el mercado de capitales interno y mantener la consolidación fiscal buscan amortiguar esos riesgos.
Perspectivas y escenarios
Las previsiones apuntan a un fortalecimiento gradual. Varias firmas de análisis esperan que el ringgit promedie alrededor de 4,10 por dólar estadounidense en 2025, con posibilidades de acercarse a 4,00 si las condiciones globales se mantienen tranquilas y las tasas de Estados Unidos bajan. Algunos analistas prevén que cierre el año cerca de 3,90 si el crecimiento mantiene el rumbo, la inflación sigue contenida y la aplicación de las políticas conserva su credibilidad. Otros adoptan una perspectiva más prudente para 2026 y proyectan que el ringgit se sitúe en torno a 4,12 al cierre del año, a medida que los obstáculos comerciales se disipan lentamente.
Los analistas también subrayan la importancia del momento en que Estados Unidos recorte las tasas y de la paciencia de las autoridades locales. Ahmad Nazmi Idrus, economista de CGS International Securities, dijo que el valor razonable del ringgit debería volver a imponerse cuando la Reserva Federal termine sus recortes. «Quizás, una vez concluidos esos recortes, el ringgit pueda volver a su valor razonable». Un escenario base realista es un mercado con movimientos en ambas direcciones, pero con una tendencia al fortalecimiento. Es probable que haya retrocesos durante períodos de aversión global al riesgo. El ringgit debería volver a fortalecerse cuando bajen los rendimientos en Estados Unidos, China se estabilice y las reformas internas sigan según lo previsto.
Puntos clave
- El 7 de noviembre, el ringgit alcanzó un máximo de 13 meses, cerca de 4,1720 por dólar estadounidense, y acumula una subida de más del 7 por ciento en lo que va del año.
- Bank Negara Malaysia mantuvo la tasa de política monetaria en el 2,75 por ciento, mientras los mercados prevén recortes de tasas en Estados Unidos, lo que reduce el diferencial.
- Las reservas de divisas aumentaron a unos 94.700 millones de dólares estadounidenses a finales de abril, lo que añade un colchón frente a la volatilidad.
- El volumen diario de operaciones con divisas en el mercado interno ronda los 20.000 millones de dólares estadounidenses en 2025, más de un 40 por ciento por encima del promedio de 2020 a 2024.
- El ringgit se fortaleció frente al dólar de Singapur y marcó un máximo histórico frente a la rupia indonesia.
- Los inversionistas extranjeros volvieron a comprar bonos malasios en octubre, tras las salidas de septiembre, lo que respaldó la moneda.
- El crecimiento interno se mantuvo en el 4,4 por ciento en el primer trimestre, mientras la inflación bajó al 1,5 por ciento en términos generales y al 1,9 por ciento en su medición subyacente.
- Las pausas temporales en los aranceles favorecieron el crecimiento regional, mientras que la reanudación de las medidas sigue siendo un riesgo para los exportadores.
- Bank Negara Malaysia reiteró su compromiso con el funcionamiento ordenado del mercado cambiario, en lugar de defender un nivel fijo para la moneda.
- Las perspectivas de referencia apuntan a una apreciación gradual hacia el rango de 4,00 a 4,15 si bajan las tasas de Estados Unidos y las políticas de Malasia se mantienen estables.