Por qué la manufactura sigue siendo importante para China
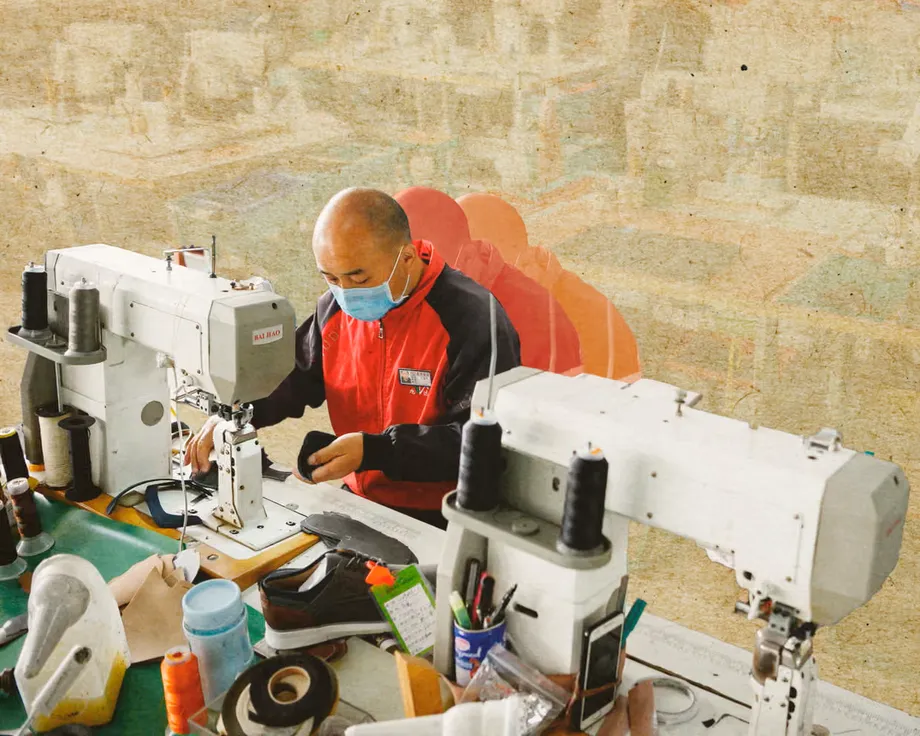
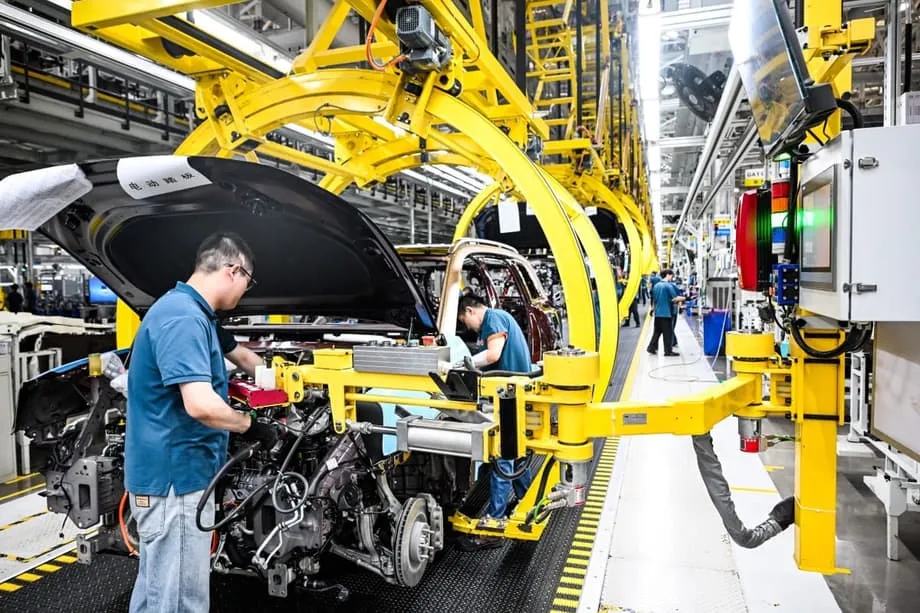
Beijing ha situado la manufactura en el centro de la próxima etapa de desarrollo y ha señalado que protegerá la participación de las fábricas en la economía para evitar el vaciamiento industrial. Los responsables de formular políticas consideran que la manufactura es un pilar de la fortaleza nacional y la resiliencia económica. A medida que los países se enriquecen, la manufactura suele alcanzar un máximo como proporción de la producción y luego disminuye. Los líderes de China están decididos a gestionar esa trayectoria, en lugar de dejar que esta los condicione. La prioridad es mantener una base industrial amplia y avanzada, al tiempo que se impulsa a las empresas hacia segmentos de mayor valor.
Contenido
- Por qué la manufactura sigue siendo importante para China
- Qué señala el plan para 2026-2030
- ¿Puede China evitar las presiones de desindustrialización que se observan en otros lugares?
- Análisis de los datos: situación del sector industrial
- Cifras clave de un vistazo
- La combinación de estrategias: autonomía, IA y un mercado nacional unificado
- Riesgos de exceso de capacidad, precios y deuda
- Reacciones internacionales y búsqueda de resiliencia ante los puntos de estrangulamiento
- Cómo se mide el éxito: modernización, productividad y mejores empleos
- Qué observar a continuación
- En resumen
Lo que está en juego es mucho. China ha sido el mayor fabricante del mundo durante 15 años consecutivos y es la única economía que abarca todas las categorías industriales del sistema de las Naciones Unidas. El valor agregado de la manufactura representó aproximadamente una cuarta parte del producto interno bruto en 2024, cerca del 24,9 por ciento, lo que subraya el papel central del sector en el empleo, la innovación, las exportaciones y los ingresos fiscales. El liderazgo sostiene que, en un país populoso y aún en desarrollo, una economía real sólida depende de una red industrial fuerte, desde la maquinaria pesada hasta los componentes de precisión.
Esta visión se expone en una guía oficial sobre el próximo 15.º plan quinquenal, que advierte contra la complacencia ante los riesgos de desindustrialización.
En un libro publicado por la dirigencia del Partido Comunista que interpreta las prioridades para el período de 2026 a 2030, los autores plantean el desafío sin rodeos.
«En los últimos años, algunas economías avanzadas han intentado reactivar sus sectores manufactureros tras la desindustrialización, pero ha resultado sumamente difícil», escribieron los autores.
Qué señala el plan para 2026-2030
El Comité Central del Partido ha delineado una estrategia para construir un sistema industrial moderno centrado en la manufactura avanzada y una mayor autonomía tecnológica. Los principales objetivos son mejorar la calidad de la producción, asegurar cadenas de suministro clave e impulsar avances en tecnologías fundamentales. El plan destaca la necesidad de mantener una proporción razonable de la manufactura en la economía, aunque no establece una meta numérica. Los líderes también piden fortalecer la demanda interna y elevar el nivel de vida, pero el principal motor sigue siendo la producción y la inversión.
Este enfoque refleja una decisión estratégica. Las tensiones comerciales con socios importantes, los controles más estrictos sobre las tecnologías avanzadas y las preocupaciones de seguridad nacional han reforzado la lógica de contar con una base industrial amplia y sólida. Los líderes de China afirman que reforzarán sus ventajas competitivas en ámbitos como la energía limpia, los vehículos eléctricos, las baterías y la maquinaria industrial, al tiempo que modernizarán sectores tradicionales como el acero, los productos químicos y los textiles mediante la automatización y las herramientas digitales. El objetivo es contar con un sistema industrial más innovador, productivo y resiliente ante las perturbaciones externas.
¿Puede China evitar las presiones de desindustrialización que se observan en otros lugares?
Muchas economías ricas han tenido dificultades para revertir la pérdida de fábricas y empleos calificados en la producción. Los esfuerzos por reconstruir la capacidad industrial suelen tropezar con los costos, la escasez de trabajadores calificados y la fragmentación de las cadenas de suministro. China busca evitar ese destino protegiendo la escala de su manufactura y, a la vez, intensificando la innovación. Esta postura no significa resistirse al cambio. Significa impulsar a las fábricas a producir bienes más complejos, mejorar el control de calidad y desarrollar tecnologías estratégicas en el país.
Funcionarios y académicos señalan que esta línea ha sido constante durante años. El plan actual la formaliza para el próximo período y la vincula con la seguridad nacional y la prosperidad a largo plazo. El enfoque concuerda con las recientes campañas para localizar insumos esenciales, ampliar la producción de equipos de alta gama y reducir la dependencia de proveedores extranjeros de componentes críticos.
Dong Yu, vicepresidente ejecutivo del Instituto de Planificación del Desarrollo de China de la Universidad de Tsinghua, señaló que este enfoque no es nuevo, aunque su formulación se haya vuelto más contundente.
«El 14.º plan quinquenal ya incluye ese requisito», dijo Dong, en referencia a preservar la proporción de la manufactura en la economía.
Un segundo desafío es el equilibrio económico. Economistas dentro y fuera de China han pedido un giro más firme hacia el consumo de los hogares para corregir los desequilibrios estructurales. El liderazgo lo reconoce, pero el nuevo marco sigue situando la manufactura en el centro, mientras se busca estimular la demanda interna con el tiempo. Gestionar esa tensión es una de las pruebas decisivas del próximo plan.
Análisis de los datos: situación del sector industrial
Los indicadores más recientes muestran que el sector manufacturero sigue siendo enorme, productivo y está conectado con la economía mundial, aunque el impulso varía entre sus subsectores. El valor agregado de la manufactura creció con solidez durante 2024 y hasta 2025, mientras que los índices de gerentes de compras se han mantenido cerca del umbral del 50 por ciento que separa la expansión de la contracción. La inversión en activos fijos de las fábricas ha seguido aumentando, señal de confianza en las mejoras de la capacidad a largo plazo.
Cifras clave de un vistazo
- La manufactura representó alrededor del 24,86 por ciento del PIB en 2024, equivalente a unos 33,55 billones de yuanes de producción.
- China ha sido el principal país manufacturero del mundo durante 15 años consecutivos y produce alrededor del 30 por ciento del valor agregado manufacturero mundial.
- Las exportaciones manufactureras siguen siendo la base de las ventas al exterior y representaron más del 90 por ciento de las exportaciones totales en 2024.
- El crecimiento mensual del valor agregado en 2025 osciló aproximadamente entre el 5,7 y el 7,9 por ciento.
- La inversión en activos fijos de la manufactura aumentó, con tasas de crecimiento que por lo general se situaron entre un dígito medio y dos dígitos bajos durante 2024 y 2025.
- La inversión extranjera directa en la manufactura representó más de una cuarta parte de la IED total en 2024, lo que refleja el interés sostenido en las cadenas de suministro, la mano de obra calificada y la infraestructura de China.
Detrás de las cifras generales hay un mapa de más de 2.000 conglomerados industriales distribuidos por las provincias orientales y centrales, con nuevos conglomerados que surgen en las regiones occidentales y septentrionales. Los costos han aumentado en muchas ciudades, sobre todo los de la mano de obra y el suelo. Aun así, las empresas siguen invirtiendo para estar cerca de los proveedores, los puertos y los grandes mercados internos. Los incentivos de política, desde las ventajas fiscales hasta el apoyo a la investigación y el desarrollo, también influyen en esas decisiones.
La combinación de estrategias: autonomía, IA y un mercado nacional unificado
La política industrial de Beijing tiene dos grandes objetivos. El primero es fortalecer las capacidades nacionales en tecnologías estratégicas. El segundo es elevar la productividad en todo el sector industrial. Esto implica más financiación para la investigación, vínculos más estrechos entre las universidades y la industria, y una adopción más rápida de herramientas digitales en las fábricas.
El principal regulador industrial de China, el Ministerio de Industria y Tecnología de la Información, prepara un programa integral para integrar la inteligencia artificial en la manufactura y en procesos de producción clave. El objetivo es elevar la calidad, reducir los costos y mejorar la eficiencia energética mediante la incorporación de decisiones basadas en datos en los equipos, los flujos de trabajo y las rutinas de mantenimiento. Las autoridades destacan la amplitud del ecosistema de IA, con miles de empresas y una base creciente de pequeñas y medianas empresas especializadas que utilizan visión artificial, análisis predictivo y programas informáticos industriales.
El ministro de Industria y Tecnología de la Información, Li Lecheng, explicó recientemente cómo el Gobierno orientará este impulso y respaldará su adopción por parte de las empresas.
«Estableceremos un marco integral de políticas para apoyar la aplicación de la IA, incluidas directrices de implementación para el plan de IA más manufactura», dijo Li. «Estas políticas abordarán la transformación inteligente de industrias y procesos clave, con el respaldo de una guía sobre aplicaciones de IA para las empresas manufactureras».
La política fiscal también se está alineando con la agenda industrial. El Ministerio de Finanzas se ha comprometido a destinar más recursos a los avances en tecnologías fundamentales, la transformación de los sectores tradicionales y la modernización digital de las empresas más pequeñas. El mensaje es que se recompensará la innovación y se reducirán los obstáculos burocráticos.
En un informe sobre la ejecución de la política fiscal, el ministerio destacó la igualdad de condiciones y un uso más eficiente de los fondos destinados a ciencia y tecnología.
«China destinará más recursos fiscales a la innovación industrial, impulsará avances en tecnologías fundamentales y promoverá la transformación y modernización del sector manufacturero», dijo el ministerio. «Se ampliará el apoyo a la transformación digital de las pequeñas y medianas empresas y se impulsará un mercado nacional unificado para garantizar un trato igualitario en los subsidios fiscales y las compras públicas».
Este impulso se inscribe en programas industriales de más larga data. La estrategia Made in China 2025, lanzada hace una década, buscaba fortalecer a los proveedores nacionales en ámbitos como las tecnologías de la información, la robótica, la industria aeroespacial, los equipos ferroviarios, los dispositivos médicos y los vehículos de bajo consumo energético. El nuevo plan hereda esa ambición y actualiza las herramientas. Los funcionarios utilizan cada vez más la expresión «nuevas fuerzas productivas de calidad» para resumir la idea de combinar los avances científicos fundamentales con su aplicación industrial y la manufactura avanzada.
Riesgos de exceso de capacidad, precios y deuda
Una rápida expansión de la capacidad puede traer dificultades. Cuando muchas empresas se lanzan al mismo tiempo a sectores prometedores, la competencia se intensifica y los precios pueden caer más rápido que los costos. Este patrón se ha observado en los automóviles, la energía solar, las baterías y algunos metales. Las guerras de precios reducen los márgenes de ganancia incluso para los líderes del mercado, lo que puede desalentar la inversión privada y debilitar los balances de las empresas. Los precios bajos también repercuten en los mercados mundiales y elevan el riesgo de fricciones comerciales con socios que consideran que los productos chinos se venden por debajo de su valor.
Los vientos económicos en contra agravan el desafío. La prolongada crisis inmobiliaria ha pesado sobre la demanda interna y las finanzas de los gobiernos locales. Los economistas advierten que los altos niveles de deuda, que según algunas estimaciones equivalen a unas tres veces el tamaño de la economía, sumados a la baja inflación, pueden dificultar el proceso de reducción de deuda. Si los beneficios siguen siendo escasos en amplias áreas de la manufactura, los bancos podrían verse afectados por prestatarios con dificultades. Los responsables de formular políticas han intentado evitar despidos pronunciados y cierres de fábricas que afectarían los ingresos y la estabilidad social. El riesgo es que el apoyo a empresas poco productivas frene la reasignación de capital hacia compañías más dinámicas.
También existen limitaciones internacionales. El crecimiento de las exportaciones puede compensar la debilidad de la demanda interna, pero también puede provocar aranceles más altos y normas comerciales más estrictas en otros países si sus socios consideran que el exceso de capacidad amenaza a sus industrias. Gestionar ese entorno externo exige coordinar con cuidado los objetivos industriales con las señales del mercado y la diplomacia comercial.
Reacciones internacionales y búsqueda de resiliencia ante los puntos de estrangulamiento
Los líderes de China suelen vincular la política industrial con la seguridad económica. El país ha consolidado posiciones sólidas en tierras raras, componentes farmacéuticos y partes de la cadena de suministro de energía limpia. El control de determinados insumos da a Beijing influencia en las disputas. Al mismo tiempo, aumenta el escrutinio y las medidas de cobertura de riesgos por parte de otros países. Estados Unidos y Europa han puesto en marcha iniciativas de reindustrialización, ofrecido subsidios a la producción nacional y endurecido la supervisión de las tecnologías sensibles.
Los funcionarios chinos sostienen que un sistema industrial integral es la mejor defensa frente a las presiones. Destacan los avances en la fabricación de equipos y los chips de gama media, aunque reconocen la dependencia de los semiconductores más avanzados. El énfasis está en aumentar la proporción de proveedores nacionales de componentes fundamentales y mejorar la calidad de los productos en sistemas complejos como los de la industria aeroespacial, los automóviles y los equipos eléctricos.
Jin Zhuanglong, un destacado ingeniero chino, describió la magnitud de esos avances en declaraciones públicas.
«De 500 productos industriales importantes, China ocupa el primer lugar mundial en la producción de más de 220», dijo Jin, al referirse a la amplitud de la producción de maquinaria, electrónica y materiales.
Analistas externos señalan que China también ha reducido su dependencia de las importaciones en muchas cadenas de suministro. Esto ha alterado el equilibrio de influencia en las disputas comerciales, aunque persisten brechas en ámbitos donde la tecnología extranjera sigue predominando. El énfasis del próximo plan en los avances en tecnologías que actúan como cuellos de botella responde directamente a esa situación.
Cómo se mide el éxito: modernización, productividad y mejores empleos
Para los responsables de formular políticas, el éxito se medirá por la calidad, no solo por la cantidad. Las fábricas modernizadas deberían generar mayor productividad, cadenas de suministro más seguras y empleos mejor remunerados. Esto implica elevar el nivel de capacitación mediante la formación profesional, conectar los laboratorios de investigación con las líneas de producción y ampliar la gestión digital en las pequeñas y medianas empresas. También supone una producción más limpia y una menor intensidad energética, especialmente en sectores como el acero, el cemento y los productos químicos, cuyo desempeño ambiental está bajo escrutinio.
Elevar los ingresos de los hogares es un objetivo relacionado. Una mayor productividad permite que los salarios crezcan sin reducir la competitividad. Las autoridades han planteado fortalecer la seguridad social, facilitar que los trabajadores migrantes conserven sus prestaciones al trasladarse y adoptar políticas que reduzcan el ahorro precautorio. Un consumo más sólido ayudaría a absorber una mayor producción nacional de alto valor y a reducir la dependencia de una demanda externa volátil. La confianza en que las empresas privadas puedan obtener beneficios razonables es fundamental, ya que la inversión privada impulsa la innovación y la creación de empleo en muchos conglomerados industriales.
Todo esto exige ajustar las políticas con precisión. Un exceso de capacidad subsidiada genera presión sobre los precios. Una inversión insuficiente supone el riesgo de quedarse atrás en tecnología. El desafío del Gobierno es utilizar herramientas fiscales y regulatorias para orientar los recursos hacia usos productivos, al tiempo que permite que las señales del mercado impulsen la salida de las empresas cuyos modelos no funcionan. El compromiso con un mercado nacional unificado y con la igualdad de trato en las compras públicas puede reducir la fragmentación y ayudar a las empresas eficientes a expandirse.
Qué observar a continuación
En los próximos meses se detallarán los objetivos y las políticas del nuevo plan. Se espera que en la primavera se publique un catálogo de objetivos socioeconómicos. Habrá que observar cómo equilibran los líderes el impulso a la autonomía tecnológica con las medidas para estimular la demanda de los hogares. Entre las señales que conviene seguir están los niveles de financiación y las normas para la investigación pública, las preferencias en las compras públicas por equipos nacionales de alta gama y los incentivos para la modernización digital de las cadenas de suministro.
También conviene prestar atención al enfoque para los sectores que requieren más capital. Las autoridades deben elegir entre la consolidación y la salida de empresas del mercado para abordar el exceso de capacidad, o el apoyo continuado al empleo y a la escala. La política comercial seguirá una vía paralela. El diálogo con los principales socios influirá en la rapidez con que la nueva capacidad encuentre mercados en el exterior y en la cantidad de barreras que afronten las empresas chinas.
No hay garantías de que proteger la manufactura impulse automáticamente un crecimiento más rápido. Los detalles serán importantes, así como la disposición a permitir que las empresas poco competitivas se reestructuren, se fusionen o cierren. Los próximos cinco años mostrarán si un enfoque centrado en la manufactura moderna, la tecnología y los mercados unificados puede elevar la productividad y los ingresos sin provocar nuevas tensiones financieras.
En resumen
- Beijing planea proteger una proporción considerable de la manufactura en el PIB para evitar el vaciamiento industrial.
- El plan para 2026-2030 da prioridad a un sistema industrial moderno, la autonomía tecnológica y la seguridad de las cadenas de suministro.
- La manufactura sigue representando cerca de una cuarta parte de la economía china y domina el desempeño exportador.
- El Ministerio de Industria y Tecnología de la Información publicará directrices para integrar la IA en la manufactura e impulsar la modernización digital de industrias clave.
- El Ministerio de Finanzas promete más apoyo fiscal a la innovación industrial y la digitalización de las pequeñas y medianas empresas.
- Los riesgos incluyen el exceso de capacidad, los bajos beneficios, las presiones deflacionarias y el aumento de las tensiones comerciales en el exterior.
- Crece la reacción internacional mientras Estados Unidos y Europa reindustrializan sus economías y endurecen los controles tecnológicos.
- El éxito depende del aumento de la productividad, de mayores ingresos para los hogares y de una mejor asignación de recursos.