Cómo un único estándar QR transformó los pagos cotidianos
Indonesia convirtió el sencillo acto de escanear un código en un motor de crecimiento nacional. Desde que Bank Indonesia introdujo en 2019 el estándar nacional indonesio de códigos de respuesta rápida, conocido como QRIS, los pagos sin efectivo pasaron de los centros comerciales a los mercados al aire libre, los pequeños puestos y los taxis. Los directivos del banco central afirman que este cambio está ayudando a ampliar el acceso a los servicios financieros, agilizar el comercio e impulsar al país hacia el grupo de las economías digitales de más rápido crecimiento. Las proyecciones del Gobierno sitúan la economía digital de Indonesia en torno a los 90.000 millones de dólares en 2024, con una trayectoria que apunta a los 400.000 millones para 2030, impulsada por la adopción masiva de los pagos digitales y el auge de las compras en línea.
Contenido
- Cómo un único estándar QR transformó los pagos cotidianos
- Qué es QRIS y cómo funciona
- Por qué un estándar unificado cambia los hábitos
- Adopción a gran escala, de los centros comerciales a los vendedores ambulantes
- Qué significa QRIS para las mipymes y la inclusión financiera
- Uso transfronterizo e integración regional
- Seguridad, confianza y reglas del juego
- Nuevas funciones y servicios cotidianos
- Qué podría frenar el crecimiento si no se hacen ajustes
- Cómo se compara Indonesia con India y China
- En resumen
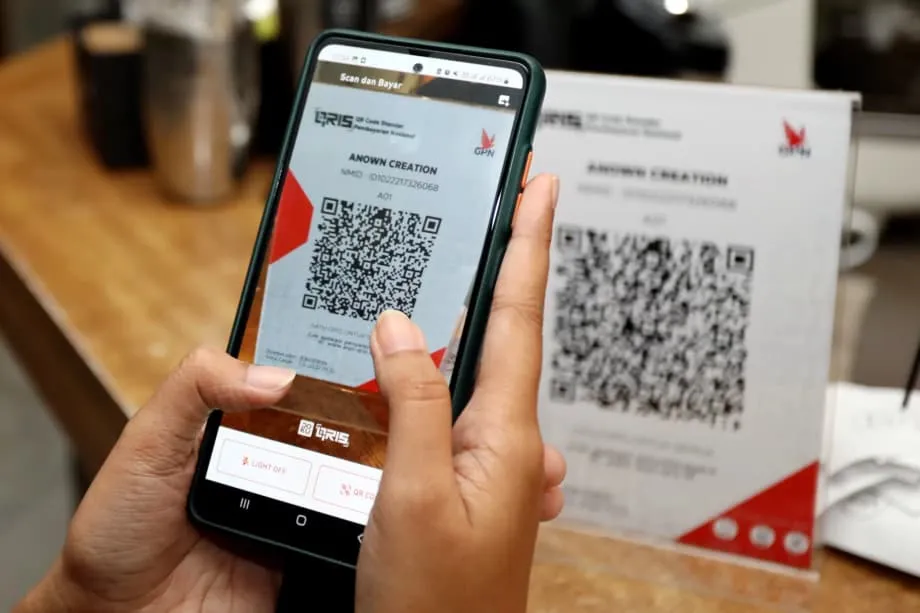
QRIS puso orden en un panorama de pagos que antes estaba fragmentado. Antes de su creación, los comerciantes solían necesitar varios dispositivos y acuerdos para aceptar pagos de distintas billeteras digitales o aplicaciones bancarias. Con QRIS, un único código nacional funciona en los bancos y las billeteras digitales participantes, de modo que el propietario de un puesto en Sulawesi o de una cafetería en Yakarta puede mostrar un solo código y aceptar pagos de casi cualquier banco o aplicación de billetera digital de Indonesia. El resultado es un amplio efecto de red. Los consumidores pueden pagar en cualquier lugar con su aplicación preferida. Los comerciantes pueden aceptar pagos de todos con una sola hoja de papel o una pequeña pantalla que muestre el código.
Junto con QRIS, Bank Indonesia puso en marcha BI FAST, una plataforma de pagos en tiempo real que mantiene bajas las comisiones por transferencia. BI FAST limita la comisión por transferencia a 2.500 rupias indonesias y no cobra por las transacciones pequeñas inferiores a 500.000 rupias, lo que ayuda a los usuarios a mover dinero de forma rápida y económica en su vida cotidiana. Juntos, ambos sistemas se han convertido en la columna vertebral de las transacciones digitales cotidianas de Indonesia.
Qué es QRIS y cómo funciona
QRIS es el estándar nacional de pagos mediante códigos QR de Indonesia. Establece reglas comunes para que bancos y empresas de tecnología financiera generen, muestren, escaneen y procesen códigos QR. Un comerciante puede imprimir una vez un código QR estático o utilizar un código dinámico que cambia con cada transacción y se muestra en una pequeña pantalla. Cualquier aplicación de consumo que cumpla el estándar puede escanear el código y pagar al comerciante. El banco o la empresa de pagos del comerciante recibe el dinero y lo transfiere por la red a la cuenta bancaria o billetera digital del cliente. Como las reglas son uniformes, las aplicaciones y entidades adquirentes participantes pueden operar entre sí sin hardware adicional ni acuerdos especiales. Esto reduce los costos y la complejidad para empresas de todos los tamaños.
La estandarización hizo más que simplificar el pago en caja. Trasladó la carga de los comerciantes, que antes tenían que gestionar terminales y comisiones. También facilitó que las autoridades centrales establecieran requisitos técnicos y de seguridad y supervisaran la red. A medida que se suman más usuarios y comerciantes, la red se vuelve más útil. Ese círculo virtuoso ha impulsado una rápida adopción en las islas y las diversas ciudades de Indonesia.
Por qué un estándar unificado cambia los hábitos
Los pagos funcionan mejor cuando todos pueden conectarse. Un taxista no necesita cuatro dispositivos. Un comprador no tiene que preguntar qué billetera digital acepta la tienda. QRIS elimina esa fricción. Con un único código nacional, ambas partes pueden operar. Para los micro y pequeños negocios, esa es la diferencia entre aceptar ventas sin efectivo o limitarse al efectivo. Para los consumidores, es la diferencia entre usar pagos digitales de vez en cuando y hacerlo todos los días.
Adopción a gran escala, de los centros comerciales a los vendedores ambulantes
La adopción de QRIS se ha disparado desde su lanzamiento. Los datos del sector muestran un crecimiento anual de tres dígitos durante todo 2024, a medida que su uso se extendía más allá de las grandes cadenas y llegaba a los pequeños vendedores. A mediados de 2024, el número de usuarios superaba los 50 millones y el de comerciantes, los 30 millones. A mediados de 2025, los datos de Bank Indonesia apuntaban a más de 57 millones de usuarios y decenas de millones de comerciantes, la gran mayoría micro, pequeñas y medianas empresas. Esta aceleración refleja que la aceptación de pagos desde teléfonos, a bajo costo, se adapta a la realidad de la economía minorista de Indonesia, dominada por pequeños comerciantes y vendedores informales.
El crecimiento de las transacciones también ha sido rápido. Los pagos con QRIS superaron los mil millones de transacciones en marzo de 2025. En el primer semestre de 2025, Bank Indonesia registró un valor de transacciones con QRIS de unos 317 billones de rupias, un aumento interanual superior al 120%. El efecto de red es claro. Cada nuevo comerciante aumenta el valor de QRIS para los usuarios. Cada nuevo usuario hace que el sistema resulte más atractivo para los comerciantes.
Los jóvenes indonesios han tenido una influencia especial en la normalización del hábito de escanear para pagar. El vicepresidente Gibran Rakabuming Raka elogió a la generación Z por adoptar QRIS rápidamente y ayudar a extender su uso de las grandes tiendas a los pequeños comerciantes. Su familiaridad con las aplicaciones móviles, su poca disposición a hacer fila y su preferencia por la comodidad han multiplicado la aceptación en ciudades y pueblos.
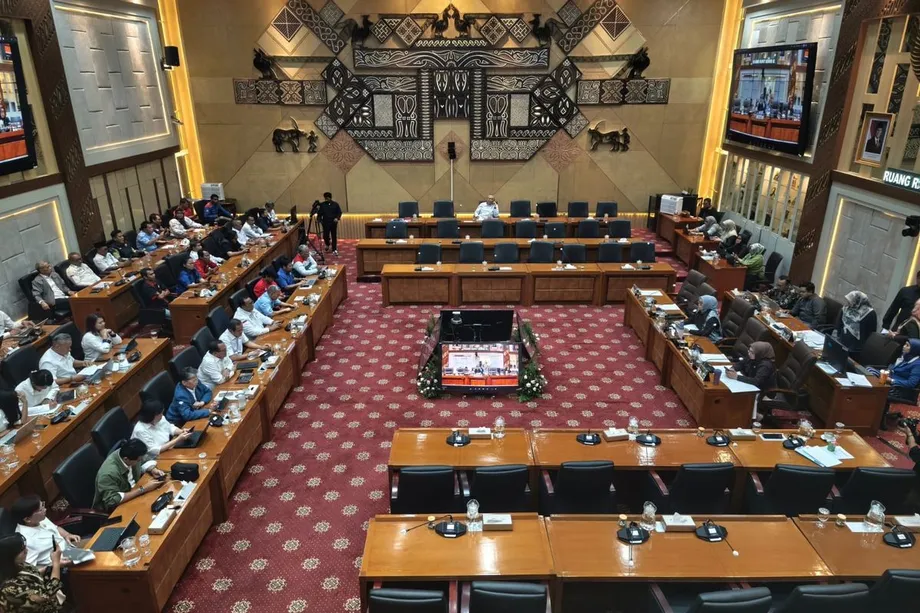
El gobernador de Bank Indonesia ha vinculado este cambio con beneficios más amplios para la economía. Ante un auditorio repleto en un foro nacional sobre economía digital, el gobernador Perry Warjiyo destacó el ritmo de crecimiento tanto de los pagos digitales como de la economía en general, impulsada por estos.
«Indonesia es ahora una de las economías digitales y sistemas de pago de más rápido crecimiento del mundo», afirmó Perry Warjiyo, gobernador de Bank Indonesia.
Qué significa QRIS para las mipymes y la inclusión financiera
Para los micro y pequeños negocios, QRIS reduce las barreras para aceptar dinero digital. Un pequeño warung puede recibir pagos desde teléfonos sin alquilar un terminal de tarjetas ni firmar varios contratos. Un vendedor de pescado puede colocar un código QR impreso sobre la mesa y cerrar las ventas rápidamente. Esto es importante en un país donde una gran proporción de los negocios son muy pequeños y los márgenes son reducidos.
La aceptación de pagos digitales también deja un registro de las ventas. Con el tiempo, esto puede ayudar a los comerciantes a acceder al crédito formal, porque los prestamistas pueden analizar los patrones de flujo de caja en lugar de basarse en garantías. Para los pequeños productores y vendedores, aceptar pagos con QRIS de residentes y turistas amplía el mercado al que pueden llegar. Asociaciones del sector y el banco central atribuyen a QRIS el mérito de ayudar a los micro y pequeños negocios a llegar a nuevos clientes y de impulsar el turismo local al facilitar los pagos en el momento para los visitantes.
La inclusión financiera depende de los hábitos, la confianza y la comodidad. QRIS mejora los tres aspectos. Pagar con el teléfono se vuelve habitual si todos los puestos lo aceptan. La confianza aumenta cuando las transacciones funcionan de forma fiable y el sistema gestiona las devoluciones y las reclamaciones. La comodidad mejora cuando QRIS está disponible en el parque, el peaje, la parada de autobús y la tienda del barrio.
Uso transfronterizo e integración regional
Indonesia ha extendido QRIS más allá de sus fronteras para ayudar a los viajeros, los pequeños comerciantes y el comercio regional. Los indonesios ya pueden escanear con su aplicación habitual para pagar en países asociados como Malasia, Tailandia y Singapur, y los visitantes de esos países pueden pagar en Indonesia escaneando un código QRIS con las aplicaciones de sus países. El modelo reduce las dificultades cambiarias en las compras pequeñas y facilita la liquidación en monedas locales entre bancos centrales. En destinos como Batam y Bali, que reciben numerosos turistas, los pagos QR transfronterizos reducen la dependencia del efectivo y las tarjetas.
Bank Indonesia ha empezado a conectar QRIS con más mercados. Están en marcha las pruebas con socios de pagos en China. Japón puso en marcha una fase que permite a las aplicaciones indonesias escanear un código QR japonés compatible para pagar en comercios seleccionados, con planes para ampliar la aceptación. Las autoridades han señalado que India y Arabia Saudita también figuran en los planes de interconexión, a medida que maduren la infraestructura y los acuerdos.
El gobernador Perry Warjiyo ha presentado el estándar como un activo estratégico dentro de un sistema abierto, pero dirigido a nivel nacional. Ha dicho que QRIS refleja el control nacional de las principales redes de pagos a medida que Indonesia se conecta con sus vecinos y socios clave.
«QRIS simboliza la soberanía del sistema de pagos de Indonesia», afirmó el gobernador Perry Warjiyo, al destacar la capacidad del país para ampliar la interoperabilidad transfronteriza.
Algunas empresas extranjeras han cuestionado si el enfoque de Indonesia inclina la competencia a favor de ciertos participantes. Los responsables de formular políticas responden que el estándar está abierto a quienes cumplan las normas nacionales y las medidas de protección al consumidor, y que su objetivo es promover la inclusión, la asequibilidad y el acceso equitativo para los actores nacionales e internacionales. La expansión sostenida de los vínculos transfronterizos muestra la voluntad de Indonesia de conectarse, al tiempo que conserva las salvaguardias que respaldan su economía y sus pequeños negocios.
Seguridad, confianza y reglas del juego
A medida que aumenta el uso, también crecen los riesgos. Los reguladores y líderes del sector han advertido que la digitalización de los pagos y la banca debe ir acompañada de salvaguardias más sólidas. La Autoridad de Servicios Financieros, conocida como OJK, ha instado a los bancos a reforzar sus defensas, invertir en ciberseguridad y mejorar los marcos de protección al consumidor. Esto implica una mejor autenticación, la vigilancia de patrones sospechosos, una respuesta rápida ante incidentes y una labor coordinada de educación para prevenir las estafas.
Indarto Budiwitono, comisionado adjunto de la OJK para la supervisión de bancos privados, planteó el tema como un desafío tanto técnico como reputacional para los bancos y proveedores de pagos.
«La resiliencia cibernética no se limita a la defensa de los sistemas: también protege la reputación de los bancos y la continuidad de sus operaciones», afirmó Indarto Budiwitono.
Las asociaciones del sector han pedido tres medidas paralelas. En primer lugar, una regulación y supervisión basadas en el riesgo que mantengan la innovación segura. En segundo lugar, un uso responsable de herramientas avanzadas como la inteligencia artificial y las finanzas abiertas, bajo una gobernanza sólida. En tercer lugar, campañas de educación pública a gran escala que expliquen cómo evitar el phishing y el fraude en distintas plataformas.
El papel de la inteligencia artificial en la defensa y los ataques está creciendo. La Agencia Nacional de Ciberseguridad y Cifrado ha advertido que los delincuentes ya utilizan datos personales para elaborar mensajes de phishing personalizados y crear programas maliciosos capaces de cambiar de forma. Edit Prima, directora de ciberseguridad para los sectores financiero, comercial y turístico de la agencia, afirmó que el sector debe afrontar ese riesgo con las mismas herramientas.
«Debemos estar preparados para los ataques basados en inteligencia artificial y saber cómo enfrentarlos. No hay otra opción que utilizar también la inteligencia artificial», afirmó Edit Prima.
La Ley de Protección de Datos Personales de Indonesia y las normas relacionadas están endureciendo los requisitos de cumplimiento. Las transferencias transfronterizas de datos están sujetas a restricciones, salvo que los países de destino cumplan los estándares locales. Las empresas deben invertir en seguridad y gestión de datos si quieren atender a una creciente base de clientes digitales y cumplir los requisitos nacionales y regionales.
Nuevas funciones y servicios cotidianos
QRIS sigue incorporando funciones que lo integran en las rutinas diarias. Bank Indonesia lanzó QRIS Tap In and Out para el transporte público de la zona metropolitana de Yakarta, que incluye el MRT, la línea de tren suburbano, los autobuses TransJakarta y las dos líneas del LRT de Yakarta. En lugar de escanear un código estático, los pasajeros acercan el teléfono a un lector mediante comunicación de campo cercano y vuelven a acercarlo al salir. Así pueden entrar y salir rápidamente, mientras los pagos siguen dentro del sistema QRIS.
Otras funciones amplían los lugares y las formas en que se utiliza la red. QRIS Antarnegara permite pagos transfronterizos en los mercados asociados. QRIS TUNTAS amplía las funciones más allá de los pagos en tiendas y puede facilitar retiros de efectivo, transferencias y depósitos en agentes participantes. A medida que crece la proporción de transacciones entre distintos proveedores, los sistemas nacionales de compensación y las redes de liquidación como BI FAST soportan una carga mayor. Los reguladores han ajustado las tasas de descuento para comerciantes y los estándares técnicos para mantener los costos bajo control para los pequeños vendedores, sin perder fiabilidad a medida que aumentan los volúmenes.
Qué podría frenar el crecimiento si no se hacen ajustes
La distribución de los comercios que aceptan QRIS sigue siendo desigual. Java va a la cabeza, mientras que la densidad de comerciantes en las provincias orientales es menor. Esto refleja las desigualdades económicas, las brechas de conectividad y las diferencias en alfabetización digital. Llegar a zonas remotas requiere mejorar el acceso a internet, reducir el costo de los teléfonos y los datos y adaptar la formación a los pequeños comerciantes que quizá se inician en las finanzas digitales.
Las comisiones y los contracargos pueden preocupar a los comerciantes más pequeños. Aunque el modelo QRIS es más barato que los terminales de tarjetas, la distribución de los costos entre emisores, entidades adquirentes y sistemas de compensación necesita ajustes constantes para que las empresas muy pequeñas no soporten una carga desproporcionada. Los reguladores han trabajado activamente en este tema, pero el crecimiento a gran escala seguirá presionando los costos y la disponibilidad del servicio.
La regulación también es importante. Las empresas deben adaptarse a normas cambiantes sobre privacidad, almacenamiento de datos y ciberseguridad. La gobernanza descentralizada significa que algunas reglas varían según la región, lo que puede complicar las operaciones de las empresas que trabajan en todo el país. La claridad de los estándares y una aplicación coherente ayudarán a mantener la confianza de los inversionistas y la calidad del servicio.
Cómo se compara Indonesia con India y China
UPI, de India, y QRIS, de Indonesia, comparten un enfoque dirigido por los reguladores y un énfasis en estándares abiertos a los que puede sumarse cualquier actor que cumpla los requisitos. Ambos buscan una amplia interoperabilidad y comisiones bajas para impulsar el uso masivo. En China, los pagos QR despegaron a través de superaplicaciones privadas, y solo después los reguladores promovieron una mayor interoperabilidad entre plataformas. Indonesia se acerca más al modelo de India. Estableció pronto un estándar nacional, invitó a bancos y empresas de tecnología financiera a incorporarse y combinó el estándar QR de cara al usuario con un sistema de transferencias rápido y de bajo costo.
Las tres vías reflejan distintos puntos de partida y decisiones de política pública. El enfoque de Indonesia prioriza la inclusión y los efectos de red para los pequeños comerciantes, sin cerrar la puerta a las alianzas globales. El rápido crecimiento del número de usuarios y comerciantes, la expansión constante al transporte y el turismo, y el impulso para conectarse con países vecinos y mercados importantes indican que el modelo puede crecer y, al mismo tiempo, mantenerse abierto a la cooperación.
En resumen
- QRIS unificó los pagos con códigos QR en todo el país en 2019 y permitió que un solo código funcionara con bancos y billeteras digitales, reduciendo los costos para los pequeños comerciantes.
- Los pagos digitales y el comercio electrónico impulsan la rápida expansión de la economía digital de Indonesia, valorada en 90.000 millones de dólares en 2024 y con una meta de 400.000 millones para 2030.
- A mediados de 2025, más de 57 millones de usuarios y decenas de millones de comerciantes utilizaban QRIS; la gran mayoría de estos últimos eran mipymes.
- Las transacciones con QRIS superaron los mil millones en marzo de 2025 y su valor alcanzó unos 317 billones de rupias en el primer semestre de ese año, un aumento interanual superior al 120%.
- Los vínculos transfronterizos ya incluyen a Malasia, Tailandia y Singapur; Japón está conectado en una primera fase, hay pruebas en curso con China y existen planes para conectar con India y Arabia Saudita.
- BI FAST permite transferencias de bajo costo en tiempo real, complementa QRIS y ayuda a mantener bajas las comisiones para los consumidores, incluso con transferencias pequeñas sin costo.
- La seguridad es una prioridad a medida que crece el uso. La OJK pide defensas más sólidas y las agencias destacan la necesidad de protección basada en inteligencia artificial frente a estafas sofisticadas.
- Nuevas funciones, como QRIS Tap In and Out para el transporte y QRIS TUNTAS para retiros de efectivo y transferencias, están integrando el estándar en la vida cotidiana.
- Entre los principales desafíos figuran la adopción desigual entre regiones, la presión de los costos para los comerciantes y la complejidad normativa en materia de protección de datos y ciberseguridad.