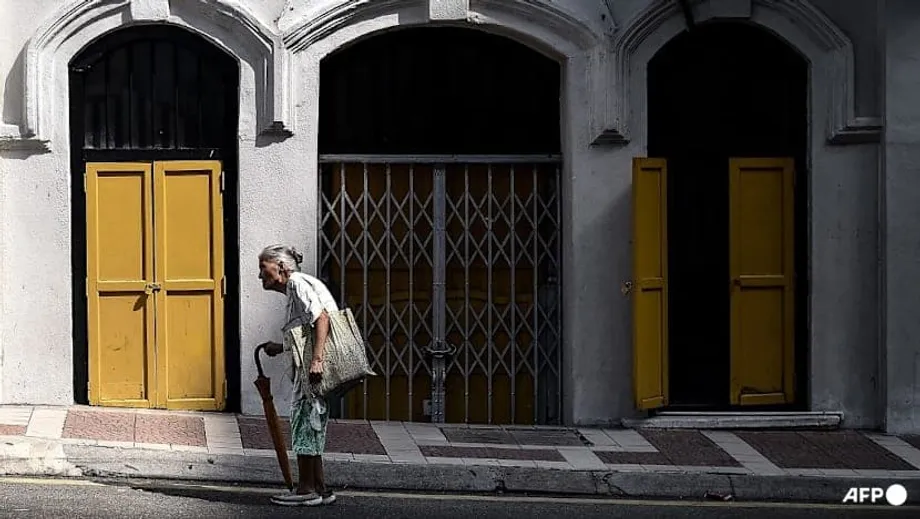
Una nación que envejece rápidamente se enfrenta a una red de protección insuficiente
El Banco Mundial ha advertido a Malasia que corre el riesgo de afrontar una crisis de atención a las personas mayores si no amplía y refuerza las pensiones sociales. La cobertura se encuentra entre las más bajas del mundo. Hoy, menos de una de cada diez personas malayas de 65 años o más recibe alguna pensión social específica. El principal programa, Bantuan Warga Emas, llega a alrededor del 4 por ciento de las personas mayores. Al mismo tiempo, la proporción de adultos mayores aumenta con rapidez. Malasia ya es una sociedad envejecida, y el ritmo del cambio se equipara ahora al de las rápidas transiciones observadas en China y Japón. Sin un mayor apoyo a los ingresos en la vejez, más personas malayas tendrán dificultades para cubrir sus necesidades básicas.
Contenido
- Una nación que envejece rápidamente se enfrenta a una red de protección insuficiente
- Por qué son importantes las pensiones sociales
- Qué es Bantuan Warga Emas
- La brecha de ahorro y el EPF
- Qué recomienda el Banco Mundial
- Cuánto podría costar la ampliación
- Lecciones de otros países
- Equilibrios políticos y sociales
- Qué viene ahora
- Puntos clave
Las nuevas proyecciones indican que el 14 por ciento de la población tendrá 65 años o más en 2045, cifra que aumentará a cerca del 20 por ciento en 2056. Eso significa que, dentro de una generación, una de cada cinco personas será mayor. Las transferencias actuales son modestas y llegan a una parte reducida de la población de edad avanzada. La cobertura de las pensiones sociales en Malasia está muy por debajo de la de países comparables de la región y de los promedios mundiales. El estudio del Banco Mundial sostiene que la brecha entre la realidad demográfica y el apoyo actual se ha ampliado, y que se necesita una red de protección más amplia y previsible.
Para muchas personas, la preparación financiera para la jubilación sigue siendo insuficiente. Los ahorros del Fondo de Previsión de los Empleados suelen agotarse entre tres y cinco años después de retirarlos. Casi la mitad de los afiliados al EPF que cumplieron 55 años en 2023 tenía menos de 10.000 ringgit. El Banco estima que se necesita un ahorro de alrededor de 250.000 ringgit para mantener un nivel de vida básico durante la jubilación. Solo cerca del 42 por ciento de la población en edad de trabajar cotiza a algún sistema formal de pensiones. Muchas personas mayores de Malasia dependen de sus hijos adultos, pero el tamaño de las familias ha disminuido y ahora más personas mayores viven solas o en hogares compuestos únicamente por personas de edad avanzada.
En un nuevo documento de políticas, el Banco Mundial plantea el desafío en términos claros.
La población de Malasia envejece rápidamente, pero la cobertura y la cuantía de sus pensiones sociales son relativamente bajas.
Para abordar esta carencia, el Banco recomienda ampliar considerablemente las pensiones sociales. En una primera etapa, la cobertura podría extenderse a las personas mayores de los hogares que se encuentran en el 40 por ciento de menores ingresos. El estudio también pide que los pagos se ajusten automáticamente a la inflación, que se revisen los umbrales de ingresos para reflejar el costo real de vida y que se eleve la edad de acceso en consonancia con el aumento de la esperanza de vida. El objetivo es contar con un sistema más amplio, equitativo y duradero. El Gobierno ya ha reservado 1.260 millones de ringgit en el Presupuesto de 2026 para el bienestar de las personas mayores, una partida que se espera beneficie a unas 180.000 personas. Aun así, los compromisos actuales solo cubren una fracción de las necesidades.
Por qué son importantes las pensiones sociales
Las pensiones sociales son transferencias financiadas por el Gobierno que se pagan a las personas mayores. No exigen que quienes las reciben hayan cotizado previamente. Por lo general, el acceso depende de la edad, los ingresos o ambos factores. La evidencia internacional muestra que incluso las pensiones sociales modestas reducen la pobreza, disminuyen la desigualdad y mejoran el bienestar de quienes las reciben y de sus familias extensas. También estabilizan el consumo cuando los problemas de salud o la pérdida del empleo afectan a los hogares que apoyan a familiares mayores. En los países que envejecen rápidamente, estas transferencias se convierten en la última línea esencial de protección de los ingresos.
En Malasia, la ayuda directa a las personas mayores sigue siendo limitada. Bantuan Warga Emas llega actualmente a alrededor del 4 por ciento de ellas. Otro programa, Sumbangan Tunai Rahmah, beneficia a cerca del 60 por ciento de las personas mayores como parte de una transferencia monetaria más amplia dirigida a hogares de bajos ingresos. En la mayoría de los hogares de personas mayores, el valor combinado de estas ayudas suele representar menos de una décima parte de los ingresos anteriores a las transferencias. En comparación con países similares de la región, Malasia es un caso excepcional por su baja cobertura. Tailandia ofrece una prestación de vejez casi universal que llega a casi nueve de cada diez personas mayores. Filipinas y Vietnam cubren cerca de tres de cada diez.
Qué es Bantuan Warga Emas
Bantuan Warga Emas es un pago mensual de 600 ringgit para las personas mayores que cumplen los requisitos. Se deposita en cuentas bancarias para ayudar a cubrir los gastos básicos de vida. El programa está dirigido a personas malasias de 60 años o más que no tienen ingresos fijos ni pensión. Los hogares deben estar por debajo del umbral oficial de pobreza. Las personas solicitantes no pueden vivir en instituciones de asistencia social del Gobierno ni recibir ayudas incompatibles. El criterio estricto de ingresos y las exclusiones actuales dejan fuera del programa a muchas personas mayores, entre ellas quienes tienen pequeños ahorros que se agotan pronto o ingresos informales que no bastan para cubrir el aumento de los costos.
Estas limitaciones de diseño explican el bajo alcance del programa. Muchas personas con pocos activos o que afrontan elevados gastos médicos no cumplen los requisitos. Otras pueden quedar excluidas porque las evaluaciones por hogar no reflejan las dificultades individuales dentro de familias multigeneracionales. Es probable que estas brechas aumenten con el tiempo si las prestaciones no se ajustan a los precios y si las reglas de acceso no se actualizan para reflejar el costo de una vida digna. También se necesita una orientación más clara sobre cómo se complementan Bantuan Warga Emas y Sumbangan Tunai Rahmah, para que las personas mayores no dependan de un conjunto fragmentado de pequeñas transferencias sin coordinación.
La brecha de ahorro y el EPF
Malasia ha dependido en gran medida del Fondo de Previsión de los Empleados para proporcionar ingresos durante la jubilación. El fondo tiene un sólido historial de inversiones, pero muchos afiliados cotizan de manera irregular o dejan de hacerlo cuando pasan a trabajar en el sector informal. Los retiros anticipados durante la pandemia de COVID-19 redujeron muchos saldos. Como se permite retirar los fondos a los 55 años, muchas personas jubiladas agotan sus ahorros mucho antes de dejar de trabajar o de tener derecho a otras ayudas para la vejez. El resultado es una brecha de ahorro que persiste en edades avanzadas, sobre todo entre las mujeres y los trabajadores con salarios bajos.
El Banco Mundial sostiene que Malasia debería elevar gradualmente la edad para retirar los fondos del EPF hasta situarla entre los 65 y los 70 años. Una edad de acceso más alta mantendría los ahorros invertidos durante más tiempo, permitiría que se acumularan intereses y mejoraría la suficiencia de los ingresos durante la jubilación. El Banco también recomienda elevar a 65 años como mínimo la edad para acceder a las pensiones sociales, con futuros ajustes vinculados a la esperanza de vida. Una edad de acceso más alta, junto con una cobertura más amplia, podría permitir prestaciones medias mayores sin ejercer una presión excesiva sobre las finanzas públicas.
En el debate público suele plantearse que trabajar durante más tiempo podría reducir las oportunidades laborales de los jóvenes. El Banco Mundial analizó datos del mercado laboral de Malasia y llegó a una conclusión distinta.
Por lo tanto, prolongar la vida laboral no debería considerarse una amenaza para el empleo juvenil.
En otras palabras, pueden aumentar a la vez las oportunidades laborales para las personas mayores y para los jóvenes. Las personas mayores y las jóvenes suelen tener habilidades diferentes. Cuando ambas trabajan, las empresas se benefician de la experiencia y las nuevas ideas, y la economía crece.
Qué recomienda el Banco Mundial
El estudio plantea una serie de reformas para equilibrar la protección, la equidad y la prudencia fiscal. Primero, ampliar la cobertura de las pensiones sociales a las personas mayores de los hogares que se encuentran en el 40 por ciento de menores ingresos. Segundo, actualizar los umbrales de ingresos para reflejar el costo de una vida digna y ajustar las prestaciones a la inflación para preservar el poder adquisitivo. Tercero, mejorar el sistema de selección de beneficiarios y garantizar que las bases de datos públicas puedan interoperar para que las decisiones sobre el acceso sean oportunas y precisas. Cuarto, ante vidas más largas y saludables, elevar a 65 años como mínimo la edad para acceder a las pensiones sociales y vincular los umbrales futuros a la esperanza de vida. Estas medidas reforzarían la protección de los ingresos en la vejez y permitirían contener los costos a medida que envejece la población.
El Banco Mundial señala claramente que la financiación exige un diseño cuidadoso y que las reformas pueden aplicarse por etapas para gestionar los costos y las expectativas públicas.
La sostenibilidad fiscal es clave, pero es posible ampliar el sistema mediante un diseño focalizado y reformas de los ingresos públicos.
Cuánto podría costar la ampliación
Ya hay avances en materia de políticas. En virtud del Presupuesto de 2026, el Gobierno destinó 1.260 millones de ringgit al bienestar de las personas mayores, un paquete que se espera beneficie a unas 180.000 personas de edad avanzada en Malasia. Esa partida aún no contempla una ampliación de las pensiones sociales, pero indica un compromiso creciente con la seguridad de los ingresos en la vejez. Las proyecciones del Banco muestran que una ampliación bien diseñada reduciría la pobreza entre las personas mayores y la desigualdad en el conjunto de la población, con efectos que aumentarían a medida que crezca la proporción de personas mayores.
El control de los costos depende de las decisiones de diseño. Elevar la edad de acceso al tiempo que se amplía la cobertura puede abrir margen para ofrecer prestaciones medias más altas dentro de un presupuesto sostenible. Proteger a quienes ya reciben ayudas y aplicar una edad más alta a las nuevas personas beneficiarias puede facilitar la transición. Los datos de la Encuesta de Ingresos y Gastos de los Hogares muestran que la pobreza relativa aumenta con la edad en los hogares encabezados por personas mayores: ronda el 24 por ciento entre quienes tienen 60 años o más, el 42 por ciento entre quienes tienen 65 años o más y el 49 por ciento entre quienes tienen 70 años o más. Estas cifras respaldan la combinación de una edad de acceso más alta con una ampliación importante de la cobertura, para llegar a quienes afrontan mayores riesgos.
Lecciones de otros países
Malasia no es el primer país que afronta un envejecimiento rápido y deficiencias en las pensiones contributivas. China e India crearon pensiones sociales que ahora llegan a numerosas personas trabajadoras del ámbito rural y del sector informal. En América Latina, las transferencias modestas para las personas mayores se han asociado con una reducción de la pobreza y mejores resultados de salud para ellas y sus familias. Tailandia muestra cómo funciona en la práctica una cobertura casi universal: su prestación de vejez llega a la mayoría de las personas mayores y ofrece un mínimo previsible, independientemente del historial laboral.
Las experiencias de otros países ponen de relieve decisiones clave. Las prestaciones universales son sencillas e inclusivas, pero cuestan más. Las prestaciones sujetas a una evaluación de ingresos se dirigen a quienes más las necesitan, pero exigen sistemas sólidos de datos y administración. Muchos países ajustan las prestaciones para mantenerlas en línea con los precios. Otros también vinculan la edad de acceso a la esperanza de vida para mantener la estabilidad de los sistemas a medida que las personas viven más. Malasia puede aprovechar estas lecciones y adaptar las reformas a su margen fiscal y su capacidad administrativa.
Equilibrios políticos y sociales
Cualquier cambio en las políticas de jubilación debe equilibrar la rapidez, la suficiencia de las prestaciones y la confianza pública. Elevar las edades de acceso es una medida delicada, incluso cuando refleja la realidad de que las personas malayas viven más y con mejor salud que cuando se establecieron las reglas actuales. Los responsables de formular políticas pueden preservar la confianza ampliando la cobertura al mismo tiempo, protegiendo a quienes ya reciben ayudas de cambios perjudiciales y explicando claramente cómo se mantendrán las prestaciones en línea con la inflación. Una regla transparente de ajuste ayuda a reducir la incertidumbre para las familias que planifican la vejez.
Una implementación eficaz es tan importante como el diseño de las políticas. Una mejor interoperabilidad de las bases de datos públicas puede reducir las exclusiones y evitar que las personas mayores tengan que acudir a varias instituciones para demostrar que cumplen los requisitos. Una mayor labor de difusión puede ayudar a que soliciten las ayudas con anticipación y evitar interrupciones en el apoyo. Al mismo tiempo, la seguridad de los ingresos en la vejez debe ir acompañada de reformas de la atención de salud y de los cuidados a las personas mayores. Un nuevo proyecto de vivienda asistida respaldado por Retirement Fund Inc en Kepala Batas, Penang, muestra cómo la vivienda y los cuidados pueden evolucionar junto con el apoyo a los ingresos para responder a las necesidades de las personas mayores de bajos ingresos.
Qué viene ahora
Malasia tiene la oportunidad de reforzar las bases de la seguridad durante la jubilación antes de que se acelere aún más el envejecimiento de la población. La Agenda Nacional sobre el Envejecimiento ofrece una plataforma de políticas para hacerlo. Entre las medidas prioritarias figuran ampliar la cobertura de las pensiones sociales a los hogares que se encuentran en el 40 por ciento de menores ingresos, establecer una fórmula de ajuste basada en reglas, actualizar los umbrales de ingresos para reflejar el costo de vida y planificar un aumento gradual de la edad de acceso vinculado a la esperanza de vida. En conjunto, estas medidas pueden proteger a más personas mayores y mantener la disciplina fiscal.
El progreso también dependerá de mejores datos y mecanismos de seguimiento. El seguimiento periódico de la suficiencia de las prestaciones, su utilización y la pobreza por grupos de edad permitirá saber si las reformas funcionan. Las evaluaciones independientes pueden orientar los ajustes a las reglas de los programas. Una pensión social más sólida no sustituirá al EPF ni a las pensiones de los funcionarios públicos. Las complementará y cubrirá la brecha de quienes llegan a la vejez con pocos ahorros o sin ellos, y de quienes agotan sus ahorros demasiado pronto.
Puntos clave
- Menos del 10 por ciento de las personas malayas de 65 años o más recibe una pensión social específica, y Bantuan Warga Emas llega a alrededor del 4 por ciento de las personas mayores.
- Malasia será una sociedad envejecida a mediados de la década de 2040: cerca del 14 por ciento de la población tendrá 65 años o más, y la proporción rondará el 20 por ciento en 2056.
- Casi la mitad de los afiliados al EPF que cumplieron 55 años en 2023 tenía menos de 10.000 ringgit, y muchos ahorros se agotan entre tres y cinco años después de retirarlos.
- Solo cerca del 42 por ciento de la población en edad de trabajar cotiza a un sistema formal de pensiones.
- Alrededor del 60 por ciento de las personas mayores recibe Sumbangan Tunai Rahmah, pero el valor combinado de esta ayuda y Bantuan Warga Emas suele ser inferior al 10 por ciento de los ingresos anteriores a las transferencias en la mayoría de los hogares de personas mayores.
- El Banco Mundial recomienda ampliar la cobertura empezando por el 40 por ciento de menores ingresos, ajustar las prestaciones a la inflación, revisar los umbrales de ingresos y mejorar los sistemas de selección de beneficiarios y de datos.
- Se recomienda elevar a 65 años como mínimo la edad para acceder a las pensiones sociales y vincular los ajustes futuros a la esperanza de vida para mantener la sostenibilidad del sistema.
- El Presupuesto de 2026 destina 1.260 millones de ringgit al bienestar de las personas mayores y se espera que beneficie a unas 180.000 personas.
- El Banco propone elevar a entre 65 y 70 años la edad para retirar los fondos del EPF a fin de mejorar la suficiencia de los ingresos durante la jubilación.
- La evidencia internacional muestra que las pensiones sociales reducen la pobreza y la desigualdad, y favorecen la salud y el bienestar de las personas mayores y sus familias.