



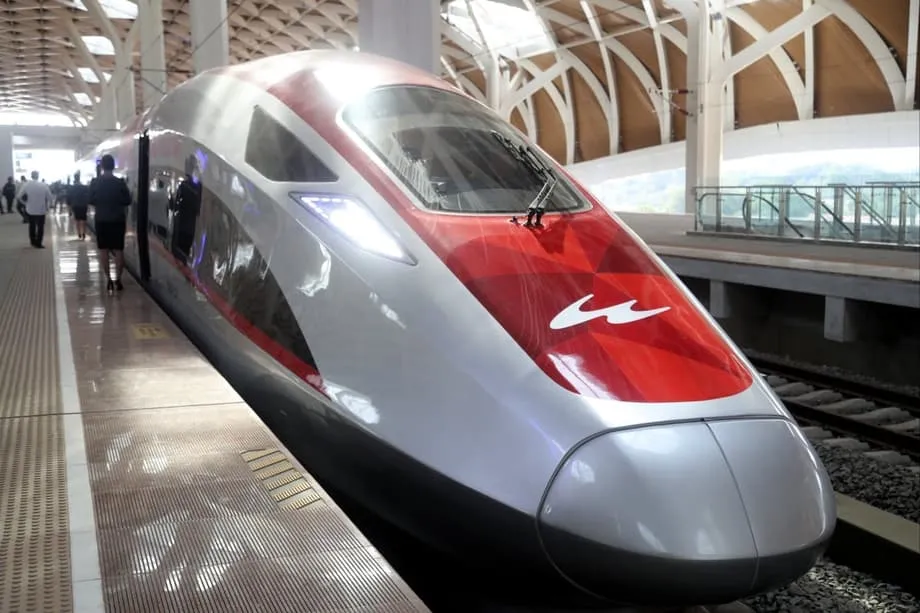
Un pulso sobre quién paga el tren
El Gobierno de Indonesia ha rechazado las peticiones de utilizar el presupuesto estatal para cubrir la creciente deuda vinculada al tren de alta velocidad entre Yakarta y Bandung, conocido como Whoosh. Altos funcionarios insisten en que las obligaciones deben gestionarse dentro del ecosistema de empresas estatales y su nuevo fondo soberano, mientras China ha mostrado disposición a reestructurar la deuda para mantener la línea en funcionamiento. El debate va más allá de un solo proyecto. Se refiere a cómo financia Indonesia las grandes infraestructuras, cuánto riesgo deben asumir las empresas estatales y qué protecciones amparan a los contribuyentes cuando los costos superan lo previsto.
Contenido
- Un pulso sobre quién paga el tren
- Cómo se financió el proyecto y por qué aumentó la factura
- El consorcio y las obligaciones de KCIC
- Qué puede hacer Danantara
- Opción 1: inyección de capital
- Opción 2: transferencia de la propiedad
- Cuánto pesan las presiones en las cuentas
- Qué indica China sobre la reestructuración
- ¿La deuda frenará el plan de llegar a Surabaya desde Yakarta?
- Lecciones regionales del Sudeste Asiático
- Qué significa para los contribuyentes y los pasajeros
- Qué conviene seguir de cerca
- En resumen
El ministro de Finanzas, Purbaya Yudhi Sadewa, responsable de la política fiscal y del marco de dividendos de las empresas estatales, ha sido directo. Sostiene que el nuevo fondo soberano del país, Danantara, que gestiona las operaciones y los dividendos de unas 1.000 empresas estatales, debe hacerse cargo de las obligaciones del proyecto.
Antes de dar una cita, explicó que, en su opinión, Danantara ya recibe importantes sumas de efectivo de las empresas estatales y debería asumir también la responsabilidad por sus pasivos.
«Whoosh ya está bajo la gestión de Danantara. Danantara ya ha recibido unos 80 billones de rupias en dividendos de empresas estatales. Debe gestionarlo desde allí. Utilizar el presupuesto estatal para pagar la deuda de Whoosh es un poco absurdo. Todos los beneficios de las empresas estatales van a Danantara, pero la carga recae sobre nosotros. Si Danantara recibe los dividendos de las empresas estatales, debe asumirlo todo, incluida la carga de la deuda».
Luhut Binsar Pandjaitan, presidente del Consejo Económico Nacional y coordinador clave de proyectos estratégicos, ha respaldado esa postura. Afirma que la solución es una reestructuración formal con los prestamistas, no recurrir al presupuesto estatal. También señaló que se espera un decreto presidencial para autorizar un equipo negociador.
Tras detallar sus consultas con Pekín sobre el asunto, resumió la posición del Gobierno sobre cómo evitar presiones en las finanzas públicas.
«El verdadero problema es solo la reestructuración, y nadie ha pedido nunca utilizar el presupuesto estatal para ello».
Pekín ha indicado que está dispuesto a negociar las condiciones de pago. Esto podría significar más tiempo para pagar, tasas de interés más bajas sobre la parte del préstamo correspondiente al sobrecosto o nuevos períodos de gracia que ajusten los flujos de efectivo al crecimiento del número de pasajeros. El objetivo inmediato de ambas partes es mantener los trenes en funcionamiento y recuperar la estabilidad financiera.
Cómo se financió el proyecto y por qué aumentó la factura
Whoosh comenzó a prestar servicio comercial en octubre de 2023. La línea, de 142 kilómetros, redujo el tiempo de viaje entre Yakarta y Bandung de unas tres horas a aproximadamente 40 minutos a velocidad máxima. El costo inicial estimado del proyecto rondaba los 6.000 millones de dólares. Aumentó a unos 7.270 millones de dólares debido a retrasos, dificultades para adquirir terrenos y perturbaciones durante la pandemia. Alrededor del 75 % de la construcción se financió con un préstamo del Banco de Desarrollo de China, con una tasa de interés anual del 2 % para el tramo original. Se acordó un préstamo adicional para cubrir el sobrecosto, con una tasa más alta, del 3,4 %, lo que aumentó la presión anual por el servicio de la deuda.
El modelo de financiación central es una estructura de empresa a empresa. En lugar de recibir financiación directa del presupuesto, una empresa conjunta pidió préstamos y construyó la línea. La parte indonesia aportó capital a través de empresas estatales y sus sociedades holding. Ese diseño limitó al principio la exposición explícita del presupuesto estatal, pero también concentró el riesgo en empresas estatales que ahora deben demostrar que pueden cubrir los costos de operación y financiación con sus flujos de efectivo.
El consorcio y las obligaciones de KCIC
La empresa del proyecto, PT Kereta Cepat Indonesia China, o KCIC, es una empresa conjunta. La parte indonesia, agrupada bajo PT Pilar Sinergi BUMN Indonesia, tiene una participación mayoritaria a través de cuatro empresas estatales: Kereta Api Indonesia (KAI), Wijaya Karya, Jasa Marga y la empresa de plantaciones PTPN VIII. La parte china incluye empresas estatales ferroviarias y de ingeniería que aportaron tecnología, construcción y material rodante. KCIC utilizó préstamos del Banco de Desarrollo de China para financiar aproximadamente tres cuartas partes del costo y luego obtuvo un préstamo complementario para cubrir el sobrecosto acordado de 18 billones de rupias.
Las pérdidas han puesto a prueba esta estructura. Los informes corporativos y las comparecencias oficiales muestran que KCIC registró pérdidas de 1,6 billones de rupias en el primer semestre de 2025, de las cuales KAI absorbió unos 951.000 millones de rupias a través de su participación accionaria. El consorcio más amplio de empresas estatales también registró pérdidas considerables en 2024, lo que refleja la brecha entre los ingresos actuales y el efectivo necesario para las operaciones y el servicio de la deuda. El desempeño operativo ha mejorado a medida que más pasajeros utilizan el servicio, pero aún no es suficiente para cubrir toda la carga financiera.
Qué puede hacer Danantara
Danantara, creado para consolidar empresas estatales y gestionar sus dividendos, está ahora en el centro de la solución. El fondo tiene autoridad sobre las operaciones y los flujos de dividendos de unas 1.000 empresas estatales. Los funcionarios sostienen que debe gestionar las obligaciones de Whoosh porque ya recibe grandes sumas en dividendos. El objetivo es mantener la línea en funcionamiento, proteger los balances de empresas estatales clave y evitar recurrir al presupuesto estatal.
Se están estudiando dos opciones estratégicas. La primera es inyectar nuevo capital en el consorcio operativo para que pueda cumplir sus obligaciones sin recurrir repetidamente a medidas de rescate. La segunda es transferir el activo a la propiedad pública plena, contratar por separado las operaciones y gestionar la deuda de forma centralizada. Cualquiera de las dos opciones probablemente iría acompañada de una reestructuración del préstamo que ampliaría los plazos de vencimiento y reduciría la tasa de interés del sobrecosto a un nivel más sostenible.
Opción 1: inyección de capital
Una nueva aportación de capital podría fortalecer el balance de KCIC y mejorar su capacidad para cumplir las condiciones de los préstamos. También podría ayudar a negociar condiciones crediticias más favorables. La desventaja es que el dinero tendría que proceder del ecosistema de empresas estatales. Eso inmovilizaría fondos que, de otro modo, podrían distribuirse como dividendos o destinarse a otros proyectos.
Opción 2: transferencia de la propiedad
Incorporar la infraestructura a la cartera pública y mantener las operaciones bajo una empresa separada podría aclarar la rendición de cuentas y la planificación a largo plazo. También concentraría los pasivos bajo la gestión de Danantara, con salvaguardias para evitar que se trasladen al presupuesto. Los críticos advierten que la transferencia debe ir acompañada de una contabilidad transparente y reglas claras sobre quién paga en períodos de caída económica, para evitar el riesgo moral y proteger a los contribuyentes.
Cuánto pesan las presiones en las cuentas
La presión financiera se puede medir. Las pérdidas de KCIC, de unos 1,6 billones de rupias en el primer semestre de 2025, se produjeron tras un año de fuertes pérdidas en el consorcio de accionistas. Pilar Sinergi BUMN Indonesia, que agrupa a los socios indonesios, registró pérdidas de unos 4,2 billones de rupias en 2024 y de unos 1,6 billones en el primer semestre de 2025. KAI, el mayor accionista, asumió la parte más grande, incluidas pérdidas de unos 2,23 billones de rupias en 2024 y de unos 951.000 millones en el primer semestre de 2025. En 2024, KAI también reservó fondos para garantizar la liquidez si KCIC volvía a afrontar una falta de efectivo. En cuanto a la deuda, el costo combinado de los intereses de los préstamos del Banco de Desarrollo de China es elevado. El tramo correspondiente al sobrecosto tiene una tasa más alta, que eleva las necesidades anuales de efectivo a unos 121 millones de dólares, antes de los pagos del principal.
El número de pasajeros está creciendo. La línea transportó a unos 2,9 millones de pasajeros en el primer semestre de 2025. En fechas recientes, el volumen diario ha oscilado entre 20.000 y 30.000 pasajeros. Es una base sólida para un servicio nuevo, pero todavía no ha cerrado la brecha entre los ingresos por venta de boletos y el costo combinado de la energía, el mantenimiento, el personal, el acceso a las vías y el servicio de la deuda. Para alcanzar el equilibrio financiero, el proyecto probablemente necesita un fuerte aumento de la demanda, un cambio en el perfil de financiación o ambas cosas.
El nuevo presidente director de KAI, Bobby Rasyidin, dijo a los legisladores que el volumen y la estructura de las obligaciones suponen un riesgo grave si no se abordan.
«Los problemas financieros y operativos del proyecto se parecen a una bomba de tiempo».
El aumento de las ventas ayuda, pero la estructura de costos también importa. La ruta es relativamente corta, lo que limita los ingresos por pasajero en comparación con corredores más largos. Las tarifas deben equilibrar la asequibilidad con la necesidad de cubrir los costos. Mejores conexiones de última milla y un sistema integrado de venta de boletos pueden aumentar la demanda. La reestructuración de la deuda puede reducir la salida de efectivo. La estabilidad a largo plazo probablemente requiere avances en ambos frentes.
Qué indica China sobre la reestructuración
Funcionarios que participan en las conversaciones afirman que China está dispuesta a reestructurar los pagos para mantener Whoosh en funcionamiento. Esta disposición responde tanto a una lógica comercial como a un interés diplomático. La línea es el primer servicio de alta velocidad propiamente dicho del Sudeste Asiático y un proyecto emblemático de cooperación. Una crisis que perjudicara a los operadores o interrumpiera el servicio tendría un costo para todas las partes.
En la práctica, la reestructuración podría incluir la ampliación de los plazos de vencimiento, una reducción de la tasa de interés aplicada al tramo del sobrecosto o períodos de gracia que retrasen los pagos del principal mientras aumenta el número de pasajeros. Otra herramienta es consolidar las obligaciones en un nuevo calendario que se ajuste a los flujos de efectivo previstos. Para los prestamistas, el objetivo es estabilizar el desempeño y proteger la recuperación de los fondos. Para el operador, se trata de convertir el aumento de la demanda en un servicio regular y pagos previsibles.
La dirección de Danantara ha señalado que está en marcha una evaluación exhaustiva y que se espera un decreto presidencial para formalizar el equipo negociador. El proceso probablemente requerirá estados financieros auditados, nuevas proyecciones y una hoja de términos que especifique los intereses, los vencimientos y las garantías. Todo plan también definiría cómo se usarán los dividendos de las empresas estatales para cubrir las obligaciones anuales sin recurrir al presupuesto.
¿La deuda frenará el plan de llegar a Surabaya desde Yakarta?
El Gobierno quiere resolver el problema de la deuda sin descarrilar los planes para extender el servicio de alta velocidad hacia el este, hasta Surabaya. Un corredor más largo abriría mercados de transporte más amplios y podría aumentar los ingresos por kilómetro. También requeriría una coordinación cuidadosa en materia de terrenos, estaciones e integración con los trenes de cercanías y los aeropuertos.
El ministro coordinador de Infraestructura y Desarrollo Regional, Agus Harimurti Yudhoyono, conocido como AHY, recalcó ese mensaje y reconoció al mismo tiempo que es necesario resolver el desafío financiero inmediato.
«Los problemas de deuda del tren de alta velocidad entre Yakarta y Bandung no deben obstaculizar la ampliación prevista hasta Surabaya».
Resolver las presiones actuales sobre el balance es un requisito previo para la ampliación. Los inversionistas querrán claridad sobre el modelo de financiación y el reparto de riesgos. Las proyecciones de demanda deben reflejar los patrones cambiantes, incluidas las mejoras de la red ferroviaria de Yakarta y el traslado previsto de la capital nacional a Kalimantan Oriental. Si la ampliación sigue adelante, la lógica comercial del sistema podría mejorar, pero solo si se reajusta el diseño de financiación para adecuarlo a una demanda realista y a límites claros para la exposición pública.
Lecciones regionales del Sudeste Asiático
En toda la región, los proyectos ferroviarios respaldados por China han tenido resultados dispares. En Tailandia y Malasia se renegociaron propuestas de trenes de alta velocidad para reducir la carga de la deuda y reajustar los riesgos. En Filipinas se cancelaron varios préstamos ferroviarios en medio de cambios políticos. Laos completó su ferrocarril transfronterizo, pero evaluaciones multilaterales lo describen como un gran pasivo contingente con rendimientos inciertos. Camboya busca apoyo para una nueva línea. Vietnam ha aprobado préstamos chinos para un nuevo ferrocarril en el norte y mantiene vigente un ambicioso plan para un corredor de alta velocidad de norte a sur que podría costar decenas de miles de millones de dólares. El patrón común es que la demanda, el control de costos y el reparto de riesgos determinan si un proyecto genera valor.
La experiencia de Indonesia ofrece una lección práctica. Prometer que no se recurrirá al presupuesto no pone fin al debate si se acumulan pérdidas en las empresas estatales. La estructura importa. Las garantías bien diseñadas, las previsiones realistas de ingresos, la información transparente y las reservas para contingencias pueden proteger tanto a los pasajeros como a los contribuyentes. Cuando cambian las previsiones, una reestructuración oportuna puede restablecer el equilibrio sin interrumpir el servicio.
Qué significa para los contribuyentes y los pasajeros
El Ministerio de Finanzas insiste en que el presupuesto estatal, conocido como APBN, no cubrirá las deudas de Whoosh. El proyecto se financió con un modelo de empresa a empresa, y la solución procederá de las empresas estatales y de su fondo, Danantara. Esa postura busca proteger a los contribuyentes de los costos directos. La realidad es más compleja. Los dividendos de las empresas estatales también son activos públicos. Si esas empresas absorben grandes pérdidas, se reduce el margen fiscal disponible para otras prioridades. Para contener los riesgos, el Gobierno ha separado los dividendos de las empresas estatales del presupuesto y trabaja para mantener las obligaciones dentro de Danantara.
Para los pasajeros, el servicio supone una clara mejora en velocidad y comodidad. La clave es conseguir que más personas lo utilicen con mayor frecuencia. Esto requiere tarifas competitivas, horarios fiables, buenas conexiones con los trenes de cercanías, los sistemas MRT y LRT y las redes de autobuses, además de un sistema de venta de boletos fácil de usar entre distintos medios de transporte. Si el número de pasajeros sigue creciendo, las operaciones serán más eficientes. Si la reestructuración reduce la carga del servicio de la deuda, se podrá destinar más efectivo al mantenimiento y a aumentar la frecuencia. Así podrá consolidarse una base estable de usuarios y mejorar las finanzas de la línea.
La transparencia será tan importante como la ingeniería. Publicar periódicamente información sobre el desempeño y las finanzas, aclarar qué parte del fondo de dividendos se reserva para las obligaciones ferroviarias y definir cuándo y cómo interviene Danantara ayudará a generar confianza. Unas reglas claras reducen el riesgo de que, en años difíciles, la carga termine recayendo en el presupuesto estatal.
Qué conviene seguir de cerca
Hay varios hitos a la vista. Se espera un decreto presidencial que autorice a un equipo negociador a modificar las condiciones del préstamo con el Banco de Desarrollo de China y otros acreedores. Danantara debe presentar un plan detallado que compare una inyección de capital con una transferencia de la propiedad, y que incluya un balance completo de costos y beneficios. El tratamiento de la tasa de interés más alta del préstamo para cubrir el sobrecosto será un punto central. Los inversionistas querrán saber con claridad si existen garantías estatales y cómo funcionarían.
También importan los objetivos operativos. Conviene observar el crecimiento del número de pasajeros, los factores de ocupación de los trenes en horas punta y fuera de ellas, la puntualidad y los ajustes de tarifas. Será más fácil financiar la ampliación hasta Surabaya si el tramo actual entre Yakarta y Bandung registra avances constantes y si el préstamo reestructurado reduce la presión sobre el efectivo. Ninguna de esas medidas requiere que el presupuesto estatal pague la deuda. Todas exigen una ejecución disciplinada y una presentación clara de la información.
En resumen
- El Gobierno de Indonesia se niega a utilizar el presupuesto estatal para pagar las deudas de Whoosh y atribuye la responsabilidad a las empresas estatales y a Danantara
- El costo del proyecto aumentó a unos 7.270 millones de dólares tras los retrasos y un sobrecosto de aproximadamente 18 billones de rupias
- El Banco de Desarrollo de China financió cerca del 75 % de la construcción, con una tasa del 2 % para el préstamo original y del 3,4 % para el tramo del sobrecosto
- KCIC registró pérdidas de unos 1,6 billones de rupias en el primer semestre de 2025, de las cuales KAI absorbió unos 951.000 millones a través de su participación
- Danantara estudia dos soluciones principales: inyectar nuevo capital en KCIC o transferir el activo a la propiedad pública plena junto con una reestructuración del préstamo
- Pekín ha mostrado disposición a una reestructuración que podría ampliar los plazos de vencimiento o reducir las tasas para estabilizar las operaciones
- El número de pasajeros llegó a unos 2,9 millones en el primer semestre de 2025, pero los ingresos aún no cubren los costos operativos y financieros
- Los funcionarios afirman que los problemas de deuda no deben retrasar los planes de ampliar la línea hasta Surabaya, aunque primero deben resolverse la financiación y el reparto de riesgos



