Por qué Indonesia quiere más ferrocarriles y por qué la deuda vuelve a estar en el centro del debate
En Bali, donde el tráfico colapsa las calles estrechas desde Kuta hasta Denpasar, la promesa de una línea ferroviaria urbana se siente como un alivio que se hace esperar. Un plan de metro de 60 kilómetros ha despertado gran interés en la isla turística, no solo como solución a los atascos, sino también como señal de que Indonesia puede conectar su vasto archipiélago mediante un transporte moderno. Muchos indonesios esperan que China desempeñe un papel central en ese desarrollo. Esa expectativa se basa en la experiencia: China ayudó a poner en marcha el primer servicio de alta velocidad propiamente dicho del país, en Java, conocido localmente como Whoosh.
Contenido
- Por qué Indonesia quiere más ferrocarriles y por qué la deuda vuelve a estar en el centro del debate
- Cómo se financió la línea entre Yakarta y Bandung
- Quién es propietario del proyecto y quién lo opera
- Llega la factura: pasajeros, ingresos y pérdidas crecientes
- Las negociaciones sobre la deuda con China
- El metro urbano de Bali y las expectativas locales
- ¿Están justificadas las preocupaciones por una trampa de deuda?
- Qué haría sostenible a Whoosh
- La extensión a Surabaya: visión frente a viabilidad
- En síntesis
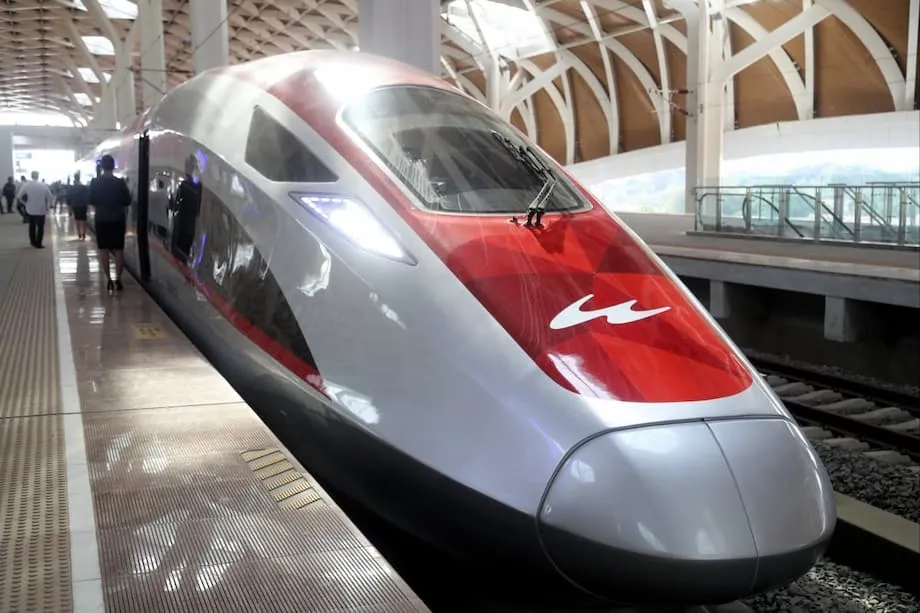
Whoosh, que comenzó a operar comercialmente en octubre de 2023, ahora lleva pasajeros de Yakarta a Bandung en unos 40 a 45 minutos. En automóvil, el mismo trayecto puede durar tres horas o más. La línea tiene solo dos años, pero ya ha transportado a millones de pasajeros y ha funcionado sin incidentes técnicos graves. El entusiasmo por viajar más rápido es evidente. También lo es la preocupación por la carga de la deuda del proyecto y por el precio asequible de los boletos.
La tensión entre la ambición y los números está en el centro de las próximas decisiones de Indonesia. Las autoridades buscan atraer más inversiones ferroviarias, incluida una posible ampliación de Whoosh desde Yakarta hacia Surabaya y el proyecto del metro urbano de Bali, mientras negocian con sus homólogos chinos y con los prestamistas cómo reestructurar las finanzas de Whoosh. El resultado de esas conversaciones determinará qué se construye a continuación y quién lo paga.
Cómo se financió la línea entre Yakarta y Bandung
Whoosh es fruto de una alianza entre gobiernos, empresas conjuntas y grandes préstamos. En 2015, Yakarta eligió una propuesta china frente a una japonesa para construir el corredor entre Yakarta y Bandung. La decisión dependió de las promesas de financiación y ejecución. China aceptó financiar la mayor parte de la construcción a través del Banco de Desarrollo de China, de propiedad estatal, mientras que empresas estatales indonesias y chinas crearon una sociedad de propósito especial para construir y operar la línea.
El presupuesto de construcción aumentó con el tiempo. La estimación inicial, de unos 6.000 millones de dólares estadounidenses, subió debido a los obstáculos para adquirir terrenos y a los retrasos causados por la pandemia. En 2023, Indonesia y China acordaron que el aumento final del costo sería de unos 1.200 millones de dólares estadounidenses, lo que elevó el valor total del proyecto a alrededor de 7.270 millones de dólares estadounidenses.
Las condiciones de los préstamos son importantes en un proyecto de este tamaño. Alrededor del 75 por ciento del costo original se financió con un paquete de préstamos cercano a los 4.500-4.600 millones de dólares estadounidenses, con una tasa de interés anual próxima al 2 por ciento. El endeudamiento adicional para cubrir el aumento de costos tuvo una tasa más alta, de alrededor del 3,4 por ciento. Esas diferencias se acumulan a lo largo de los años, y esa es una de las razones por las que ahora se analiza una reestructuración.
Quién es propietario del proyecto y quién lo opera
La operación y la propiedad corresponden a PT Kereta Cepat Indonesia China, o KCIC. Esta empresa, con sede en Yakarta, es una sociedad conjunta. La parte indonesia, un consorcio conocido como PT Pilar Sinergi BUMN Indonesia, tiene una participación del 60 por ciento. Entre sus accionistas están la operadora ferroviaria estatal Kereta Api Indonesia, la constructora Wijaya Karya, la operadora de autopistas de peaje Jasa Marga y la empresa de plantaciones PTPN VIII. La parte china controla el 40 por ciento a través de un grupo encabezado por China Railway International, junto con socios de los sectores de construcción ferroviaria, material rodante y señalización de China. KCIC es responsable de los trenes, las estaciones y el servicio diario.
Llega la factura: pasajeros, ingresos y pérdidas crecientes
El número de pasajeros crece, pero los ingresos por boletos no han seguido el ritmo de los costos operativos y del servicio de la deuda. KCIC informó que transportó a unos 2,9 millones de pasajeros en el primer semestre de 2025, un aumento frente al mismo período del año anterior. El volumen diario suele oscilar entre 20.000 y 30.000 pasajeros. Se trata de una demanda significativa para un nuevo servicio prémium, pero aún está por debajo de las previsiones más optimistas utilizadas para calcular los ingresos iniciales.
Las pérdidas no se han hecho esperar. El consorcio indonesio que respalda a KCIC registró pérdidas estimadas en 4,2 billones de rupias en 2024 y alrededor de 1,6 billones de rupias más en el primer semestre de 2025. Kereta Api Indonesia, el mayor accionista de la parte indonesia, absorbió aproximadamente 951.000 millones de rupias de ese déficit de mitad de año. Directivos y legisladores han dicho sin rodeos que la estructura financiera actual es demasiado ajustada para el número de pasajeros alcanzado hasta ahora.
Durante una audiencia en la Cámara de Representantes en agosto, el director presidente de Kereta Api Indonesia, Bobby Rasyidin, advirtió a los legisladores que la situación requería atención urgente.
Expuso el riesgo en términos contundentes ante la comisión que supervisa las empresas estatales y la política de inversiones. Describió la necesidad de trabajar con el gestor soberano de inversiones de Indonesia para reestructurar la deuda y proteger de presiones a la cartera más amplia de la empresa ferroviaria.
El problema de Whoosh es una bomba de tiempo. Nos coordinaremos con Danantara para reestructurar las deudas de KCIC y reequilibrar nuestra cartera.
Algunos legisladores sostuvieron que el número inicial de pasajeros del proyecto quedó por debajo tanto de las previsiones optimistas como de las conservadoras, lo que agravó la presión financiera. Otros instaron al Gobierno a separar las obligaciones de servicio público de los balances de las empresas operadoras, para que la empresa ferroviaria nacional no quede expuesta a pérdidas prolongadas derivadas de un proyecto estratégico.
Las negociaciones sobre la deuda con China
El Gobierno ha iniciado negociaciones con sus homólogos chinos para encontrar una solución integral a los pasivos de Whoosh. Danantara, el gestor soberano de inversiones de Indonesia, encabeza ahora las conversaciones con la Comisión Nacional de Desarrollo y Reforma en Pekín y con los prestamistas, incluido el Banco de Desarrollo de China. El objetivo es aliviar las presiones a corto y mediano plazo sobre KCIC y sus accionistas indonesios sin trasladar la carga al presupuesto estatal.
El plan de la parte indonesia se centra en dos opciones. Una es una inyección de capital que aumentaría el patrimonio de KCIC, reduciría su dependencia exclusiva de los ingresos por boletos para pagar la deuda y la encaminaría hacia flujos de caja más saludables. La otra es transferir la infraestructura al Estado y mantener las operaciones bajo una concesión, lo que sacaría los altos costos fijos de los libros contables de la empresa del proyecto y ajustaría Whoosh al modelo de gestión de otros activos ferroviarios públicos.
El ministro de Inversiones de Indonesia, Rosan Roeslani, dijo que el objetivo va más allá de un simple aplazamiento de pagos. Describió una solución que reduce el riesgo de impago y sanea el balance del proyecto para que pueda respaldar ampliaciones y extensiones del servicio con el tiempo.
Tras explicar que se pretende restablecer por completo las obligaciones, subrayó que las negociaciones buscan una solución duradera, no un alivio provisional.
El objetivo es una reforma integral para que, después de la reestructuración, no haya más riesgos, como la posibilidad de un impago en el futuro.
Los responsables de Finanzas también han dejado claro quién debe hacerse cargo de la tarea. El ministro de Finanzas, Purbaya Yudhi Sadewa, dijo que la responsabilidad de resolver la deuda recae en Danantara, no en el Tesoro estatal, porque el fondo consolida participaciones en empresas estatales y recibe cuantiosos dividendos anuales que pueden destinarse a estabilizar activos estratégicos.
Señaló que Danantara puede gestionar los pasivos de Whoosh con sus propios recursos y flujos de caja, sin añadir obligaciones al presupuesto nacional.
KCIC depende de Danantara y cuenta con su propia gestión y sus propios flujos de dividendos. El problema puede resolverse con los dividendos de Danantara, sin generar una carga fiscal para el Estado.
En las conversaciones con los prestamistas siguen sobre la mesa otras medidas: reducir las tasas de interés del préstamo destinado a cubrir el aumento de costos, ampliar el período de gracia, extender los vencimientos y ajustar mejor el servicio de la deuda a las variaciones estacionales del número de pasajeros. Indonesia también reclama claridad en la gobernanza y normas operativas que reduzcan la incertidumbre para la dirección de KCIC y sus accionistas indonesios.
El metro urbano de Bali y las expectativas locales
El interés por nuevos ferrocarriles no se limita a Java. Los dirigentes de Bali trabajan con socios chinos en lo que se ha descrito como un proyecto de metro urbano de unos 60 kilómetros. La iniciativa está en sus primeras etapas, con trabajos de planificación y obras iniciales valorados en unos 20 millones de dólares estadounidenses, y una primera línea prevista para principios de la década de 2030 si se cumplen los plazos. Incluso los primeros avances han captado la atención de la isla, donde el turismo, la logística y los desplazamientos cotidianos compiten por un espacio vial limitado.
Para los residentes que viven a diario el tráfico, el atractivo es evidente. El instructor de surf Amri Anjulius lleva dieciséis años lidiando con los atascos de Bali y afirma que la isla necesita el metro tanto como los turistas necesitan sus playas. Considera casi inevitable la participación de China, a partir de la experiencia reciente de Indonesia en Java.
Tras explicar cómo la vida y el trabajo dependen de tiempos de viaje que aumentan o disminuyen según el tráfico, resumió cómo se deciden en Indonesia los proyectos de esta magnitud.
Usted consulta al Gobierno y, si le dicen que es China, entonces es China. Creo que estos proyectos son para China.
Que la línea abra a tiempo y con una tarifa asequible dependerá de las lecciones extraídas de Whoosh. Los responsables de la toma de decisiones dicen que quieren aprovechar lo que funcionó en el plano técnico en Java y combinarlo con un modelo financiero más duradero antes de iniciar la construcción en Bali.
¿Están justificadas las preocupaciones por una trampa de deuda?
El papel de China en las grandes infraestructuras ha suscitado debates en todo el mundo sobre las llamadas trampas de deuda. La expresión evoca imágenes de contratos opacos y confiscaciones de garantías, y suele aludir a casos como el puerto de Hambantota, en Sri Lanka, o la financiación de la ampliación del aeropuerto de Uganda. Muchos investigadores independientes sostienen que el relato de la trampa de deuda simplifica en exceso decisiones locales complejas y desafíos de gestión fiscal. Aun así, es cierto que los grandes proyectos con elevados costos fijos entrañan riesgos fiscales reales si las previsiones no se cumplen.
Whoosh encaja en ese patrón. Los préstamos son cuantiosos, los costos de los intereses son importantes y el número inicial de pasajeros aún no ha cubierto la brecha entre los gastos operativos y el servicio de la deuda. Esto no significa que el proyecto sea una trampa por diseño. Sí significa que Indonesia debe reequilibrar la estructura de capital, dar tiempo a la operadora para consolidar el número de pasajeros y crear fuentes de ingresos más allá de los boletos. Estas medidas son habituales en los sistemas ferroviarios de alta velocidad de todo el mundo, donde los ingresos por tarifas rara vez cubren todos los costos durante los primeros años.
Indonesia también mantiene una deuda nacional moderada en comparación con la de muchos países similares, gracias a los límites legales al déficit presupuestario. Ese margen de maniobra permite al país gestionar grandes proyectos si estos se mantienen fuera del balance del Gobierno central y quedan bajo la supervisión de un gestor de inversiones disciplinado. El enfoque actual, con Danantara en el centro y los prestamistas en la mesa, busca precisamente eso.
Qué haría sostenible a Whoosh
El ferrocarril de alta velocidad prospera cuando es más que un tren rápido. El corredor debe conectarse sin dificultad con aeropuertos, metros, trenes de cercanías y autobuses. Las estaciones deben impulsar el desarrollo de nuevas viviendas, oficinas, universidades y zonas comerciales. Ese es el principio básico del desarrollo orientado al transporte público. Whoosh ya ha impulsado proyectos en torno a sus estaciones de Bandung y las afueras de Yakarta, pero su escala sigue siendo modesta. Los avances más importantes llegarán si los gobiernos regionales destinan terrenos cercanos a las estaciones a usos mixtos y de alta densidad, e invitan a los promotores privados a coinvertir.
Las finanzas también mejoran cuando los propietarios de las líneas ferroviarias pueden captar parte del valor del suelo que genera un acceso más rápido. Esto puede hacerse mediante sociedades conjuntas en torno a las estaciones, arrendamientos a largo plazo de terrenos estatales o acuerdos para compartir ingresos fiscales. Estos mecanismos ayudan a reducir la dependencia exclusiva de los boletos. Indonesia ha utilizado variantes de estas herramientas en el transporte ferroviario urbano, y extender su aplicación en torno a Whoosh estaría en línea con las prácticas internacionales.
La fijación de precios y el diseño de la oferta también son importantes. Una gama más amplia de tarifas, incluidos descuentos en horarios de menor demanda y boletos integrados con las líneas de cercanías, puede aumentar la ocupación sin elevar las subvenciones promedio. Mejores conexiones para el último tramo, como autobuses lanzadera frecuentes y transbordos fluidos al tren ligero LRT, el metro MRT y los trenes de cercanías de Yakarta, pueden convertir una línea rápida en una forma de ahorrar tiempo puerta a puerta. Los horarios fiables y una señalización fácil de entender en las estaciones de Halim y Tegalluar generan confianza, clave para aumentar el número de pasajeros.
En el plano del capital, una combinación reequilibrada de deuda de menor costo y nuevo capital permitiría a KCIC invertir en la calidad y el crecimiento del servicio, en lugar de destinar cada rupia disponible a pagar intereses. Las coberturas del riesgo cambiario pueden limitar la exposición si los ingresos se reciben en rupias y parte de la deuda sigue denominada en dólares o yuanes. La claridad en la gobernanza, incluidas reglas sencillas para la toma de decisiones entre los socios indonesios y chinos, puede reducir las demoras y evitar que los costos vuelvan a aumentar.
La extensión a Surabaya: visión frente a viabilidad
El presidente Prabowo Subianto ha expresado su apoyo a la extensión del servicio de alta velocidad desde Yakarta hacia Surabaya, la segunda ciudad más grande de Indonesia. Los preparativos legales están en marcha. La propuesta promete conectar varios polos de crecimiento a lo largo del eje central de Java y podría atraer a más pasajeros que el tramo más corto entre Yakarta y Bandung. El atractivo es real. Los riesgos también, si la ampliación avanza más rápido que la reestructuración financiera de la primera línea.
Los negociadores afirman que cualquier decisión sobre una extensión debe definir la gobernanza, la financiación y los acuerdos de desarrollo del suelo antes del inicio de las obras. Esto incluye establecer quién paga qué, qué proporción del costo de construcción se financiará con deuda y cuál con capital, qué tasas de interés se aplicarán y quién tendrá autoridad para planificar y captar el valor generado en torno a las estaciones. Las conversaciones en curso este mes buscan responder a esas preguntas y, al mismo tiempo, mantener una relación constructiva con China como prestamista y socio técnico. La posición de Indonesia será más sólida si la operadora de la primera línea es estable y la propiedad está clara.
Las cuestiones técnicas también deben resolverse pronto. Algunas estaciones de Whoosh abrieron por etapas, los sistemas de señalización necesitaron ajustes y la integración con las zonas urbanas circundantes quedó rezagada respecto de la puesta en marcha del ferrocarril. Un corredor más extenso agravará esos problemas si no se abordan durante la fase de planificación. Los beneficios potenciales son importantes si se aprovechan las lecciones: más movilidad, menos tiempo de viaje y nuevos desarrollos a lo largo de la ruta.
En síntesis
- Whoosh conecta Yakarta y Bandung en unos 40 a 45 minutos a lo largo de un corredor de 142 kilómetros y transporta a decenas de miles de pasajeros al día.
- El costo del proyecto ronda los 7.270 millones de dólares estadounidenses, y cerca del 75 por ciento se financió mediante préstamos del Banco de Desarrollo de China.
- Los aumentos de costos, de unos 1.200 millones de dólares estadounidenses, se financiaron con una tasa de interés más alta, lo que añadió presión a los flujos de caja iniciales.
- KCIC y sus accionistas indonesios registraron pérdidas en 2024 y el primer semestre de 2025, ya que los ingresos por boletos no cubrieron los costos operativos y financieros.
- Danantara negocia con sus homólogos chinos una reestructuración integral que podría combinar tasas de interés más bajas, vencimientos más largos y nuevo capital.
- Hay dos opciones principales sobre la mesa: inyectar nuevo capital para que KCIC pueda sostenerse por sí misma o transferir la infraestructura al Estado y mantener las operaciones bajo una concesión.
- Los responsables de Finanzas afirman que la responsabilidad de resolver la deuda recae en Danantara, no en el presupuesto estatal, debido a los dividendos del fondo y su control de los activos de las empresas estatales.
- Bali impulsa un proyecto de metro urbano con socios chinos, con obras iniciales valoradas en unos 20 millones de dólares estadounidenses y una primera línea prevista para principios de la década de 2030.
- Las preocupaciones por una trampa de deuda son objeto de amplio debate, pero para Indonesia el problema central es práctico: reequilibrar las finanzas de Whoosh, aumentar el número de pasajeros y captar el valor generado en torno a las estaciones.
- Cualquier extensión hacia Surabaya dependerá de que se definan las reglas de gobernanza, financiación y desarrollo del suelo antes de que comiencen las obras.