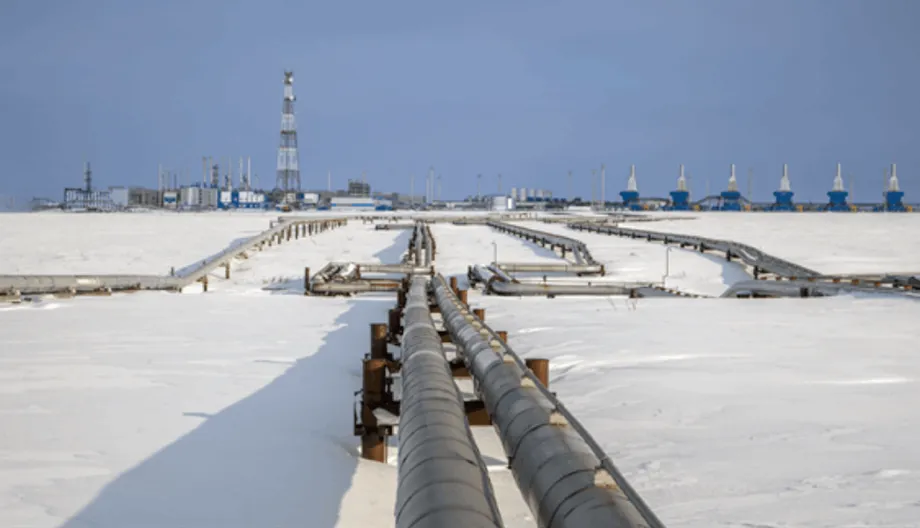
Por qué el gasoducto importa ahora
Rusia y China anunciaron un nuevo paso hacia la construcción de un enlace de gas natural que podría redibujar partes del mapa energético mundial. El proyecto Power of Siberia 2, abreviado a menudo como PoS2, enviaría hasta 50.000 millones de metros cúbicos de gas al año desde yacimientos rusos hasta el norte de China a través de Mongolia. Gazprom, el gigante gasístico estatal ruso, calificó de jurídicamente vinculante el memorando para construir el gasoducto y señaló que su vida útil de diseño es de 30 años. China no ha publicado detalles equivalentes y las dos partes aún deben cerrar los acuerdos sobre precios, financiación y calendarios de construcción. Aun así, la señal es clara. Moscú quiere enviar hacia el este el gas varado en Siberia occidental después de que Europa redujera sus compras tras la invasión de Ucrania en 2022. Pekín está dispuesto a considerar un mayor suministro de gas ruso por gasoducto, probablemente con descuento y en condiciones acordes con su estrategia general.
Contenido
- Por qué el gasoducto importa ahora
- Qué construiría el proyecto
- Cómo encaja con el suministro existente
- Quién tiene poder de negociación
- Las sanciones, punto de fricción y reacciones mundiales
- Qué significa para el comercio de GNL
- El papel de Mongolia y el cálculo regional
- Clima y demanda a largo plazo
- Viabilidad y calendario
- Lo que hay que saber
Las cifras principales son elevadas. Si PoS2 entra en funcionamiento a principios de la década de 2030, los envíos rusos de gas por gasoducto a China podrían superar los 100.000 millones de metros cúbicos al año al sumarse a los del gasoducto Power of Siberia existente y la ruta del Lejano Oriente. Eso equivaldría a más de una quinta parte de la demanda china de gas prevista para ese periodo. El gasoducto desviaría el gas que antes abastecía a Europa, que importaba hasta 180.000 millones de metros cúbicos al año antes de la guerra. Actualmente, las importaciones europeas de gas ruso por gasoducto son una fracción de ese máximo. Un segundo gasoducto entre Rusia y China marcaría un giro energético duradero de Moscú y el comienzo de una nueva era del comercio de gas centrada en Asia.
Este posible cambio tiene peso político. Los gobiernos occidentales han intentado reducir los ingresos del Kremlin procedentes de la energía para limitar la capacidad de Moscú de sostener la guerra. Un nuevo gasoducto de larga vida útil hacia China aliviaría esa presión al ofrecer a Rusia una salida estable. El acuerdo también llega cuando compradores chinos aceptan cargamentos del proyecto Arctic LNG 2, sujeto a sanciones, lo que supone un desafío directo a la aplicación de las sanciones de Estados Unidos. Para Pekín, el gas por gasoducto garantizado en condiciones favorables ofrece seguridad energética y poder de negociación en el mercado del gas natural licuado. Para Washington y sus socios, el proyecto aumenta el riesgo de que las sanciones pierdan eficacia mientras transforma los flujos mundiales de GNL.
Qué construiría el proyecto
PoS2 está diseñado para transportar gas de la península de Yamal a través de Rusia y Mongolia hasta el norte de China. Mongolia sería el corredor de tránsito, una ruta que Pekín antes veía con cautela, pero que ahora parece dispuesto a aceptar. La capacidad prevista es de 50.000 millones de metros cúbicos al año, un volumen cercano al nivel previo a la guerra del gasoducto Nord Stream 1 hacia Alemania. Directivos de Gazprom han planteado la posibilidad de que el primer suministro llegue alrededor de 2030, aunque ese calendario depende de un acuerdo comercial definitivo, la movilización para las obras y la aprobación china de las conexiones posteriores dentro de China.
El nuevo gasoducto se sumaría a Power of Siberia 1, que comenzó a suministrar gas al noreste de China a finales de 2019 y está aumentando sus envíos hasta alcanzar los 38.000 millones de metros cúbicos al año, con un aumento acordado a 44.000 millones. Rusia también ha impulsado una ruta hacia el noreste de China por el Lejano Oriente. En conjunto, estas conexiones elevarían las ventas rusas en China a niveles comparables a las exportaciones rusas de gas por gasoducto a algunos países europeos antes de la guerra, aunque el volumen total seguiría por debajo de lo que Gazprom vendía a toda la Unión Europea. La diferencia clave es el precio y la rentabilidad. Históricamente, las ventas a Europa generaban mayores ingresos. El suministro de gas a China a grandes distancias, con nuevos costos de tránsito y de los gasoductos internos chinos, probablemente dejará a Moscú menos ingresos netos.
Cómo encaja con el suministro existente
China compra gas de una amplia variedad de fuentes. Importa gas por gasoducto de Asia Central, especialmente de Turkmenistán, y de Myanmar. También es el principal comprador mundial de GNL, con cargamentos de Qatar, Australia y otros productores, mientras que su producción nacional ha aumentado rápidamente a medida que las empresas estatales perforan nuevos yacimientos y mejoran la recuperación. En 2024, la producción nacional china de gas superó los 240.000 millones de metros cúbicos y las importaciones de GNL alcanzaron niveles elevados; las importaciones por gasoducto también fueron considerables. La política de Pekín consiste en equilibrar el GNL, el gas por gasoducto, la producción nacional, el carbón y las fuentes no fósiles para controlar los costos y reducir la vulnerabilidad frente a cualquier proveedor único.
Una ruta terrestre a través de Mongolia reduciría la exposición a puntos de estrangulamiento marítimos como el estrecho de Malaca, por donde pasan cargamentos de GNL en aguas congestionadas y expuestas a riesgos de navegación. Un gasoducto terrestre puede suministrar volúmenes estables para la calefacción urbana y la industria del norte de China, donde la demanda aumenta en invierno. Dicho esto, el GNL ofrece un complemento flexible durante las olas de frío, mientras que la producción nacional y el carbón siguen siendo importantes para la seguridad energética. PoS2 añadiría otra opción a la combinación ya diversa de China, en lugar de sustituir por completo otras fuentes.
Quién tiene poder de negociación
El precio es el núcleo de la negociación. Los dirigentes rusos llevan años impulsando este gasoducto, sobre todo desde que se desplomaron las ventas a Europa. China no tiene prisa. Los compradores de Pekín disponen de muchas alternativas, desde contratos de GNL a largo plazo hasta gasoductos de Asia Central y una producción nacional en aumento. Esto da a China margen para exigir precios más bajos y condiciones más flexibles. Según informaciones publicadas durante las conversaciones, China buscaba precios cercanos al nivel interno ruso, que está subvencionado, y prefería tener la posibilidad de recibir menos del total de la capacidad si la demanda se debilitaba. Los funcionarios rusos quieren compromisos firmes de compra o pago que respalden el costo de capital.
El riesgo para Moscú es la concentración. Un único gran comprador puede usar su poder de mercado en las revisiones de precios y la programación de los volúmenes. El riesgo para Pekín es quedar atado. Un contrato fijo de gasoducto dura décadas y podría prolongarse más allá del máximo de la demanda china de gas si la eficiencia, las energías renovables, la energía nuclear y el almacenamiento avanzan más rápido de lo previsto. Otro factor es la moneda de pago. Directivos de Gazprom señalaron que las transacciones actuales se dividen entre yuanes y rublos. Si PoS2 sigue ese modelo, impulsaría el comercio energético fuera del sistema del dólar. Eso ayudaría a ambos países a gestionar su exposición a las sanciones, pero también podría involucrar a bancos y empresas chinos en sanciones financieras si Washington amplía las sanciones secundarias.
A China también le importa conservar opciones dentro de su propio mercado. La demanda del norte es muy estacional. El crecimiento industrial se está ralentizando en algunas regiones y varias provincias costeras pueden alternar entre gas, carbón y energías renovables según los precios. Es probable que los negociadores chinos busquen flexibilidad en los flujos estacionales y el derecho a revender cargamentos de GNL cuando resulte conveniente. Rusia quiere compras estables durante todo el año para maximizar la utilización del gasoducto. Esa tensión central determinará el contrato definitivo.
Las sanciones, punto de fricción y reacciones mundiales
Los gobiernos occidentales intentan reducir los ingresos rusos procedentes de la energía, que financiaban una gran parte del presupuesto de Moscú antes de la guerra. Estados Unidos ha impuesto sanciones al proyecto Arctic LNG 2 y a algunos buques cisterna rusos y redes logísticas. Funcionarios de Washington también han debatido instar a los socios del Grupo de los Siete a imponer amplios aranceles a las compras de petróleo ruso por parte de China e India. Europa se ha comprometido a dejar de importar gas ruso por gasoducto para 2027 y ha sustituido la mayor parte de los suministros por GNL de Estados Unidos, Qatar y otros países. Un nuevo gasoducto ruso hacia China podría mantener los ingresos de Moscú incluso mientras Europa se desvincula.
La reciente aceptación por parte de China de cargamentos de Arctic LNG 2 puso de relieve esta fricción. Los envíos realizados por una flota de buques cisterna con nuevos nombres y pabellones pusieron a prueba hasta dónde llegará la aplicación de las sanciones. Para Pekín, la seguridad energética es prioritaria y el suministro ruso con descuento resulta atractivo. Para Washington y las capitales europeas, esas compras debilitan la presión sobre el Kremlin. Los mensajes en torno a PoS2 se suman a la prueba. Un memorando sin un precio definitivo aún puede ser una señal política de que Moscú y Pekín estrechan sus vínculos comerciales en materia de energía pese a la presión occidental.
Guo Jiakun, portavoz del Ministerio de Relaciones Exteriores de China, expresó la postura de Pekín en términos claros de interés nacional.
«China adoptará medidas de suministro energético que sean adecuadas para el país, sobre la base de sus intereses nacionales, y defenderá firmemente su soberanía, seguridad e intereses de desarrollo».
El presidente de Ucrania, Volodymyr Zelensky, instó a los compradores a evitar por completo la energía rusa para reducir los recursos de Moscú destinados a la guerra.
«Se debería dejar de comprar cualquier tipo de energía a Rusia si el objetivo es detener la agresión rusa».
Los responsables políticos deben tomar ahora decisiones que implican costos y beneficios. Los aranceles o las sanciones secundarias contra compradores de energía rusa podrían afectar los ingresos, pero unas medidas amplias elevarían los costos de los insumos para las economías asiáticas y podrían provocar represalias. China ha evitado hasta ahora las sanciones por comprar combustibles rusos, aunque algunas empresas y bancos chinos han sido sancionados por transacciones relacionadas con Rusia. El acuerdo de PoS2 está en el centro de estas tensiones.
Además del riesgo destacado de las sanciones, la moneda del comercio es otro punto de fricción. Si las futuras ventas de gas se liquidan principalmente en yuanes y rublos, podría reducirse la proporción de facturación en dólares en el comercio mundial de energía. Eso tendría consecuencias para el alcance de las sanciones, el costo de las coberturas financieras y la forma en que los bancos internacionales gestionan los riesgos de cumplimiento.
Qué significa para el comercio de GNL
El gasoducto transformaría el mercado del GNL en la década de 2030. Si China asegura hasta 50.000 millones de metros cúbicos de gas por gasoducto a bajo costo, su apetito por cargamentos adicionales de GNL podría disminuir en años normales. China ya tiene una amplia cartera de contratos de GNL a largo plazo y ha reexportado cargamentos cuando la demanda nacional era débil. Con más suministro por gasoducto, las empresas chinas podrían convertirse en operadores comerciales aún más activos, al revender excedentes en Europa o el sur de Asia y actuar como proveedores flexibles cuando los precios sean favorables.
Para los exportadores de Estados Unidos, esto es una señal de alerta. Antes de las recientes tensiones comerciales, los compradores chinos firmaron varios acuerdos a largo plazo con proyectos estadounidenses. Esos volúmenes podrían haber elevado la proporción de Estados Unidos en las importaciones chinas de GNL hacia finales de la década. Desde entonces, los aranceles y las tensiones políticas han frenado ese flujo. Si PoS2 sigue adelante, los nuevos proyectos estadounidenses de GNL podrían tener más dificultades para tomar una decisión final de inversión, ya que uno de los mayores compradores potenciales necesitaría menos cargamentos en el mercado al contado y podría aplazar nuevas compras. Las terminales estadounidenses existentes seguirían enviando gas a Europa y América Latina, pero un pilar adicional de la demanda en el norte de Asia sería menos seguro.
Qatar también está expuesto. Está ampliando la capacidad de North Field East y North Field South, con un gran volumen de suministro que buscará compradores a finales de la década de 2020 y principios de la de 2030. Los compradores chinos ya reciben una gran proporción del GNL catarí. Si los volúmenes rusos por gasoducto desplazan parte de ese crecimiento, Doha quizá tenga que aceptar precios más bajos o buscar con más intensidad compradores en Europa y el sur de Asia. Una mayor oferta mundial, junto con una demanda china más débil en algunos años, podría inclinar el mercado a favor de los compradores y aumentar la competencia para los proyectos de GNL con costos más elevados.
Los precios seguirán fluctuando según el clima y la geopolítica. Si en invierno el GNL al contado se mantiene por debajo de unos 12 dólares por millón de unidades térmicas británicas, las empresas de servicios públicos chinas podrían preferir los cargamentos para cubrir los picos de demanda. Si los precios se disparan, el gas por gasoducto con fórmulas de precio fijas y la producción nacional desempeñarán un papel más importante. PoS2 refuerza la capacidad de China para alternar entre estas opciones, lo que fortalece su posición en las negociaciones de precios.
El papel de Mongolia y el cálculo regional
El trazado por Mongolia ofrece ventajas y riesgos. El corredor brinda una ruta terrestre directa hacia el norte de China, reduce la exposición marítima y evita las congestionadas rutas marítimas. Para Ulán Bator, acoger infraestructura de tránsito promete inversiones, empleos en la construcción e ingresos estables por derechos de tránsito. Un proyecto de este tamaño podría impulsar el crecimiento y modernizar partes de la red energética.
Mongolia también aplica una política de «tercer vecino», que consiste en estrechar vínculos con socios más allá de Rusia y China, incluidos países democráticos e instituciones internacionales. Ese enfoque podría exponer el proyecto a tensiones políticas. Los socios occidentales podrían presionar a Mongolia en materia de normas de gobernanza, salvaguardias medioambientales o cumplimiento de las sanciones. Según informaciones publicadas, los negociadores incluyeron una cláusula alternativa que permitiría desviar la ruta por Kazajistán si surgieran problemas importantes en Mongolia. Incluir esa cláusula reduce los riesgos geopolíticos para Pekín y Moscú, pero no elimina los desafíos locales y regulatorios. La seguridad a lo largo de la ruta, sobre todo en los largos tramos de estepa y las zonas fronterizas, requerirá inversiones y coordinación.
Clima y demanda a largo plazo
La transición energética de China está cobrando impulso. La incorporación de energía eólica y solar ha sido rápida, el almacenamiento en baterías está creciendo y siguen entrando en funcionamiento reactores nucleares. Pekín se ha comprometido a alcanzar el máximo de emisiones de carbono antes de 2030. El gas puede sustituir al carbón en la calefacción y la industria, lo que reduce la contaminación atmosférica local y la intensidad de carbono, pero el crecimiento total de la demanda de gas es incierto. En varios escenarios, la demanda de gas alcanza su máximo en la década de 2030 y disminuye lentamente a medida que se extiende la electrificación y aumenta la energía limpia.
Esta perspectiva influye en el debate sobre el gasoducto. Un gasoducto nuevo y de gran capacidad supone un compromiso de varias décadas. Si la demanda se estanca, China podría usarlo para sustituir más GNL o recibir volúmenes menores, lo que dejaría a Rusia con una capacidad infrautilizada. La estacionalidad de la demanda en el norte de China añade complejidad. La calefacción de invierno impulsa mucho la demanda, que luego cae en primavera. La rentabilidad es mayor cuando el gasoducto puede transportar volúmenes estables durante todo el año a un precio competitivo frente al GNL y el gas nacional. Los planificadores chinos sopesarán estas variables frente al valor estratégico de un suministro fiable por vía terrestre.
Viabilidad y calendario
Un memorando para construir no es un contrato de suministro. Aún parece que faltan por resolver elementos clave. China no ha confirmado públicamente las fórmulas de precios, las proporciones de financiación ni quién construirá cada tramo. La viabilidad comercial depende de un precio que satisfaga a ambas partes, de que los costos de construcción se mantengan dentro del presupuesto y de un plan claro para conectar el gasoducto con los centros de demanda chinos, que ya cuentan con redes densas y fuentes de suministro competidoras. Algunos expertos dudan de que las obras comiencen pronto. Muchos consideran el anuncio tanto una señal política y una prueba de la reacción occidental como una decisión definitiva de inversión.
Incluso con aprobación política, la obra de ingeniería es exigente. El tramo ruso debe conectar el gas de Yamal con el punto de entrada en Mongolia, y habrá que construir la línea principal mongola a través de terrenos diversos. China deberá después integrar el gas en las redes existentes cerca de las ciudades del norte. Gazprom puede avanzar rápidamente en su lado con contratistas nacionales, pero el ritmo final dependerá del acuerdo comercial. Si la construcción comienza más adelante en esta década, es posible que el primer gas llegue alrededor de 2030, aunque no está ni mucho menos garantizado. China mantendrá abiertas sus opciones hasta el último momento y conservará su poder de negociación en materia de GNL, gasoductos de Asia Central y producción nacional.
Lo que hay que saber
- Power of Siberia 2 transportaría hasta 50.000 millones de metros cúbicos de gas ruso al año a China a través de Mongolia y tendría una vida útil de diseño de 30 años.
- Gazprom anunció un memorando de construcción. China no ha dado a conocer las condiciones definitivas y siguen sin resolverse el precio, la financiación y el calendario.
- Si se completa a principios de la década de 2030, el suministro ruso total a China por gasoducto podría superar los 100.000 millones de metros cúbicos anuales al sumarse a las rutas existentes.
- El acuerdo desviaría el gas de Yamal que antes abastecía a Europa y podría aliviar la presión de las sanciones occidentales al mantener los ingresos energéticos de Rusia.
- Los pagos en yuanes y rublos reducirían el uso del dólar en el comercio de gas y complicarían la aplicación de las sanciones.
- China tiene ventaja en las negociaciones gracias a la diversidad de sus fuentes de suministro, el aumento de la producción nacional y la flexibilidad para alternar entre el gas por gasoducto y el GNL.
- El proyecto podría reducir la dependencia china del GNL transportado por puntos de estrangulamiento marítimos y añadir una ruta terrestre segura.
- Los exportadores de GNL de Estados Unidos y Qatar podrían afrontar una demanda más débil en China en la década de 2030, lo que podría afectar los precios y las decisiones de inversión.
- Mongolia podría beneficiarse de los derechos de tránsito y las inversiones, pero deberá equilibrar su política de «tercer vecino» y gestionar las exigencias de gobernanza y seguridad.
- El inicio más temprano y realista de los suministros sería alrededor de 2030, y el valor del gasoducto dependerá de la futura demanda china de gas en un sistema energético que cambia rápidamente.