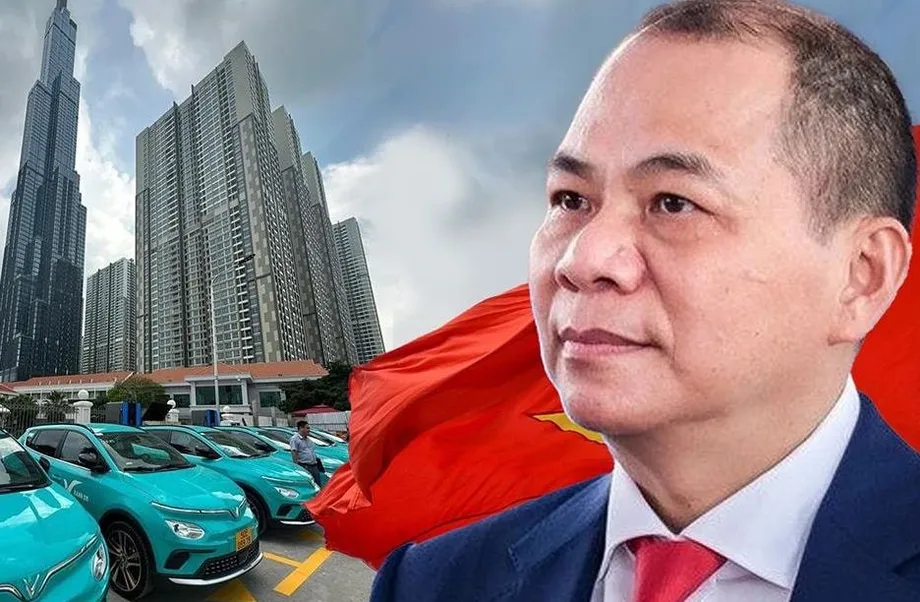
La creciente deuda de Vingroup: una crisis oculta detrás del gigante empresarial de Vietnam
Vingroup, el mayor conglomerado de Vietnam y símbolo de las aspiraciones económicas del país, enfrenta una crisis de deuda de una magnitud sin precedentes. La empresa, dirigida por el hombre más rico de Vietnam, Pham Nhat Vuong, ha construido un imperio que abarca los sectores inmobiliario, minorista y de salud, y, sobre todo, el de los vehículos eléctricos (VE), a través de su filial VinFast. Pero bajo la superficie de la rápida expansión y los titulares llamativos se esconde una realidad financiera que amenaza no solo el futuro de Vingroup, sino también la estabilidad del panorama empresarial de Vietnam.
Contenido
- La creciente deuda de Vingroup: una crisis oculta detrás del gigante empresarial de Vietnam
- ¿Cómo acumuló Vingroup una deuda tan enorme?
- VinFast: la apuesta ambiciosa que lo cambió todo
- Cifras de ventas: una mirada más de cerca a los números
- Irregularidades contables y dependencia de la fortuna del fundador
- Riesgos cambiarios y exposición internacional
- Escrutinio regulatorio y volatilidad del mercado
- Cambios estratégicos: retirada de Occidente y enfoque en mercados emergentes
- Las consecuencias más amplias: ¿demasiado grande para caer?
- ¿Es realista alcanzar el punto de equilibrio en 2026?
- En resumen
Al cierre del segundo trimestre de 2025, el pasivo total de Vingroup se había disparado a 31.000 millones de dólares, lo que representa un asombroso 86% de sus activos totales. Esta carga de deuda exige pagos diarios de intereses de 3,2 millones de dólares, un peso que ha obligado al conglomerado a entrar en un ciclo incesante de venta de activos, captación de capital e ingeniería financiera. Los propios informes financieros de la empresa y análisis independientes revelan un modelo de negocio cada vez más dependiente de los préstamos a corto plazo, la contabilidad poco transparente y la fortuna personal de su fundador para mantenerse a flote.
¿Cómo acumuló Vingroup una deuda tan enorme?
Los orígenes de la crisis de deuda de Vingroup se remontan a su agresiva estrategia de expansión, en particular a su incursión en el mercado mundial de vehículos eléctricos. Desde el lanzamiento de VinFast en 2017, Vingroup ha invertido miles de millones en desarrollar vehículos eléctricos, construir fábricas e intentar establecer una marca mundial. Esta estrategia de alto riesgo y alta recompensa pretendía impulsar a Vietnam al escenario mundial como protagonista del futuro de la movilidad. En cambio, ha expuesto a la empresa a pérdidas crecientes y a un riesgo financiero cada vez mayor.
Solo en el primer semestre de 2025, la deuda de Vingroup aumentó en 4.700 millones de dólares. Los pasivos a corto plazo, es decir, las deudas que deben pagarse en el plazo de un año, ya superan los 19.500 millones de dólares, o el 63% del total. Estas obligaciones se acercan rápidamente a su vencimiento, lo que somete a la empresa a una enorme presión para encontrar nuevas fuentes de efectivo. Vingroup ha respondido vendiendo participaciones en filiales, como en una operación de 1.600 millones de dólares por acciones de Vincom Retail, y obteniendo nuevos préstamos de bancos internacionales, entre ellos Deutsche Bank y el Banco Asiático de Desarrollo.
Sin embargo, estas medidas solo han permitido ganar tiempo. La empresa afronta importantes vencimientos de deuda en 2026, entre ellos 860 millones de dólares en préstamos y 1.140 millones de dólares en intereses de bonos. Con poco más de 3.000 millones de dólares en efectivo disponible, está lejos de estar claro que Vingroup pueda cumplir con estas obligaciones.
VinFast: la apuesta ambiciosa que lo cambió todo
En el centro de los problemas financieros de Vingroup está VinFast, el fabricante de vehículos eléctricos que debía ser la joya de la corona del grupo. En cambio, se ha convertido en un enorme drenaje de efectivo. Desde su creación, la empresa nunca ha obtenido beneficios. Solo en el primer semestre de 2025, el negocio automotor de VinFast perdió más de 37 billones de dongs (unos 1.500 millones de dólares). En los últimos tres años, sus pérdidas acumuladas han alcanzado los 5.700 millones de dólares, con pérdidas netas de 2.400 millones de dólares en 2023 y casi 3.200 millones en 2024.
Las ambiciones mundiales de VinFast han resultado costosas y han estado plagadas de contratiempos. El intento de la empresa de entrar en el mercado estadounidense comenzó con gran despliegue: un envío de 999 vehículos VF8 y planes para construir una fábrica de 2.000 millones de dólares en Carolina del Norte. Pero el sueño estadounidense se desvaneció rápidamente. El envío inicial fue devuelto por no cumplir las normas de seguridad, se cerraron salas de exhibición y el proyecto de la fábrica se aplazó hasta, al menos, 2028. Mientras tanto, las acciones de VinFast, cuya capitalización bursátil llegó brevemente a 23.000 millones de dólares tras su debut en el Nasdaq en agosto de 2023, se desplomaron más del 90% en dos meses. En agosto de 2025, la capitalización bursátil de la empresa era de apenas 8.350 millones de dólares.
Cifras de ventas: una mirada más de cerca a los números
A pesar de las afirmaciones de que las ventas de vehículos eléctricos son «sólidas», la realidad es que VinFast ha tenido dificultades para atraer compradores particulares, sobre todo fuera de Vietnam. En 2023, la empresa vendió 35.000 vehículos eléctricos, muy por debajo de su objetivo de 50.000 y apenas una fracción de su capacidad de producción de 300.000 unidades. La mayoría de estas ventas no se realizaron a consumidores comunes, sino a empresas vinculadas y propiedad de Vuong, como el servicio de transporte con conductor Xanh SM (Green SM), que ese año compró el 82% de los vehículos de VinFast. Este circuito de ventas internas, sostenido por fuertes descuentos y promociones cruzadas con otras empresas de Vingroup, ha suscitado dudas sobre la verdadera demanda de los productos de VinFast en el mercado.
Por ejemplo, Xanh SM, que alquila taxis y scooters eléctricos, gastó 839 millones de dólares en vehículos VinFast en 2023 y firmó un acuerdo por 419 millones de dólares para adquirir más vehículos eléctricos. También se hicieron ventas a Vinhomes y VinBus, ambas parte del ecosistema de Vingroup. Los analistas han calificado esta estrategia de insostenible y señalan que oculta la débil demanda minorista y mantiene la producción en números rojos.
Irregularidades contables y dependencia de la fortuna del fundador
Los estados financieros de Vingroup han sido objeto de escrutinio por sus irregularidades y su fuerte dependencia de partidas de «otros ingresos», atribuidas a menudo a «fondos de patrocinio» o a aportes directos de efectivo del propio Vuong. En el segundo trimestre de 2025, la empresa informó de un beneficio después de impuestos de 2,265 billones de dongs (85,5 millones de dólares), pero este se debió por completo a una partida inexplicada de «otros ingresos» por 18,516 billones de dongs. Sin ella, el negocio principal de Vingroup habría registrado una enorme pérdida de más de 13,9 billones de dongs.
Este patrón no es nuevo. En 2024, un aporte personal de efectivo de Vuong por unos 10 billones de dongs permitió a Vingroup declarar beneficios. A lo largo de los años, Vuong ha intervenido repetidamente para apuntalar las finanzas de la empresa, con aportes de capital que suman más de 13.500 millones de dólares desde 2017. En 2024, Vingroup y Vuong se comprometieron a aportar otros 3.400 millones de dólares a VinFast: se esperaba que Vuong aportara personalmente 1.970 millones, y que Vingroup contribuyera con hasta 1.380 millones mediante préstamos, dividendos y venta de activos.
Esta dependencia de la fortuna del fundador es muy inusual para una empresa del tamaño de Vingroup y plantea dudas sobre la sostenibilidad de su modelo de negocio. Los analistas financieros han señalado que la empresa presenta un alto riesgo; según plataformas como Alpha Spread, los beneficios de Vingroup solo cubren el 40% de sus gastos por intereses. Grandes inversores extranjeros han respondido vendiendo sus acciones de Vingroup, lo que ha erosionado aún más la confianza del mercado.
Riesgos cambiarios y exposición internacional
La crisis de deuda de Vingroup se agrava por un importante riesgo cambiario. Alrededor del 41% de los intereses de su deuda total está denominado en dólares estadounidenses, mientras que el 92% de los ingresos de VinFast procede del mercado interno vietnamita, donde el dong se ha estado depreciando. Este desajuste expone a la empresa a una presión financiera adicional, ya que debe pagar deuda denominada en dólares con ingresos en una moneda local que pierde valor.
Para garantizar sus enormes préstamos, Vuong ha comprometido una amplia cartera de activos, incluidas líneas de producción en Haiphong, la fábrica de baterías VinES en Ha Tinh e incluso la planta de vehículos eléctricos que se está construyendo en Carolina del Norte. Vingroup también actúa como garante de los 2.540 millones de dólares de deuda de VinFast, de los cuales más de 1.600 millones vencen en 2025.
Escrutinio regulatorio y volatilidad del mercado
Vingroup y VinFast han afrontado un escrutinio cada vez mayor por parte de los reguladores y los inversores. En julio de 2024, la Comisión de Bolsa y Valores de Estados Unidos (SEC) reprendió a VinFast por inflar sus ingresos en una presentación, lo que obligó a la empresa a admitir «errores contables» que habían exagerado las ventas en 33,9 millones de dólares. Este incidente, junto con una demanda colectiva de accionistas que alegan que la empresa exageró sus perspectivas, ha dañado aún más su credibilidad en los mercados internacionales.
La percepción del mercado sobre la estabilidad de Vingroup es muy sensible. En julio de 2025, los rumores de que Vuong tenía prohibido salir de Vietnam provocaron un desplome bursátil que redujo su patrimonio neto en 490 millones de dólares en solo seis horas. El Gobierno vietnamita respondió con advertencias contra la difusión de información falsa, lo que subraya la importancia sistémica del conglomerado para la economía nacional. Vingroup emplea a más de 40.000 personas y aporta alrededor del 2% del PIB de Vietnam, por lo que su salud financiera es un asunto de interés nacional.
Cambios estratégicos: retirada de Occidente y enfoque en mercados emergentes
Tras el costoso fracaso de su intento de entrar en los mercados de Estados Unidos y Europa, VinFast está reorientando su estrategia. La empresa anunció planes para centrarse en el Sudeste Asiático y otros mercados emergentes, donde crece la demanda de vehículos eléctricos asequibles y la competencia de los fabricantes establecidos es menos intensa. El nuevo vehículo eléctrico pequeño VF3 de VinFast, con un precio de 9.200 dólares, está diseñado para atraer a un público amplio en estos mercados y se dirige a consumidores que pasan de las motocicletas a los automóviles.
Este cambio refleja el reconocimiento de que las ambiciones anteriores de la empresa eran prematuras. Como declaró Pham Nhat Vuong en una reciente reunión de accionistas,
«Grandes pérdidas. Así que no hay necesidad de apresurarse».VinFast espera que, al construir una base más sólida en los mercados emergentes, pueda retomar sus ambiciones mundiales más adelante. Los primeros indicios son alentadores: más de 27.000 personas solicitaron comprar el VF3 durante los primeros tres días tras la apertura de los pedidos. Sin embargo, la empresa sigue afrontando una fuerte competencia de fabricantes chinos de vehículos eléctricos como BYD y debe superar dificultades relacionadas con la fabricación local, la infraestructura de carga y la confianza de los consumidores.
Las consecuencias más amplias: ¿demasiado grande para caer?
La crisis de deuda de Vingroup tiene consecuencias de gran alcance para la economía y el gobierno corporativo de Vietnam. El dominio del conglomerado en sectores clave y sus estrechos vínculos con el Gobierno han llevado a algunos observadores a describirlo como «demasiado grande para caer». También preocupa el riesgo moral: la posibilidad de que el Gobierno se sienta obligado a rescatar a Vingroup si sus dificultades financieras amenazan a la economía en general.
Expertos del sector advierten que la dependencia de Vingroup de la deuda, la contabilidad poco transparente y la fortuna personal del fundador es insostenible. El brazo inmobiliario de la empresa, Vinhomes, ha sido tradicionalmente su principal fuente de beneficios, pero el sector inmobiliario de Vietnam atraviesa ahora una crisis, con regulaciones más estrictas, altos niveles de deuda y exceso de oferta. Vingroup ha respondido negociando la venta de activos, incluidos centros comerciales e inmuebles, a inversores extranjeros. Sin embargo, estas medidas podrían no bastar para compensar las pérdidas continuas de VinFast y las dificultades de la expansión internacional.
Como dijo un analista a Reuters,
«El rápido crecimiento de VinFast se ha apoyado en las ventas a empresas vinculadas, una tendencia que continuará mientras la compañía tenga dificultades para atraer compradores particulares en un contexto de debilitamiento de la demanda mundial de vehículos eléctricos».Esta dependencia de las ventas internas y del apoyo financiero de Vingroup y Vuong plantea dudas sobre la verdadera viabilidad del negocio.
¿Es realista alcanzar el punto de equilibrio en 2026?
Pese a los crecientes desafíos, Pham Nhat Vuong mantiene públicamente su compromiso con el éxito de VinFast. Ha prometido «no rendirse nunca con VinFast» y planea que la empresa alcance el punto de equilibrio a finales de 2026. Para lograrlo, tendría que recuperar una inversión acumulada de más de 20.000 millones de dólares y saldar más de 10.000 millones de dólares en deuda, una tarea abrumadora dada la trayectoria actual de la empresa.
La rentabilidad de VinFast depende de varios factores:
- Aumentar con éxito las ventas de modelos asequibles como el VF3 en los mercados emergentes
- Reducir la dependencia de las ventas internas y los descuentos
- Obtener capital independiente y atraer inversores estratégicos
- Mejorar la calidad de los productos y el reconocimiento de la marca
- Hacer frente a los riesgos cambiarios y a la volatilidad de los mercados mundiales
Aunque la empresa ha logrado algunos avances en la expansión de su infraestructura de carga y en la adaptación de sus productos a los mercados locales, la magnitud del desafío financiero sigue siendo enorme. A mediados de 2025, VinFast seguía informando de pérdidas cada vez mayores, y el margen neto de beneficios de Vingroup casi se había reducido a la mitad desde la cotización de VinFast en Estados Unidos.
En resumen
- Vingroup, el mayor conglomerado de Vietnam, enfrenta una crisis de deuda con un pasivo total de 31.000 millones de dólares, equivalente al 86% de sus activos, y pagos diarios de intereses de 3,2 millones de dólares.
- La agresiva expansión de la empresa en el sector de los vehículos eléctricos a través de VinFast ha generado enormes pérdidas: la filial nunca ha obtenido beneficios y perdió más de 3.000 millones de dólares solo en 2024.
- Las ambiciones mundiales de VinFast se han visto frustradas, en particular en Estados Unidos y Europa, lo que ha llevado a un giro estratégico hacia los mercados emergentes de Asia y los modelos eléctricos asequibles.
- Los estados financieros de Vingroup muestran irregularidades y una fuerte dependencia de la fortuna personal de su fundador, Pham Nhat Vuong, para cubrir pérdidas y pagar la deuda.
- Los riesgos cambiarios, el escrutinio regulatorio y la volatilidad del mercado complican aún más las perspectivas de la empresa y suscitan preocupación por su sostenibilidad y su importancia sistémica para la economía de Vietnam.
- Pese a los desafíos actuales, Vuong mantiene su compromiso con VinFast y apunta a alcanzar el punto de equilibrio en 2026, un objetivo que muchos analistas consideran muy ambicioso dadas las actuales circunstancias financieras.