Los vehículos eléctricos chinos se disparan en el Sudeste Asiático: un mercado transformado
En los últimos años, el Sudeste Asiático se ha convertido en la nueva frontera de los vehículos eléctricos (VE), con los fabricantes chinos al frente de una transformación radical del panorama automotor de la región. Marcas como BYD, Chery y Geely ganan cuota de mercado a gran velocidad y ofrecen automóviles eléctricos asequibles que están cambiando las preferencias de los consumidores y desafiando el predominio de los fabricantes tradicionales japoneses, estadounidenses y europeos.
Contenido
- Los vehículos eléctricos chinos se disparan en el Sudeste Asiático: un mercado transformado
- Cómo conquistaron el Sudeste Asiático los fabricantes chinos de VE
- BYD: la potencia regional
- ¿Por qué son tan asequibles los VE chinos?
- Políticas gubernamentales y ambiciones regionales
- Retos: infraestructura, preocupación por la autonomía y la industria local
- Impacto en la demanda de gasolina y el medioambiente
- La competencia y el futuro: ¿puede el Sudeste Asiático crear sus propias marcas líderes de VE?
- Nuevos participantes y estrategias en evolución
- Obstáculos y riesgos: sostenibilidad, proteccionismo y resistencia local
- En resumen
La decisión del consumidor malasio Vincent Hor de comprar un BYD Atto 3 es representativa de una tendencia más amplia. Antes considerados un producto de nicho, los VE chinos ya son habituales en países como Tailandia, Malasia, Indonesia y Singapur, gracias a sus precios agresivos, los incentivos gubernamentales y las inversiones estratégicas en la producción local. Pero mientras las marcas chinas avanzan a toda velocidad, persisten las dudas sobre la sostenibilidad de sus modelos de negocio, el impacto en las industrias locales y la capacidad de la región para ir más allá del ensamblaje y desarrollar innovación.
Cómo conquistaron el Sudeste Asiático los fabricantes chinos de VE
El auge de los VE chinos en el Sudeste Asiático es el resultado de una combinación de factores: el exceso de capacidad y la intensa competencia en China, el aumento de los precios del combustible en el Sudeste Asiático y el impulso mundial a favor de un transporte más ecológico. A medida que los mercados occidentales imponen aranceles y restricciones a los VE chinos, el Sudeste Asiático, con 600 millones de habitantes y una clase media en expansión, se ha convertido en un objetivo clave de crecimiento.
Según Counterpoint Research, más del 70% de los VE vendidos en el Sudeste Asiático en 2024 eran de marcas chinas, y BYD por sí sola representaba casi la mitad del mercado. En Tailandia, el mayor mercado de VE de la región, las marcas chinas concentran alrededor del 80% de las ventas. Vietnam, Indonesia y Malasia también han registrado un aumento de las importaciones y las inversiones chinas en VE.
Los fabricantes chinos han adoptado una estrategia con varios frentes para ganarse a los consumidores del Sudeste Asiático:
- Precios competitivos: Los VE chinos suelen tener precios considerablemente más bajos que los de sus competidores japoneses u occidentales, lo que los hace accesibles a un público más amplio.
- Alianzas locales: Empresas como BYD y Geely han creado empresas conjuntas con conglomerados locales, siguiendo un modelo similar al que emplearon los fabricantes japoneses hace décadas.
- Inversiones en producción: Se han comprometido miles de millones de dólares para construir fábricas en Tailandia, Indonesia y Malasia, crear puestos de trabajo y reducir la dependencia de las importaciones.
- Incentivos gubernamentales: Los gobiernos del Sudeste Asiático han ofrecido exenciones fiscales, reducciones de aranceles de importación y subsidios a la compra para atraer inversiones y fomentar la adopción de VE.
Como resultado, las ventas de VE en la región más que se duplicaron en el primer trimestre de 2024 frente al mismo periodo del año anterior, mientras que las ventas de automóviles tradicionales de gasolina cayeron un 7%.
BYD: la potencia regional
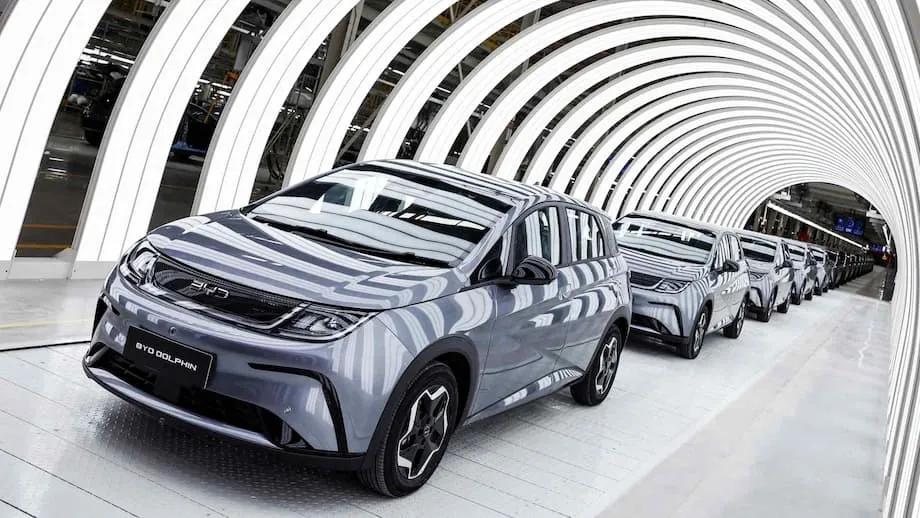
BYD, el fabricante de VE más vendido de China, se ha consolidado como líder indiscutible en el Sudeste Asiático. Su nueva planta en Rayong, Tailandia, se terminó en apenas 16 meses y se espera que produzca 150.000 vehículos al año y genere miles de puestos de trabajo. En Malasia, BYD lidera el mercado de VE: vendió más de 5.400 unidades en el primer semestre de 2025, por delante de competidores locales y occidentales.
La estrategia de BYD incluye una expansión agresiva a nuevos mercados, alianzas con distribuidores locales y un enfoque en la asequibilidad y la tecnología avanzada de baterías. La empresa está presente no solo en Tailandia y Malasia, sino también en Singapur, Indonesia, Vietnam e incluso Filipinas, donde aprovecha sus precios competitivos y una amplia gama de productos.
¿Por qué son tan asequibles los VE chinos?
El precio asequible de los VE chinos es un factor clave de su éxito regional. Hay varios elementos que contribuyen a sus bajos precios:
- Economías de escala: China es el mayor productor de VE del mundo y su mercado interno representa casi el 60% de las ventas mundiales de automóviles eléctricos. La producción en masa reduce los costos.
- Apoyo gubernamental: Los fabricantes chinos se han beneficiado durante años de subsidios, subvenciones para investigación y apoyo normativo en su país, lo que les ha permitido invertir mucho en tecnología y producción.
- Integración vertical: Muchas empresas chinas controlan toda la cadena de suministro, desde la fabricación de baterías hasta el ensamblaje final, lo que reduce los costos y aumenta la eficiencia.
- Innovación: Las marcas chinas han sido pioneras en nuevas composiciones químicas para baterías, como las de litio-ferrofosfato (LFP), más baratas y seguras que las baterías tradicionales de ion de litio.
Estas ventajas permiten a los VE chinos ofrecer precios inferiores a los de sus competidores, con prestaciones y autonomía competitivas. Para los consumidores del Sudeste Asiático, la posibilidad de ahorrar hasta un 35% en combustible frente a los automóviles de gasolina aumenta su atractivo, especialmente mientras los gobiernos reducen gradualmente los subsidios a los combustibles.
Políticas gubernamentales y ambiciones regionales
Los gobiernos del Sudeste Asiático han desempeñado un papel decisivo en la aceleración de la adopción de VE. Tailandia, por ejemplo, aspira a que los vehículos de cero emisiones representen al menos el 30% de su producción automotriz para 2030. El país ofrece exenciones fiscales temporales, reducciones de aranceles de importación, rebajas de impuestos especiales y subsidios a la compra para atraer inversiones y animar a los consumidores a pasarse a los automóviles eléctricos.
Indonesia, con sus vastas reservas de níquel, un material clave para las baterías, busca posicionarse como un centro regional de baterías para VE. El Gobierno ha introducido incentivos fiscales para la importación de VE y colabora con empresas chinas para construir fábricas y desarrollar la cadena de suministro local. Malasia ha prorrogado hasta 2025 las exenciones de impuestos y aranceles de importación para los VE ensamblados y está invirtiendo en la producción local ante la eventual retirada de estos incentivos.
Vietnam, por su parte, promueve a su propia marca insignia, VinFast, que se ha convertido en la marca de automóviles más vendida del país al apelar al orgullo nacional y ofrecer precios competitivos. El Gobierno también subvenciona la electricidad para las estaciones de carga de VE y estudia conceder subsidios directos a sus compradores.
Retos: infraestructura, preocupación por la autonomía y la industria local
Pese al rápido crecimiento, persisten varios retos. La preocupación por la autonomía y la escasez de infraestructura de carga son inquietudes habituales entre los consumidores. Aunque aumenta el número de estaciones de carga, especialmente en las zonas urbanas, la cobertura rural sigue siendo insuficiente. Los gobiernos y las empresas privadas se apresuran a construir más puntos de carga, pero los avances varían de un país a otro.
Otro problema es el predominio del ensamblaje frente a la innovación. La mayoría de las nuevas fábricas del Sudeste Asiático se centran en ensamblar componentes importados, en particular paquetes de baterías, en lugar de fabricar celdas o desarrollar tecnología propia. Esto limita la capacidad de la región para generar empleos de alto valor y propiedad intelectual, y reproduce patrones observados durante el auge de los fabricantes japoneses de automóviles en las décadas de 1980 y 1990.
Según The China-Global South Project, la verdadera prueba para el Sudeste Asiático es determinar si puede ir más allá del ensamblaje y convertirse en un centro de diseño e innovación de VE y de fabricación de baterías. Para ello se necesitarán inversiones en formación profesional, educación técnica, centros de investigación y zonas de alta tecnología, así como mejores negociaciones con inversores extranjeros para lograr la transferencia de tecnología y compromisos de investigación y desarrollo locales.
Impacto en la demanda de gasolina y el medioambiente
La rápida adopción de los VE ya está teniendo un impacto cuantificable en el panorama energético del Sudeste Asiático. Según Kpler, gracias al auge de los vehículos eléctricos, el crecimiento de la demanda de gasolina en la región se ha desacelerado: pasó de una proyección del 3,1% al 2,6% anual entre 2021 y 2030. Se espera que para 2030 los VE reduzcan la demanda de gasolina en alrededor de 100.000 barriles diarios, lo que equivale a cerca del 6% del consumo proyectado.
Sin embargo, la transición aún está en sus primeras etapas. Los VE representan apenas el 0,6% del total de automóviles de pasajeros del Sudeste Asiático, y el predominio de los vehículos y las motocicletas de gasolina significa que los beneficios ambientales tardarán en materializarse. Aun así, el impulso es innegable y, a medida que más consumidores se pasen a los automóviles eléctricos, se prevé que disminuya la dependencia de los combustibles fósiles en la región.
La competencia y el futuro: ¿puede el Sudeste Asiático crear sus propias marcas líderes de VE?
Aunque actualmente predominan las marcas chinas, el futuro a largo plazo de la industria de VE del Sudeste Asiático depende de la capacidad de la región para impulsar sus propias marcas líderes. Los casos analizados indican que el éxito requerirá una combinación de estrategias de comercialización local, alianzas tecnológicas con empresas extranjeras y un firme apoyo gubernamental.
VinFast, de Vietnam, es el actor local más ambicioso: produce sus propias celdas y paquetes de baterías, pero afronta una fuerte competencia de las importaciones chinas y tiene dificultades para expandirse internacionalmente. Proton, de Malasia, se ha asociado con la china Geely para lanzar un VE a un precio competitivo, aprovechando los conocimientos extranjeros para reducir costos y acelerar el desarrollo. Otros países estudian alianzas similares e invierten en investigación y desarrollo locales.
Según Branding in Asia, el apoyo coordinado de los gobiernos es esencial para que el Sudeste Asiático avance en la cadena de valor. Los países deberían aprovechar sus fortalezas particulares, como la base manufacturera de Tailandia y los recursos de níquel de Indonesia, y al mismo tiempo evitar la duplicación de políticas y fomentar la cooperación regional. Si trabajan juntos, los países del Sudeste Asiático pueden crear marcas de VE competitivas que satisfagan la demanda interna y reduzcan la dependencia de los fabricantes chinos y occidentales.
Nuevos participantes y estrategias en evolución
El panorama competitivo cambia con rapidez. El fabricante chino de VE Nio planea debutar en Singapur en 2026 con su compacto Firefly, de tipo hatchback, y la posibilidad de incorporar su innovadora tecnología de intercambio de baterías. Otras marcas chinas, como JMEV y Avatr, también están entrando en el mercado, mientras BYD sigue ampliando su presencia y su gama de productos.
Mientras tanto, los fabricantes japoneses, que antes dominaban la región, están perdiendo terreno por su lenta respuesta a la tendencia de los VE. Las marcas estadounidenses y europeas tienen una presencia limitada, aunque Tesla ha logrado algunos avances. Las marcas locales responden con nuevos modelos y alianzas, pero el camino por delante es difícil.
Obstáculos y riesgos: sostenibilidad, proteccionismo y resistencia local
Pese a su éxito, los fabricantes chinos de VE afrontan varios obstáculos en el Sudeste Asiático. No está claro si sus agresivas estrategias de precios son sostenibles, especialmente a medida que desaparecen los incentivos gubernamentales y se intensifica la competencia. Las políticas proteccionistas de los mercados occidentales ya han obligado a las marcas chinas a reorientarse hacia el Sudeste Asiático, pero podrían surgir medidas similares en la región si las industrias locales se sienten amenazadas.
También existe cierta resistencia de los consumidores a las marcas chinas, impulsada por inquietudes sobre la calidad, la privacidad de los datos y la seguridad nacional. En Vietnam, por ejemplo, la marca local VinFast cuenta con un fuerte respaldo y las marcas chinas han tenido dificultades para afianzarse. En Malasia e Indonesia, el predominio de los automóviles de gasolina y las motocicletas, así como el bajo precio del combustible, plantean retos adicionales.
Por último, la dependencia de la región de las celdas de batería y la tecnología importadas hace que gran parte del valor generado por el auge de los VE vuelva a China. Para que el Sudeste Asiático se beneficie de verdad, los gobiernos deben negociar mejores acuerdos con los inversores extranjeros, invertir en innovación local y desarrollar las capacidades y la infraestructura necesarias para competir a escala mundial.
En resumen
- Los fabricantes chinos de VE, encabezados por BYD, han ganado rápidamente cuota de mercado en el Sudeste Asiático gracias a sus precios agresivos, las alianzas locales y las inversiones en producción.
- Los incentivos gubernamentales y el aumento de los precios del combustible han acelerado la adopción de VE, pero persisten retos relacionados con la infraestructura, la preocupación por la autonomía y el desarrollo de la industria local.
- Las marcas chinas representan más del 70% de las ventas de VE en la región, y BYD lidera en Tailandia, Malasia y Singapur.
- El auge de los VE está desacelerando el crecimiento de la demanda de gasolina y transformando el panorama energético de la región, aunque la transición aún está en sus primeras etapas.
- El éxito a largo plazo del Sudeste Asiático depende de que la región vaya más allá del ensamblaje y apueste por la innovación, impulse marcas locales líderes y fomente la cooperación regional.
- Entre los obstáculos figuran la sostenibilidad de los precios bajos, el posible proteccionismo, la resistencia de los consumidores y la dependencia de la tecnología importada.
- La próxima década determinará si el Sudeste Asiático puede convertirse en un verdadero centro de innovación en vehículos eléctricos o seguirá siendo una base de ensamblaje para marcas extranjeras.