La valoración de Baidu se desploma a medida que se intensifica la competencia en IA
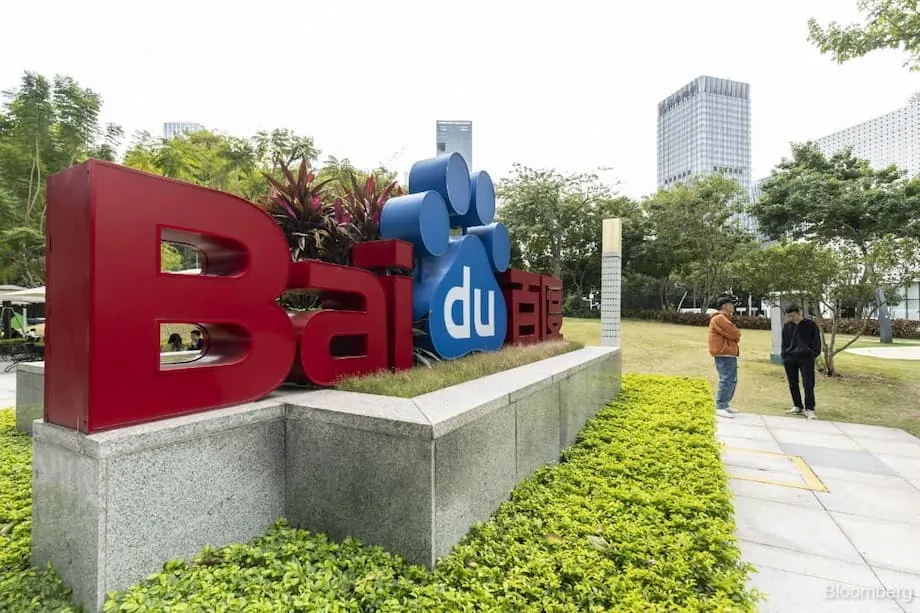
Baidu, que en otro tiempo fue aclamada como la respuesta china a Google, cotiza ahora con la valoración más baja entre las principales empresas de internet de China. Las acciones de la compañía han tenido un desempeño muy inferior al del mercado y cayeron hasta un 3% en Hong Kong después de registrar su mayor descenso trimestral de ingresos en más de tres años. Las acciones de Baidu cotizan ahora a unas 9,7 veces las ganancias futuras estimadas, la cifra más baja entre las empresas rentables del índice Hang Seng Tech, incluso por debajo de la atribulada promotora inmobiliaria Longfor Group Holdings. Este drástico descenso refleja la profunda preocupación de los inversionistas por la capacidad de Baidu para competir en el sector de la inteligencia artificial (IA), en rápida evolución, así como por los elevados costos que está asumiendo para alcanzar a sus rivales.
Contenido
- La valoración de Baidu se desploma a medida que se intensifica la competencia en IA
- ¿Por qué pierde terreno Baidu en la carrera de la IA en China?
- Cambios estratégicos de Baidu: nube, robotaxis y código abierto
- Resultados financieros: resiliencia en medio de la vulnerabilidad
- La estrategia china de los “cien modelos”: oportunidad y desafío
- Principales actores y empresas emergentes destacadas
- La confianza de los inversionistas: ¿es momento de comprar acciones de Baidu tras la caída?
- ¿Qué le espera a Baidu y al sector de la IA en China?
- En resumen
En otro tiempo una fuerza dominante en el panorama de internet en China, el negocio central de búsquedas de Baidu está ahora bajo presión por una nueva generación de competidores. Plataformas sociales como Xiaohongshu y Douyin (la versión china de TikTok) han creado ecosistemas de contenido dinámicos que están atrayendo a usuarios que antes acudían a las ofertas más estáticas y basadas en la web de Baidu. Como explica Eric Shen, analista de la firma internacional de investigación Third Bridge:
“El área de búsquedas de la compañía, que en otro tiempo fue una fuente dominante de ingresos, ahora enfrenta una fuerte competencia de Xiaohongshu y Douyin. Estos rivales han creado ecosistemas de contenido más dinámicos y atractivos, que están atrayendo a usuarios que antes acudían a las ofertas más estáticas y basadas en la web de Baidu”.
A pesar del repunte más amplio impulsado por la IA en el sector tecnológico de Hong Kong, las acciones de Baidu han subido solo alrededor de un 3% este año, muy por debajo del alza del 24% del índice de referencia de acciones tecnológicas.
¿Por qué pierde terreno Baidu en la carrera de la IA en China?
Las dificultades de Baidu tienen su origen en la feroz competencia que ahora caracteriza al sector de la IA en China. La compañía fue una de las primeras en apostar por la IA generativa: lanzó su producto estrella, ERNIE Bot, en marzo de 2023, apenas unos meses después de que ChatGPT, de OpenAI, sorprendiera al mundo. Al principio, Baidu consiguió millones de usuarios y parecía estar bien posicionada para dominar el mercado chino de chatbots de IA. Sin embargo, el panorama cambió rápidamente cuando gigantes tecnológicos como Alibaba y ByteDance, así como empresas emergentes ágiles como DeepSeek, Moonshot AI y Zhipu AI, entraron en la competencia con sus propios modelos avanzados.
DeepSeek, en particular, ha sacudido el mercado al lanzar modelos de lenguaje de gran tamaño (LLM, por sus siglas en inglés) de alto rendimiento a una fracción del costo de los líderes del sector. Su modelo R1, por ejemplo, ofrece un rendimiento comparable al de los principales modelos estadounidenses, pero a precios mucho más bajos. Esto ha obligado a Baidu y a otros actores consolidados a replantear sus estrategias y precios.
En respuesta, Baidu tomó una decisión audaz: anunció que ERNIE Bot sería gratuito para todos los usuarios a partir del 1 de abril de 2025. La reducción de los costos de inferencia (el gasto de operar modelos de IA) hizo posible esta medida, que intensificó de inmediato la guerra de precios del sector. Baidu también presentó una nueva función llamada “Deep Search”, con capacidades de razonamiento mejoradas y disponible de forma gratuita, y se comprometió a publicar como código abierto su modelo ERNIE 4.5 para finales de junio de 2025.
Pero la competencia no se limita a los precios. Los rivales de Baidu han innovado con rapidez y han lanzado modelos que destacan en tareas específicas, como programación, matemáticas y generación de imágenes. Doubao, de ByteDance, y Kimi, de Moonshot AI, se han convertido en algunos de los chatbots más populares de China, mientras que el modelo Qwen, de Alibaba, ha ganado terreno tanto en el mercado empresarial como entre los consumidores. Incluso Apple, después de considerar a Baidu como socio para incorporar IA a los iPhone vendidos en China, finalmente optó por colaborar con Alibaba.
Cambios estratégicos de Baidu: nube, robotaxis y código abierto
Ante la creciente presión sobre sus negocios centrales de búsqueda y publicidad, Baidu ha apostado con fuerza por áreas de crecimiento impulsadas por la IA. Su división de nube de IA se ha convertido en un punto destacado: sus ingresos aumentaron un 34% interanual en el segundo trimestre de 2025, hasta superar los 10.000 millones de yuanes. La plataforma Qianfan de Baidu, que ofrece infraestructura y herramientas de IA a clientes empresariales, ha ayudado a la compañía a convertirse en el principal actor del mercado chino de servicios públicos de nube de IA.
Los ingresos relacionados con la IA generativa casi se han triplicado, y el modelo de lenguaje de gran tamaño ERNIE de Baidu procesa ahora 1.650 millones de llamadas a la API al día, en sectores que van de la educación y el comercio electrónico a la manufactura y las finanzas. La diversificación de su base de clientes y la rápida adopción entre empresas medianas subrayan la creciente influencia de Baidu en el ecosistema de la IA.
Otro ámbito prioritario es la conducción autónoma. El servicio de robotaxis Apollo Go de Baidu realizó más de 2,2 millones de viajes sin conductor solo en el trimestre que terminó en junio, y para agosto de 2025 ya había superado los 14 millones de viajes acumulados. La compañía está expandiendo Apollo Go a otros países, con operaciones en Singapur, Malasia, Dubái y Abu Dabi, y realiza pruebas en Hong Kong. Aunque la rentabilidad sigue siendo un objetivo lejano, Apollo Go demuestra el compromiso de Baidu con la innovación a largo plazo.
Para consolidar aún más su liderazgo en IA, Baidu ha lanzado nuevos modelos, como ERNIE 4.5 Turbo y ERNIE X1. Este último es un modelo de razonamiento avanzado capaz de generar imágenes con IA, interpretar código y realizar cálculos complejos. Baidu afirma que ERNIE X1 iguala el rendimiento de DeepSeek R1 a la mitad del precio, mientras que ERNIE 4.5 supera a GPT-4.5, de OpenAI, en varios parámetros de evaluación y cuesta apenas el 1% de ese modelo. Estos modelos se están integrando en el ecosistema de productos de Baidu, incluidos su motor de búsqueda y sus servicios en la nube.
Resultados financieros: resiliencia en medio de la vulnerabilidad
Los resultados financieros de Baidu muestran a una compañía en plena transición. En el segundo trimestre de 2025, los ingresos totales cayeron un 4% interanual, hasta los 32.700 millones de yuanes, principalmente debido a la desaceleración de su negocio central de búsquedas en internet y a una caída del 15% en los ingresos por publicidad en línea. Sin embargo, los ingresos netos aumentaron un 33%, impulsados por las ganancias de inversiones a largo plazo y las medidas de reducción de costos. Baidu mantuvo un margen del 17% según los criterios no GAAP y devolvió 677 millones de dólares a sus accionistas mediante la recompra de acciones.
Las cifras muestran el giro de la compañía, que se aleja de la publicidad para centrarse en la nube de IA y la conducción autónoma. Los ingresos no relacionados con el marketing crecieron un 34%, gracias a la fuerte demanda de servicios en la nube. La nube de IA de Baidu ocupa ahora el primer lugar en el mercado chino de servicios públicos de nube, por delante de los precios agresivos de Alibaba y de la integración de IA de Tencent en los videojuegos y las redes sociales.
Pese a estas señales positivas, Baidu enfrenta importantes obstáculos. Su filial de transmisión de contenidos, iQiyi, informó de una caída del 11% en sus ingresos y busca recaudar 300 millones de dólares mediante una cotización en Hong Kong. Los analistas esperan que las iniciativas de IA de Baidu sigan sin ser rentables durante al menos los próximos tres años, mientras la compañía continúa invirtiendo fuertemente en investigación, desarrollo y expansión internacional.
También aumentan los riesgos regulatorios. China ha introducido nuevos requisitos para el contenido generado por IA y normas de cumplimiento más estrictas, lo que podría elevar los costos y limitar las oportunidades de monetización. Baidu debe sortear estos desafíos mientras recupera la confianza en su negocio central de publicidad, que sigue bajo presión por la incertidumbre en el sector empresarial de China y la competencia de las plataformas de redes sociales.
La estrategia china de los “cien modelos”: oportunidad y desafío
Las dificultades de Baidu son un reflejo de las dinámicas más amplias del sector de la IA en China. Desde 2017, cuando el gobierno lanzó el “Plan de desarrollo de la inteligencia artificial de nueva generación” con el objetivo de convertir a China en líder mundial de IA para 2030, el país ha visto una explosión de empresas emergentes y modelos de IA. Han surgido más de 100 modelos de lenguaje de gran tamaño, lo que ha dado lugar a lo que el director ejecutivo de Baidu, Robin Li, ha llamado una “guerra de los cien modelos”.
Esta estrategia, que recuerda al enfoque de China respecto de los vehículos eléctricos, ha creado tanto líderes del sector como un exceso de competidores no rentables. Muchas empresas emergentes de IA enfrentan ahora dificultades financieras, y las intensas guerras de precios han llevado a algunas a buscar mercados en el extranjero, donde los beneficios son mayores y las cargas regulatorias más ligeras. Los modelos de IA de China todavía están por detrás de los estadounidenses en los principales parámetros de evaluación, pero el país lidera en patentes de IA generativa y aporta más del 20% de la investigación mundial en IA.
Los expertos creen que China acabará alcanzando a sus competidores gracias a las ventajas en el suministro de energía para los centros de datos y a las enormes inversiones en energía eólica y solar. El enfoque de los “cien modelos” aumenta las posibilidades de lograr innovaciones revolucionarias, aunque también genera ineficiencias a corto plazo y una competencia feroz.
Principales actores y empresas emergentes destacadas
El ecosistema de IA de China cuenta con el apoyo de subsidios gubernamentales para centros de datos y producción nacional de chips. Varias empresas emergentes han alcanzado la categoría de unicornios, entre ellas:
- Zhipu AI: Fundada por un profesor de la Universidad de Tsinghua, se centra en la IA de lenguaje natural a gran escala.
- 01-AI: Lanzada por Kai-Fu Lee, expresidente de Google China, desarrolla modelos de código abierto con énfasis en el control de calidad.
- DeepSeek: Escisión de un fondo de cobertura cuantitativo; utiliza una arquitectura de “mezcla de expertos” para ofrecer un alto rendimiento con menos recursos.
- Moonshot AI: Conocida por su chatbot Kimi, uno de los chatbots de IA más visitados de China.
Se ha encomendado a grandes empresas tecnológicas como Baidu, Alibaba, Tencent e iFlyTek la creación de plataformas abiertas de innovación en IA. La derrota de los mejores jugadores chinos de go ante AlphaGo, de Google, en 2017 fue considerada un “momento Sputnik” y dio impulso a nuevas inversiones y a una mayor urgencia.
La confianza de los inversionistas: ¿es momento de comprar acciones de Baidu tras la caída?
Las acciones de Baidu han caído un 17% en el último mes y han tenido un desempeño inferior tanto al del conjunto del sector de servicios de internet como al del sector tecnológico. El descenso se atribuye a una combinación de tensiones comerciales entre Estados Unidos y China, la caída de los ingresos de su negocio central de marketing en línea y la fuerte competencia en el panorama digital chino. Desde el punto de vista técnico, las acciones de Baidu cotizan por debajo de sus promedios móviles de 50 y 200 días, lo que indica una tendencia bajista.
Aun así, algunos analistas ven una oportunidad en la valoración reducida de Baidu y en los importantes avances de la compañía en IA, nube y conducción autónoma. Baidu cerró 2024 con 170.500 millones de yuanes en efectivo neto y 13.100 millones de yuanes en flujo de caja libre, y sigue recomprando acciones. Los ingresos de su nube de IA aumentaron un 26% interanual en el cuarto trimestre de 2024, y su modelo ERNIE se utiliza ampliamente en varios sectores. El servicio de robotaxis Apollo Go se está expandiendo internacionalmente, y la diversificada base de clientes de Baidu abarca servicios de internet, automoción, manufactura, energía y finanzas.
La opinión de los analistas está mejorando, con revisiones al alza de las estimaciones de ganancias y un precio objetivo de consenso que apunta a un potencial de crecimiento significativo. Baidu cotiza con descuento respecto de los promedios de su sector y de su historial, y tiene una calificación de valor A. La mayoría de los analistas recomienda “comprar con fuerza”, y la compañía tiene una clasificación Zacks n.º 1 (“comprar con fuerza”).
¿Qué le espera a Baidu y al sector de la IA en China?
El futuro de Baidu depende de su capacidad para superar a sus rivales en innovación de IA, recuperar la confianza en su negocio de publicidad y sortear los desafíos regulatorios. Su ventaja como pionera en el mercado de servicios públicos de nube de IA y su alineación con los objetivos nacionales de IA podrían justificar una prima para los inversionistas a mediano plazo, siempre que consiga estabilizar los ingresos publicitarios y aumentar los márgenes de la nube de IA.
Para China en su conjunto, la estrategia de los “cien modelos” es un arma de doble filo. Fomenta la innovación y aumenta las posibilidades de lograr avances, pero también genera una competencia intensa y tensiones financieras para muchos actores. Está por verse si Baidu podrá recuperar su posición de liderazgo o ceder terreno ante empresas emergentes más nuevas y ágiles. Lo que está claro es que el sector de la IA en China es dinámico, cuenta con abundante financiamiento y está decidido a alcanzar, y quizá superar, a Occidente en la carrera por el dominio de la IA.
En resumen
- Baidu es ahora la principal acción de internet más barata de China; cotiza con un fuerte descuento debido a la preocupación de los inversionistas por su competitividad en IA y sus elevados costos.
- Su negocio central de búsquedas está perdiendo terreno frente a plataformas sociales como Xiaohongshu y Douyin, así como frente a innovadoras empresas emergentes de IA.
- Baidu ha respondido ofreciendo ERNIE Bot de forma gratuita, lanzando nuevos modelos de IA y reorientando su estrategia hacia la nube de IA y la conducción autónoma.
- La intensa competencia y la estrategia de los “cien modelos” en el sector de la IA en China han creado oportunidades y desafíos tanto para Baidu como para sus competidores.
- En términos financieros, Baidu muestra resiliencia, pero también vulnerabilidad: el fuerte crecimiento de su nube de IA se ve contrarrestado por la caída de los ingresos publicitarios y el aumento de los riesgos regulatorios.
- Los analistas ven potencial para una recuperación si Baidu logra estabilizar su negocio central y aprovechar sus inversiones en IA, pero recomiendan cautela ante la volatilidad persistente.