Indonesia y Malasia compiten intensamente por liderar el mercado automotor del Sudeste Asiático
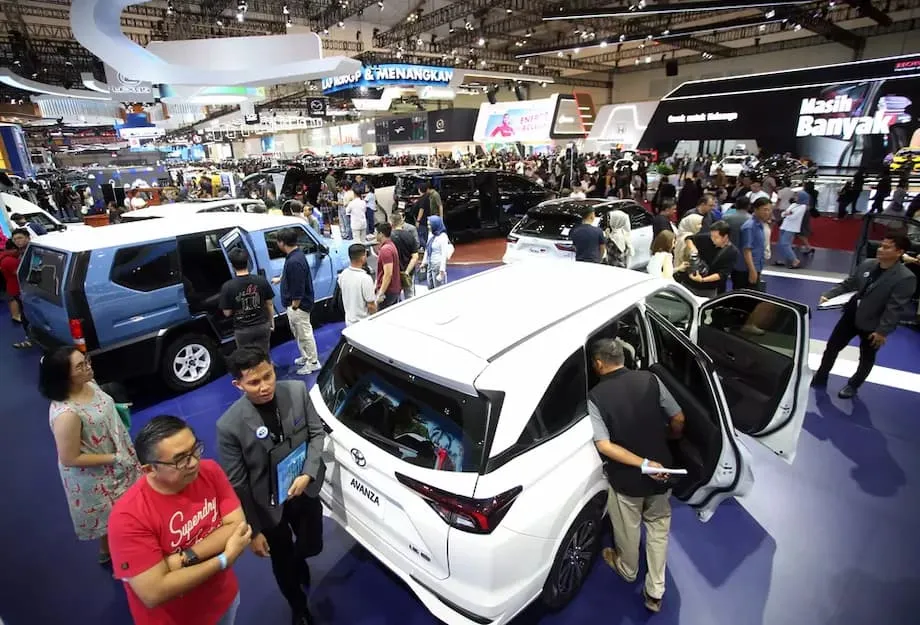
Durante décadas, Indonesia ha sido el mayor mercado automotor del Sudeste Asiático. Su extensa población y su sólido sector manufacturero la han convertido en un imán para los fabricantes de automóviles de todo el mundo. Pero se está produciendo un cambio drástico: Malasia, que durante mucho tiempo ocupó el segundo lugar en la región, está reduciendo rápidamente la brecha de ventas y, según algunos indicadores, ya ha superado a Indonesia como el principal mercado automotor de la ASEAN. Este avance está sacudiendo a la industria y ha llevado a los fabricantes indonesios a pedir con urgencia un mayor apoyo del Gobierno.
Contenido
- Indonesia y Malasia compiten intensamente por liderar el mercado automotor del Sudeste Asiático
- ¿Cómo logró Malasia alcanzar a Indonesia?
- Voces de la industria dan la voz de alarma
- Las marcas chinas y los vehículos eléctricos: factores decisivos
- ¿Por qué tienen éxito las marcas chinas?
- ¿Pierden terreno las marcas japonesas y globales?
- Tailandia y Vietnam: lecciones de la región
- Factores económicos y normativos: el papel del apoyo gubernamental
- ¿Qué sigue? Perspectivas para 2025 y más allá
- En resumen
¿Qué explica este cambio de liderazgo? La respuesta está en una compleja interacción de dificultades económicas, cambios en las preferencias de los consumidores, una competencia agresiva de las marcas chinas y la aceleración de la transición a los vehículos eléctricos (VE). Este artículo examina los datos, analiza las tendencias y explora lo que está en juego para ambos países y para toda la región.
¿Cómo logró Malasia alcanzar a Indonesia?
En 2024, las ventas de vehículos nuevos en Malasia alcanzaron un récord de 816.747 unidades, apenas por debajo de las 865.723 de Indonesia, según datos de la Asociación de la Industria Automotriz de Indonesia (Gaikindo), corroborados por analistas del sector. No fue algo fortuito. El mercado automotor malasio ha mantenido una trayectoria ascendente, impulsada por:
- El sólido desempeño de las marcas locales: Los fabricantes nacionales Perodua y Proton se han ganado la preferencia —y el dinero— de los consumidores malayos con modelos asequibles, de bajo consumo y adaptados a los gustos locales. Perodua vendió por sí sola más de 358.000 unidades en 2024, su mejor resultado hasta la fecha.
- Los incentivos gubernamentales: Las reducciones temporales de impuestos y las exenciones arancelarias, especialmente para los VE, han impulsado la demanda y generado pedidos pendientes que se concretaron en 2024.
- La resiliencia de la demanda de los consumidores: Malasia tiene una de las tasas de propiedad de vehículos por habitante más altas de la ASEAN, y la afinidad cultural por los automóviles sigue impulsando las compras mientras el mercado se normaliza tras la pandemia.
Mientras tanto, las ventas de automóviles en Indonesia han ido disminuyendo. En los primeros siete meses de 2025, cayeron un 10% interanual, hasta las 435.390 unidades; solo en julio se desplomaron un 18% respecto del mismo mes del año anterior. Las causas son diversas:
- La pérdida de poder adquisitivo: La clase media de Indonesia se ha reducido desde 2018, y las tasas de interés más altas han dificultado el acceso a préstamos para comprar automóviles.
- La incertidumbre económica: Las transiciones políticas, incluida la elección presidencial, han debilitado la confianza de los consumidores.
- El endurecimiento de las condiciones para aprobar créditos: Los bancos han adoptado una postura más cautelosa y han limitado la financiación de automóviles ante la preocupación por los préstamos morosos.
Como resultado, la amplia ventaja que Indonesia mantenía sobre Malasia se ha reducido al mínimo y podría desaparecer por completo en poco tiempo.
Voces de la industria dan la voz de alarma
El secretario general de Gaikindo, Kukuh Kumara, ha advertido enérgicamente sobre los riesgos. Según él, la tendencia a la baja de las ventas en Indonesia debería servir de alerta tanto para el Gobierno como para la industria:
«La brecha con Malasia se está reduciendo y, sin medidas estratégicas, no es imposible que Indonesia sea superada».
Gaikindo insta al Gobierno a restablecer incentivos similares a los ofrecidos durante la pandemia, como reducciones de impuestos y apoyo crediticio, para ayudar a la industria a superar las dificultades y seguir siendo competitiva.
Las marcas chinas y los vehículos eléctricos: factores decisivos
Una de las fuerzas más importantes que están transformando el mercado automotor del Sudeste Asiático es el rápido ascenso de los fabricantes chinos, en particular en el segmento de los vehículos eléctricos. Marcas como BYD, Chery, Wuling y Neta han avanzado con fuerza y ofrecen VE con numerosas prestaciones a precios competitivos, que están conquistando a los consumidores y reduciendo el dominio de los fabricantes japoneses y surcoreanos ya establecidos.
En Indonesia, la cuota de mercado de las marcas chinas casi se ha duplicado en apenas unos años: pasó del 3,4% en 2021 al 6,4% en 2024. BYD, por ejemplo, alcanzó una cuota del 36% del mercado indonesio de VE en los siete meses posteriores a su lanzamiento, mientras que Wuling y Chery también lograron avances importantes. El impulso del Gobierno para desarrollar una industria nacional de VE —aprovechando los vastos recursos de níquel de Indonesia para producir baterías— ha reforzado esta tendencia. Los incentivos y las exenciones fiscales han atraído tanto inversiones extranjeras como el interés de los consumidores.
Malasia también está experimentando un auge de los VE chinos. En 2024, Chery superó a Mazda y se convirtió en la quinta marca del país por cuota de mercado. Se prevé que, para finales de 2025, haya 13 o 14 marcas chinas en el mercado. Los fabricantes locales están respondiendo: el primer VE de Proton, el e.MAS 7, salió al mercado en diciembre de 2024 y pronto recibió miles de reservas. Hay más modelos en camino.
¿Por qué tienen éxito las marcas chinas?
- Precios asequibles: Los VE chinos suelen costar menos que sus competidores japoneses y europeos, lo que los hace accesibles a un grupo más amplio de consumidores.
- Innovación: Las prestaciones avanzadas, el software inteligente y la tecnología de baterías de vanguardia son características de los modelos chinos.
- Apoyo gubernamental: Indonesia y Malasia han ofrecido incentivos para la adopción de VE, como exenciones fiscales y arancelarias.
- Producción local: Los fabricantes chinos están invirtiendo en fábricas y cadenas de suministro en el Sudeste Asiático, lo que reduce aún más los costos y refuerza su credibilidad local.
La llegada de esta competencia ha obligado a las marcas japonesas —durante mucho tiempo líderes indiscutibles de la región— a replantear sus estrategias. Toyota, Honda y Mitsubishi están invirtiendo en tecnología híbrida, desarrollo de software y alianzas locales para defender su posición, pero el cambio avanza sin pausa.
¿Pierden terreno las marcas japonesas y globales?
Los fabricantes japoneses siguen dominando en ventas totales, pero su posición se debilita. En Indonesia, su cuota de mercado ha bajado del 95% al 89% en apenas unos años. En Malasia, Toyota y Mazda registraron caídas de dos dígitos en 2024, y su cuota de mercado conjunta descendió al 14%.
Esto forma parte de una tendencia regional más amplia. Según Bloomberg y DW, tanto las marcas japonesas como las alemanas están perdiendo terreno frente a sus competidores chinos en todo el Sudeste Asiático, desde Singapur hasta Tailandia y Vietnam. Las razones son claras: las marcas chinas ofrecen una mejor relación calidad-precio, y la calidad de sus vehículos ya es comparable a la de los fabricantes establecidos.
Las marcas alemanas de lujo, como BMW y Mercedes-Benz, también han visto reducirse su cuota de mercado, aunque siguen siendo fuertes en el segmento de gama alta. Sin embargo, la verdadera batalla se libra en el mercado masivo, donde las marcas chinas están ganando terreno.
Tailandia y Vietnam: lecciones de la región
Tailandia, conocida en el pasado como el «Detroit de Oriente», afronta sus propios desafíos. La industria automotriz del país, muy vinculada a los fabricantes japoneses, ha tardado en orientarse hacia los VE. Como resultado, las marcas chinas ya representan alrededor del 40% de las ventas de automóviles nuevos en Asia y Oceanía, y el 70% de las ventas de VE en el Sudeste Asiático. El Gobierno tailandés se apresura a atraer la producción local de empresas chinas y a mantener la posición del país como centro manufacturero regional.
Vietnam, por su parte, va a contracorriente de la caída regional. Su mercado automotor creció un 24% en el primer trimestre de 2025, impulsado por un aumento de las ventas de vehículos híbridos y eléctricos. La marca nacional VinFast se ha convertido en una empresa destacada, con más de 87.000 vehículos totalmente eléctricos vendidos en 2024 y un sólido apoyo gubernamental a la movilidad sostenible.
Factores económicos y normativos: el papel del apoyo gubernamental
Las políticas gubernamentales son un factor decisivo en la dinámica actual del mercado. En Malasia, las reducciones temporales de impuestos y las exenciones arancelarias para los VE han estimulado la demanda, pero estos incentivos vencerán a finales de 2025. Los analistas del sector prevén que la demanda se normalice y que, como resultado, el volumen total de la industria podría disminuir. Aun así, se espera que marcas locales como Perodua mantengan su predominio gracias a sus precios asequibles y a la fuerte fidelidad de sus clientes.
Indonesia, en cambio, afronta un contexto más difícil. Hasta ahora, los llamados a restablecer los incentivos gubernamentales no han recibido respuesta. El banco central ha reducido las tasas de interés para estimular el gasto de los consumidores, pero las tasas siguen siendo elevadas y las condiciones crediticias se han endurecido. El objetivo del Gobierno de desarrollar una industria nacional de VE es prometedor, pero la transición aún está en sus primeras etapas y persisten las carencias de infraestructura.
Ambos países buscan un equilibrio delicado: apoyar a la industria local, atraer inversiones extranjeras y gestionar el impacto disruptivo de las nuevas tecnologías y la competencia mundial. El resultado determinará no solo el futuro de sus propios sectores automotores, sino también el del mercado de automóviles de todo el Sudeste Asiático.
¿Qué sigue? Perspectivas para 2025 y más allá
El futuro inmediato parece difícil tanto para Indonesia como para Malasia. Las previsiones indican que el volumen total de la industria malasia caerá un 9% en 2025, a medida que se normalice la demanda y se intensifique la competencia. Se espera que las ventas de vehículos ligeros en Indonesia disminuyan un 14%, mientras las dificultades económicas y el endurecimiento del crédito siguen pesando sobre el mercado.
Sin embargo, hay motivos para el optimismo. Se prevé que el mercado automotor de la ASEAN en su conjunto se recupere y crezca un 6% en 2024, impulsado por Filipinas y Vietnam. La electrificación está cobrando impulso, y las ventas de vehículos eléctricos de batería (VEB) aumentan con fuerza en toda la región. Los objetivos gubernamentales son ambiciosos: Indonesia se propone producir 600.000 VE para 2030, mientras que Tailandia busca que, para ese mismo año, el 30% de los vehículos producidos no genere emisiones.
Los fabricantes chinos, japoneses y surcoreanos están invirtiendo mucho en producción local, alianzas y nuevos modelos de negocio, como los servicios de suscripción y el uso compartido de VE. Se prevé que la competencia de precios se intensifique, lo que dará a los consumidores más opciones y alternativas más asequibles.
En resumen
- Malasia casi ha alcanzado a Indonesia —y, según algunos indicadores, la ha superado— como el mayor mercado automotor del Sudeste Asiático, gracias al sólido desempeño de sus marcas locales y a los incentivos gubernamentales.
- Las ventas de automóviles en Indonesia están disminuyendo por la pérdida de poder adquisitivo, las restricciones al crédito y la incertidumbre económica, lo que ha motivado pedidos de un nuevo apoyo gubernamental.
- Los fabricantes chinos, sobre todo en el segmento de los VE, están ganando rápidamente cuota de mercado en ambos países y desafiando el dominio de las marcas japonesas y globales.
- Las políticas gubernamentales, la producción local y las preferencias de los consumidores son factores clave en la configuración del panorama competitivo.
- El futuro del mercado automotor del Sudeste Asiático estará marcado por la electrificación, la innovación y la capacidad de los actores locales y extranjeros para adaptarse a tendencias que cambian rápidamente.
- Indonesia y Malasia afrontan desafíos en 2025, pero las perspectivas a largo plazo de la región siguen siendo positivas, gracias al impulso al crecimiento de las nuevas tecnologías y los modelos de negocio.