



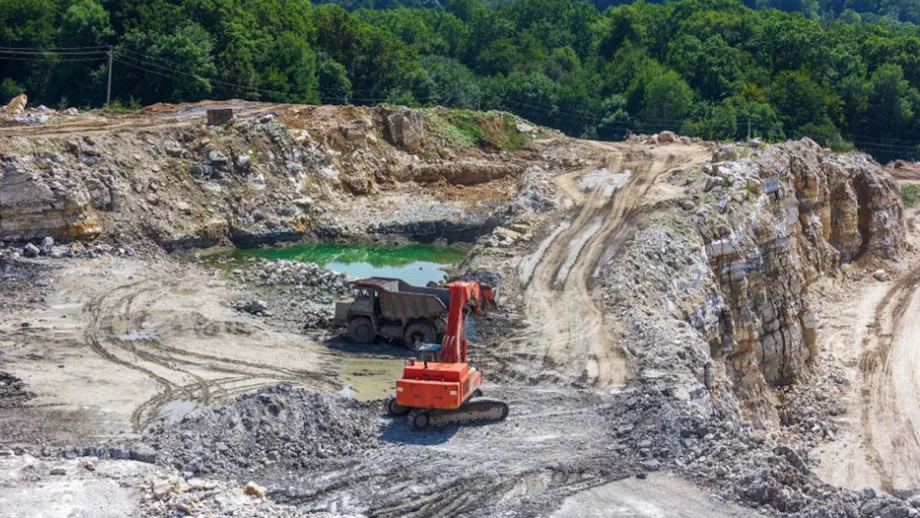
El cierre de una mina de litio en China: un shock para el suministro mundial
El mercado mundial del litio se ha visto sacudido por el cierre repentino de la mina Jianxiawo, en Yichun, provincia de Jiangxi, China. Operada por Contemporary Amperex Technology Co. Limited (CATL), el mayor fabricante mundial de baterías para vehículos eléctricos (VE), el cierre de esta mina ha disparado los precios del litio, ha impulsado las acciones de las empresas mineras y ha planteado preguntas urgentes sobre el futuro de la cadena mundial de suministro de baterías.
Contenido
- El cierre de una mina de litio en China: un shock para el suministro mundial
- ¿Por qué cerró CATL su mina Jianxiawo?
- Reacción inmediata del mercado: suben los precios y las acciones
- ¿Cuánto litio está en juego?
- Incertidumbre regulatoria y fecha límite del 30 de septiembre
- Implicaciones más amplias: cadenas de suministro, vehículos eléctricos y transición energética
- Oportunidades y riesgos de inversión
- La posición de CATL: ¿un impacto mínimo en la producción de baterías?
- ¿Qué sigue para el mercado mundial del litio?
- En resumen
El 9 de agosto de 2025, CATL anunció que suspendía las operaciones en su principal mina de litio tras no lograr renovar su permiso de explotación. Se prevé que el cierre dure al menos tres meses, aunque podría prolongarse en función de las revisiones regulatorias. La mina Jianxiawo, a menudo llamada la «capital del litio de Asia», es un punto clave del suministro mundial de este mineral: produce entre el 3% y el 6% del equivalente de carbonato de litio (LCE) a escala mundial. Los efectos de este cierre se sienten en distintos continentes, desde China hasta Australia y Estados Unidos, entre otros.
¿Por qué cerró CATL su mina Jianxiawo?
La causa inmediata del cierre fue regulatoria: venció la licencia de explotación minera de CATL y la empresa no logró renovarla a tiempo. Sin embargo, hay otros factores. El Gobierno chino ha reforzado recientemente la supervisión del sector minero, en especial de minerales estratégicos como el litio. La Ley de Recursos Minerales revisada, en vigor desde julio de 2024, centralizó la aprobación de permisos en el Ministerio de Recursos Naturales y cerró vacíos legales que antes permitían extraer litio con permisos para otros minerales.
Esta ofensiva regulatoria forma parte de una campaña más amplia contra la «involución», una iniciativa destinada a frenar el exceso de capacidad, exigir el cumplimiento de las normas y garantizar una gestión sostenible de los recursos en sectores de rápido crecimiento como el litio, el acero y el carbón. El objetivo del Gobierno es evitar una expansión descontrolada, estabilizar los precios y proteger el medioambiente. En palabras de un analista de Bank of America:
«El cierre de la mina, junto con el de otras minas de la región de Yichun, afecta a más del 11% del suministro mundial de litio. Es una señal clara de que China se toma en serio la revisión de los precios de sus recursos estratégicos y la exigencia de cumplimiento de las normas en el sector minero».
La mina de CATL también afrontaba dificultades económicas. Se estima que producir carbonato de litio a partir de mineral de lepidolita en Jianxiawo cuesta 100.000 yuanes (unos 13.920 dólares) por tonelada, muy por encima de los precios actuales del mercado, lo que significa que la mina operaba con pérdidas. Esta presión financiera, sumada al escrutinio regulatorio, hizo que el cierre fuera casi inevitable.
Reacción inmediata del mercado: suben los precios y las acciones
El mercado mundial reaccionó de inmediato a la noticia. Los futuros del carbonato de litio en la Bolsa de Futuros de Guangzhou alcanzaron el límite diario de subida, del 8%, y cerraron en 81.000 yuanes (unos 11.280 dólares) por tonelada para entrega en noviembre. Los precios al contado en China también subieron y alcanzaron su nivel más alto desde febrero. En las bolsas internacionales, las acciones de productores de litio se dispararon:
- Tianqi Lithium Corp. y Ganfeng Lithium Group Co. subieron hasta un 21% en Hong Kong.
- Empresas mineras australianas como Pilbara Minerals y Liontown Resources registraron alzas de entre el 16% y el 25%.
- Las estadounidenses Albemarle Corp. y Lithium Americas Corp. subieron más del 15% y el 13%, respectivamente.
Ante la expectativa de una oferta más limitada y precios más altos, inversionistas y operadores se apresuraron a comprar acciones de empresas de litio. El fondo cotizado en bolsa Global X Lithium & Battery Tech alcanzó su nivel más alto en nueve meses, lo que refleja el renovado optimismo en el sector.
Sin embargo, algunos analistas piden cautela. Aunque la subida de los precios es pronunciada, los fundamentos del mercado del litio, marcado recientemente por un exceso de oferta y una caída de los precios, siguen siendo complejos. Los precios del litio habían caído casi un 90% desde su máximo de finales de 2022, lo que obligó a cerrar o aplazar proyectos en numerosas minas de alto costo en todo el mundo. El cierre de CATL es un importante shock de oferta, pero aún está por verse si revertirá la tendencia general a la baja de los precios.
¿Cuánto litio está en juego?
La mina Jianxiawo es una de las mayores fuentes de carbonato de litio del mundo y produce entre 46.000 y 65.000 toneladas de LCE al año. Esto representa cerca del 6% del suministro mundial y el 20% de la producción nacional de China. Se prevé que el cierre reduzca un 8% la producción mensual de carbonato de litio de China, es decir, entre 5.000 y 6.000 toneladas. Si se suman otras minas de la región de Yichun, el impacto potencial podría superar el 11% del suministro mundial si se producen nuevos cierres.
El dominio de China en el refinado y la producción de litio implica que cualquier interrupción de su cadena de suministro puede tener efectos desproporcionados en el mercado mundial. Se prevé que el país supere a Australia como mayor productor mundial de litio en 2026, y sus fabricantes de baterías, encabezados por CATL, tienen una cuota dominante del mercado mundial de vehículos eléctricos.
Incertidumbre regulatoria y fecha límite del 30 de septiembre
Las autoridades locales de Yichun han solicitado informes sobre reservas a otras ocho empresas mineras de litio, con fecha límite del 30 de septiembre. La medida se tomó tras auditorías que detectaron incumplimientos en los procesos de registro y aprobación. El resultado de estas revisiones será clave para determinar si el cierre de CATL es un caso aislado o el inicio de una transformación más amplia del sector.
Los analistas advierten de que, si se obliga a cerrar más minas, el shock de oferta podría agravarse, elevar aún más los precios y aumentar la volatilidad del mercado del litio.
Implicaciones más amplias: cadenas de suministro, vehículos eléctricos y transición energética
El litio es un pilar de la economía de energía limpia. Es esencial para fabricar las baterías recargables que se utilizan en vehículos eléctricos, sistemas de almacenamiento para la red eléctrica, teléfonos inteligentes y computadoras portátiles. A medida que el mundo acelera la transición hacia las energías renovables y el transporte eléctrico, garantizar un suministro estable y asequible de litio se ha convertido en una prioridad estratégica para gobiernos e industrias.
El cierre de CATL ha puesto de relieve la fragilidad de las cadenas mundiales de suministro. Los fabricantes de automóviles, que ya afrontan escasez de chips e interrupciones logísticas, ahora se enfrentan a la posibilidad de que aumenten los costos de las baterías y se intensifique la competencia por las materias primas. Algunos podrían verse obligados a importar más litio, lo que elevaría los costos y complicaría los calendarios de producción.
La ofensiva regulatoria de China también está impulsando a otros países a acelerar sus esfuerzos para diversificar las fuentes de litio. Estados Unidos y la Unión Europea invierten en proyectos nacionales de extracción y refinado, mientras que mercados emergentes de África y América del Sur aumentan su producción. Se prevé, por ejemplo, que África aporte el 18% del litio mundial extraído de roca dura para 2030.
Oportunidades y riesgos de inversión
El shock de oferta ha creado oportunidades y riesgos para los inversionistas. Las acciones de los productores de litio han subido, en especial las de empresas con menores costos de producción o carteras diversificadas. Se considera que las empresas mineras australianas y estadounidenses, así como las compañías dedicadas al reciclaje de litio, podrían beneficiarse de la escasez de oferta.
Sin embargo, el mercado del litio sigue siendo muy cíclico y volátil. Los precios podrían volver a caer si aumenta la producción en otros lugares o si se desacelera la demanda de vehículos eléctricos. Las tensiones geopolíticas, en particular entre China y Estados Unidos, añaden otro factor de incertidumbre. Se recomienda a los inversionistas diversificar sus carteras y mantenerse informados sobre las tendencias mundiales en la adopción de vehículos eléctricos y la tecnología de baterías.
La posición de CATL: ¿un impacto mínimo en la producción de baterías?
Pese a la magnitud del cierre, CATL ha afirmado que tendrá un impacto mínimo en su producción de baterías. Su modelo de negocio integrado verticalmente, que abarca la extracción, el refinado, la producción de materiales para cátodos y la fabricación de baterías, le permite abastecerse de litio de otros proveedores o importarlo según sea necesario.
Aun así, perder una fuente nacional importante podría elevar los costos y complicar la logística, sobre todo si el cierre se prolonga o si otras minas se ven afectadas por nuevas medidas regulatorias. Las fuertes inversiones de CATL para asegurar suministros de litio y otros minerales críticos a largo plazo han sido fundamentales para su posición dominante en el mercado de baterías para vehículos eléctricos, pero la situación actual pone de relieve los riesgos de depender demasiado de una sola región o cadena de suministro.
¿Qué sigue para el mercado mundial del litio?
El mercado del litio está en un punto de inflexión. Tras años de exceso de oferta y caídas de precios, el shock de oferta provocado por las medidas regulatorias en China podría marcar el inicio de un reequilibrio estructural. Fastmarkets prevé que el excedente mundial de litio, que fue de 175.000 toneladas en 2023, se reduzca a solo 10.000 toneladas en 2025, y que en 2026 pueda surgir un déficit si la demanda sigue creciendo.
Las ventas de vehículos eléctricos siguen aumentando: el consumo mundial de litio creció un 29% en 2024 y las ventas de vehículos eléctricos subieron un 35% en el primer trimestre de 2025. Se prevé que el impulso mundial hacia las energías limpias y la electrificación eleve aún más la demanda de litio en los próximos años.
Sin embargo, el camino por delante es incierto. Mucho dependerá de la rapidez con que se estabilice el entorno regulatorio en China, de si otros países logran aumentar su producción y de cómo se adapte el sector a las nuevas dinámicas de oferta y demanda. La fecha límite del 30 de septiembre para presentar los informes sobre reservas en Yichun será un momento clave.
En resumen
- El cierre de la mina de litio Jianxiawo de CATL en Yichun, China, ha retirado del mercado hasta un 6% del suministro mundial de litio y ha provocado una subida de los precios y de las acciones de empresas mineras en todo el mundo.
- El cierre se debió a cambios regulatorios, al vencimiento del permiso y a las presiones económicas derivadas de los bajos precios del litio.
- La ofensiva de China contra el exceso de capacidad y los incumplimientos en el sector minero podría causar nuevas interrupciones del suministro; el 30 de septiembre se acerca una fecha límite regulatoria clave.
- El litio es esencial para las baterías de vehículos eléctricos y la transición energética, por lo que garantizar un suministro estable es una prioridad mundial.
- El shock de oferta ha creado oportunidades y riesgos para los inversionistas; el mercado sigue siendo muy volátil y sensible a acontecimientos regulatorios y geopolíticos.
- CATL afirma que el impacto en su producción de baterías será mínimo, pero las consecuencias para la cadena mundial de suministro son importantes.
- El mercado del litio podría estar entrando en una nueva fase de reequilibrio estructural, en la que la demanda superaría a la oferta en los próximos años si continúan las tendencias regulatorias y de mercado actuales.



