El ferrocarril de alta velocidad de China: una maravilla de la ingeniería frente a una montaña de deuda
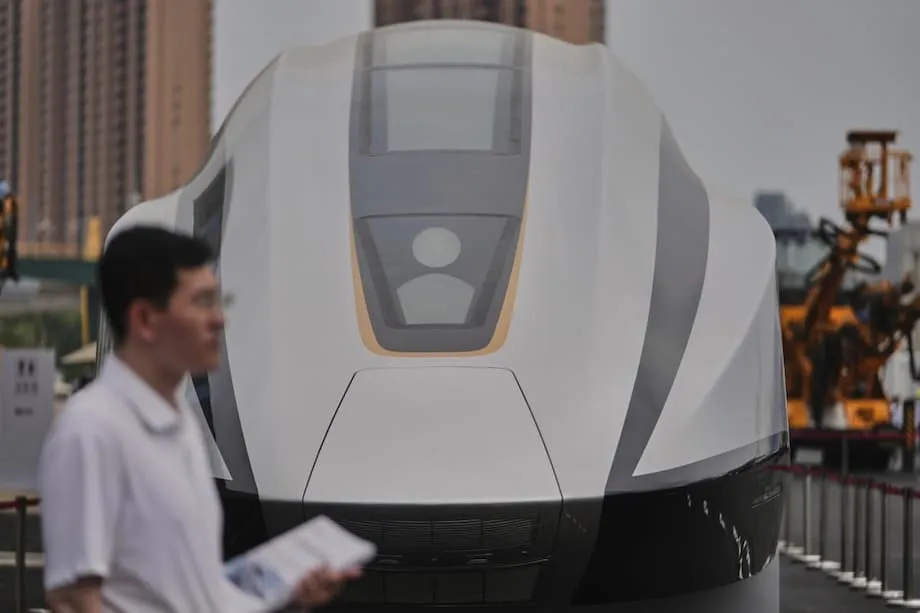
La red ferroviaria de alta velocidad (AV) de China es un símbolo de la rápida modernización del país y de su capacidad tecnológica. En menos de dos décadas, China ha construido el sistema de AV más grande del mundo, que se extiende por casi 50.000 kilómetros y conecta la mayoría de las principales ciudades. Los trenes bala recorren ahora el trayecto entre Pekín y Shanghái en apenas cuatro horas, y los nuevos prototipos de levitación magnética han alcanzado velocidades superiores a los 600 km/h. Sin embargo, bajo sus relucientes estaciones y trenes que baten récords, la red afronta crecientes dificultades financieras, lo que plantea dudas sobre su sostenibilidad a largo plazo y la conveniencia de seguir ampliándola.
Contenido
- El ferrocarril de alta velocidad de China: una maravilla de la ingeniería frente a una montaña de deuda
- ¿Cómo construyó China la red ferroviaria de alta velocidad más grande del mundo?
- Deuda y rentabilidad: las grietas bajo la superficie
- Aumentos de tarifas y consecuencias sociales
- ¿Por qué tantas líneas no son rentables?
- Comparaciones y lecciones: ¿es sostenible el ferrocarril de alta velocidad?
- Respuesta del Gobierno y perspectivas
- En resumen
¿Cómo construyó China la red ferroviaria de alta velocidad más grande del mundo?
El desarrollo de la AV en China comenzó en serio en 2008, con la inauguración de su primera línea de pasajeros de alta velocidad. Desde entonces, el Gobierno ha invertido billones de yuanes en ampliar la red, que en 2021 conectaba el 93% de las ciudades con más de 500.000 habitantes. El ritmo de construcción ha sido extraordinario: se prevé que en 2025 la red supere los 50.000 kilómetros, una extensión muy superior a la suma de las redes de AV de Alemania, Japón y Reino Unido.
Esta expansión respondió a una combinación de estímulos económicos, orgullo nacional y el deseo de mostrar las capacidades tecnológicas de China. El Gobierno consideró que la AV podía impulsar la demanda interna, crear empleo y promover el desarrollo de las regiones menos prósperas. Los gobiernos provinciales, interesados en atraer inversiones y aumentar sus cifras del PIB, se endeudaron fuertemente para financiar nuevas líneas y estaciones, incluso en zonas remotas con poca demanda de pasajeros.
La estrategia de China fue ambiciosa: construir primero y confiar en que el crecimiento económico y el aumento de los ingresos terminarían llenando los trenes. El resultado es una red que constituye tanto una maravilla de la ingeniería como una fuente de crecientes tensiones financieras.
Deuda y rentabilidad: las grietas bajo la superficie
Pese a su éxito tecnológico, la red ferroviaria de AV de China atraviesa dificultades financieras. El operador, China State Railway Group, informó de un beneficio neto de 3.300 millones de yuanes (unos 457 millones de dólares) en 2023, su mejor resultado operativo histórico. Sin embargo, esa cifra queda eclipsada por la deuda de la red, que alcanzó los 6,2 billones de yuanes (casi 860.000 millones de dólares) a finales de 2024. Para ponerlo en perspectiva, la deuda derivada de la expansión de la AV ya supera la del atribulado gigante inmobiliario Evergrande Group.
La mayor parte de los ingresos de la red procede de los billetes de pasajeros, ya que los trenes de alta velocidad no son adecuados para transportar mercancías. Sin embargo, solo unas pocas líneas —principalmente en las prósperas regiones costeras, como Pekín-Shanghái y Cantón-Shenzhen— son rentables. La mayoría de las rutas, sobre todo las de las provincias del interior, tienen pérdidas debido al bajo número de pasajeros y a los elevados costos de mantenimiento. Según los analistas, a finales de 2023 solo alrededor del 6% de la red era rentable.
Los beneficios operativos, cuando los hay, no compensan la enorme deuda contraída durante la construcción. Como explicó Wang Kuo-chen, investigador asistente del Instituto Chung-Hua de Investigación Económica de Taipéi: “El aumento de los precios de los billetes solo puede cubrir los gastos corrientes, pero no resolverá el déficit de inversión en activos fijos, que debe cubrirse con el sector inmobiliario. Sin embargo, el mercado inmobiliario chino está estancado y no puede servir de apoyo al ferrocarril de alta velocidad”.
China Railway financia su expansión mediante la venta de bonos a bancos y corredurías estatales, lo que permite al Gobierno endeudarse sin aumentar la deuda nacional oficial. Esta estrategia de “deuda oculta” ha permitido un rápido crecimiento, pero también implica que los riesgos financieros se distribuyen por el sector público, lo que dificulta su seguimiento y gestión.
Aumentos de tarifas y consecuencias sociales
En junio de 2024, China Railway anunció aumentos de tarifas de entre el 20% y el 40% en cuatro importantes rutas de alta velocidad, entre ellas las rentables líneas Pekín-Cantón y Shanghái-Kunming. Esta medida, el mayor aumento de precios desde la creación de la red, buscaba compensar el incremento de los costos operativos y subvencionar las rutas deficitarias. También refleja presiones económicas más amplias, ya que los gobiernos locales afrontan una reducción de los ingresos y un aumento de la deuda, en un contexto de desaceleración económica y contracción del mercado inmobiliario.
Los aumentos de tarifas han suscitado críticas públicas y preocupación por la exclusión social. Mientras que los viajeros de negocios y los trabajadores de oficina —a quienes sus empleadores suelen reembolsarles los gastos— pueden asumir los costos más altos, para muchos ciudadanos chinos el ferrocarril de alta velocidad resulta cada vez menos asequible. Según estudios, alrededor de una cuarta parte de la población evita usarlo debido a sus bajos ingresos. Durante los periodos de mayor desplazamiento, como el Festival de Primavera, muchos trabajadores migrantes optan por trenes más lentos y baratos, ya que las tarifas de alta velocidad pueden equivaler a uno o dos días de salario.
En redes sociales como Douyin y Weibo, los usuarios han expresado su frustración. Un comentario decía: “La riqueza no tiene nada que ver conmigo, pero tengo que compartir todo el sufrimiento”. Lynn Ling, escritora que emigró de Chengdu a Taiwán, señaló: “El aumento de precios agrava la situación, mientras los salarios bajan y los productos de primera necesidad se encarecen”.
Los expertos advierten de que los aumentos de tarifas pueden profundizar la exclusión social: los fondos públicos y los préstamos financian el sistema, pero solo los grupos más acomodados pueden permitirse usarlo con regularidad. El Gobierno se enfrenta a un dilema: subir las tarifas para mejorar las finanzas puede dejar fuera a los ciudadanos comunes, mientras que mantenerlas bajas perpetúa las pérdidas financieras y el aumento de la deuda.
¿Por qué tantas líneas no son rentables?
Las dificultades financieras de la red de AV de China tienen su origen en una expansión rápida y motivada por razones políticas. Muchas líneas y estaciones nuevas se construyeron en zonas remotas o escasamente pobladas como parte de paquetes de estímulo, sin prestar suficiente atención al análisis de costos y beneficios ni a la demanda a largo plazo. Desde 2010, más de 20 estaciones de alta velocidad han cerrado o han quedado sin uso debido al bajo tráfico de pasajeros, especialmente en las provincias del interior.
Construir y mantener el ferrocarril de alta velocidad es costoso. Cada kilómetro de vía cuesta entre 120 y 130 millones de yuanes, casi tres veces más que el ferrocarril tradicional. La infraestructura debe mantenerse con estándares de precisión muy exigentes y los propios trenes requieren un mantenimiento frecuente y costoso. A diferencia del ferrocarril convencional, la AV no puede transportar mercancías, por lo que sus ingresos dependen exclusivamente de los billetes de pasajeros.
Como explicó Zhao Jian, profesor de la Universidad Jiaotong de Pekín: “Muchas de las nuevas líneas de alta velocidad no deberían haberse construido si se hubieran evaluado de acuerdo con los criterios establecidos por el Gobierno central”. Añadió que China, como potencia manufacturera, necesita mayor capacidad para transportar mercancías, algo que la AV no puede proporcionar.
Los objetivos políticos a menudo pesaron más que las consideraciones de rentabilidad. Los gobiernos locales vieron la AV como una forma de estimular el desarrollo económico y elevar el valor de las propiedades, lo que condujo a un exceso de inversión y a la construcción de estaciones en lugares poco convenientes o escasamente poblados. Tras el derrumbe del mercado inmobiliario, muchas de esas estaciones están ahora vacías y los gobiernos locales tienen dificultades para devolver los préstamos que financiaron su construcción.
Comparaciones y lecciones: ¿es sostenible el ferrocarril de alta velocidad?
La experiencia de China con la AV ofrece lecciones importantes para otros países que estudian proyectos similares. En Estados Unidos, por ejemplo, las propuestas de trenes de alta velocidad han sido criticadas por sus elevados costos, el bajo número de pasajeros y sus cuestionables beneficios ambientales. Como señaló un análisis del Instituto Cato, los trenes de alta velocidad requieren infraestructuras exclusivas que no pueden compartirse con el transporte de mercancías ni con otros usos, lo que los hace menos rentables que las autopistas o el ferrocarril convencional.
En China, la atención centrada en la AV ha sido en detrimento de los sistemas ferroviarios tradicionales, lo que ha afectado el equilibrio logístico del país. Aunque la AV ha aportado beneficios sociales y de desarrollo indudables —conectar regiones remotas, reducir los tiempos de viaje y mostrar la tecnología china—, sus rendimientos comerciales siguen siendo esquivos. Solo las líneas con más pasajeros son rentables y, aun así, se prevé que tardarán décadas en recuperar la inversión inicial.
Algunos analistas sostienen que el valor de la red debería medirse en términos sociales y no financieros. La AV ha mejorado la movilidad, reducido las disparidades regionales y despertado orgullo nacional. Sin embargo, a medida que aumenta la deuda y se desacelera el crecimiento económico, el Gobierno afronta una presión cada vez mayor para dar prioridad a la sostenibilidad financiera y no a una expansión adicional.
Respuesta del Gobierno y perspectivas
Consciente de los riesgos, las autoridades chinas han comenzado a frenar la expansión de la AV. Según se informa, el presidente Xi Jinping ha ordenado detener la construcción de nuevas líneas innecesarias y ha advertido de que los proyectos inacabados podrían deprimir aún más los precios de la vivienda y generar un círculo vicioso de deuda y falta de uso. El Gobierno también ha endurecido los criterios de aprobación de nuevos proyectos de infraestructura, centrándose en regiones económicamente sólidas y proyectos con una demanda clara.
Para mejorar las finanzas de la red, China Railway ha ajustado los horarios, reducido las tarifas en zonas remotas y buscado inversiones privadas mediante la salida a bolsa de empresas subsidiarias. Sin embargo, es poco probable que estas medidas reduzcan significativamente la carga de la deuda o hagan viables las líneas no rentables. Entre las propuestas de reforma figuran nuevos aumentos de tarifas, la reducción del número de estaciones y la mejora de la gestión, pero son medidas políticamente delicadas y difíciles de aplicar.
Pese a estos desafíos, la red ferroviaria de AV de China sigue expandiéndose, con otros 2.600 kilómetros de vías previstos para 2025. El Gobierno espera que el aumento del transporte de pasajeros y mercancías eleve los ingresos y que la exportación de tecnología ferroviaria china de alta velocidad genere nuevas oportunidades. Sin embargo, la pregunta fundamental sigue en pie: ¿puede el sistema ferroviario de alta velocidad más grande del mundo alcanzar la sostenibilidad financiera o seguirá siendo un costoso símbolo de ambición y exceso?
En resumen
- La red ferroviaria de alta velocidad de China es la más grande del mundo, con casi 50.000 kilómetros de vías y planes para superar los 50.000 km en 2025.
- La red acumula una deuda cada vez mayor: sus pasivos totales alcanzaron los 6,2 billones de yuanes (unos 860.000 millones de dólares) a finales de 2024.
- Solo una pequeña parte de las líneas —principalmente en ciudades costeras— es rentable; la mayoría de las rutas tiene pérdidas debido al bajo número de pasajeros y a los elevados costos de mantenimiento.
- Los recientes aumentos de tarifas buscan compensar el alza de los costos, pero amenazan con hacer que la AV resulte inasequible para muchos ciudadanos chinos y agravar la exclusión social.
- Muchas estaciones de zonas remotas están infrautilizadas o abandonadas, reflejo del exceso de inversión y de una expansión motivada por razones políticas.
- El Gobierno está endureciendo la aprobación de nuevos proyectos y busca reformas, pero la sostenibilidad financiera sigue siendo esquiva.
- La AV de China ofrece beneficios sociales y de desarrollo, pero sus rendimientos comerciales son limitados, lo que plantea dudas sobre el futuro de las inversiones en infraestructuras a gran escala.