Malasia supera a Indonesia: una nueva era para el mercado automotor de la ASEAN
Por primera vez en la historia, Malasia ha superado a Indonesia y se ha convertido en el principal mercado automotor de la Asociación de Naciones del Sudeste Asiático (ASEAN). Este hito marca un cambio importante en el panorama automotor de la región y refleja transformaciones económicas, tecnológicas y competitivas más amplias que están reconfigurando la industria automotriz del Sudeste Asiático. El ascenso de Malasia se debe al sólido desempeño de sus marcas nacionales y al rápido aumento de la adopción de vehículos eléctricos (VE), mientras Indonesia afronta dificultades económicas y Tailandia atraviesa una recuperación al tiempo que los fabricantes japoneses reducen su presencia. Por su parte, Vietnam asciende rápidamente y se perfila como el próximo país en superar a Filipinas y convertirse en el cuarto mercado más grande de la región.
Contenido
- Malasia supera a Indonesia: una nueva era para el mercado automotor de la ASEAN
- ¿Qué llevó a Malasia a ocupar el primer lugar?
- Indonesia: presiones económicas y una clase media en retroceso
- Tailandia: recuperación, crecimiento de los VE y retirada de las marcas japonesas
- Tailandia sigue siendo atractiva para la inversión
- Vietnam: la estrella emergente del mercado automotor de la ASEAN
- Fabricantes chinos y la revolución de los VE
- Cambios en las cadenas de suministro y futuro de la industria automotriz de la ASEAN
- Contexto económico y normativo más amplio
- En resumen
Este artículo analiza los factores que impulsan el ascenso de Malasia, los desafíos que afrontan Indonesia y Tailandia, el avance de Vietnam y las implicaciones más amplias para el sector automotor de la ASEAN, que entra en una nueva era de competencia, innovación y transformación.
¿Qué llevó a Malasia a ocupar el primer lugar?
El mercado automotor de Malasia ha estado dominado durante mucho tiempo por sus marcas nacionales, Perodua y Proton, que en conjunto representaron el 63 % de las ventas de automóviles en el primer semestre de 2025. Estas marcas se han beneficiado del apoyo indirecto del Gobierno, de alianzas estratégicas con empresas internacionales —como Daihatsu con Perodua y Geely con Proton— y de un profundo conocimiento de las preferencias de los consumidores locales. Modelos populares como el Perodua Alza y el Proton Saga siguen encabezando las listas de ventas, junto con modelos internacionales favoritos, como el Toyota Vios y el Honda City.
Pero el verdadero factor de cambio ha sido el crecimiento explosivo de los vehículos eléctricos e híbridos. En el primer semestre de 2025, las ventas de VE en Malasia aumentaron un 91 % interanual, hasta las 12.733 unidades, mientras que las de vehículos híbridos crecieron un 12 %, hasta las 17.480 unidades. Este aumento no solo da cuenta de los cambios en las preferencias de los consumidores, sino también de los incentivos gubernamentales, la mejora de la infraestructura de recarga y la llegada de marcas chinas de VE competitivas.
Los fabricantes chinos, encabezados por BYD, han ganado terreno rápidamente en el mercado malasio de VE. En el primer semestre de 2025, los VE chinos representaron casi el 50 % de todos los automóviles eléctricos nuevos matriculados; BYD entregó 5.434 unidades, superando las 4.043 de Proton y las 2.399 de Tesla. El precio asequible y la fiabilidad de modelos chinos como el Neta V, el BYD Dolphin y el MG ZS EV los han hecho atractivos para los consumidores malasios, sobre todo a medida que se eliminan gradualmente los subsidios al combustible y suben los precios de la gasolina.
A pesar de estos avances, los VE aún representan una pequeña proporción —alrededor del 4,3 %— del total de vehículos matriculados en Malasia. Sin embargo, los ambiciosos objetivos del Gobierno —que los VE representen el 15 % de las ventas de automóviles nuevos para 2030 y el 80 % para 2050— señalan claramente el rumbo futuro.
Indonesia: presiones económicas y una clase media en retroceso
Indonesia, con una población de más de 280 millones de personas, ha sido tradicionalmente el mayor mercado automotor de la ASEAN. Sin embargo, en 2024 y durante 2025, el sector automotor del país ha afrontado importantes desafíos. Las ventas de automóviles cayeron un 21 % en junio de 2025, el primer descenso importante desde marzo de 2024. Esta caída se atribuye al debilitamiento del poder adquisitivo de la clase media, a condiciones más estrictas para acceder al crédito al consumo y a la reducción de la propia clase media: pasó de representar el 21,4 % de la población en 2019 a solo el 17,1 % en 2024.
Economistas del banco Danamon han señalado que la caída de las ventas de automóviles está estrechamente vinculada a estas presiones económicas. La aprobación más estricta de préstamos para automóviles, el alto nivel de endeudamiento de los hogares y el aumento del IVA han reducido aún más la demanda. Indonesia sigue siendo un mercado clave, pero las perspectivas para 2025 son cautelosas: se prevé un leve aumento de las ventas de vehículos ligeros y persisten los riesgos a la baja.
A pesar de estos desafíos, Indonesia se está posicionando como un futuro centro de producción de VE. Grandes inversiones, como el Proyecto de Integración de Baterías de Indonesia, buscan crear una cadena de suministro completa para las baterías de VE, desde la extracción de níquel hasta la fabricación y el reciclaje de baterías. Fabricantes chinos como Geely y Wuling están ampliando su presencia, y el Gobierno ofrece incentivos para atraer más inversiones a la producción de VE.
Tailandia: recuperación, crecimiento de los VE y retirada de las marcas japonesas
Tailandia es conocida desde hace tiempo como el «Detroit de Asia» y es un importante centro de fabricación de automóviles para marcas internacionales, en especial japonesas. En 2023, el país produjo 2,55 millones de vehículos y se prevé que la cifra se acerque a los 3 millones para 2028. El sector aporta más del 10 % del PIB del país y genera millones de empleos, tanto directos como indirectos.
Sin embargo, el mercado automotor tailandés ha afrontado dificultades. En 2024, las ventas cayeron un 16 %, y en el primer trimestre de 2025 registraron un descenso interanual del 7 %. Las principales causas son el alto nivel de endeudamiento de los hogares, la aprobación más estricta de préstamos para automóviles y la incertidumbre económica. Aun así, hay señales de recuperación. En el segundo trimestre de 2025, las ventas de automóviles aumentaron un 3,6 %, lo que marcó el primer incremento trimestral desde el tercer trimestre de 2022. Este repunte se debe en gran medida a la rápida adopción de vehículos eléctricos: las ventas de VE aumentaron un 33 % en el primer semestre de 2025, hasta las 69.005 unidades, equivalentes al 23 % de las ventas totales de automóviles.
El Gobierno de Tailandia promueve activamente la producción de VE mediante subsidios, reducciones fiscales e incentivos para la fabricación local. El objetivo es que los vehículos eléctricos representen el 30 % de la producción para 2030. Marcas chinas como BYD y MG ya figuran entre las 10 más vendidas en Tailandia y compiten con el dominio histórico de los fabricantes japoneses.
Mientras tanto, las marcas japonesas están consolidando o reduciendo sus operaciones. Honda cerrará su planta de Ayutthaya, Suzuki cerrará su planta de ensamblaje en Tailandia a finales de 2025 y Nissan está reorganizando sus operaciones y se prepara para cerrar una de sus dos plantas tailandesas. Estas medidas reflejan cambios globales más amplios, como el impacto de los nuevos aranceles de Estados Unidos y la creciente competencia de fabricantes chinos y de otros países asiáticos.
Tailandia sigue siendo atractiva para la inversión
A pesar de estos desafíos, Tailandia sigue siendo atractiva para los inversionistas extranjeros gracias a su sólida red de proveedores, sus altos niveles de producción local y los incentivos gubernamentales. El país invierte considerablemente en infraestructura preparada para los VE, centros de investigación y desarrollo, y zonas económicas especiales como el Corredor Económico Oriental. Estas iniciativas buscan mantener a Tailandia como una potencia automotriz regional, incluso mientras el sector atraviesa una profunda transformación.
Vietnam: la estrella emergente del mercado automotor de la ASEAN
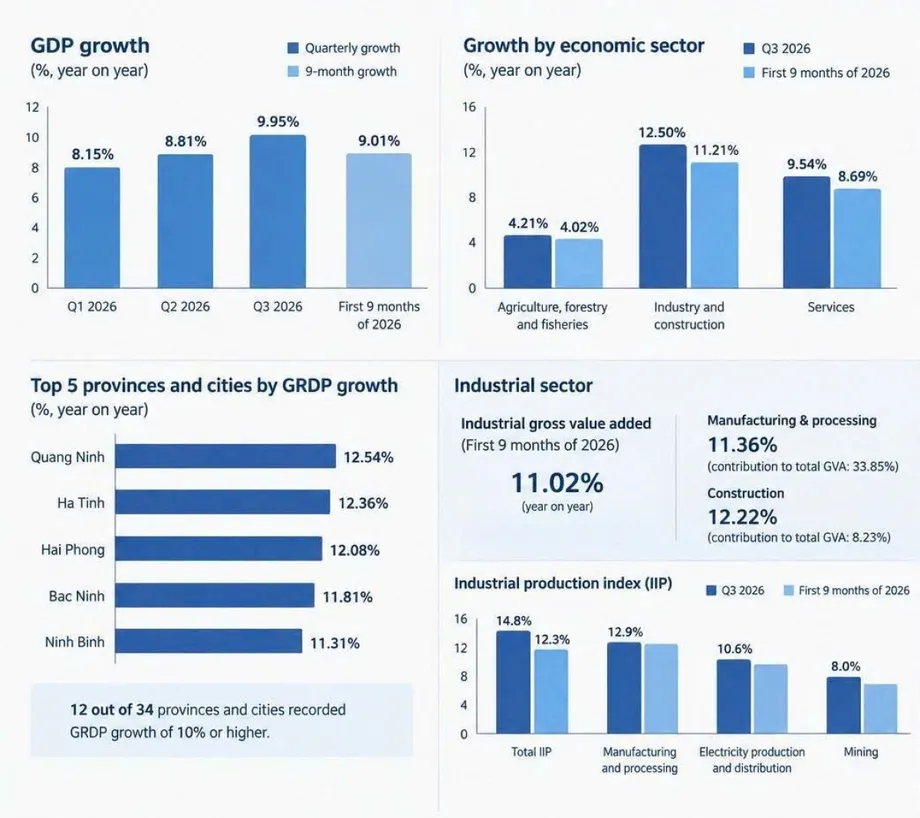
Vietnam está emergiendo rápidamente como un actor clave del panorama automotor de la ASEAN. En el primer semestre de 2025, el PIB del país creció un 7,52 %, el mayor aumento en 15 años, impulsado por una clase media en expansión y unas sólidas ventas de automóviles. Las ventas de automóviles aumentaron un 18 % en el segundo trimestre de 2025, hasta las 90.772 unidades, y el país va camino de superar a Filipinas y convertirse en el cuarto mercado automotor más grande de la ASEAN.
El crecimiento de Vietnam se debe a varios factores:
- Una clase media en expansión y con un poder adquisitivo cada vez mayor
- Un fuerte apoyo gubernamental a los VE, incluidas exenciones de las tasas de matriculación para los vehículos eléctricos de batería hasta 2027
- El éxito de VinFast, el fabricante nacional de VE, que vendió 87.000 vehículos eléctricos en el país en 2024
- Un aumento de las ventas de vehículos híbridos y comerciales, impulsado por el gasto en infraestructura y el lanzamiento de nuevos modelos
El mercado automotor de Vietnam también se beneficia de la inversión extranjera, el crecimiento de las exportaciones y un entorno normativo favorable. Sin embargo, las negociaciones arancelarias en curso y las tensiones comerciales mundiales podrían poner en riesgo el crecimiento futuro.
Fabricantes chinos y la revolución de los VE
Una de las tendencias más disruptivas del sector automotor de la ASEAN es el rápido avance de los fabricantes chinos, especialmente en el segmento de los VE. Marcas como BYD, MG, Wuling y Chery están invirtiendo considerablemente en fabricación local, cadenas de suministro e investigación y desarrollo en Malasia, Tailandia, Indonesia y Vietnam. Sus modelos asequibles e innovadores están reconfigurando las preferencias de los consumidores e intensificando la competencia con las marcas japonesas y occidentales.
En Malasia, los VE chinos ya representan casi la mitad de todas las matriculaciones de automóviles eléctricos nuevos. En Tailandia, BYD y MG figuran entre las 10 marcas más vendidas y, en Singapur, BYD fue la marca de VE más vendida en 2024. Indonesia también está recibiendo más inversiones de fabricantes chinos: Wuling y BYD han alcanzado cada uno una cuota de mercado del 4 %.
Estos cambios están convirtiendo a la ASEAN en una plataforma clave para las ambiciones mundiales en materia de VE. La región funciona tanto como un mercado importante como un centro de cadenas de suministro de baterías, componentes y vehículos terminados.
Cambios en las cadenas de suministro y futuro de la industria automotriz de la ASEAN
El auge de los VE y la entrada de nuevos actores están impulsando cambios importantes en la logística de las cadenas de suministro en todo el Sudeste Asiático. Los fabricantes están localizando la producción, estableciendo plantas de baterías y componentes, y adaptándose a los nuevos flujos comerciales dentro de la región. Los Gobiernos invierten en infraestructura preparada para los VE, incluidas estaciones de recarga, electrificación de puertos y zonas específicas para la manipulación y el reciclaje de baterías.
Los proveedores de servicios logísticos afrontan la presión de mejorar sus capacidades digitales, gestionar complejos sistemas de transporte multimodal y garantizar la resiliencia de las cadenas de suministro ante una demanda irregular y la incertidumbre normativa. La combinación cada vez más diversa de VE, vehículos híbridos y vehículos con motor de combustión interna añade complejidad a las redes de producción y distribución.
A pesar de los desafíos, se prevé que siga creciendo el papel de la ASEAN como base de producción competitiva y centro emergente de exportación de VE. Se pronostica una recuperación moderada del mercado automotor de la región en 2025, con ventas totales de vehículos ligeros estimadas en 3,19 millones de unidades. Sin embargo, persisten riesgos a la baja, como la incertidumbre económica mundial, las políticas comerciales proteccionistas y la necesidad de seguir invirtiendo en infraestructura e innovación.
Contexto económico y normativo más amplio
Los cambios en el mercado automotor de la ASEAN se producen en un contexto de transformaciones económicas y normativas más amplias. Las tensiones comerciales, los nuevos aranceles —como los impuestos por Estados Unidos— y la incertidumbre normativa están afectando los patrones de inversión y las expectativas de crecimiento en toda la región. Mientras Vietnam y Filipinas muestran resiliencia, Indonesia y Tailandia están reajustando sus objetivos y adoptando políticas monetarias más flexibles para apoyar la recuperación.
Las tendencias de la inversión extranjera directa son variadas: aumentan los proyectos relacionados con los VE, pero disminuye el número total de proyectos debido a la incertidumbre mundial. Los Gobiernos responden con incentivos, mejoras de infraestructura y alianzas estratégicas para mantener la competitividad y atraer nuevas inversiones.
En resumen
- Malasia ha superado a Indonesia como el principal mercado automotor de la ASEAN, impulsada por sus sólidas marcas nacionales y la rápida adopción de los VE.
- Indonesia afronta presiones económicas, una clase media en retroceso y un acceso más limitado al crédito, pero invierte en cadenas de suministro de VE para recuperar impulso.
- Tailandia está en recuperación, con las ventas de VE como motor del crecimiento, pero los fabricantes japoneses reducen su presencia ante la creciente competencia de las marcas chinas.
- Vietnam es la estrella emergente de la región, con un sólido crecimiento económico, un mercado automotor en auge y un fuerte apoyo gubernamental a los VE.
- Los fabricantes chinos están ganando cuota de mercado rápidamente en toda la ASEAN y transformando el panorama competitivo y las cadenas de suministro.
- La industria automotriz de la ASEAN atraviesa un periodo de profunda transformación. Se espera una recuperación moderada en 2025, pero persisten importantes desafíos y oportunidades.