El auge de las exportaciones de carbón de Indonesia pierde fuerza ante el cambio mundial hacia carbón de mayor calidad
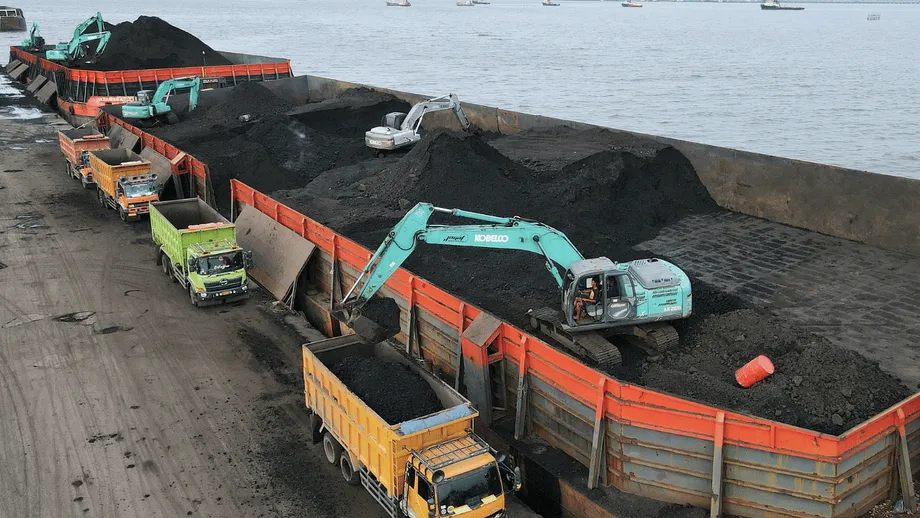
Indonesia, durante mucho tiempo el mayor exportador mundial de carbón térmico, afronta un cambio drástico en sus perspectivas. La industria del carbón del país, un pilar de su economía, está sometida a una presión cada vez mayor, ya que sus dos principales clientes, China e India, están reduciendo las importaciones de carbón indonesio y optando por alternativas de otros proveedores con mayor poder calorífico (CV, por sus siglas en inglés). Este giro estratégico está reconfigurando los flujos del comercio mundial de carbón y obligando a las empresas mineras indonesias a replantear sus modelos de negocio, con consecuencias de gran alcance para la economía del país y el mercado energético mundial.
Contenido
- El auge de las exportaciones de carbón de Indonesia pierde fuerza ante el cambio mundial hacia carbón de mayor calidad
- ¿Por qué China e India se alejan del carbón indonesio?
- La competencia de proveedores alternativos
- Auge de la producción nacional en China e India
- Impacto en las exportaciones de carbón y la economía de Indonesia
- Desafíos operativos y regulatorios
- Ganadores y perdedores en el mercado mundial del carbón
- Tendencias de precios y dinámica del mercado
- Respuesta estratégica de Indonesia: el mercado interno y la industria de fundición
- Obstáculos regulatorios y de política pública
- Riesgos a largo plazo y perspectivas
- Consecuencias más amplias para la transición energética mundial
- En resumen
¿Por qué China e India se alejan del carbón indonesio?
El problema central es la calidad del carbón. El carbón indonesio tiene principalmente un poder calorífico medio o bajo, lo que significa que produce menos energía por tonelada que el carbón de mayor calidad de países como Australia, Mongolia, Sudáfrica y Rusia. A medida que han bajado los precios mundiales del carbón, se ha reducido la diferencia de precio entre el carbón de baja y alta calidad, lo que hace más atractiva esta última opción para los compradores que buscan una mayor eficiencia energética y menos emisiones.
Vasudev Pamnani, director de la comercializadora india de carbón I-Energy Natural Resources, explica la lógica económica:
«El carbón con mayor poder calorífico es más caro, pero, a los precios actuales, produce más energía por cada dólar gastado. Un millón de toneladas de carbón con mayor poder calorífico pueden sustituir 1,2-1,3 millones de toneladas, o incluso 1,5 millones, de carbón de Indonesia».
Esto significa que las centrales eléctricas y los usuarios industriales de China e India pueden cubrir sus necesidades energéticas con menos carbón si optan por variedades de mayor calidad, y reducir así tanto los costos como las emisiones.
La competencia de proveedores alternativos
China e India no solo compran menos carbón indonesio: también están buscando activamente nuevos proveedores. En los primeros cinco meses de 2025, las exportaciones de carbón de Mongolia a China aumentaron un 44,8%, mientras que los envíos de Sudáfrica a India se incrementaron un 26,1%. Ambos países también han aumentado las importaciones de Kazajistán, Colombia, Mozambique y Tanzania, que ha surgido como un nuevo actor en el mercado mundial del carbón desde que el conflicto entre Rusia y Ucrania alteró las rutas comerciales tradicionales.
En China, el carbón ruso con descuentos y de calidad similar ha ejercido una presión adicional sobre las exportaciones indonesias. Zhiyuan Li, analista de Kpler, señala que el carbón indonesio de poder calorífico medio y bajo tiene dificultades para competir con esas alternativas más baratas. Mientras tanto, el carbón australiano de alta calidad ha ganado cuota de mercado en China, y los comerciantes indios están diversificando sus fuentes para incluir opciones con mayor densidad energética.
Auge de la producción nacional en China e India
Otro factor importante es el rápido aumento de la producción nacional de carbón en China e India. La producción china alcanzó un récord de 4.900 millones de toneladas, mientras que la india superó los 1.000 millones de toneladas. Este aumento de la oferta local forma parte de una estrategia más amplia para reforzar la seguridad energética y reducir la dependencia de las importaciones, especialmente mientras ambos países buscan controlar los costos y las emisiones.
Li Xuegang, analista de la Asociación China de Transporte y Distribución de Carbón, destaca el cambio de política:
«Los controles más estrictos del Gobierno sobre las emisiones reducirán drásticamente la demanda de carbón de bajo poder calorífico y baja calidad».
El precio de referencia del carbón térmico en China ha caído a su nivel más bajo en cuatro años, y las empresas eléctricas del país pueden abastecerse cada vez más de carbón de mejor calidad en el mercado interno o en países cercanos, lo que reduce aún más la cuota de mercado de Indonesia.
Impacto en las exportaciones de carbón y la economía de Indonesia
Las cifras muestran con claridad la magnitud del problema. En los primeros cinco meses de 2025, las exportaciones de carbón térmico de Indonesia a China e India cayeron un 12,3% y un 14,3%, respectivamente, por encima de la disminución general de las importaciones de carbón de esos países. Las exportaciones totales de carbón de Indonesia bajaron un 12%, hasta los 187 millones de toneladas en el mismo período, según datos de la firma de análisis Kpler. Es el nivel más bajo en tres años y apunta a un posible descenso a largo plazo.
China e India representan en conjunto casi dos tercios de las exportaciones de carbón de Indonesia, por lo que el impacto es considerable. El sector del carbón aporta alrededor del 3,6% de la actividad económica de Indonesia y emplea a decenas de miles de personas. Una desaceleración prolongada amenaza no solo los beneficios empresariales, sino también los ingresos públicos y el empleo en las regiones.
Desafíos operativos y regulatorios
Ante la reducción de las oportunidades de exportación, las empresas mineras indonesias se apresuran a reorientar sus estrategias. Muchas están desviando sus ventas al mercado interno, en particular a la industria de fundición de minerales, que crece rápidamente y ofrece mejores márgenes de beneficio que el sector eléctrico, sujeto a una regulación estricta. Las entregas nacionales de carbón representan ahora el 48,6% del suministro del país, la proporción más alta en más de una década.
Sin embargo, la demanda interna sigue siendo limitada. Se prevé que la producción nacional de carbón descienda de 836 millones de toneladas en 2024 a menos de 800 millones este año, mientras que se espera que el consumo interno alcance solo entre 250 y 260 millones de toneladas, frente a los 233 millones del año pasado. Esto deja un excedente considerable y provoca que parte del equipo minero quede sin utilizar y que haya ineficiencias operativas.
Ardhi Ishak Kosen, responsable de relaciones industriales de la Asociación de Profesionales Mineros de Indonesia (Perhapi), expresa su preocupación:
«El equipo minero está infrautilizado; algunas máquinas permanecen paradas, mientras que otras funcionan menos horas o no funcionan en absoluto».
Las empresas mineras también piden al Gobierno que revoque normas que aumentan la presión financiera, como la mezcla obligatoria de biodiésel y la obligación de mantener en el país una parte de los ingresos en divisas procedentes de las exportaciones. Algunos compradores han señalado que el precio de referencia del carbón de Indonesia (HBA) sigue siendo superior a los precios vigentes en el mercado mundial, lo que contribuye a la caída de las exportaciones.
Ganadores y perdedores en el mercado mundial del carbón
El cambio de China e India ha creado nuevos ganadores en el mercado mundial del carbón. La participación de Mongolia en el mercado chino y la de Sudáfrica en el indio han alcanzado niveles récord, respectivamente. La mejora de la infraestructura y la logística ha abaratado para China las importaciones de carbón por ferrocarril desde Mongolia y Rusia, mientras que los compradores indios optan cada vez más por el carbón sudafricano.
Australia, Kazajistán, Colombia, Mozambique y Tanzania también han ganado terreno como proveedores alternativos. La diversificación de las cadenas de suministro responde en parte a tensiones geopolíticas, como el conflicto entre Rusia y Ucrania, que ha alterado los flujos comerciales tradicionales y ha llevado a los compradores a buscar nuevos socios.
Tendencias de precios y dinámica del mercado
Los precios mundiales del carbón mantienen una tendencia a la baja desde finales de 2023. El precio del carbón australiano Newcastle de 6.300 kcal/kg FOB promedió US$104,41 por tonelada en mayo de 2025, un 26,5% menos que un año antes. Los índices del carbón indonesio y australiano, que reflejan las calidades preferidas por los compradores chinos, han bajado, aunque el indicador de referencia australiano ha caído más rápidamente. Esto ha hecho que el carbón de mayor calidad sea más accesible para los compradores asiáticos y ha acelerado el cambio que los aleja del suministro indonesio.
El transporte marítimo y la logística también han influido. La mejora de las conexiones ferroviarias entre Mongolia y Rusia y China ha reducido los costos de transporte, mientras que el exceso de oferta en el mercado de transporte marítimo de graneles secos ha mantenido bajas las tarifas de flete, lo que facilita a los compradores abastecerse de una mayor variedad de proveedores.
Respuesta estratégica de Indonesia: el mercado interno y la industria de fundición
Ante la caída de las exportaciones, las empresas mineras indonesias se orientan cada vez más al mercado interno, especialmente a la industria de fundición de minerales. Las fundiciones de níquel, en particular, se han convertido en un punto favorable, pues ofrecen mejores precios que el sector eléctrico o los compradores internacionales. La política de obligación de suministro al mercado interno (DMO, por sus siglas en inglés) del Gobierno exige que una parte de la producción de carbón se venda en el país. Se prevé que las fundiciones absorban el 31,2% del volumen sujeto a esta obligación este año, mientras que la generación eléctrica seguirá siendo el principal consumidor, con un 58%.
Gita Mahyarani, directora ejecutiva interina de la Asociación de Minería del Carbón de Indonesia (APBI), explica el cambio:
«Los productores están dando prioridad al cumplimiento de los contratos vigentes. Se están centrando especialmente en los países del sudeste asiático que aún dependen del carbón de poder calorífico medio, donde sigue siendo elevado el uso de centrales eléctricas de carbón y continúa habiendo una demanda sólida de carbón [MCV]. Además, la proximidad de esos países ofrece una ventaja logística».
La eficiencia de costos se ha convertido en una prioridad para las empresas mineras que buscan mantener su competitividad en un mercado difícil. Sin embargo, el crecimiento de la demanda local es limitado y la sobreproducción sigue siendo un riesgo.
Obstáculos regulatorios y de política pública
Los líderes del sector piden alivio regulatorio para afrontar la desaceleración. Ardhi, de Perhapi, sugiere que los productores de carbón mejoren la eficiencia operativa y reduzcan los gastos de capital. También insta al Gobierno a revocar las políticas que aumentan la carga financiera, como el uso obligatorio de biodiésel con mezcla B40 y la obligación de mantener en el país una parte de los ingresos en divisas procedentes de las exportaciones.
Algunos compradores sostienen que el precio de referencia del carbón de Indonesia (HBA), que se utiliza como base para los envíos de exportación, es demasiado alto en comparación con los precios del mercado mundial y ha contribuido a la caída de las exportaciones. El HBA se fijó en US$98,61 por tonelada para la segunda quincena de junio de 2025, un 2,33% menos que a comienzos del mes, aunque acumula un descenso del 23% desde marzo.
Riesgos a largo plazo y perspectivas
Los expertos advierten que la actual desaceleración podría anunciar un declive a largo plazo de la industria del carbón de Indonesia. El sector depende en gran medida de unos pocos compradores y, a medida que China e India aumentan su producción nacional y optan por carbón de mayor calidad, es probable que las perspectivas de exportación de Indonesia sigan siendo limitadas.
Hazel Ilango, del Instituto Energy Shift, advierte:
«Estas son señales que las empresas mineras indonesias también deben empezar a tomar en serio».
Hay otros riesgos. La mayoría de las empresas de carbón indonesias están estrechamente controladas por personas de dentro, lo que limita la flexibilidad y la innovación. Normas como las que regulan el suministro interno y las regalías elevadas también reducen los beneficios, mientras que el acceso a la financiación mundial es limitado. El sector privado y los inversionistas suelen centrarse en las ganancias a corto plazo en lugar de los planes de transición a largo plazo, y las políticas gubernamentales son a menudo incoherentes.
Indonesia afronta un dilema de política pública: se ha comprometido a reducir las emisiones y a realizar una transición hacia energías limpias, pero sigue ampliando la producción de carbón y aprobando nuevas centrales. Los subsidios internos mantienen bajo el precio del carbón, pero las prohibiciones repentinas de exportación han perturbado los mercados mundiales. Mientras tanto, la empresa eléctrica estatal planea retirar anticipadamente las centrales de carbón en el marco de un acuerdo de transición de US$20.000 millones, aunque se siguen construyendo otras nuevas para abastecer a la industria de fundición.
Consecuencias más amplias para la transición energética mundial
El alejamiento de China e India del carbón indonesio forma parte de una tendencia mundial más amplia hacia energías más limpias y una mayor eficiencia. Más del 75% del aumento de la demanda de energía en China el año pasado se cubrió con fuentes de energía limpia. India también está invirtiendo mucho en energías renovables y busca reducir su dependencia del carbón importado.
Para Indonesia, el desafío consiste en diversificar su economía y su sector energético para no quedarse atrás mientras el mundo avanza hacia un futuro con menos emisiones de carbono. La crisis actual podría servir de llamada de atención para que los responsables de formular políticas y los líderes del sector aceleren la transición hacia energías más limpias y un crecimiento económico más sostenible.
En resumen
- Las exportaciones de carbón de Indonesia a China e India han caído con fuerza, ya que ambos países optan por carbón de mayor calidad y densidad energética de proveedores alternativos.
- Los precios mundiales del carbón han bajado, lo que ha reducido la diferencia de costo entre el carbón de baja y alta calidad y ha hecho más atractiva esta última opción para los compradores.
- China e India están aumentando su producción nacional de carbón y diversificando sus importaciones, lo que reduce aún más su dependencia del suministro indonesio.
- Las empresas mineras indonesias se están orientando al mercado interno, especialmente a la industria de fundición de minerales, pero la demanda local es limitada.
- Las ineficiencias operativas, las cargas regulatorias y las contradicciones de las políticas públicas agravan los desafíos del sector.
- Los expertos advierten que la desaceleración podría anunciar un declive a largo plazo e instan a Indonesia a acelerar su transición hacia energías más limpias y la diversificación económica.