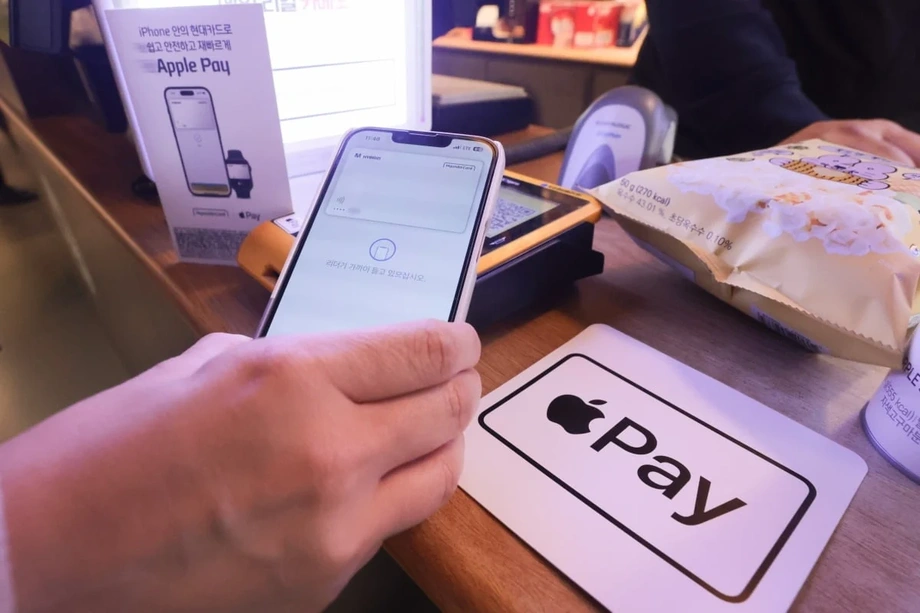
Dos bancos digitales avanzan hacia una mayor expansión de Apple Pay
KakaoBank y Toss Bank se preparan para incorporar sus tarjetas de débito a Apple Pay en Corea del Sur, lo que podría ampliar el servicio más allá de Hyundai Card por primera vez desde su lanzamiento en marzo de 2023. KakaoBank podría dar el primer paso, mientras que Toss Bank prevé lanzar el servicio en 2026, después de haber puesto sus planes en pausa.
Contenido
- Dos bancos digitales avanzan hacia una mayor expansión de Apple Pay
- Un aviso a los comercios dejó entrever los preparativos
- Las aprobaciones han ido seguidas, una y otra vez, de demoras
- Qué ganarían los clientes
- KakaoBank ya cuenta con un amplio negocio de tarjetas de débito
- Cómo una comisión pequeña se convierte en una gran decisión comercial
- La mayor presencia de Samsung en los pagos influye en el debate
- Los terminales de pago compatibles siguen siendo otro costo
- Los reguladores vigilan los costos para los consumidores
- Puntos clave
El Servicio de Supervisión Financiera completó en enero de 2026 la revisión de las condiciones de Apple Pay de Toss Bank. La revisión de KakaoBank está próxima a concluir y, según se informa, ambos bancos ya terminaron los preparativos técnicos. Su incorporación permitiría a los clientes añadir a Apple Wallet las tarjetas de débito elegibles de sus bancos, en lugar de tener que obtener específicamente una tarjeta de Hyundai Card para usar el servicio.
Ninguno de los bancos se ha comprometido públicamente con una fecha concreta de lanzamiento. KakaoBank afirma que está estudiando la posibilidad de introducir Apple Pay, mientras que Toss Bank dice que no puede confirmar oficialmente los detalles. Los preparativos anteriores de otras entidades financieras se han prolongado mucho más allá de la aprobación regulatoria, por lo que las decisiones comerciales pendientes serán determinantes para el calendario.
La ventaja es clara: facilitar los pagos a los usuarios de iPhone y dar a los bancos la oportunidad de captar una mayor proporción del gasto cotidiano. La dificultad también es concreta. Según se informa, Apple cobra a las compañías de tarjetas participantes alrededor del 0,15% de cada transacción, y el sector teme que una mayor adopción lleve a Samsung a cobrar también comisiones por transacciones nacionales.
Para los clientes, el resultado podría ser más opciones al pagar, aunque también podría aumentar la presión sobre los puntos, descuentos y reembolsos que influyen en la elección de una tarjeta.
Un aviso a los comercios dejó entrever los preparativos
El trabajo de KakaoBank se hizo visible cuando Toss Payments envió un aviso a los comercios atendidos a través de KB Kookmin Card, entidad que procesa los pagos con las tarjetas de débito de KakaoBank. El aviso decía que las tarjetas de débito de KakaoBank estarían disponibles para registrarse en Apple Pay y fijaba el 6 de noviembre como fecha de inicio.
Toss Payments retiró posteriormente el aviso. La empresa describió el trabajo como una prueba técnica y dijo que había habido confusión sobre las fechas. Toss Payments, la compañía de procesamiento de pagos mencionada en el aviso, es independiente de Toss Bank, que prepara su propio servicio de Apple Pay.
Las instrucciones para los comercios revelan una tarea práctica detrás de la expansión. Toss Payments pidió a las empresas que comprobaran si sus sistemas de pago tenían reglas especiales que procesaran automáticamente todas las transacciones de Apple Pay como pagos con Hyundai Card. Es posible que esas reglas deban actualizarse cuando se incorpore otro emisor.
La relación de KakaoBank con KB Kookmin Card también explica por qué los preparativos pueden involucrar a varias empresas. El cliente ve el nombre de un banco en la tarjeta, pero otra compañía puede encargarse del procesamiento del pago en el comercio. Para lanzar un servicio de monedero digital, esos sistemas deben funcionar en conjunto.
Las aprobaciones han ido seguidas, una y otra vez, de demoras
La pausa anterior de Toss Bank muestra cuánto puede avanzar un lanzamiento antes de quedar detenido. El banco solicitó una revisión en noviembre de 2025 y obtuvo la aprobación en enero de 2026, pero, según se informa, aplazó por motivos comerciales el lanzamiento previsto para marzo. Los preparativos más recientes apuntan a que ha reanudado sus esfuerzos para introducir el servicio.
Shinhan Card lleva más tiempo esperando. Obtuvo la aprobación en diciembre de 2024, pero su lanzamiento se ha retrasado más de un año mientras evalúa el momento oportuno y la rentabilidad. También habría presentado condiciones revisadas. KB Kookmin Card y BC Card avanzan con sus propios preparativos; las informaciones sobre la revisión de KB la describen como en curso o concluida, a medida que esos planes han evolucionado.
La secuencia de hitos regulatorios y comerciales ayuda a explicar por qué las expectativas han aumentado repetidamente sin que otro proveedor haya comenzado a ofrecer el servicio:
- Diciembre de 2022: Hyundai Card completó la revisión regulatoria de las condiciones de Apple Pay.
- Marzo de 2023: Hyundai Card lanzó Apple Pay en Corea del Sur.
- Agosto de 2024: KB Kookmin Card publicó una oferta de empleo para desarrollar su servicio de Apple Pay y luego retiró el anuncio.
- Diciembre de 2024: Shinhan Card obtuvo la aprobación de sus condiciones.
- Noviembre de 2025: Toss Bank solicitó la revisión de sus condiciones.
- Enero de 2026: Toss Bank obtuvo la aprobación, antes de aplazar posteriormente el lanzamiento previsto.
La revisión regulatoria abarca las condiciones del servicio. Las entidades financieras todavía deben cerrar contratos, definir los acuerdos de procesamiento de pagos, invertir en equipos y evaluar la viabilidad comercial de ofrecer el servicio a sus clientes.
Qué ganarían los clientes
Los clientes elegibles con tarjetas de débito de KakaoBank y Toss Bank podrían registrarlas en Apple Wallet y pagar con un iPhone o Apple Watch. En un terminal compatible, podrían pagar sin sacar la tarjeta física ni abrir otra aplicación de pagos.
Una tarjeta de débito descuenta el dinero de la cuenta bancaria asociada, por lo que la expansión propuesta sería relevante para quienes prefieren gastar el saldo que ya tienen en lugar de utilizar crédito. Los bancos están especialmente interesados en las personas de entre 20 y 39 años, un público que, según consideran, se siente muy atraído por los iPhone.
El gasto en el extranjero es otro incentivo. Apple Pay puede utilizarse en terminales sin contacto compatibles fuera del país. Hyundai Card registró ventas con tarjetas de crédito en el extranjero por 3,9379 billones de wones en 2025, con lo que ocupó el primer lugar del sector por tercer año consecutivo. Sus competidores consideran que acceder a ese gasto es una razón para sumarse.
Hyundai Card ha seguido compitiendo con sus propios productos, entre ellos una tarjeta de débito que ofrece un reembolso del 10% en las compras con Apple Pay. La llegada de más emisores trasladaría la competencia hacia la combinación de acceso al monedero digital, recompensas y servicios de cuenta, en lugar de centrarse solo en el acceso.
KakaoBank ya cuenta con un amplio negocio de tarjetas de débito
KakaoBank aportaría a Apple Pay una base de pagos consolidada. El gasto con sus tarjetas de débito alcanzó un récord trimestral de 6,3 billones de wones en el segundo trimestre mencionado en sus planes de expansión, mientras que el gasto acumulado llegó a 154,8997 billones de wones al cierre de ese primer semestre.
Las tarjetas de débito Friends de KakaoBank superaron los 31 millones de emisiones acumuladas al cierre de 2024. Esa cifra incluye las tarjetas de reemplazo y varias tarjetas emitidas a una misma persona. KakaoBank ha dicho que estos aspectos del recuento son una de las razones por las que dejó de publicar por separado el total acumulado de emisiones.
Para el banco, facilitar el uso de una tarjeta existente podría animar a los clientes a mantener una mayor parte del dinero que destinan a sus gastos diarios en la cuenta asociada. Un mayor gasto con tarjetas de débito también podría generar ingresos adicionales por comisiones, aunque Apple Pay sumaría costos a esas transacciones.
La expansión de productos de KakaoBank incluye The Check Card, lanzada el 14 de octubre, y los preparativos de una tarjeta de débito en moneda extranjera prevista para diciembre. Apple Pay encaja en el esfuerzo del banco por dar más peso a los pagos en su negocio, junto con los préstamos.
Cómo una comisión pequeña se convierte en una gran decisión comercial
La comisión por transacción de alrededor del 0,15% que, según se informa, aplica Apple en Corea equivaldría a 30 wones en una compra de 20.000 wones. Los cargos de las redes internacionales de tarjetas pueden aumentar el gasto. Un cálculo ilustrativo sitúa el costo total en unos 60 wones, o el 0,3% de esa compra.
Kim Yong-man, diputado del Partido Democrático de Corea, también ha mencionado una comisión de 1.000 wones por cada tarjeta registrada y costos de procesamiento de seguridad de unos 29 wones por transacción. El costo exacto para una empresa participante dependería de sus contratos y de los cargos aplicables a sus tarjetas.
La comisión de Apple que se cobra en Corea, según las informaciones, triplica la tasa del 0,05% citada para China. Las compañías de tarjetas evalúan esos gastos mientras afrontan presiones por la reducción de las comisiones a los comercios y el aumento de los costos de financiamiento. Un representante del sector dijo que más del 90% de los comercios recibe tarifas de procesamiento preferenciales, lo que deja poco margen para absorber otro cargo en algunas compras.
Las cifras financieras anteriores muestran por qué el volumen de ventas no se traduce de la misma manera en ganancias. Hyundai Card encabezó a ocho grandes compañías de tarjetas con ventas de crédito por 14,32 billones de wones en enero de 2025. Otro balance financiero situó sus ganancias netas acumuladas hasta el tercer trimestre del año anterior en 240.100 millones de wones, por debajo de los 552.700 millones de Shinhan Card, los 531.500 millones de Samsung Card y los 370.400 millones de KB Kookmin Card. Cada emisor debe sopesar los ingresos derivados del gasto adicional frente a sus propios costos.
La mayor presencia de Samsung en los pagos influye en el debate
Samsung no ha cobrado comisiones por transacciones nacionales a las compañías de tarjetas de Corea desde que lanzó Samsung Pay en 2015, servicio que ahora forma parte de Samsung Wallet. Sus acuerdos comenzaron con convenios sin comisiones con 10 compañías de tarjetas y la Asociación de Financiamiento de Crédito de Corea, antes de pasar a contratos individuales con cada empresa.
Samsung no ha anunciado oficialmente ninguna decisión de introducir comisiones por transacciones nacionales. Sin embargo, a las compañías de tarjetas les preocupa que pagar a Apple mientras Samsung mantiene el servicio gratuito pueda cambiar las negociaciones con la empresa tecnológica coreana.
Según cifras atribuidas al Banco de Corea y a Samsung Electronics, el mercado de pagos simplificados de Corea del Sur alcanzó unos 350 billones de wones en 2024, incluidos 88 billones a través de Samsung Pay. Con esas cifras, Samsung Pay representó aproximadamente una cuarta parte del total, por lo que incluso un cargo porcentual pequeño tendría importancia comercial.
Aplicar una comisión hipotética del 0,15% a 88 billones de wones daría 132.000 millones de wones al año, una cifra cercana a la estimación del sector de 130.000 millones por un posible cargo de Samsung. Una estimación más amplia del sector sitúa en más de un billón de wones anuales los posibles costos combinados de Apple Pay y Samsung Pay. Esta proyección mayor contempla un escenario de comisiones más amplio que la estimación centrada en el volumen de pagos actual de Samsung.
Toss Bank también depende de relaciones que van más allá de su propio balance. Tanto su tarjeta de débito como la tarjeta de crédito afiliada Toss Bank Hana utilizan la red de pagos de Hana Card. Por lo tanto, las decisiones sobre la compatibilidad con los monederos digitales involucran los intereses de un socio además de los del banco.
Los terminales de pago compatibles siguen siendo otro costo
Apple Pay necesita terminales con comunicación de campo cercano, o NFC, que cumplan la norma internacional de pagos EMV. La tecnología NFC permite que un teléfono o un reloj intercambie información de pago con un lector cercano. Los comercios necesitan equipos compatibles para aceptar pagos sin contacto.
Una estimación anterior del sector indicaba que solo alrededor del 10% de los comercios que aceptan tarjetas en Corea tenía terminales NFC. Esa estimación describe la infraestructura en el momento en que se elaboró; para la expansión del servicio, la cuestión práctica es en cuántos establecimientos podrán pagar realmente los clientes.
Hyundai Card contribuyó a instalar terminales NFC en grandes franquicias y comercios cuando introdujo Apple Pay. Según se informa, se espera que los posibles nuevos participantes respalden inversiones en infraestructura de una escala comparable, lo que supone un gasto antes de que lleguen nuevos ingresos por transacciones.
El gasto en pagos móviles en Corea del Sur ha ido en aumento. El promedio diario de pagos subió de 799.100 millones de wones en 2022 a 923.200 millones en 2024, un incremento de alrededor del 15,5%. La incorporación de más emisores podría intensificar la competencia por esa actividad en expansión, pero la disponibilidad en los comercios de uso cotidiano seguirá siendo parte del cálculo.
Los reguladores vigilan los costos para los consumidores
Lee Chan-jin, gobernador del Servicio de Supervisión Financiera, ha advertido que los nuevos cargos a las compañías de tarjetas podrían acabar trasladándose a los consumidores. Las compañías podrían responder reduciendo los puntos, los descuentos o los reembolsos, lo que afectaría a los clientes aunque no apareciera un cargo separado por el monedero digital en su estado de cuenta.
El regulador ha tratado el tema con responsables de pagos de ocho compañías especializadas en tarjetas y ha descrito Samsung Pay como un servicio cercano a un bien público por su uso generalizado. Los precios de Samsung siguen siendo un asunto comercial, y las autoridades financieras han dicho que su capacidad de intervenir directamente es limitada.
Lee Chan-jin, gobernador del Servicio de Supervisión Financiera, describió la revisión en curso:
«Estamos examinando cuestiones concretas relacionadas con las comisiones y consultaremos con la Comisión de Servicios Financieros cuando termine nuestra revisión».
Lee Eog-weon, presidente de la Comisión de Servicios Financieros, también ha reconocido que existen límites para intervenir en las negociaciones entre empresas, aunque se ha comprometido a buscar formas de mejorar la comodidad de los pagos.
En una auditoría de la Asamblea Nacional celebrada el 22 de octubre, Kim Yong-man, diputado del Partido Democrático, comparó la situación con la de los mercados vecinos:
«Más de 200 entidades financieras en Japón y más de 100 en China ofrecen Apple Pay, pero Hyundai Card es la única en Corea. El servicio sigue siendo limitado aquí».
KakaoBank y Toss Bank podrían ampliar el acceso. Las condiciones comerciales, la preparación de los comercios y las decisiones sobre los beneficios para los clientes determinarán cuán útil y asequible será la expansión para quienes utilicen el servicio.
Puntos clave
- KakaoBank y Toss Bank preparan servicios de Apple Pay que podrían poner fin a la posición de Hyundai Card como único emisor participante en Corea del Sur.
- Toss Bank obtuvo la aprobación de sus condiciones en enero de 2026, pero anteriormente aplazó un lanzamiento previsto. La revisión de KakaoBank está próxima a concluir.
- Los clientes con tarjetas de débito elegibles podrían pagar a través de Apple Wallet con un iPhone o Apple Watch en terminales compatibles.
- Según las informaciones, Apple cobra alrededor del 0,15% por transacción, y otros costos de procesamiento podrían aumentar el gasto.
- Samsung no ha anunciado comisiones por transacciones nacionales, pero a las compañías de tarjetas les preocupan posibles cargos futuros.
- Los reguladores analizan si el aumento de los costos de pago podría traducirse en menos recompensas u otras cargas para los consumidores.