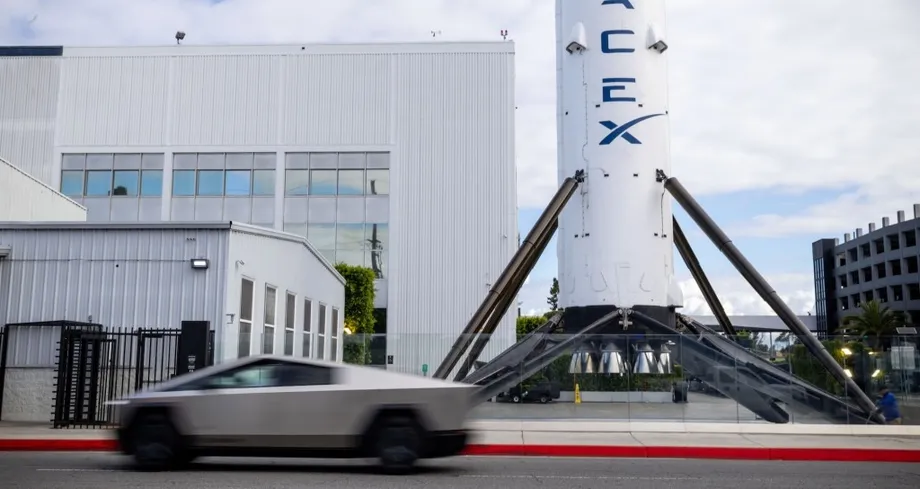
Dos comités independientes, ningún acuerdo alcanzado
Elon Musk ha respaldado la fusión de SpaceX y Tesla en una empresa valorada en unos 3,5 billones de dólares, que reuniría cohetes, internet satelital, vehículos eléctricos, robots e inteligencia artificial bajo una misma estructura corporativa. Comités independientes de los consejos de administración están examinando la propuesta, pero aún no han acordado las condiciones de la operación.
Contenido
- Dos comités independientes, ningún acuerdo alcanzado
- Por qué Musk quiere unir cohetes, automóviles e IA
- Terafab muestra hasta qué punto ya colaboran las empresas
- El crecimiento de la IA conlleva una elevada factura
- La votación de los accionistas de Tesla será una prueba exigente
- Los directores independientes afrontan relaciones cruzadas
- La legislación de Texas condiciona la protección de los accionistas
- China plantea el conflicto estratégico más agudo
- Los próximos pasos van más allá del respaldo de Musk
- Puntos clave
Musk confirmó las conversaciones durante la llamada sobre los resultados de SpaceX del 20 de octubre de 2026. Los comités se crearon a petición de los accionistas. Musk, director ejecutivo y mayor accionista individual de ambas empresas, dijo que sus intereses en los dos lados de la operación le impiden participar en las negociaciones.
Con valoraciones recientes de unos 2 billones de dólares para SpaceX y 1,5 billones para Tesla, la fusión situaría a la empresa entre las más valiosas del mundo. Esas cifras reflejan el valor bursátil de las compañías; los comités todavía deben negociar qué recibirían los accionistas.
Musk dijo a los inversionistas que el respaldo de los comités y de los accionistas determinaría si la propuesta sigue adelante:
«Los comités especiales no han llegado a un acuerdo sobre las condiciones de ninguna operación y no hay garantía de que lo hagan».
Los principales desafíos van más allá de acordar un precio. La operación necesitaría el respaldo de accionistas que representen la mayoría de todas las acciones en circulación de Tesla. Los organismos reguladores examinarían la fusión de un importante contratista estadounidense de seguridad nacional con un fabricante de automóviles que generó 21.000 millones de dólares en China el año pasado.
Para los inversionistas, la decisión central es concreta: si las tecnologías compartidas y la mayor facilidad para tomar decisiones de inversión compensarían los costos de fusionar varias empresas costosas y concentrar más autoridad en Musk.
Por qué Musk quiere unir cohetes, automóviles e IA
El argumento de Musk es que Tesla y SpaceX trabajan cada vez más en distintas partes de un mismo sistema tecnológico. Los chips proporcionan capacidad de procesamiento, los centros de datos ejecutan programas de IA, los satélites transmiten comunicaciones y los vehículos y robots ponen en práctica esos programas.
Durante la llamada del 20 de octubre, Musk describió la oportunidad en términos de una IA cada vez más capaz:
«Creo que hay mucho mérito en combinar las empresas, ya que estamos prácticamente en la singularidad de la superinteligencia y se puede ganar mucho si cooperamos».
La superinteligencia es una IA que supera las capacidades humanas en una amplia gama de tareas. La singularidad describe un hipotético punto en el que los avances se vuelven rápidos y difíciles de predecir. Musk recurre a esa visión para explicar por qué quiere una cooperación más estrecha en programas, chips, robótica, comunicaciones e infraestructura espacial.
Starlink podría proporcionar conectividad a los vehículos Tesla y a los robots humanoides Optimus. Las baterías y los sistemas de almacenamiento de energía de Tesla podrían cubrir las crecientes necesidades eléctricas de SpaceX, incluidos sus centros de datos. La experiencia de Tesla en la automatización de fábricas también podría ayudar a SpaceX a fabricar vehículos Starship.
El proyecto propuesto por SpaceX para construir centros de datos de IA en órbita, Starmind, ofrece otra posible conexión. La infraestructura informática en órbita reuniría la capacidad de lanzamiento, las comunicaciones, los chips y los sistemas energéticos en una misma iniciativa.
Los analistas de Morningstar Seth Goldstein y Nicolas Owens han señalado un beneficio práctico para la gestión: los ingenieros y las inversiones podrían trasladarse con más facilidad entre proyectos dentro de una sola empresa. Los accionistas dependerían entonces de un único consejo de administración para decidir qué proyectos merecen recursos.
Terafab muestra hasta qué punto ya colaboran las empresas
Tesla y SpaceX anunciaron Terafab en marzo, una fábrica de semiconductores prevista en Texas cuyo costo estimado es de 119.000 millones de dólares. El proyecto busca suministrar chips para vehículos autónomos, robots e infraestructura de IA.
Musk ha planteado como objetivo producir un millón de obleas de semiconductores al mes. Una oblea es un disco delgado en el que se fabrican muchos chips antes de separarlos. La escala propuesta convierte a Terafab en un importante compromiso de fabricación que se suma a las operaciones actuales de las empresas.
El calendario del proyecto se prolonga más allá de las conversaciones sobre la fusión:
- Marzo de 2026: Tesla y SpaceX anunciaron el proyecto Terafab.
- Junio de 2026: SpaceX comenzó a cotizar en bolsa, lo que aumentó la atención sobre una posible fusión.
- 22 de julio de 2026: Musk habló de la creciente superposición entre las empresas durante una llamada sobre resultados.
- 20 de octubre de 2026: Musk confirmó que comités independientes estaban examinando una fusión.
- Mayo o junio de 2027: Musk prevé tener los primeros chips de prueba funcionales de Terafab.
- 2028: Los objetivos de producción se extienden desde el tercer trimestre hasta finales de año.
La cooperación entre las empresas ya abarca productos terminados. Un prototipo del Roadster presentado la semana anterior al anuncio de la fusión utilizaba propulsores de gas frío de SpaceX. SpaceX también ha comprado baterías Tesla y vehículos Cybertruck.
Por tanto, para los accionistas, la fusión tiene que ver tanto con la propiedad y la financiación de una relación ya existente como con la creación de una nueva. Una empresa combinada podría coordinar esos proyectos internamente, pero también reuniría sus costos y riesgos técnicos en una sola inversión.
El crecimiento de la IA conlleva una elevada factura
Los últimos resultados de SpaceX muestran por qué la IA ocupa un lugar central en la propuesta. Los ingresos alcanzaron unos 14.600 millones de dólares en el trimestre terminado el 30 de septiembre, un 161% más que un año antes. Su negocio de IA generó unos 7.600 millones de dólares, más de la mitad del total.
La operación de IA incluye servicios de computación, el asistente Grok, publicidad y suscripciones de X, y la plataforma de programación Cursor. SpaceX adquirió xAI y X antes de salir a bolsa. Cursor aportó 608 millones de dólares en ingresos trimestrales tras su adquisición por 60.000 millones en agosto.
SpaceX invirtió 16.400 millones de dólares en infraestructura de IA durante el trimestre, frente a 4.800 millones un año antes. Es decir, gastó unas 3,4 veces más. La construcción de la capacidad informática necesaria para atender a los clientes consume dinero más rápido de lo que genera ingresos la división de IA.
Otros negocios también crecieron. Los ingresos por conectividad alcanzaron unos 5.300 millones de dólares, un aumento del 69%, mientras Starlink sumó más de 1,6 millones de suscriptores durante el trimestre. Las operaciones espaciales, incluidos los servicios de Falcon y Starship, generaron unos 1.800 millones de dólares, un 6% más.
SpaceX informó de un beneficio neto trimestral de 4.400 millones de dólares, frente a una pérdida de 1.000 millones un año antes. Sin embargo, en los primeros nueve meses acumuló pérdidas por 1.100 millones de dólares, con ingresos de 27.000 millones, frente a los 13.700 millones del mismo periodo anterior.
Visible Alpha calcula que Tesla y SpaceX combinadas emplearían a más de 155.000 personas y generarían 153.000 millones de dólares en ingresos este año. También podrían registrar al menos 54.000 millones de dólares de flujo de caja libre negativo debido al gasto en infraestructura de IA, fábricas de semiconductores y vehículos de lanzamiento.
El flujo de caja libre es el dinero que queda después de los gastos operativos y de invertir en activos como fábricas y equipos. Una cifra negativa significa que esas actividades consumen más efectivo del que generan. Los beneficios y el flujo de caja pueden evolucionar de forma distinta porque la contabilidad distribuye algunos costos de inversión a lo largo de varios años.
La votación de los accionistas de Tesla será una prueba exigente
El requisito de aprobación de Tesla otorga a los inversionistas un papel decisivo. Musk dijo que la fusión necesitaría el respaldo de accionistas que representen la mayoría de todas las acciones en circulación, no solo la mayoría de los votos emitidos.
Como ejemplo sencillo, una empresa con 100 acciones en circulación necesitaría más de 50 votos a favor, aunque solo participaran 60 accionistas. Quienes no voten no aportarían respaldo para alcanzar ese umbral.
Musk posee cerca del 20% de Tesla. En SpaceX, las acciones con votos adicionales le otorgan el control de más de cuatro quintas partes del poder de voto, por lo que el desafío de obtener la aprobación es muy distinto en cada empresa.
Los comités también deben negociar una proporción de canje: el número de acciones que recibirían los inversionistas de una empresa a cambio de las de la otra. Esa decisión distribuiría la propiedad de la empresa combinada y determinaría qué parte de sus ganancias futuras recibiría cada grupo.
Barclays ha planteado que SpaceX podría adquirir Tesla íntegramente mediante un intercambio de acciones. Según la estructura que modeló, Musk podría poseer alrededor del 37% de la empresa combinada y controlar cerca del 56% de sus votos. Son estimaciones de analistas sobre una posible estructura.
La declaración anual de representación de Tesla, presentada el 19 de octubre, no incluía una propuesta de fusión. Las empresas no han anunciado una estructura negociada ni una fecha para la votación.
Los directores independientes afrontan relaciones cruzadas
Musk no ha dado a conocer quiénes integran los comités especiales. La declaración de Tesla del 19 de octubre identifica a siete directores independientes, entre ellos la presidenta Robyn Denholm, Ira Ehrenpreis y el exdirector de tecnología JB Straubel. Entre los directores independientes de SpaceX figuran Ehrenpreis, Randy Glein y Roelof Botha.
La presencia de Ehrenpreis en ambos consejos ilustra hasta qué punto se superponen las redes de gobierno corporativo de las empresas. La tarea de los comités es negociar en nombre de sus respectivos accionistas y evaluar una propuesta respaldada públicamente por el director ejecutivo de ambas empresas.
El director de SpaceX Antonio Gracias, que no está clasificado como independiente, dirige Valor Equity Partners. La firma posee el 3,4% de SpaceX y financió compras de equipos de IA mediante acuerdos en los que los equipos se compran y luego se arriendan a la empresa que los utiliza.
Las operaciones de Tesla con otras empresas de Musk ya implican sumas importantes. Un análisis de las declaraciones regulatorias de la empresa calculó que los negocios con compañías controladas por Musk superaron los 573 millones de dólares en el ejercicio fiscal de 2025, incluidos 430,1 millones en ventas de baterías Megapack a xAI y 143,3 millones en ventas de Cybertruck a SpaceX. El comité de auditoría de Tesla consideró que las operaciones se realizaron en condiciones comerciales comparables a las de empresas no relacionadas.
La decisión de invertir en xAI ofrece otro ejemplo de la relación entre la opinión de los accionistas y la autoridad del consejo. En noviembre de 2025, unos 1.060 millones de acciones de Tesla respaldaron una propuesta de inversión no vinculante, 916,3 millones se opusieron y más de 473 millones se abstuvieron. La propuesta no prosperó porque las abstenciones contaron en su contra. Tesla comunicó posteriormente una inversión de 2.000 millones de dólares en enero de 2026.
La legislación de Texas condiciona la protección de los accionistas
La adquisición de SolarCity por parte de Tesla hace una década dio lugar a años de litigios por acusaciones de que Musk había utilizado recursos de Tesla para rescatar otra empresa vinculada a él. Una fusión con SpaceX volvería a poner bajo escrutinio el trato a los accionistas de ambas partes.
Ambas empresas trasladaron su domicilio legal de Delaware a Texas. La legislación corporativa de Texas ofrece mayores protecciones a los consejos de administración e impone requisitos sustanciales para algunas demandas de accionistas.
Los estatutos de SpaceX exigen que los inversionistas que presenten demandas derivadas posean al menos el 3% de sus acciones y disponen que las reclamaciones de los accionistas se sometan a arbitraje obligatorio. Una demanda derivada es un caso presentado por accionistas en nombre de una empresa, por lo general con la acusación de que los directores o ejecutivos perjudicaron el negocio. El arbitraje remite las disputas a una persona que las resuelve en privado, en lugar de seguir el proceso judicial habitual.
Con una valoración de 2 billones de dólares, una participación del 3% valdría unos 60.000 millones de dólares. El cálculo muestra el tamaño de la inversión necesaria para alcanzar el umbral de propiedad establecido.
SpaceX también otorga 10 votos a cada acción de clase B. Las estimaciones sitúan el control de voto de Musk entre el 82% y el 84%. Los votos adicionales le permiten ejercer mucha más autoridad de la que le correspondería solo por su participación económica.
Por tanto, la fusión cambiaría algo más que la gama de productos de las empresas. Los inversionistas de Tesla estarían negociando su entrada en una estructura corporativa cuyas reglas de votación podrían dar a Musk un control más firme sobre su inversión.
China plantea el conflicto estratégico más agudo
China generó 21.000 millones de dólares en ingresos para Tesla el año pasado, alrededor del 22% del total. La fábrica de Tesla en Shanghái también es fundamental para la producción y las ventas de vehículos.
Por su parte, SpaceX es un importante contratista del Departamento de Defensa de Estados Unidos, de agencias de inteligencia y de la NASA. En el último trimestre realizó 18 vuelos de seguridad nacional estadounidenses y está desarrollando satélites Starshield para vigilancia militar y comunicaciones seguras.
Los analistas de JPMorgan han señalado el conflicto de seguridad nacional como un obstáculo especialmente grave. Un grupo fusionado tendría que gestionar tareas confidenciales para el Gobierno estadounidense junto con una importante presencia manufacturera y comercial en China.
Entre las posibles respuestas figuran separar las operaciones de Tesla en China o transferir su control a un consorcio local. Con una estructura así, el grupo más amplio podría conservar los ingresos por licencias de la marca Tesla y de su tecnología de conducción autónoma. Cualquiera de las dos opciones cambiaría la forma en que la empresa obtiene ingresos en un mercado que representa más de una quinta parte de los ingresos de Tesla.
El escrutinio regulatorio también abarcaría a las autoridades de competencia de Estados Unidos, Reino Unido y la Unión Europea. Los legisladores estadounidenses podrían examinar cuestiones de seguridad nacional, inversión china y cadenas de suministro. Las empresas tendrían que abordar estos asuntos junto con las condiciones comerciales que exijan los accionistas.
Los próximos pasos van más allá del respaldo de Musk
Barclays ha planteado que el anuncio de la fusión podría producirse antes de la junta anual de accionistas de Tesla en diciembre. Personas cercanas a la dirección de Tesla creen que la operación podría completarse antes de que termine el mandato del presidente Donald Trump. Ambas previsiones dejan por delante un considerable trabajo de negociación y regulación.
Mientras avanzan las conversaciones, SpaceX también prevé un rápido crecimiento del negocio. El director financiero Bret Johnsen pronosticó ingresos de entre 33.000 y 37.000 millones de dólares en el primer trimestre de 2027, frente a una estimación de 22.000 millones recopilada por LSEG.
Musk ha pronosticado ingresos recurrentes anuales de entre 500.000 millones y 1 billón de dólares para finales de 2027. Esta estimación refleja el ritmo anual de los negocios que se repiten; los ingresos reales dependerán de los servicios prestados y de la demanda de los clientes.
Los inversionistas tendrían exposición a una cartera más amplia de negocios mediante una sola participación. Los accionistas de Tesla podrían participar en los servicios de Starlink y de lanzamiento, mientras que los de SpaceX tendrían exposición a los vehículos, el almacenamiento de energía y la robótica. También compartirían los costos de los contratiempos en esas operaciones.
El analista de Morningstar David Sekera ha advertido sobre la dependencia personal de Musk. Esa preocupación aumenta cuando más empresas dependen de un solo líder. Ahora los comités deben convertir su visión tecnológica en condiciones que los accionistas puedan evaluar: propiedad, poder de voto, financiación y un tratamiento viable de las operaciones en China.
Puntos clave
- Comités independientes de Tesla y SpaceX están examinando una fusión, pero no han acordado las condiciones de la operación.
- El valor bursátil combinado de las empresas ronda los 3,5 billones de dólares.
- Musk respalda la propuesta, pero no participa en las negociaciones de los comités debido a su conflicto de intereses.
- La aprobación de Tesla exige el respaldo de accionistas que representen la mayoría de todas las acciones en circulación.
- Entre los proyectos compartidos figura la fábrica de semiconductores Terafab, cuyo costo previsto es de 119.000 millones de dólares.
- La elevada inversión podría dejar a la empresa combinada con al menos 54.000 millones de dólares de flujo de caja libre negativo este año.
- Las operaciones de Tesla en China y el trabajo de SpaceX en materia de seguridad nacional estadounidense plantean un importante desafío regulatorio.