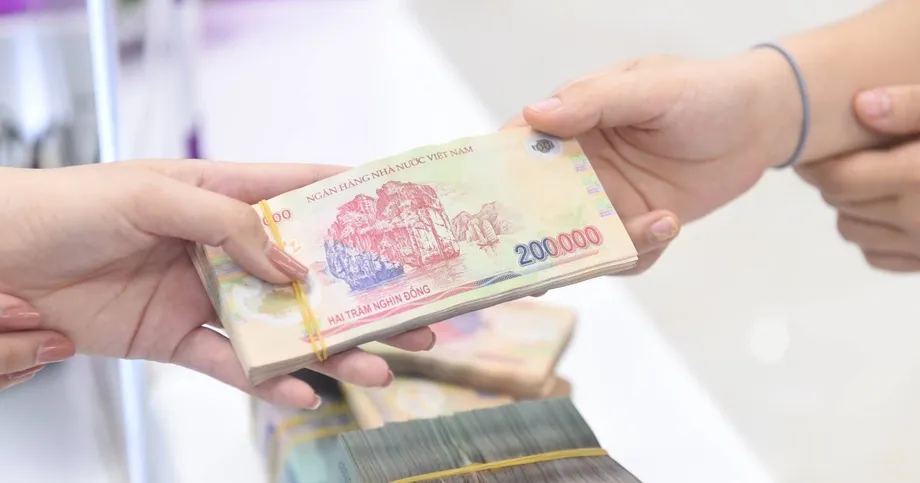
Los préstamos más baratos llegan con controles bancarios más estrictos
El banco central de Vietnam ordenó a las entidades de crédito y a las sucursales de bancos extranjeros reducir al menos 0,5 puntos porcentuales anuales las tasas de interés publicadas para depósitos a plazos de seis meses o más. También fijó como objetivo una reducción de entre 1,5 y 2 puntos porcentuales en las tasas de los préstamos destinados a la producción, las actividades empresariales y los sectores prioritarios.
Contenido
- Los préstamos más baratos llegan con controles bancarios más estrictos
- Qué significan las reducciones de las tasas
- Los principales bancos anuncian programas específicos
- Cómo evolucionaron las medidas de octubre
- Los costos de financiación explican la presión sobre los bancos
- Más crédito, pero sin cambios en los criterios de préstamo
- Las pequeñas empresas necesitan acceso, además de tasas más bajas
- Los prestatarios vinculados afrontan un mayor escrutinio
- Las garantías y la financiación comercial reciben controles detallados
- Las deudas incobrables y los beneficios deben reflejar los riesgos reales
- Puntos clave
El Banco Estatal de Vietnam comunicó estas instrucciones en el documento 9608/NHNN-CSTT, fechado el 18 de octubre de 2026. Los bancos que ignoren las directrices sobre las tasas de interés o compitan de manera que desestabilicen el mercado podrían ver revisadas sus asignaciones de crecimiento crediticio restantes para 2026 y recibir asignaciones menores en 2027.
El paquete va mucho más allá de las tasas de interés. Ordena a los bancos examinar a grandes grupos de prestatarios vinculados, valorar las garantías a precios cercanos a los del mercado, reconocer con prontitud los préstamos problemáticos y controlar el pago de dividendos. Los directivos bancarios y los departamentos de supervisión interna son responsables de aplicar las instrucciones y mantener operaciones seguras.
Para las empresas, el beneficio previsto es una reducción de los costos de financiación mientras cubren pedidos, salarios e inversiones. Para los ahorradores, las tasas publicadas más bajas reducirían el rendimiento de los depósitos afectados. Los bancos deben gestionar ambos cambios, mantener fondos suficientes y comprobar que los prestatarios puedan devolver los préstamos.
Varios grandes bancos ya anunciaron programas de préstamos. BIDV comenzó a ofrecer préstamos que cumplen los requisitos el 15 de octubre; Vietcombank se comprometió a reducir las tasas hasta finales de diciembre, y Agribank aplicará reducciones a partir del 19 de octubre. Los requisitos de elegibilidad y las evaluaciones crediticias siguen siendo determinantes para acceder a los préstamos más baratos.
Qué significan las reducciones de las tasas
La instrucción sobre depósitos se aplica específicamente a las tasas anuales publicadas para plazos de al menos seis meses. La instrucción sobre préstamos pide reducir las tasas para los clientes, con especial atención a la producción, las actividades empresariales y los sectores prioritarios. El documento establece una orden inmediata, pero no fija una fecha límite única para que todos los bancos completen los ajustes.
Un punto porcentual mide la diferencia entre dos tasas de interés. Una reducción del 8% al 6% equivale a una baja de 2 puntos porcentuales. Esto ayuda a explicar por qué las reducciones buscadas para los préstamos son mayores que el ajuste mínimo de las tasas de los depósitos.
Se pide a los bancos que creen margen para ofrecer préstamos más baratos reduciendo los gastos operativos, aceptando una menor proporción de beneficios y disminuyendo los costos de financiación. También deben evitar una competencia por atraer depósitos mediante tasas más altas u otras prácticas desleales que amenacen la estabilidad monetaria y financiera.
Un menor costo de los depósitos puede ayudar a los bancos a cobrar menos a los prestatarios, pero las reducciones buscadas para los préstamos superan entre 1 y 1,5 puntos porcentuales la reducción mínima de los depósitos. Por ello, el banco central pide a las entidades que contribuyan mediante sus propios costos y beneficios, además de los cambios en lo que pagan a los ahorradores.
Los principales bancos anuncian programas específicos
El programa de BIDV, disponible en toda su red desde el 15 de octubre, ofrece tasas a partir del 6% anual para préstamos a corto plazo en dong vietnamita. Las tasas son hasta 2 puntos porcentuales más bajas que las habituales, según el plazo del préstamo y el sector empresarial. Los clientes deben cumplir las condiciones del programa y las normas crediticias de BIDV.
El presidente de Vietcombank, Nguyen Thanh Tung, dijo en un debate celebrado el 17 de octubre sobre el proyecto de Ley de Desarrollo de las Pequeñas y Medianas Empresas que el banco reduciría las tasas de los préstamos al menos 2 puntos porcentuales hasta finales de 2026 para apoyar a las empresas.
Las reducciones de Agribank, de hasta 2 puntos porcentuales, comienzan el 19 de octubre y se centran en sectores prioritarios y clientes dedicados a la producción y las actividades empresariales. El banco prevé destinar unos 2 billones de dong vietnamitas de sus recursos financieros a compartir los costos de financiación con hogares y empresas.
Agribank también mantiene un programa de crédito preferencial por valor de 70 billones de dong vietnamitas, vigente desde agosto de 2026 hasta 2028. Está dirigido a pequeñas y medianas empresas, sectores prioritarios y nuevas fuentes de crecimiento económico, con tasas entre 1 y 2 puntos porcentuales inferiores al promedio del banco para plazos de préstamo comparables.
Agribank informó que había concedido unos 275 billones de dong vietnamitas en préstamos preferenciales, con una tasa anual promedio del 6,6%, aproximadamente entre 2 y 2,5 puntos porcentuales por debajo de las tasas habituales. La reducción de sus ingresos por intereses había alcanzado los 6 billones de dong vietnamitas. El total de préstamos pendientes superaba los 2,1 cuatrillones de dong vietnamitas, un 8,8% más que a comienzos de año, incluido un aumento de unos 36 billones durante septiembre.
Cómo evolucionaron las medidas de octubre
La orden del banco central se produce tras una serie de instrucciones políticas y anuncios bancarios durante octubre. El documento 9608 también pide a las entidades que apliquen la Directiva 01/CT-NHNN del gobernador, emitida el 9 de enero de 2026, que establece las principales tareas del sector bancario para el año.
- 15 de octubre: La Conclusión 106-KL/TW del Comité Central pidió reducir las tasas de los préstamos y dirigir el crédito a la producción, las actividades empresariales y los sectores prioritarios. El programa de préstamos preferenciales de BIDV comenzó ese mismo día.
- 16 de octubre: El vice primer ministro Nguyen Van Thang pidió reducir de manera eficaz y oportuna entre 1,5 y 2 puntos porcentuales las tasas de los préstamos durante una reunión sobre la política monetaria para los meses restantes de 2026.
- 17 de octubre: El primer ministro Le Minh Hung expuso ante la Asamblea Nacional la orientación del Gobierno sobre las tasas de los préstamos. Esa tarde, el presidente de Vietcombank anunció el compromiso del banco durante un debate legislativo.
- 18 de octubre: El Banco Estatal emitió el documento 9608/NHNN-CSTT, que combina reducciones de tasas con controles detallados sobre los préstamos y las finanzas bancarias.
- 19 de octubre: Comienza el programa más reciente de Agribank para reducir las tasas de los préstamos.
La Conclusión 106-KL/TW también fija para 2027 un objetivo de crecimiento del PIB de al menos el 10%, junto con la estabilidad económica y el control de la inflación. Las medidas bancarias de octubre vinculan esa ambición de crecimiento con instrucciones para dirigir la financiación a proyectos viables y gestionar con más atención los préstamos riesgosos.
Los costos de financiación explican la presión sobre los bancos
La orden sobre las tasas llega después de un período de aumento de los costos de los depósitos. Según cifras del banco central, la tasa anual promedio de los depósitos en nuevas operaciones se situó en el 6,38% el 20 de septiembre, 1,15 puntos porcentuales por encima del nivel de finales de 2025.
Una encuesta de septiembre de la sociedad de valores MBS, que abarcó 16 bancos, reveló que seis subieron las tasas de los depósitos y cuatro las bajaron. Los aumentos oscilaron entre 0,2 y 0,4 puntos porcentuales para plazos de seis a 24 meses, mientras que las reducciones fueron de entre 0,1 y 0,6 puntos porcentuales para plazos de 12 a 24 meses. La tasa promedio citada para los depósitos a 12 meses fue del 8,45%, 2,63 puntos porcentuales más que al comienzo del año.
Las cifras de Agribank sitúan su tasa promedio de depósitos durante los primeros nueve meses en torno al 5,45%. El banco también informó que su tasa promedio de los préstamos había aumentado 1,49 puntos porcentuales desde comienzos de año. Sus nuevas concesiones llegan después de ese aumento.
El dinero prestado entre bancos ha seguido una evolución diaria diferente. Las cifras publicadas por la Asociación de Investigación del Mercado Interbancario de Vietnam sitúan la tasa a un día del dong en el 3,5% el 14 de octubre, y las tasas a una semana, dos semanas y un mes en el 4,7%, el 5,5% y el 5,3%, respectivamente. La mayoría de esos plazos registraron una baja frente a la sesión anterior, mientras que las tasas en dólares subieron 0,01 puntos porcentuales.
Ese día, el Banco Estatal retiró un monto neto de 764.910 millones de dong vietnamitas mediante operaciones de mercado abierto, con unos 110,92 billones de dong vietnamitas pendientes en operaciones de préstamo con garantía. Estas operaciones ayudan a gestionar el efectivo disponible para los bancos. En cambio, los depósitos minoristas aportan financiación durante plazos acordados, por lo que sus costos pueden evolucionar de manera distinta a las tasas del dinero prestado a un día.
Más crédito, pero sin cambios en los criterios de préstamo
El crédito bancario pendiente de Vietnam alcanzó los 20,75 cuatrillones de dong vietnamitas al 30 de septiembre, según cifras del banco central. Esto representa un 11,59% más que a finales de 2025 y un 16,69% más que en septiembre de 2025.
El banco central quiere que se dirijan más préstamos a la producción, las actividades empresariales, los sectores prioritarios y los grandes proyectos viables. Su lista incluye ciencia, tecnología, innovación, desarrollo digital, producción más ecológica, educación e industrias culturales. También anima a los bancos a financiar conjuntamente grandes proyectos, distribuyendo las necesidades de financiación entre varias entidades.
Los bancos deben mantener intactos sus criterios crediticios. Se les indica que verifiquen las necesidades reales de financiación, mejoren la evaluación de los préstamos y detecten información falsa de los clientes o el uso del dinero para fines distintos de los aprobados.
La financiación también debe ajustarse mejor a los préstamos en cuanto a moneda y vencimiento. Un banco que presta dinero a varios años y depende en gran medida de depósitos que deben reembolsarse pronto puede afrontar presiones cuando los depositantes quieran retirar su dinero. La orden pide controles más estrictos sobre ese desajuste y una mayor proporción de financiación disponible a mediano y largo plazo.
El crecimiento y la inflación hacen que la tarea sea exigente. Se informó que el crecimiento del PIB en el tercer trimestre fue del 9,95%, mientras que los precios al consumidor aumentaron un promedio del 4,52% durante los primeros nueve meses. Pham Chi Quang, director del Departamento de Política Monetaria del banco central, describió las presiones derivadas de los cambios en las tasas de interés internacionales y la necesidad de equilibrar el crecimiento interno, la inflación y el tipo de cambio.
Las pequeñas empresas necesitan acceso, además de tasas más bajas
Las pequeñas y medianas empresas representan cerca del 98% de las empresas vietnamitas, pero alrededor del 20% del crédito pendiente, según Nguyen Thanh Tung, presidente de Vietcombank. Pidió que el apoyo se centre en las empresas con potencial de desarrollo y capacidad para integrarse en las cadenas de producción y suministro.
Las cifras del banco central sitúan los préstamos a estas empresas por encima de los 4,1 cuatrillones de dong vietnamitas a finales de agosto, un 12,4% más que a finales de 2025. Diecinueve bancos comerciales habían presentado paquetes preferenciales por un total de 407 billones de dong vietnamitas, con tasas al menos 1 punto porcentual inferiores a sus promedios para plazos comparables.
La producción y las actividades empresariales recibieron alrededor del 77,44% del total del crédito pendiente a finales de agosto. El crédito destinado a la agricultura y las zonas rurales representó cerca del 22%. Un programa para la agricultura, la silvicultura y la pesca había desembolsado acumulativamente casi 238,12 billones de dong vietnamitas, frente a un monto anunciado de 185 billones, y había llegado a 88.434 casos de clientes.
Dang Quang Vinh, profesor asociado de la Universidad Británica de Vietnam, dijo que el éxito de las reducciones de tasas también depende de los costos de financiación de los bancos, el acceso de las empresas a los préstamos, la demanda del mercado y las expectativas de beneficios futuros. Una empresa necesita clientes y una oportunidad creíble de ganar dinero antes de endeudarse más.
Mac Quoc Anh, director del Instituto de Economía y Desarrollo Empresarial, recomendó evaluar a los prestatarios mediante sus flujos de caja, contratos, facturas electrónicas e historial fiscal. También propuso reforzar los fondos de garantía de crédito y ampliar el uso de financiación respaldada por pedidos y facturas pendientes de pago. Estos enfoques darían a los bancos más información sobre la capacidad de reembolso cuando una empresa dispone de pocos bienes para ofrecer como garantía.
Los prestatarios vinculados afrontan un mayor escrutinio
Los bancos deben revisar a los grandes prestatarios y a los grupos cuyas finanzas puedan estar vinculadas. Entre las señales de alerta figuran tener gerentes o representantes legales en común, que un propietario tenga más del 5% del capital social de un cliente, garantías comunes o con el mismo propietario, financiación concentrada en un proyecto o una fuente de reembolso compartida.
Varias empresas pueden tener nombres distintos y depender del mismo proyecto o fuente de ingresos. Si ese proyecto atraviesa dificultades, los problemas de reembolso pueden afectar a varios préstamos a la vez. El banco central quiere que las entidades examinen esos vínculos y distribuyan los préstamos entre una base más amplia de clientes.
La orden pide a los bancos que hagan un seguimiento de los precios inmobiliarios, la liquidez del mercado, el inventario de proyectos y la emisión de bonos corporativos, además de las relaciones entre clientes. También deben establecer criterios para identificar vínculos potencialmente riesgosos con arreglo al apartado g, cláusula 24, artículo 4 de la Ley de Entidades de Crédito, y controlar estrechamente las operaciones con accionistas y personas vinculadas a ellos.
Algunos usos del dinero prestado están sujetos a un escrutinio especial: la compra de participaciones en sociedades de responsabilidad limitada y sociedades colectivas; la compra de acciones que no cotizan ni están registradas para negociación en UPCoM; y las aportaciones de capital a proyectos de inversión que no reúnen los requisitos legales para iniciar actividades comerciales cuando se aprueba el préstamo.
Los préstamos destinados a reembolsar dinero que los clientes ya gastaron también están sujetos a controles estrictos, con una excepción que exige que se cumplan dos condiciones específicas. Los gastos deben haberse producido menos de 12 meses antes de la decisión de préstamo y formar parte del plan de financiación presentado para solicitar un préstamo a mediano o largo plazo. Se prohíbe a los bancos crear expedientes de préstamo para desviar fondos, eludir límites de crédito o evitar la supervisión regulatoria de los flujos de caja.
Las garantías y la financiación comercial reciben controles detallados
Las garantías, es decir, los bienes u otros activos ofrecidos para respaldar un préstamo, deben valorarse a precios cercanos a los del mercado. Se indica a los bancos que presten especial atención a las nuevas valoraciones que aumenten su valor y que las actualicen con regularidad.
El monto prestado contra un activo debe reflejar sus riesgos y la facilidad con que pueda venderse. Si su valor disminuye, los bancos deben considerar garantías adicionales, ajustes u otras medidas para proteger el reembolso y limitar las pérdidas.
La orden también abarca las compras definitivas sin recurso de documentos bajo cartas de crédito emitidas por el propio banco comprador. Estas operaciones de financiación comercial consisten en comprar derechos de cobro representados por documentos; sin recurso significa que, por lo general, el banco no puede exigir al vendedor que reembolse el dinero si no se efectúa el pago correspondiente.
Los bancos deben evaluar la operación, las contrapartes, las fuentes de pago y los flujos de caja con controles comparables a los de otros préstamos. Para 2026, la orden exige que las entidades mantengan el crédito pendiente correspondiente dentro del máximo que se les haya notificado, descontando el saldo pendiente de estas compras de documentos realizadas durante el año.
Las deudas incobrables y los beneficios deben reflejar los riesgos reales
Los bancos deben supervisar de cerca los préstamos del Grupo 2, una categoría de alerta temprana que requiere atención, así como las deudas incobrables, los préstamos reestructurados y otras exposiciones potencialmente problemáticas. Deben volver a evaluar las perspectivas de recuperación de los clientes y reclamar los pagos a medida que venzan.
El banco central prohíbe ocultar las deudas incobrables o retrasar el reconocimiento de riesgos. Los bancos deben clasificar los préstamos correctamente y constituir provisiones para pérdidas de forma completa y oportuna. También pide reforzar los recursos financieros y aumentar la cobertura de las deudas incobrables, es decir, disponer de más provisiones en relación con el monto de los préstamos problemáticos.
Los intereses registrados como ingresos antes de cobrarse reciben especial atención cuando los montos son elevados, llevan mucho tiempo pendientes o son difíciles de recuperar. Los bancos deben contabilizar y revertir esos intereses devengados conforme a las normas aplicables, y controlar los dividendos y la distribución de beneficios para que las ganancias declaradas reflejen su situación real.
Las entidades que incumplan podrían recibir asignaciones de crecimiento crediticio más bajas o tener que mantener uno o varios coeficientes de seguridad por encima de los niveles regulatorios habituales, según la naturaleza y gravedad del riesgo. Una asignación de crédito menor dejaría al banco menos margen para ampliar los préstamos. Los presidentes de las juntas directivas, los directores ejecutivos, los responsables de supervisión y los equipos de cumplimiento son responsables de aplicar las medidas durante los meses restantes de 2026.
Puntos clave
- El documento 9608/NHNN-CSTT ordena reducir al menos 0,5 puntos porcentuales las tasas publicadas de los depósitos a plazos de seis meses o más.
- Las reducciones de entre 1,5 y 2 puntos porcentuales en los préstamos se dirigen a la producción, las actividades empresariales y los sectores prioritarios.
- BIDV, Vietcombank y Agribank han anunciado concesiones en los préstamos sujetas a requisitos de elegibilidad.
- Los bancos deben mantener sus criterios crediticios y reforzar los controles sobre los prestatarios vinculados, las garantías, las deudas incobrables y los ingresos declarados.
- El incumplimiento podría dar lugar a revisiones de las asignaciones de crédito restantes para 2026, a asignaciones más bajas en 2027 y a coeficientes de seguridad más estrictos.