Una opción más económica para tener cobertura médica, aunque los pacientes deberán asumir algunos gastos
Malasia prevé lanzar MediAsas en todo el país en enero de 2027, después de que se cancelaran unas 340.000 pólizas de seguro médico entre enero de 2024 y junio de 2025, mientras los hogares afrontaban el aumento de las primas. El programa ofrecerá seguros médicos privados básicos y cobertura takaful hasta los 85 años, junto con medidas para hacer más previsibles los costos hospitalarios.
Contenido
- Una opción más económica para tener cobertura médica, aunque los pacientes deberán asumir algunos gastos
- ¿Qué ocurrirá antes del lanzamiento nacional?
- Comparación entre Teras y Fleksi
- ¿Cuánto costarán las primas?
- ¿Pueden afiliarse las personas con enfermedades preexistentes?
- ¿Qué cambiará después de siete años?
- Pagar con el EPF implica renunciar a parte del ahorro para la jubilación
- ¿Qué apoyo recibirán los trabajadores?
- Cómo se prevé cambiar la facturación hospitalaria
- Asistencia pública y criterios para medir el éxito
- Puntos clave
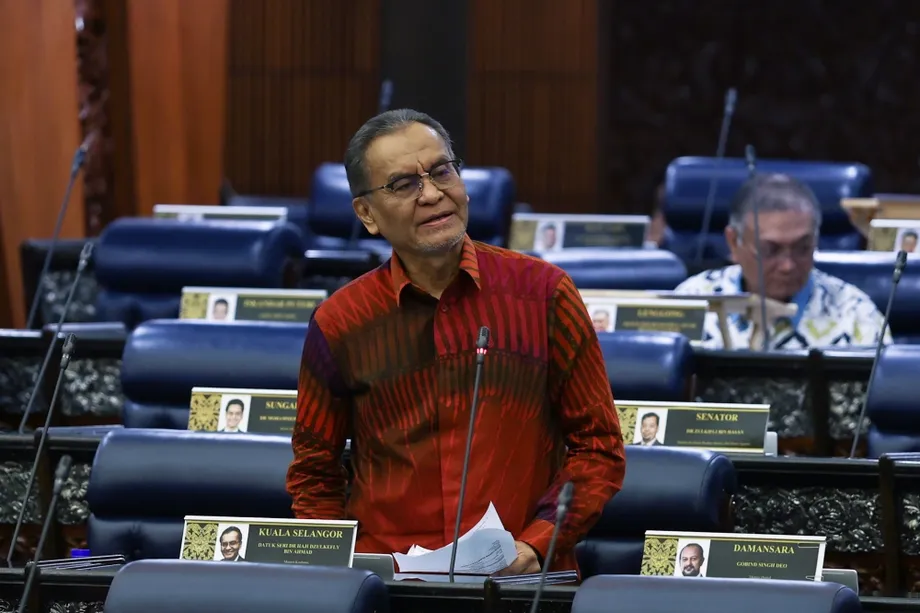
El ministro de Salud, Datuk Seri Dr. Dzulkefly Ahmad, dijo el 18 de octubre de 2026 que la iniciativa ofrecería una red de protección financiera al M40, el 40% de los hogares de Malasia con ingresos medios. Añadió que cada vez más personas que no podían mantener un seguro privado recurrían a los centros de salud públicos.
Las 340.000 pólizas canceladas representaban alrededor del 5% de las pólizas cuyas primas se habían revisado, según cifras de Bank Negara Malaysia citadas por la economista Dra. Shalini Nagaratnam. El total incluye pólizas que se reactivaron posteriormente.
Dzulkefly describió el propósito del programa en su declaración del 18 de octubre:
«Ningún ciudadano debería caer en la pobreza solo por querer recibir tratamiento médico; por eso, esta protección financiera de salud Madani ofrece un programa asequible de cobertura básica».
MediAsas combina costos más bajos para la cobertura básica con límites anuales de prestaciones y pagos que los pacientes deben asumir. Algunas personas con enfermedades preexistentes podrían obtener un seguro para afecciones no relacionadas. Los afiliados elegibles al Fondo de Previsión para los Empleados (EPF, por sus siglas en inglés) podrían usar sus ahorros para pagar las primas, mientras que un subsidio ayudaría a algunos trabajadores durante el primer año.
Para los hogares, la asequibilidad dependerá de tres factores en conjunto: la prima, el monto que deben pagar cuando necesitan tratamiento y las enfermedades cubiertas. La opción con un límite anual más alto también tiene un deducible mucho mayor, es decir, el monto que paga el paciente antes de que el seguro empiece a cubrir los gastos elegibles.
¿Qué ocurrirá antes del lanzamiento nacional?
Desde finales de julio de 2026 está en marcha un programa piloto en el valle de Klang. El primer ministro y ministro de Finanzas, Datuk Seri Anwar Ibrahim, confirmó el lanzamiento nacional en enero de 2027 al presentar el presupuesto de 2027, el 9 de octubre.
Los principales hitos muestran cómo el seguro forma parte de un esfuerzo más amplio para controlar los costos de la atención médica:
- De enero de 2024 a junio de 2025: se cancelaron unas 340.000 pólizas médicas cuyas primas se habían revisado; la cifra incluye las pólizas reactivadas.
- Finales de julio de 2026: comenzó el programa piloto de MediAsas en el valle de Klang.
- 27 de septiembre de 2026: Bank Negara Malaysia presentó las prestaciones estándar, los límites anuales y el reparto de los costos del tratamiento.
- 9 de octubre de 2026: el presupuesto de 2027 confirmó el lanzamiento nacional y el apoyo a los trabajadores elegibles.
- 18 de octubre de 2026: Dzulkefly explicó el papel del programa en la protección de los hogares de ingresos medios.
- Enero de 2027: está previsto que MediAsas se lance en todo el país; también se prevé establecer categorías uniformes de tarifas en los hospitales privados a partir de 2027.
Las aseguradoras privadas y los operadores takaful ofrecerán el programa voluntario. Takaful es un sistema de seguro compatible con los principios islámicos, en el que los participantes contribuyen a un fondo común de protección. MediAsas estará disponible como cobertura médica independiente, sin necesidad de contratarlo como parte de un paquete de seguros más amplio.
Comparación entre Teras y Fleksi
MediAsas ofrece dos opciones: Teras, el plan estándar, y Fleksi, el plan con un límite anual de cobertura más alto. Ambos ofrecen protección hasta los 85 años y no tienen un límite de prestaciones de por vida.
Teras ofrece un límite anual de RM100.000 a las personas menores de 60 años y de RM150.000 a quienes tienen 60 años o más. Los pacientes menores de 60 años pagan un deducible de RM500 por cada episodio de tratamiento; a partir de los 60 años, el deducible aumenta a RM1.000.
Fleksi ofrece un límite anual de RM300.000. Su deducible anual es de RM10.000 en hospitales clasificados como de nivel uno y de RM15.000 en los de nivel dos. Por tanto, la clasificación del hospital influye en cuánto debe pagar el titular de la póliza.
El límite anual de Fleksi triplica el límite de RM100.000 de Teras para los titulares más jóvenes y duplica el límite de RM150.000 para los de mayor edad. Debido al deducible más alto, quienes contraten el plan también necesitan disponer de suficiente efectivo u otras prestaciones médicas para cubrir el gasto inicial.
El límite anual establece un tope para los pagos elegibles durante cada año de vigencia de la póliza. No tener un límite de por vida significa que no hay un único tope acumulado para todos los años de cobertura. Bank Negara Malaysia dijo que el 99% de las reclamaciones médicas nacionales fueron inferiores a RM60.000, mientras que la mayoría de las reclamaciones por cáncer, infartos y accidentes cerebrovasculares también se situaron por debajo de RM100.000.
¿Cuánto costarán las primas?
Las estimaciones de las primas anunciadas antes del lanzamiento varían. La cifra indicativa de Dzulkefly fue de RM65 al mes, o RM780 al año; las cifras indicativas del plan estándar de Bank Negara Malaysia, citadas por la Dra. Shalini, eran de RM80 a RM120 mensuales para personas de 31 a 35 años y de RM280 a RM350 para las de 61 a 65 años. El director ejecutivo del Galen Centre for Health and Social Policy, Azrul Mohd Khalib, habló de primas anuales estimadas entre RM500 y RM600.
Las estimaciones ofrecen a los hogares varios precios posibles, en lugar de un costo definitivo igual para todos. En los anuncios descritos aquí no se han especificado una tabla definitiva de primas, el texto completo de las pólizas, la lista de hospitales participantes ni la fecha exacta del lanzamiento en enero.
Las estimaciones por edad muestran la presión que podrían afrontar los titulares de más edad. Entre RM80 y RM120 mensuales equivalen a RM960-RM1.440 al año, mientras que entre RM280 y RM350 mensuales equivalen a RM3.360-RM4.200 anuales. Son precios orientativos para distintos grupos de edad; la incertidumbre sobre los futuros costos médicos añade otro factor.
Bank Negara Malaysia dijo que a algunos solicitantes con un riesgo previsto de reclamaciones más alto también podrían cobrarles primas adicionales. Por tanto, al comparar planes, los hogares deben tener en cuenta el precio que se les cotice, además de los deducibles y las exclusiones.
¿Pueden afiliarse las personas con enfermedades preexistentes?
Algunas personas que actualmente no pueden obtener un seguro médico podrían reunir los requisitos para MediAsas. Bank Negara Malaysia señaló entre los posibles solicitantes a personas con cáncer en etapa inicial en remisión, enfermedad en un solo vaso sanguíneo del corazón, ciertas afecciones de salud mental o del desarrollo estables y bien controladas, y autismo leve o moderado.
El tratamiento relacionado con una afección preexistente podría seguir excluido. Por ejemplo, una persona que haya superado un cáncer podría obtener cobertura para enfermedades o lesiones no relacionadas, mientras que los tratamientos futuros vinculados con el cáncer anterior quedarían fuera de la póliza.
Bank Negara Malaysia dijo que cubrir por completo las afecciones preexistentes conocidas podría multiplicar las primas por cinco o por diez, porque sería más probable que esos titulares presentaran reclamaciones. El diseño busca aceptar a más solicitantes y mantener asequibles las primas básicas.
El Dr. M. Murallitharan, director médico de la Sociedad Nacional contra el Cáncer de Malasia, sostuvo que las exclusiones limitan la utilidad del plan para muchas personas con enfermedades no transmisibles, como cáncer, diabetes y cardiopatías. También puso en duda que se afiliaran suficientes personas para mantener el fondo común con el que se pagan las reclamaciones.
La Dra. Shalini advirtió que las personas cuyas pólizas actuales ya cubren enfermedades crónicas podrían perder una protección valiosa si cambian de plan. La aceptación en un plan nuevo y los tratamientos que este paga son aspectos distintos de la decisión.
¿Qué cambiará después de siete años?
MediAsas incorporará una disposición que limitará las investigaciones por presunta omisión de información médica una vez transcurridos siete años. Bank Negara Malaysia dijo que, en general, las aseguradoras y los operadores takaful no podrán reabrir reclamaciones por ese motivo una vez vencido ese plazo.
Se contemplan excepciones para cinco categorías de afecciones médicas graves y para los casos en que surjan pruebas de fraude por vías independientes. La medida busca dar a los titulares mayor certeza sobre las reclamaciones después de mantener la cobertura durante años.
Las exclusiones de tratamientos preexistentes pueden seguir vigentes en la póliza. La disposición de los siete años se refiere a las investigaciones sobre la información declarada, mientras que las condiciones de cobertura determinan qué enfermedades y tratamientos dan derecho a un pago. Ambos aspectos son importantes para quien decida sustituir una póliza existente.
Pagar con el EPF implica renunciar a parte del ahorro para la jubilación
Los afiliados al EPF menores de 55 años podrán pagar las primas de MediAsas con Akaun Sejahtera, antes conocida como Cuenta 2. En junio de 2026, esa cuenta recibía el 15% de las contribuciones mensuales al EPF, lo que ofrece a los afiliados elegibles otra forma de mantener la cobertura médica cuando el presupuesto familiar es limitado.
La Dra. Shalini Nagaratnam, profesora de econometría y estadística empresarial y directora de estudios de grado en Monash University Malaysia, advirtió que los retiros reiterados reducirían los ahorros y los dividendos que esos fondos podrían generar. Señaló un riesgo concreto cuando deje de estar disponible esta forma de pago:
«También hay un cambio abrupto: la opción del EPF termina a los 55 años, justo cuando las primas aumentan con mayor rapidez. Por eso, los afiliados que dependían de ella podrían tener dificultades para mantener la cobertura más adelante», advirtió.
Para muchos afiliados, los ahorros para la jubilación ya son limitados. Al 31 de mayo de 2026, el 38,3% de los afiliados activos al EPF en el sector formal, de entre 18 y 60 años, había alcanzado el objetivo de ahorro básico correspondiente a su edad, según cifras presentadas ante el Parlamento.
El dinero retirado también pierde la posibilidad de crecer en el futuro. Si se mantuviera la tasa media de dividendos del 5,88% durante cinco años citada por el EPF, RM5.000 invertidos durante 20 años crecerían hasta unos RM15.700. Los dividendos futuros variarán.
La Dra. Shalini también reconoció que el seguro puede proteger frente a una factura hospitalaria elevada. Propuso establecer saldos mínimos en las cuentas, límites anuales de retiro, proyecciones que muestren el efecto en los ahorros futuros, contribuciones equivalentes para las personas con ingresos más bajos y avisos anticipados cuando los saldos no sean suficientes para pagar las primas.
¿Qué apoyo recibirán los trabajadores?
Las pequeñas y medianas empresas elegibles con menos de 75 empleados recibirán un subsidio de RM200 para la prima del primer año de cada trabajador afiliado, con un límite de 50 trabajadores por empresa. Se prevé que hasta 200.000 trabajadores se beneficien.
Una empresa que recibiera el apoyo máximo obtendría RM10.000 en subsidios para las primas. Con la prima anual indicativa de RM780 citada por el ministro de Salud, RM200 cubrirían alrededor del 26% del costo del primer año, y quedarían RM580 por pagar antes de cualquier otro apoyo.
El director ejecutivo de la Asociación de Seguros de Vida de Malasia, Mark O'Dell, dijo que MediAsas podría ayudar a los trabajadores con dificultades económicas a obtener cobertura médica básica. Añadió que el sector apoyaba el programa como una opción para las personas sin seguro y quienes afrontan el aumento de las primas.
La Dra. Shalini dijo que la asequibilidad a largo plazo dependería de que los trabajadores pudieran mantener la cobertura después del primer año. También propuso que, en el futuro, el apoyo llegara a los trabajadores de plataformas y a quienes trabajan fuera del empleo formal.
Cómo se prevé cambiar la facturación hospitalaria
Bank Negara Malaysia incluye MediAsas en RESET, una estrategia nacional dirigida conjuntamente por el Ministerio de Salud, el Ministerio de Finanzas y el banco central para hacer frente a la inflación de los costos médicos. El diseño del seguro estandariza las prestaciones y los procesos clave, entre ellos los métodos de fijación de precios, la evaluación de los requisitos y la gestión de las reclamaciones.
A partir de 2027, se prevé que las facturas de los hospitales privados utilicen categorías de tarifas uniformes y transparentes. La transición gradual a los Grupos Relacionados por el Diagnóstico (GRD) vincularía los pagos a categorías de diagnóstico y tratamiento, lo que facilitaría comprender y gestionar el costo previsto de una atención comparable.
Mark O'Dell valoró esta parte del programa y dijo:
«También introduce características importantes que esperamos que se adopten con el tiempo en el mercado en general, sobre todo la fijación de precios basada en los grupos relacionados por el diagnóstico. Creemos que eso ayudará a establecer condiciones más equitativas y a alinear los intereses de quienes pagan y quienes prestan los servicios», afirmó.
Un estudio del Banco Mundial publicado en abril concluyó que el volumen de tratamientos representó dos tercios del aumento del gasto en reclamaciones pagadas por las aseguradoras entre 2022 y 2024. Por tanto, la cantidad de tratamientos, además de su precio, es un factor central del problema del gasto.
La Dra. Shalini recomendó disponer de datos clínicos fiables, una codificación médica coherente e historias clínicas que puedan compartirse entre distintos sistemas para respaldar los cambios en la facturación. También pidió una amplia red de hospitales que cubra Sabah y Sarawak, además de informes periódicos sobre afiliaciones, reclamaciones y primas.
Asistencia pública y criterios para medir el éxito
Malasia también aumentará el Fondo de Asistencia Médica, o Tabung Bantuan Perubatan, de RM40 millones a RM60 millones. El incremento de RM20 millones, equivalente al 50%, ayudará a los pacientes vulnerables a pagar dispositivos médicos costosos, como implantes óseos y endoprótesis coronarias.
Se han asignado otros RM80 millones a PeKa B40, el programa de salud para los hogares del 40% con menores ingresos. Estas medidas atienden otras necesidades, además de la cobertura de MediAsas para los hogares de ingresos medios y el acceso a la protección médica privada.
Azrul Mohd Khalib sostuvo que MediAsas debería evaluarse por el éxito de los reembolsos, la gestión de las reclamaciones y la protección frente a gastos médicos que pueden llevar a la ruina, y no por el número de afiliados. También cuestionó el énfasis en la atención hospitalaria y pidió prestar más atención al tratamiento en consultorios de medicina general.
La prueba práctica comienza después de la afiliación: si los hogares pueden seguir pagando las primas, cubrir los deducibles y recibir pagos por los tratamientos incluidos en sus pólizas. Esos resultados determinarán cuánto alivio ofrece MediAsas a las familias que consideran cancelar su seguro médico privado.
Puntos clave
- Está previsto que MediAsas se lance en todo el país en enero de 2027, después de que se cancelaran unas 340.000 pólizas médicas entre enero de 2024 y junio de 2025.
- Teras tiene límites anuales de RM100.000 para menores de 60 años y de RM150.000 a partir de los 60. Fleksi tiene un límite de RM300.000 y deducibles más altos.
- Ambas opciones ofrecen cobertura hasta los 85 años y no tienen un límite de prestaciones de por vida.
- Algunos solicitantes con enfermedades preexistentes podrían reunir los requisitos, aunque el tratamiento de esas enfermedades podría seguir excluido.
- Los afiliados al EPF menores de 55 años pueden usar Akaun Sejahtera para pagar las primas, lo que implica un equilibrio entre la protección actual y los ahorros futuros.
- Los trabajadores de pymes elegibles pueden recibir un subsidio de RM200 durante el primer año; se prevé que el apoyo llegue hasta a 200.000 trabajadores.
- El Fondo de Asistencia Médica aumenta a RM60 millones, mientras que PeKa B40 recibe RM80 millones.