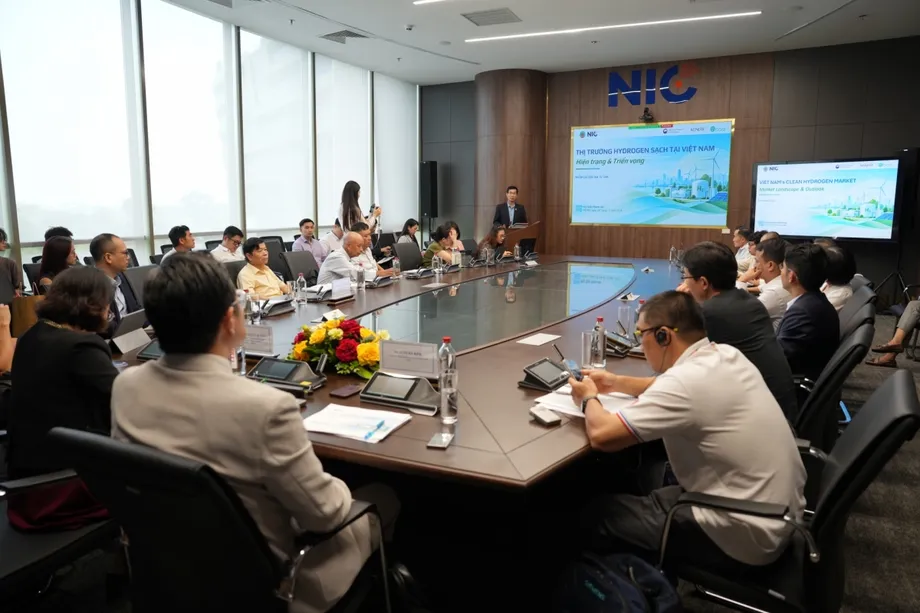
Una oportunidad de 100.000 millones de dólares aún necesita proyectos comerciales
Vietnam produce alrededor de 500.000 toneladas de hidrógeno al año, pero ninguna procede de proyectos comerciales de hidrógeno verde o azul, según una evaluación preliminar del mercado analizada por el Centro Nacional de Innovación (NIC) y el Instituto Global para el Crecimiento Verde (GGGI). La evaluación estima que el mercado potencial alcanzará los 100.000 millones de dólares en 2035 y señala que los costos de la electricidad, la existencia de compradores comprometidos, la financiación y los permisos son obstáculos para convertir esa oportunidad en plantas operativas.
Contenido
- Una oportunidad de 100.000 millones de dólares aún necesita proyectos comerciales
- La demanda industrial existente ofrece un punto de partida
- Los objetivos miden el suministro más limpio, no el total actual
- Los fertilizantes, las refinerías y el acero tienen perspectivas diferentes
- Los costos de la electricidad determinan la viabilidad económica
- El potencial renovable no equivale a electricidad disponible
- Cuatro corredores podrían conectar la producción con los clientes
- La falta de compradores y permisos frena las inversiones
- Ocho medidas propuestas y un calendario por etapas
- En síntesis
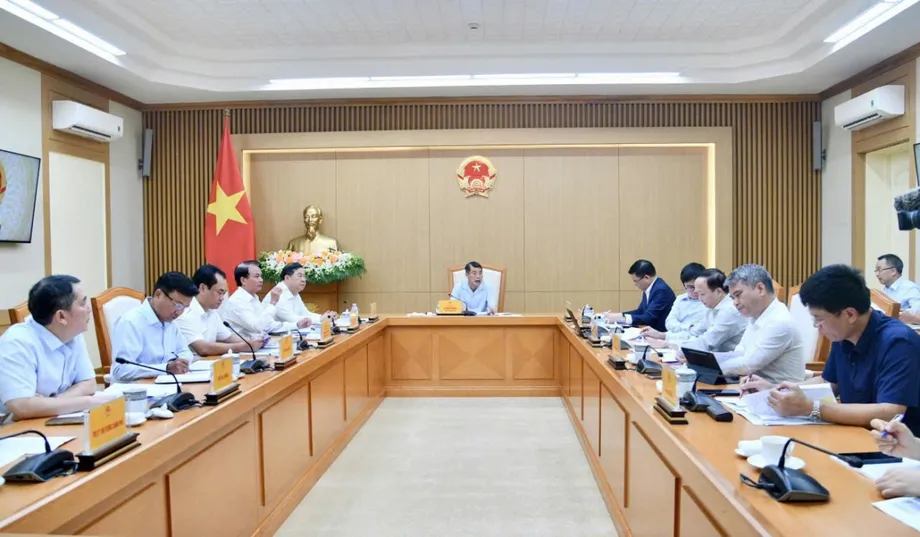
La consulta del 2 de octubre en Hanói formó parte del Día Nacional de la Innovación 2026 y coincidió con el séptimo aniversario del NIC. Organismos gubernamentales, asociaciones industriales, empresas, investigadores y universidades examinaron el borrador del informe Mercado del hidrógeno limpio en Vietnam, incluida su evaluación de qué proyectos podrían avanzar hacia la inversión.
La conclusión principal es que Vietnam necesita algo más que anuncios de nuevos proyectos. La mayoría de las iniciativas siguen en preparación o aún están reuniendo las condiciones técnicas, financieras y regulatorias necesarias para avanzar. Solo un número limitado parece estar listo para pasar a la implementación a corto plazo.
El taller se basa en la Decisión n.º 165/QD-TTg, aprobada el 7 de febrero de 2024, que estableció la Estrategia de Desarrollo de la Energía del Hidrógeno de Vietnam hasta 2030, con una visión a 2050. La consulta también sigue la orientación de la Decisión n.º 21/2026/QD-TTg, que establece como prioridad las tecnologías del hidrógeno.
Do Tien Thinh, subdirector del NIC, pidió coordinación entre reguladores, empresas, inversores e instituciones de investigación para convertir la estrategia en un mercado operativo. Juhern Kim, representante del GGGI en Vietnam, dijo que el siguiente paso es identificar oportunidades comercialmente viables, clientes prioritarios y las condiciones que permitirían a los proyectos atraer inversiones. Esa distinción es importante: los recursos renovables pueden sustentar la producción, pero no garantizan que los clientes compren hidrógeno a un precio que permita financiar una planta.
La demanda industrial existente ofrece un punto de partida
La evaluación preliminar atribuye alrededor del 36% del uso actual de hidrógeno en Vietnam a la refinación de petróleo y la petroquímica, y el 64% a la producción de fertilizantes. Aplicados a una producción anual de 500.000 toneladas, esos porcentajes equivalen a aproximadamente 180.000 y 320.000 toneladas, respectivamente.
Un informe separado sobre la implementación describe el documento n.º 1638/BCT-DKT del Ministerio de Industria y Comercio, fechado el 5 de marzo de 2025, como un registro de 316.000 toneladas anuales para fertilizantes, 39.000 toneladas en la refinería de Dung Quat y 139.000 toneladas en la refinería de Nghi Son. La suma de esas cifras es de 494.000 toneladas, una cantidad que coincide en términos generales con la estimación nacional redondeada. Otros usos industriales representan alrededor del 0,5% de la demanda interna.
El análisis del hidrógeno industrial de GIZ describe un mercado dominado por la producción y el consumo dentro de las mismas instalaciones, en lugar de una distribución o comercialización generalizadas. Esto convierte a los clientes industriales existentes en un punto de partida práctico: los proyectos podrían sustituir el suministro de hidrógeno que ya se utiliza en la producción, en vez de tener que crear primero una aplicación completamente nueva.
Las distintas denominaciones del hidrógeno describen métodos de producción. El hidrógeno gris suele obtenerse del gas natural sin capturar el dióxido de carbono resultante; el hidrógeno marrón se obtiene del carbón. El hidrógeno azul combina la producción a partir de combustibles fósiles con la captura y el almacenamiento de carbono. El hidrógeno verde utiliza electricidad renovable para separar el agua en hidrógeno y oxígeno mediante electrólisis.
Thinh sugirió que el hidrógeno azul podría ser un paso de transición hacia una producción de hidrógeno verde a mayor escala. Sin embargo, una evaluación académica de 2024 identifica la disponibilidad limitada de gas como una restricción para el desarrollo del hidrógeno azul. La definición propuesta de hidrógeno limpio basada en la intensidad de carbono evaluaría la producción según sus emisiones, en lugar de depender únicamente de las etiquetas de color.
Los objetivos miden el suministro más limpio, no el total actual
La estrategia de Vietnam fija como objetivo una capacidad de producción anual de entre 100.000 y 500.000 toneladas para 2030 a partir de energías renovables y otros procesos que utilicen captura de carbono. Para 2050, el objetivo aumenta a entre 10 y 20 millones de toneladas anuales. Por lo tanto, no debe considerarse que la producción convencional actual, de alrededor de 500.000 toneladas, demuestre que ya se ha alcanzado el objetivo de producción limpia.
La meta para 2050 equivale a entre 20 y 40 veces la producción actual de hidrógeno. Para alcanzarla será necesario sustituir el suministro existente y desarrollar mercados mucho mayores en la industria, el transporte, la generación eléctrica y las exportaciones.
En un artículo sobre la estrategia del hidrógeno publicado por la Oficina Nacional de Investigación Asiática el 29 de mayo de 2024, Nguyen Duc Tuyen proyectó que la demanda potencial de Vietnam podría alcanzar 22 millones de toneladas anuales en 2050. Tuyen es profesor asociado en la Universidad de Ciencia y Tecnología de Hanói y profesor asociado adjunto en el Instituto de Tecnología de Shibaura.
Su escenario de demanda supera en 2 millones de toneladas el objetivo máximo de producción de la estrategia nacional, pero las cifras miden aspectos distintos y no permiten concluir que será necesario importar. El artículo también estimó un posible mercado de 1,2 billones de dólares en 2050 y describió los posibles beneficios en materia de emisiones y empleo:
«Al sustituir los combustibles fósiles por hidrógeno, Vietnam podría reducir las emisiones de CO2 un 5,4% y crear entre 62.000 y 92.000 empleos cada año».
Se trata de estimaciones basadas en escenarios, no de resultados registrados. Del mismo modo, la estimación de un mercado de 100.000 millones de dólares en 2035 que figura en el borrador no mide contratos garantizados ni inversiones comprometidas. Las cifras mundiales citadas, 229.530 millones de dólares en 2025 y 406.950 millones en 2034, implican un crecimiento de alrededor del 77%. Las distintas fechas y la falta de límites de valoración especificados hacen que no sea apropiado comparar directamente la cuota de mercado de Vietnam.
Los fertilizantes, las refinerías y el acero tienen perspectivas diferentes
La refinación de petróleo y la producción de fertilizantes podrían ser clientes iniciales porque ya consumen hidrógeno. GIZ estima que sustituir el hidrógeno utilizado para cubrir las necesidades proyectadas de amoníaco del sector de fertilizantes podría requerir alrededor de 370.000 toneladas de hidrógeno verde al año. El cálculo se basa en una demanda proyectada de aproximadamente 2,08 millones de toneladas de amoníaco en 2035.
Las estimaciones varían según la instalación y la evaluación. GIZ sitúa la demanda de Nghi Son en alrededor de 180.000 toneladas anuales, frente a las 139.000 toneladas que figuran en el informe sobre el documento de implementación de marzo de 2025. GIZ también calcula posibles necesidades de las refinerías de aproximadamente 162.500 toneladas para Dung Quat y 250.000 toneladas para Nghi Son, utilizando referencias internacionales de consumo de hidrógeno por tonelada de crudo procesado. Esos cálculos de referencia no deben confundirse con el consumo actual declarado.
El acero representa un mercado potencial mayor a largo plazo. GIZ estima una demanda técnica de aproximadamente 1,65 millones de toneladas anuales en distintos usos: la sustitución parcial de combustibles en la producción convencional de acero, la sustitución del gas natural en procesos de reducción directa y las aplicaciones de calentamiento en trenes de laminación. La reducción directa elimina el oxígeno del mineral de hierro sin utilizar un alto horno convencional.
La estimación para el acero equivale a unas 3,3 veces la producción actual de hidrógeno de Vietnam, pero supone una sustitución extensa. No se trata de una demanda comprometida. GIZ también identifica aplicaciones de menor escala en la electrónica, el vidrio y la laminación de acero, donde producir cerca del cliente podría reducir los costos de transporte y ofrecer oportunidades para probar acuerdos comerciales.
Los costos de la electricidad determinan la viabilidad económica
Se estima que la electricidad representa entre el 60% y el 70% del costo nivelado del hidrógeno producido mediante electrólisis. El costo nivelado mide los costos de producción durante la vida útil de un proyecto en relación con el hidrógeno que produce. Por ello, el acceso a electricidad renovable asequible y confiable es fundamental para la viabilidad económica.
Los cálculos de GIZ de 2025 muestran por qué las perspectivas comerciales varían según la aplicación. Dos sistemas modelados que producen 45 toneladas de hidrógeno al año tienen costos de 9,66 y 9,81 dólares por kilogramo. Un sistema mayor, modelado para producir 450 toneladas anuales, alcanza un costo de 7,49 dólares por kilogramo y requiere una inversión de 38,23 millones de dólares, frente a 4,81 y 3,96 millones para los sistemas más pequeños.
La configuración de mayor tamaño tiene una tasa interna de retorno modelada del 12,4%, una medida del rendimiento de la inversión, frente al 10,7% y el 10,6% de los casos más pequeños. Los tres casos muestran valores actuales netos positivos, lo que significa que los ingresos proyectados superan los costos una vez considerado el valor del dinero en el tiempo.
La comparación depende de los supuestos utilizados. GIZ toma como referencia un precio de 10,22 dólares por kilogramo para el hidrógeno gris durante 25 años, incluida la inflación y la escalada de precios. Por separado, registra un precio promedio actual de 6,47 dólares por kilogramo para el hidrógeno suministrado en tanques de gas comprimido. Ninguna de estas cifras debe considerarse el costo del hidrógeno producido dentro de una refinería o una planta de fertilizantes.
Según el mismo análisis, el amoníaco presenta peores resultados. Los costos modelados del amoníaco verde oscilan entre 1,71 y 2,31 dólares por kilogramo, frente a un precio de referencia de 0,89 dólares para el amoníaco convencional. Los tres casos de amoníaco tienen valores actuales netos negativos y brechas de financiación de entre 0,82 y 1,42 dólares por kilogramo. Por lo tanto, un modelo prometedor para el hidrógeno no hace automáticamente viable desde el punto de vista comercial un proyecto de fertilizantes o de combustible para exportación.
El artículo de Tuyen de 2024 cita una proyección distinta, respaldada por GIZ, según la cual los costos del hidrógeno podrían caer a entre 1,25 y 1,50 euros por kilogramo para 2050, frente a un rango de 2,76 a 4,60 euros en el momento de esa evaluación. Esas proyecciones a largo plazo utilizan otra moneda, otra fecha y una base de modelización diferente a la de los casos de 2025. No pueden presentarse como precios directamente comparables.
El potencial renovable no equivale a electricidad disponible
El borrador estima que el potencial técnico de energía eólica marina en la zona económica exclusiva de Vietnam es de aproximadamente 1.068 gigavatios y lo describe como el mayor de la ASEAN. GIZ también cita un potencial superior a 1.000 gigavatios. El potencial técnico es una estimación del recurso que podría desarrollarse en determinadas condiciones, no de la capacidad instalada ni de la electricidad disponible de inmediato para los electrolizadores.
Las limitaciones de transmisión en las zonas ricas en recursos renovables siguen siendo un obstáculo. Los proyectos también necesitan suministro de agua, instalaciones de tratamiento, almacenamiento y sistemas confiables para entregar hidrógeno a los clientes.
GIZ describe los objetivos de electricidad renovable del Plan de Desarrollo Eléctrico VIII, aprobado en mayo de 2023, como un rango del 30,9% al 39,2% para 2030 y del 67,5% al 71,5% para 2050. La meta condicional del 47% para 2030 depende del apoyo a través de la Asociación para una Transición Energética Justa (JETP). Se trata de cifras de planificación analizadas en ese informe, no de porcentajes medidos de la electricidad.
Una evaluación del hidrógeno verde del Ministerio de Industria y Comercio, publicada el 3 de marzo de 2023, advierte que no debe suponerse que la electricidad renovable que de otro modo se perdería por limitaciones de la red sea una fuente fácil de hidrógeno barato. Una investigación del Instituto de Energía concluyó que recolectar y suministrar esa electricidad a instalaciones de electrólisis sería difícil y costoso, y que la producción potencial de hidrógeno sería baja.
En cambio, la evaluación identifica importantes recursos renovables en la costa centro-sur y el suroeste como base para abastecer a las industrias cercanas. Describe la JETP como una asociación de 15.500 millones de dólares, pero esa suma no corresponde a un fondo específico para el hidrógeno. Los modelos de GIZ también dependen de los perfiles locales de energía renovable y de ingresos adicionales por la venta de oxígeno y de electricidad excedente, por lo que sus resultados no pueden trasladarse sin más a todas las ubicaciones.
Cuatro corredores podrían conectar la producción con los clientes
La consulta identifica cuatro corredores regionales emergentes, con distintas fortalezas energéticas e industriales. Siguen siendo conceptos en desarrollo, no redes de comercialización de hidrógeno ya establecidas.
- Quang Tri y Hue: recursos eólicos que podrían respaldar la producción de hidrógeno.
- Ninh Thuan y Binh Thuan: recursos solares y posibles actividades de exportación.
- Tra Vinh y Ben Tre: diversas fuentes de energía, incluida la biomasa del delta del Mekong.
- Ba Ria y Vung Tau: posible producción de hidrógeno azul vinculada a la infraestructura existente de petróleo y gas.
Los informes difieren en la escritura del nombre de la primera zona: uno dice Quang Te y Hue, mientras que otro identifica Quang Tri y Hue. Esta última opción también coincide con la ubicación del proyecto de Quang Tri analizado en el artículo académico de 2024.
El informe sobre el documento de implementación de marzo de 2025 identifica cuatro proyectos de hidrógeno verde en desarrollo en Tra Vinh, Ben Tre, Bac Lieu y Tien Giang, con una capacidad planificada conjunta de alrededor de 120.000 toneladas anuales. Si se concretara, equivaldría al 120% del objetivo mínimo de la estrategia nacional para 2030, o al 24% de su objetivo máximo.
La capacidad planificada no es producción operativa. El mismo informe sobre la implementación señala que la mayoría de los proyectos siguen en preparación o investigación. También enumera propuestas para producir 20.000 toneladas anuales en Binh Dinh y 249 toneladas en Long An, además de propuestas en varias otras ubicaciones. En el momento al que se refiere el informe, Vietnam no exportaba hidrógeno.
En su artículo de mayo de 2024, Tuyen anticipó que una planta de hidrógeno verde en Ben Tre entraría en funcionamiento durante ese año. El informe de implementación de marzo de 2025 y la consulta posterior, en cambio, describen proyectos aún en desarrollo y ninguna producción comercial de hidrógeno verde o azul. Por lo tanto, la fecha de inicio prevista anteriormente no debe considerarse prueba de que la planta haya abierto.
La falta de compradores y permisos frena las inversiones
Una encuesta del Ministerio de Industria y Comercio citada en el borrador encontró que más del 58% de las empresas consideraba importante el hidrógeno, mientras que alrededor del 68% no había realizado ninguna actividad sustancial en el sector. Son resultados distintos de la encuesta, no porcentajes complementarios. Indican que existe un interés considerable, pero una participación práctica limitada.
El borrador atribuye esa brecha a la falta de mecanismos de compra, apoyo a los precios y financiación a largo plazo. Un acuerdo de compra es un contrato por el que un cliente se compromete a adquirir la producción, a menudo con condiciones sobre el volumen y los precios. Ayuda a los prestamistas a evaluar si un proyecto puede generar ingresos suficientes para devolver sus préstamos.
Kim dijo que el hidrógeno limpio aún no era comercialmente viable en Vietnam y que era necesario combinar tecnologías listas para su uso con políticas adecuadas y compradores comprometidos. Los resultados positivos de GIZ para determinados modelos de hidrógeno no contradicen necesariamente esa evaluación: los casos favorables de los modelos no equivalen a un mercado comercial ampliamente operativo, y sus modelos de amoníaco siguen sin ser competitivos si no reciben apoyo.
Según el borrador, la aprobación de inversiones y la obtención de licencias para proyectos industriales de hidrógeno tardan actualmente entre 12 y 36 meses. La responsabilidad se distribuye entre ministerios y organismos, lo que aumenta la incertidumbre durante la preparación de los proyectos. GIZ también señala como preocupación la elaboración de normas para la certificación y los acuerdos de compra, además de la falta de infraestructura específica y de capacidad nacional para fabricar equipos.
Ocho medidas propuestas y un calendario por etapas
El borrador propone ocho grupos de medidas prioritarias. Incluyen un marco legal con una definición basada en la intensidad de carbono y un canal único de concesión de licencias; la coordinación entre organismos; instrumentos para crear demanda; herramientas financieras y certificación de origen; pruebas regulatorias controladas; apoyo a proyectos prioritarios; infraestructura compartida desarrollada antes de que surja la demanda; y cooperación internacional específica.
Se trata de recomendaciones sometidas a consulta, no de medidas cuya adopción esté confirmada. GIZ describe una base existente en la Ley de Electricidad n.º 61/2024/QH15, que incluye disposiciones sobre el hidrógeno verde y el amoníaco e incentivos relacionados con los impuestos, el crédito y las tasas por el uso de tierras o del mar. Los promotores de proyectos aún necesitan normas detalladas que permitan aplicar esas disposiciones.
En el taller, el profesor asociado Pham Hoang Luong recomendó proyectos piloto que combinen generación renovable con consumo de hidrógeno en el lugar de producción. También propuso ayudas a la inversión, normas técnicas, contratos de compra de prueba y financiación para preparar proyectos mediante asistencia oficial para el desarrollo, financiación en condiciones favorables y la JETP, junto con alianzas con Japón, Corea del Sur, Alemania y Australia.
Los antecedentes de la política y la secuencia propuesta distinguen los hitos ya cumplidos de las ambiciones futuras:
- Octubre y noviembre de 2022: se celebraron en Vietnam talleres de investigación sobre el hidrógeno y presentaciones de tecnologías.
- 3 de marzo de 2023: el ministerio publicó su evaluación del potencial de producción de hidrógeno renovable.
- 7 de febrero de 2024: la Decisión n.º 165/QD-TTg aprobó la estrategia nacional del hidrógeno.
- 5 de marzo de 2025: el documento de implementación registró proyectos en desarrollo y el uso industrial existente.
- 2026-2028: Luong propuso proyectos piloto y demostrativos, normas técnicas y apoyo a la financiación.
- 2028-2040: la etapa propuesta se centra en ampliar los mercados, las redes eléctricas, el almacenamiento, la logística y los centros industriales.
- 2040-2050: la propuesta contempla corredores de exportación de hidrógeno, amoníaco limpio y metanol.
El GGGI y el NIC trabajan con el apoyo del Fondo Fiduciario del Nuevo Acuerdo Verde de Corea para conectar a participantes de los ámbitos de las políticas, la financiación, la tecnología y la industria. El equipo de expertos reunirá los comentarios del taller antes de finalizar el informe sobre el mercado. En las consultas no se anunció una fecha límite para la publicación ni una fecha para las decisiones de inversión en proyectos.
En síntesis
- Vietnam produce alrededor de 500.000 toneladas de hidrógeno convencional al año, principalmente para la producción de fertilizantes y la refinación.
- La estrategia fija como objetivos una capacidad de producción anual de entre 100.000 y 500.000 toneladas de hidrógeno más limpio para 2030 y de entre 10 y 20 millones de toneladas para 2050.
- Cuatro proyectos en desarrollo tienen una capacidad planificada conjunta de alrededor de 120.000 toneladas anuales, pero la capacidad planificada no equivale a producción operativa.
- La electricidad representa entre el 60% y el 70% de los costos de producción mediante electrólisis; las perspectivas comerciales varían considerablemente entre las aplicaciones de hidrógeno y de amoníaco.
- La existencia de compradores comprometidos, la financiación, la certificación, la infraestructura y los permisos siguen siendo factores centrales para que los proyectos estén listos para recibir inversiones.
- El borrador recomienda ocho grupos de medidas; aún deben incorporarse los comentarios de la consulta al informe final.