



Un acuerdo por 60.000 millones de dólares está pendiente de aprobación legal
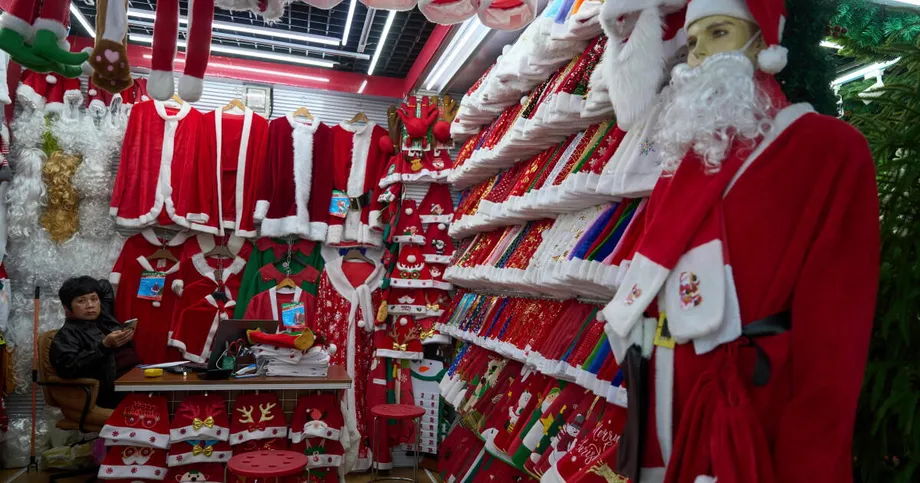
Estados Unidos y China identificaron productos por valor de unos 30.000 millones de dólares de cada país para reducir los aranceles. Las listas abarcan 1.619 categorías de productos estadounidenses y 77 de productos chinos. Anunciadas el 28 de septiembre de 2026, incluyen desde maíz, productos lácteos y dispositivos médicos de Estados Unidos hasta juguetes, cafeteras y adornos navideños de China.
Contenido
- Un acuerdo por 60.000 millones de dólares está pendiente de aprobación legal
- ¿Qué productos tendrían aranceles más bajos?
- Aranceles más bajos no significan comercio libre de aranceles
- Listas de igual valor en dólares, pero con distinto peso económico
- Las compras de soja y el alivio arancelario para la soja son asuntos distintos
- Por qué los agricultores siguen preocupados pese a las promesas de compra
- Los compromisos sobre el carbón podrían redirigir la demanda de transporte marítimo
- Los efectos serán distintos para los consumidores y los productores europeos
- La tregua tiene plazos, pero la aplicación aún no
- Puntos clave
La distinción central es entre un acuerdo sobre los productos que pueden acogerse a los cambios y reducciones arancelarias que las empresas puedan utilizar efectivamente. Posteriormente, el representante comercial de Estados Unidos, Jamieson Greer, dijo que no había un calendario de aplicación. Las recomendaciones aún deben superar los procedimientos legales internos, y no se ha anunciado una fecha de entrada en vigor ni un calendario completo de las nuevas tasas.
El Ministerio de Comercio de China dijo que más del 90% de los productos incluidos recibirían el trato arancelario estándar de nación más favorecida, lo que eliminaría los aranceles recíprocos adicionales para esos bienes. Esto reduciría considerablemente las penalizaciones aplicadas específicamente al comercio bilateral, aunque se mantendrían los aranceles ordinarios a las importaciones.
El acuerdo se alcanzó tras la visita de Estado del presidente Xi Jinping a Washington y sus reuniones con el presidente Donald Trump. Se suma a una prórroga separada de la tregua comercial vigente, que pasa del 10 de noviembre de 2026 al 10 de enero de 2027. Los productos estratégicos, incluidos los chips avanzados, los vehículos eléctricos y las baterías, quedan fuera del paquete arancelario.
La evaluación del acuerdo sobre el carbón del Institute for Energy Research, publicada el 9 de octubre, señala que ambos gobiernos aplicarían las reducciones simultáneamente una vez concluidos sus procedimientos legales. También indica que las listas de 30.000 millones de dólares de cada parte se basaron en datos de importación de 2024. Por tanto, la cifra principal se refiere al comercio seleccionado para un posible alivio, no a una promesa de compras adicionales por 60.000 millones de dólares.
¿Qué productos tendrían aranceles más bajos?
La lista de China está compuesta principalmente por productos agrícolas y materias primas. Incluye maíz, trigo, sorgo, carne, productos lácteos, productos del mar, aceites y harinas vegetales, además de madera, cosméticos, productos de cuidado personal y carbón. Entre los equipos médicos figuran escáneres de resonancia magnética, audífonos, marcapasos, stents y robots quirúrgicos.
La lista de Estados Unidos se concentra en productos de consumo cotidiano. Las categorías elegibles incluyen hornos microondas, tostadoras, cafeteras, planchas eléctricas, vajilla, mantas, ropa de cama, flores artificiales, fuegos artificiales, sillas infantiles para automóviles y artículos deportivos. Los productos festivos incluyen adornos de vidrio y madera, y luces para árboles de Navidad.
Los detalles limitan algunas categorías que parecen amplias. Se incluyen los juguetes, pero quedan excluidos los que utilizan conexiones Wi-Fi, Bluetooth, Ethernet o de radiofrecuencia. También se excluyen los granos de soja sin procesar a granel, aunque sí pueden acogerse a los cambios la harina y el aceite de soja. Otro informe incluye las semillas de soja para siembra en la lista de China.
Greer describió el alcance previsto en su declaración sobre las recomendaciones:
«bienes no sensibles de ambas partes que podrían beneficiarse de un trato arancelario más favorable».
La distinción importa porque el acuerdo deja intactos los sectores tecnológicos más controvertidos. Los informes también señalan que quedan excluidos los productos electrónicos y los semiconductores. Ambos países podrían revisar las listas más adelante, aunque se espera que los cambios no se hagan con una frecuencia superior a una vez al año.
Aranceles más bajos no significan comercio libre de aranceles
El trato de nación más favorecida es el régimen arancelario estándar que suele aplicarse a los socios comerciales conforme a las normas de la Organización Mundial del Comercio. Pese a su nombre, no es una concesión especial reservada a un país favorecido. Las tasas varían según el producto y a menudo son de un solo dígito.
Para los bienes incluidos, el cambio propuesto eliminaría las penalizaciones arancelarias bilaterales adicionales, pero no necesariamente todos los cargos a las importaciones. La clasificación del producto y los avisos legales definitivos determinarán la tasa que deberá pagar el importador.
Leah Fahy, economista sénior para China en Capital Economics, estimó que el arancel promedio de Estados Unidos a los productos chinos bajaría de alrededor del 22% al 20,5%. Se trata de una reducción de 1,5 puntos porcentuales, que dejaría el promedio 9,5 puntos porcentuales por encima del nivel de alrededor del 11% previo al regreso de Trump a la presidencia.
Estas cifras explican cómo una reducción importante para determinados productos puede coexistir con un cambio relativamente pequeño en el conjunto de las importaciones. El paquete tiene un alcance limitado frente a la relación comercial total, y muchos productos mantendrán aranceles más altos. En 2025, la escalada previa había elevado algunos aranceles de Estados Unidos a los productos chinos hasta el 145%.
En una reunión de ministros de Comercio del G20 en Milwaukee, Greer dijo que las recomendaciones requerirían una determinación legal antes de convertirse en una medida arancelaria. Añadió que el Gobierno estadounidense podría publicarlas para someterlas a consulta pública como parte de ese proceso.
«Debemos respetar nuestros procesos legales», dijo.
Listas de igual valor en dólares, pero con distinto peso económico
Los 30.000 millones de dólares seleccionados en cada dirección representan una proporción mucho mayor de las ventas estadounidenses a China que de las ventas chinas a Estados Unidos. Greer describió el acuerdo como una mejora del acceso al mercado para alrededor del 30% de las exportaciones estadounidenses a China.
Prashant Bhayani, director de inversiones para Asia de BNP Paribas Wealth Management, aportó otra perspectiva: las exportaciones estadounidenses a China sumaron unos 68.000 millones de dólares durante los primeros siete meses de 2026, mientras que las exportaciones chinas a Estados Unidos alcanzaron unos 270.000 millones de dólares en los primeros ocho meses.
En comparación con esos montos, 30.000 millones de dólares equivalen a cerca del 44% de la cifra de exportaciones estadounidenses y al 11% de la cifra de exportaciones chinas. Son comparaciones de escala, no tasas anuales de cobertura. Los períodos de referencia son distintos, y las listas propuestas utilizan una base comercial histórica aparte.
Lynn Song, economista jefe para la Gran China de ING Bank, dijo que el trato propuesto para los productos elegibles podría impulsar una recuperación mayor que una reducción arancelaria más pequeña:
«Este es un resultado positivo para los productos afectados, comparado con una reducción arancelaria más limitada, y podría impulsar de forma más significativa el comercio bilateral».
La recuperación se produciría en un contexto de desequilibrio persistente. El superávit comercial de China en bienes a escala mundial rondaba los 800.000 millones de dólares en agosto, según Ecaterina Bigos, estratega sénior de mercado de BNP Paribas Asset Management, quien dijo que se encaminaba a superar el récord de 1,2 billones de dólares registrado en 2025.
Esto ocurre después de que el superávit superara el billón de dólares durante 2025, cuando el aumento de las exportaciones a mercados fuera de Estados Unidos ayudó a compensar la menor demanda estadounidense. El alivio para determinados productos del comercio bilateral no revierte por sí solo esa tendencia más amplia.
Las compras de soja y el alivio arancelario para la soja son asuntos distintos
La soja sin procesar es el punto de mayor fricción en el acuerdo agrícola. El maíz, el trigo y el sorgo pueden acogerse al alivio, pero la soja a granel sigue sujeta a un arancel chino adicional del 10%. Un informe describe la soja y sus productos derivados como parte del enfoque agrícola; los informes más detallados distinguen entre la harina, el aceite y las semillas para siembra, que sí pueden acogerse al cambio, y los granos a granel, que quedan excluidos.
Los compromisos de compra que China ya había asumido son independientes de esta lista arancelaria. Scott Metzger, presidente de la American Soybean Association y agricultor de soja en Ohio, dijo que China se había comprometido a comprar al menos 25 millones de toneladas métricas al año en 2026, 2027 y 2028.
«China sigue siendo un mercado importante para la soja estadounidense, y queremos una relación comercial sólida que permita a más clientes en China comprar nuestra soja», dijo Metzger.
La asociación, que representa a más de 500.000 productores de 30 estados, expresó, no obstante, su decepción por la exclusión. En su declaración afirmó que el arancel de represalia restante del 10% limita el acceso de los importadores privados chinos.
John Bartman, agricultor de Illinois cuya familia cultiva soja desde hace cinco generaciones, describió la exclusión en estos términos:
«Fue una oportunidad perdida para los agricultores estadounidenses».
Wendy Cutler, vicepresidenta sénior de Asia Society y exnegociadora comercial de Estados Unidos, dijo que la exclusión parecía deliberada, dados los compromisos de compra ya negociados. La secretaria de Agricultura, Brooke Rollins, ofreció una valoración más positiva: dijo que China había comprado las 12 millones de toneladas métricas prometidas para la campaña de 2025 y que las compras destinadas a alcanzar la meta de 2026 avanzaban según lo previsto.
Por qué los agricultores siguen preocupados pese a las promesas de compra
Sunghun Lim, profesor asociado de Economía de la Universidad Estatal de Iowa, dijo que el arancel vigente hace que la soja estadounidense sea menos competitiva y puede reducir las oportunidades de venta, además de presionar los precios agrícolas. La diferencia que establece entre una meta negociada y una relación comercial estable es central en la disputa:
«Un compromiso de compra y un mercado confiable no son lo mismo».
China importó 22,1 millones de toneladas métricas de soja estadounidense por valor de 12.040 millones de dólares en 2024. En 2025, los envíos de Estados Unidos cayeron un 24,1%, hasta 16,8 millones de toneladas métricas, pese a que las importaciones totales de soja de China crecieron un 6,5%. Brasil suministró cerca del 74% de las importaciones chinas de soja ese año, es decir, 82,3 millones de toneladas métricas.
El compromiso de 25 millones de toneladas métricas superaría en 8,2 millones el volumen de envíos estadounidenses registrado en 2025. Aun así, sería inferior al promedio anual de 29 millones de toneladas métricas de 2020 a 2024. El Centre for Commercial Agriculture de la Universidad Purdue calculó que la diferencia sería de alrededor del 14%.
Los informes difieren sobre el avance de las compras porque citan indicadores y períodos distintos. Rollins dijo que la meta para el año calendario avanzaba según lo previsto, mientras que informes sobre las compras de empresas estatales chinas situaban las compras por encima de los 12 millones de toneladas métricas. Breakwave Advisors registró ventas visibles de 9,97 millones de toneladas métricas al 24 de septiembre frente a una meta para el año fiscal 2026/27. Estas cifras no pueden considerarse indicadores intercambiables de las importaciones efectivamente recibidas.
La promesa agrícola más amplia asciende a al menos 17.000 millones de dólares al año durante tres años, por debajo de los 40.000 millones de dólares en exportaciones agrícolas estadounidenses a China registrados en 2022. Los costos de producción también siguen presionando: datos de AAA situaron el precio del diésel en 6,53 dólares por galón el 22 de septiembre, antes de bajar a 6,45 dólares el lunes siguiente.
La exposición histórica es considerable. Los análisis del USDA atribuyeron a la soja cerca del 71% de las pérdidas de las exportaciones agrícolas estadounidenses durante la disputa comercial de 2018, unos 9.400 millones de dólares anuales. Lim advirtió que se trataba de una estimación de pérdidas de exportación, no de una medida de los ingresos perdidos por los agricultores ni de un pronóstico exacto para la disputa actual.
Los compromisos sobre el carbón podrían redirigir la demanda de transporte marítimo
China se comprometió a importar al menos 10 millones de toneladas métricas de carbón estadounidense al año en 2027 y 2028. Esa cantidad equivale a cerca del 2% de las importaciones anuales de carbón de China. El Institute for Energy Research señala que China importó más de 12 millones de toneladas de carbón estadounidense en 2024, por lo que el mínimo prometido no supondría un nuevo récord histórico.
La evaluación del comercio de materias primas de Breakwave Advisors prevé que los beneficios se concentren en el carbón metalúrgico, utilizado para fabricar acero, y no en el carbón térmico, destinado principalmente a la generación eléctrica. Las cargas de carbón metalúrgico, de mayor valor, pueden absorber mejor el costo del largo trayecto desde los puertos estadounidenses.
La evaluación cita datos de AXSMarine según los cuales China importó unos 30,2 millones de toneladas métricas de carbón coquizable entre enero y agosto. Rusia suministró el 42% y Australia el 38%; ambos países representaron en conjunto el 80%. Un aumento de las ventas estadounidenses competiría, por tanto, principalmente con proveedores consolidados en ese mercado, en lugar de sustituir necesariamente al carbón térmico de Indonesia.
El efecto en el transporte marítimo depende tanto de la distancia como del volumen de carga. Un mayor traslado de carbón y cereales estadounidenses a China aumentaría las toneladas-milla, una medida que combina la cantidad de carga transportada con la distancia recorrida. Los trayectos más largos mantienen los buques ocupados durante más días y pueden sostener las tarifas de flete si la disponibilidad de embarcaciones es limitada.
La reducción de los aranceles no generará automáticamente una mayor demanda de materias primas. Breakwave calcula que las importaciones de maíz de China sumaron 2,44 millones de toneladas métricas entre enero y agosto de 2026, frente a unos 23 millones durante todo 2023. Las importaciones marítimas de trigo fueron de unos 3,2 millones de toneladas métricas en los mismos ocho meses, con Canadá y Australia como principales proveedores. Los distintos períodos impiden calcular directamente una caída anual, pero las cifras muestran el menor tamaño del mercado de importación al que se enfrentan los exportadores estadounidenses.
La evaluación también registra ventas de carne de res estadounidense de unas 7.300 toneladas métricas al 17 de septiembre, frente a cerca de 35.000 un año antes. A mediados de septiembre, el compromiso separado de China de comprar inicialmente 200 aviones Boeing aún no se había convertido en un pedido firme. El petróleo y el gas natural licuado quedaron fuera de las nuevas listas arancelarias.
Los efectos serán distintos para los consumidores y los productores europeos
Jacob Cooke, director ejecutivo de WPIC Marketing + Technologies, con sede en Pekín, señaló que las marcas estadounidenses de productos para el cabello y el cuidado personal, así como la fórmula infantil, podrían beneficiarse. Gary Ng, economista sénior de Natixis, dijo que unos productos de consumo chinos más baratos podrían ayudar a reducir la inflación en Estados Unidos y dar a los productores chinos más margen para vender su producción excedente.
Esos posibles beneficios llegan en un momento de baja confianza de los consumidores. El índice de confianza del consumidor de The Conference Board cayó 6,7 puntos, hasta 81,9, en septiembre, su nivel más bajo desde 2014. Una reducción arancelaria puede abaratar los costos de importación, pero el acuerdo no establece qué parte de ese ahorro trasladarán los minoristas a los consumidores.
Los exportadores europeos podrían afrontar una competencia más intensa en ambos mercados. Según datos de S&P Global, la Unión Europea envió a China cerca de 1,07 millones de toneladas de carne de cerdo en 2025. Los aranceles chinos aplicados al cerdo de la UE, según los informes, oscilan entre el 4,9% y el 19,8%, mientras que los aplicados a algunos quesos y a la crema europeos van del 7,4% al 11,7%. Unos aranceles más bajos para sus competidores estadounidenses podrían ampliar esas diferencias de precios.
Los fabricantes europeos de artículos para el hogar, juguetes y equipos deportivos también podrían afrontar una competencia china más intensa en Estados Unidos. La magnitud de cualquiera de estos efectos dependerá de las tasas definitivas, las fechas de aplicación y la respuesta de los compradores.
Para los exportadores de productos de temporada, el momento de la aplicación puede importar tanto como la reducción final. Richard Chan, de Golden Arts Gifts & Decor, empresa que fabrica adornos navideños en el sur de China, celebró el anuncio:
«Esta es una noticia positiva», dijo Chan. «La economía no está realmente bien ni en Estados Unidos ni en China, y ambas partes deberían ayudarse más».
La mayoría de los productos para la temporada navideña actual ya estaba en tránsito, lo que limita los beneficios inmediatos. Sin una fecha de entrada en vigor, los exportadores aún no saben qué envíos podrán acogerse al cambio.
La tregua tiene plazos, pero la aplicación aún no
Las recomendaciones arancelarias forman parte de un calendario diplomático más amplio. Los países prevén celebrar antes de fin de año una reunión del grupo de trabajo sobre agricultura para debatir el acceso a los mercados y la regulación. También acordaron crear un canal de comunicación sobre incidentes relacionados con la inteligencia artificial y celebrar un nuevo diálogo sobre IA antes de finales de noviembre.
Las fechas principales son:
- Mayo de 2026: Se estableció el marco de la Junta de Comercio durante la visita de Trump a Pekín.
- 28 de septiembre de 2026: Se anunciaron las listas de productos para los aranceles recíprocos tras la cumbre de Washington.
- Antes de finales de noviembre de 2026: Está previsto celebrar un nuevo diálogo sobre IA.
- Antes de finales de 2026: Se espera que el grupo de trabajo sobre agricultura celebre su primera reunión.
- 10 de enero de 2027: Vence la prórroga de la tregua comercial.
- 2027 y 2028: Se aplican los compromisos anuales de China para comprar carbón estadounidense.
Los informes describen la Junta de Comercio tanto como una entidad creada en mayo como un mecanismo puesto en marcha durante la cumbre de septiembre. Es posible que se refieran al marco original y a su mecanismo operativo, pero los informes no aclaran del todo la diferencia.
Se prevén nuevos encuentros entre Trump y Xi en la cumbre del Foro de Cooperación Económica Asia-Pacífico en Shenzhen, en noviembre, y en la cumbre del G20 en Florida, en diciembre. China también revisará las solicitudes de instituciones financieras extranjeras para operar y abrir sucursales, mientras continúan las conversaciones para aumentar los vuelos directos.
Las disputas sobre productos que quedan fuera de las listas siguen activas. Washington investiga a China y a otros 15 socios comerciales en el marco de una pesquisa conforme a la Sección 301 sobre el exceso de capacidad industrial, que podría derivar en aranceles adicionales. Los ministros de Comercio del G20 tampoco lograron consensuar declaraciones sobre el exceso de capacidad y el trabajo forzoso.
El resultado es una reducción arancelaria selectiva, no un acuerdo integral. El próximo hito práctico para las empresas será la publicación de medidas arancelarias con validez legal que especifiquen las tasas, las clasificaciones elegibles y la fecha de inicio. Aún no se ha anunciado ninguna.
Puntos clave
- El paquete arancelario propuesto abarca productos por valor de unos 30.000 millones de dólares de cada país, no 60.000 millones de dólares en compras nuevas garantizadas.
- La lista de China incluye 1.619 categorías de productos; la de Estados Unidos, 77.
- Se espera que más del 90% de los productos incluidos reciban el trato arancelario estándar, sujeto a aprobación legal.
- No se ha anunciado una fecha de aplicación ni un calendario completo de las nuevas tasas.
- La soja sin procesar a granel sigue sujeta a un arancel chino adicional del 10%, pese a los compromisos de compra independientes.
- China se comprometió a importar al menos 10 millones de toneladas métricas de carbón estadounidense al año en 2027 y 2028.
- La tregua comercial más amplia se extiende hasta el 10 de enero de 2027, mientras continúan las disputas sobre tecnología estratégica.



