La crisis que no aparece en los titulares
Un mes después del inicio de la guerra en Irán, el mundo enfrenta una escasez que va mucho más allá del petróleo crudo. El conflicto ha interrumpido el tránsito por el estrecho de Ormuz, lo que ha reducido la oferta mundial en aproximadamente una quinta parte. Mientras los titulares se centran en el alza de los precios de la gasolina, otra escasez más insidiosa amenaza la vida cotidiana en distintos continentes. La restricción del flujo de petróleo y gas natural ha desencadenado una serie de fallas en las cadenas de suministro petroquímicas, lo que dificulta el acceso a los materiales necesarios para fabricar calzado, ropa, dispositivos médicos y envases para alimentos.
Contenido
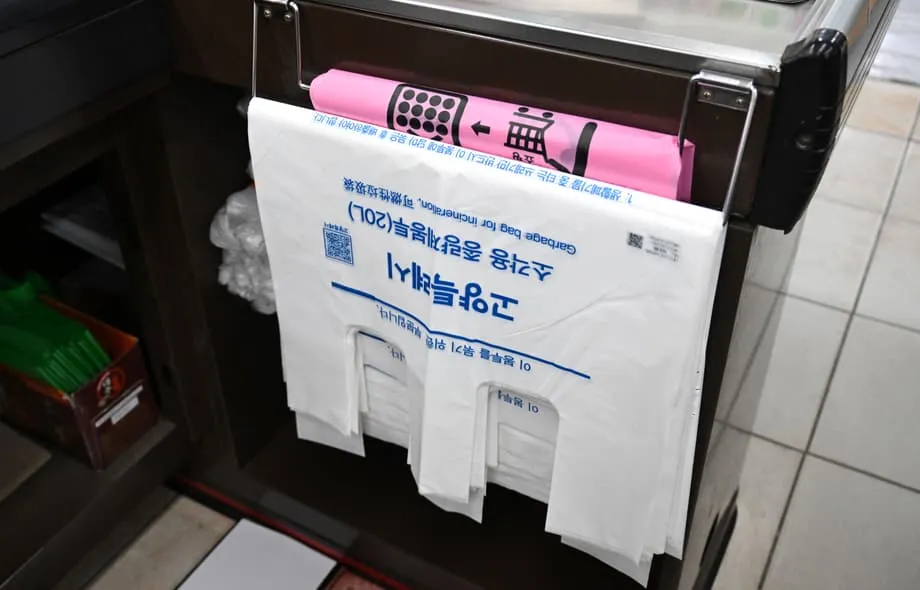
Asia siente el impacto con mayor intensidad. La región representa más de la mitad de la producción manufacturera mundial y depende en gran medida de las materias primas importadas. En Corea del Sur, los ciudadanos han recurrido a las compras de pánico de bolsas de basura. Taiwán ha establecido líneas telefónicas de emergencia para los fabricantes que se han quedado sin materiales plásticos. Los hospitales japoneses temen quedarse sin tubos para diálisis. La crisis demuestra con qué rapidez las interrupciones energéticas se traducen en escasez de bienes de consumo cuando las cadenas de suministro se extienden a través de los océanos.
La interconexión de la producción moderna hace que los derivados del petróleo sean la base oculta de la fabricación. Los adhesivos para calzado, los lubricantes industriales, los solventes para pinturas y las resinas plásticas provienen de las mismas materias primas de nafta que ahora están varadas en el golfo Pérsico. Cuando estos insumos desaparecen, las líneas de producción se ralentizan, aunque los productos finales no parezcan relacionados con la energía.
Dan Martin, codirector de inteligencia empresarial de Dezan Shira & Associates, una firma de asesoría especializada en los mercados asiáticos, describe la rápida transmisión de las crisis económicas del sector energético a los productos terminados.
Esto repercute en todo, y muy rápidamente: la cerveza, los fideos, las papas fritas, los juguetes, los cosméticos.
El Fondo Monetario Internacional advirtió recientemente que estos efectos indirectos complejos ponen a prueba a economías con capacidad limitada para absorber impactos. En una publicación de su blog, la organización señaló que todos los escenarios apuntan a precios más altos y un crecimiento más lento. Los países han comenzado a liberar cantidades históricas de petróleo de sus reservas de emergencia, pero estas reservas no pueden resolver la escasez específica de nafta, un derivado del petróleo que sirve de materia prima básica para los materiales sintéticos.
Por qué la nafta importa más que el crudo
La escasez de nafta distingue esta crisis de las perturbaciones petroleras habituales. La nafta, un derivado del petróleo, es una materia prima fundamental para los materiales sintéticos. A diferencia del petróleo crudo, que los países pueden liberar de sus reservas estratégicas, la nafta no tiene sustitutos disponibles de inmediato. Los productores mantienen inventarios mínimos de esta materia prima especializada. Cuando se cerró el estrecho de Ormuz, las plantas petroquímicas asiáticas perdieron casi de inmediato su principal vía de suministro.
Jim Fitterling, presidente y director ejecutivo de Dow, habló de la gravedad de la situación en la conferencia CERAWeek de S&P Global, en Houston. Explicó que aproximadamente el veinte por ciento de la capacidad petroquímica mundial está bloqueada por el cierre efectivo del estrecho de Ormuz.
Lo que ocurra en los mercados durante el resto del año ya se está definiendo. Es como la desarticulación de las cadenas de suministro que vimos durante la pandemia de COVID-19. La recuperación podría tardar entre 250 y 275 días. No se restablecerá todo de inmediato.
La distribución geográfica de las fuentes de materias primas divide la economía mundial. Las plantas petroquímicas de productos básicos del hemisferio occidental, en particular las de Estados Unidos, dependen del etano derivado del gas natural. Este suministro no se ha visto afectado por el conflicto en Oriente Medio. Asia y gran parte de Europa dependen de la nafta derivada del petróleo crudo. Casi la mitad del suministro habitual de nafta de Asia transita por el estrecho de Ormuz.
Por ello, las instalaciones asiáticas han comenzado a declarar fuerza mayor, término jurídico que indica que circunstancias imprevisibles impiden cumplir un contrato. Varias plantas han reducido drásticamente la producción o han suspendido sus operaciones por completo. Corea del Sur ha impuesto prohibiciones a la exportación de nafta para preservar el suministro interno. El país también compró su primer cargamento de nafta a Moscú desde el inicio de la guerra en Ucrania, aprovechando la suspensión de las sanciones a determinados productos petrolíferos rusos.
En riesgo el suministro médico y la seguridad alimentaria
La escasez de productos petroquímicos amenaza infraestructuras médicas esenciales. En Japón, los hospitales temen que los pacientes con insuficiencia renal crónica sufran interrupciones del tratamiento debido a la escasez de tubos médicos de plástico utilizados en hemodiálisis. Los fabricantes malasios de guantes informan que la falta de derivados del petróleo necesarios para fabricar látex de caucho pone en peligro el suministro mundial de guantes médicos. No son artículos de lujo, sino componentes esenciales de la atención médica moderna.
La crisis también afecta a la producción de alimentos debido a la escasez de fertilizantes. Oriente Medio suministra el cuarenta y cinco por ciento del azufre mundial, utilizado en la fabricación de fertilizantes, y el veintidós por ciento de la urea y el amoníaco, nutrientes esenciales para los cultivos. Datos de Morgan Stanley indican que alrededor de un tercio del comercio mundial de fertilizantes transita por el estrecho de Ormuz. Desde el inicio de la guerra, los agricultores estadounidenses ya pagan un tercio más por la urea importada.
En Asia, los productores de arroz enfrentan decisiones imposibles. En todo el sudeste asiático, los campos listos para la cosecha permanecen sin trabajar porque los agricultores no pueden costear el diésel para los tractores ni los fertilizantes para nutrir los cultivos. Algunos agricultores tailandeses dejan el arroz en el campo en lugar de pagar los costos exorbitantes de la cosecha. El Departamento de Agricultura de Estados Unidos señala que los agricultores estadounidenses prevén sembrar menos maíz y más soya este año, y optar por cultivos que requieren menos nutrientes.
India ofrece un ejemplo de cómo se encadenan las fallas. El 9 de marzo, el Gobierno ordenó limitar el suministro de gas y dio prioridad al combustible doméstico para cocinar frente a los usuarios industriales. Reliance Industries redujo la producción de compuestos aromáticos, con una posible pérdida de setenta y cinco mil toneladas de paraxileno. Bharat Petroleum detuvo la producción de ácido acrílico. Gas Authority of India Limited cerró unidades de polietileno. Estos cierres afectan el envasado de alimentos, medicamentos y bienes de consumo.
Se paralizan los proyectos de infraestructura
La escasez de betún y diésel líquido ha paralizado la construcción de carreteras en toda India. En Rajastán, los contratistas que trabajan en la carretera nacional 27 y la NH 148D informan de una grave escasez de asfalto. Un contratista señaló que proyectos valorados en casi seiscientos crore de rupias enfrentan graves retrasos. El precio del asfalto ha subido de alrededor de cuarenta mil rupias por tonelada a más de cincuenta mil, y el suministro sigue siendo irregular incluso con los precios elevados.
La escasez de aceite de inmersión y diésel líquido, utilizados para operar maquinaria pesada de construcción, agrava el problema. De los veintisiete lakh de litros que se calcula que se necesitan para varios proyectos, solo han llegado alrededor de diez lakh. Los precios subieron de cuarenta y cinco mil a sesenta mil rupias por tonelada. La Autoridad Nacional de Carreteras de India reconoce que las obras se han ralentizado drásticamente y ha recomendado a los contratistas continuar con otras tareas siempre que sea posible para evitar la paralización total de los proyectos.
En Indonesia, el Gobierno de Prabowo enfrenta un momento decisivo. La crisis energética amenaza con convertirse en una grave emergencia por el costo de vida. El Gobierno se ha negado a reducir su programa de comidas nutritivas gratuitas, presupuestado en veinte mil millones de dólares, pese a la presión fiscal. El ministro de Finanzas, Purbaya Yudhi Sadewa, planteó la posibilidad de elevar el límite del déficit presupuestario por encima del tres por ciento del PIB. Los economistas advierten que, sin recortes del gasto, el déficit podría alcanzar el 3,6 por ciento.
Desigualdades en la capacidad de resistencia mundial
La crisis ha creado una economía mundial a dos velocidades. Mientras los fabricantes asiáticos afrontan la escasez de materias primas, los productores del hemisferio occidental gozan de ventajas competitivas. Las plantas petroquímicas de América del Norte funcionan con gas natural nacional, lo que les da ventajas de costos incluso en condiciones normales. Con el alza de los precios en Asia, la diferencia entre los mercados estadounidense y asiático se ha disparado: pasó de menos de quinientos dólares por tonelada métrica a más de mil doscientos dólares.
John Moseley, director comercial del puerto de Houston, informó de un aumento del doce por ciento en las exportaciones en solo dos semanas, en particular de polietileno transportado en contenedores. Los analistas prevén un fuerte aumento de las exportaciones a Asia a medida que avance el año. Sin embargo, ni siquiera el funcionamiento a plena capacidad en América puede cubrir el vacío que deja la falta de producción en Oriente Medio y Asia.
China presenta un panorama complejo. El país entró en la crisis con reservas considerables de petróleo, suficientes para ciento treinta días de consumo. Pekín ha prohibido la mayoría de las exportaciones de productos petrolíferos y ha preservado el suministro interno, lo que podría privar de diésel y combustible para aviones a sus socios comerciales. Esto genera tensiones diplomáticas con los países del sudeste asiático que dependen de las exportaciones chinas de combustible. Australia, un importante proveedor de litio y mineral de hierro para China, enfrenta una creciente escasez de diésel que podría interrumpir las operaciones mineras.
Europa enfrenta presiones diferentes. Aunque el continente no depende en gran medida del flujo directo del golfo, está expuesto a las perturbaciones de los precios mundiales. Anup Kothari, miembro del consejo de administración de BASF, señaló que la región sufre menos presión por las importaciones, que habían sido un problema en años recientes. Hasta ahora, la situación parece favorecer en términos netos a los productores europeos, aunque todos esperan que sus efectos se manifiesten pronto por completo.
El largo camino de regreso a la normalidad
Aunque las hostilidades cesaran mañana, la recuperación tardaría meses o posiblemente el resto del año. Alrededor de cuatrocientos treinta buques siguen varados en el golfo Pérsico, más de trescientos de ellos petroleros. Cuando se reabra el estrecho, las autoridades darán prioridad a los cargamentos de petróleo y gas, seguidos de los fertilizantes para la agricultura. Los buques que transportan productos petroquímicos tendrán menor prioridad y necesitan cuatro semanas para llegar a Asia.
Andrew Neale, director global de productos químicos de S&P Global Energy, advirtió que la industria química enfrentará graves alteraciones en las cadenas de suministro. Los contenedores se acumularán en lugares inadecuados y su reubicación llevará trimestres, no meses. La industria podría experimentar fluctuaciones de la demanda similares a las que se produjeron tras la pandemia de COVID-19.
Los analistas de J.P. Morgan describieron la crisis como un proceso secuencial, no simultáneo: una interrupción progresiva del suministro que se desplaza hacia el oeste. Asia ha dejado atrás la fase preventiva y ha pasado a gestionar la escasez de forma activa. Los últimos cargamentos de petróleo crudo enviados antes de la guerra llegaron a principios de abril. A partir de entonces, la falta física de materiales obligará a tomar decisiones más difíciles que la gestión de los precios.
Algunos fabricantes esperan resistir la crisis retrasando las compras, con la expectativa de que los precios bajen si se resuelve el conflicto. Qiu Jun, fabricante de poliéster en Haining, China, ha visto subir un cincuenta por ciento los precios de las virutas de poliéster. Su fábrica solo funciona para cumplir los pedidos existentes, mientras evita pagar de más por existencias que no necesita. Esta estrategia cautelosa conlleva riesgos. Como señaló Shariene Goh, analista sénior de productos petroquímicos de ICIS, los sectores de productos finales podrían depender de sus existencias, pero estas se agotarán con el tiempo. Es posible que pronto empiecen a escasear los bienes de consumo que dependen en gran medida de los envases plásticos.
Lo que hay que saber
- La guerra en Irán ha provocado el cierre efectivo del estrecho de Ormuz, interrumpiendo el veinte por ciento del suministro mundial de petróleo y bloqueando casi la mitad de las importaciones asiáticas de nafta.
- La escasez de nafta ha obligado a las plantas petroquímicas asiáticas a declarar fuerza mayor y reducir la producción, lo que afecta a los plásticos, el suministro médico y los envases para alimentos.
- Las cadenas mundiales de suministro médico enfrentan escasez de tubos para diálisis, guantes de látex y bolsas para suero debido a la falta de derivados del petróleo.
- La escasez de fertilizantes amenaza las cosechas de arroz en todo el sudeste asiático y genera preocupación por la seguridad alimentaria en el mundo.
- Los productores del hemisferio occidental que utilizan materias primas derivadas del gas natural gozan de ventajas de costos, mientras los fabricantes asiáticos enfrentan restricciones de suministro.
- Incluso si el conflicto termina de inmediato, la recuperación tardará entre 250 y 275 días debido a los retrasos en el transporte marítimo y las alteraciones de las cadenas de suministro.