



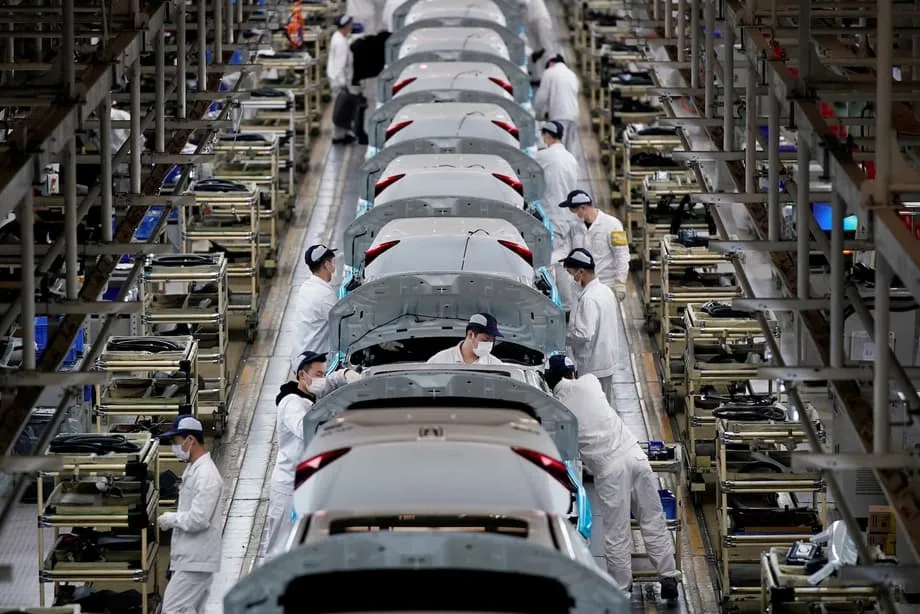
La recuperación manufacturera supera las expectativas
El sector manufacturero de China volvió a crecer en marzo con un vigor que sorprendió a los economistas. Registró su mejor desempeño en doce meses, cuando las fábricas reanudaron con fuerza su actividad tras las vacaciones del Año Nuevo lunar. El índice oficial de gerentes de compras (PMI) del sector manufacturero subió a 50,4 en marzo, por encima de la previsión de consenso de 50,1 de una encuesta de Reuters entre economistas, y marcó una recuperación contundente tras dos meses consecutivos de contracción.
Contenido
- La recuperación manufacturera supera las expectativas
- Los indicadores de producción muestran una mejora generalizada
- El dinamismo de las exportaciones impulsa la reactivación de las fábricas
- El conflicto en Oriente Medio ensombrece las perspectivas
- Las metodologías de las encuestas ofrecen señales distintas
- Contexto económico y marco de políticas
- Puntos clave
El dato, publicado el martes por la Oficina Nacional de Estadística, supone un aumento de 1,4 puntos porcentuales frente al 49,0 de febrero y señala que la segunda economía más grande del mundo está cobrando impulso manufacturero, pese a las crecientes nubes de tormenta en el horizonte del comercio mundial. Para quienes no conozcan este indicador, el PMI es una encuesta mensual a gerentes de compras que sirve como indicador adelantado de la salud económica. Las lecturas por encima de 50 indican expansión respecto al mes anterior, mientras que las inferiores a ese umbral señalan contracción.
El resultado de marzo pone fin a una preocupante caída de dos meses, durante la cual el índice registró 49,3 en enero y 49,0 en febrero. Estas cifras estuvieron distorsionadas por las fechas de las vacaciones del Año Nuevo lunar, que este año se prolongaron durante un récord de nueve días. La recuperación manufacturera coincide con datos comerciales preliminares que muestran que las exportaciones de China aumentaron un 21,8 por ciento interanual durante los dos primeros meses de 2026, impulsadas por la sólida demanda de los mercados del sudeste asiático y de compradores europeos, que compensó con creces la caída de los envíos a Estados Unidos.
Los indicadores de producción muestran una mejora generalizada
En los datos del PMI de marzo, el subíndice de producción subió a 51,4, un aumento de 1,8 puntos porcentuales frente a febrero que lo situó firmemente en terreno de expansión. El índice de nuevos pedidos tuvo un desempeño aún más sólido: avanzó 3,0 puntos porcentuales, hasta 51,6, lo que indica una marcada mejora de la demanda del mercado de productos manufacturados chinos. Los índices de producción y de nuevos pedidos de sectores como el procesamiento de productos agrícolas y derivados, y la fundición de metales no ferrosos, superaron ambos el 55,0, lo que refleja una rápida liberación de la demanda en esos sectores.
La recuperación abarcó empresas de distintos tamaños, aunque los grandes fabricantes siguieron superando a los más pequeños. Las grandes empresas registraron un PMI de 51,6, un aumento de 0,1 puntos porcentuales frente al mes anterior. Las empresas medianas mejoraron significativamente, hasta 49,0, un alza de 1,5 puntos porcentuales, mientras que las pequeñas experimentaron la recuperación más pronunciada: avanzaron 4,5 puntos porcentuales, hasta 49,3. Pese a estas mejoras, las empresas medianas y pequeñas continuaron en terreno de contracción, lo que pone de relieve el carácter desigual de la recuperación.
La manufactura de tecnología avanzada mantuvo su posición de liderazgo, con un PMI de 52,1, y sumó catorce meses consecutivos por encima del umbral de expansión. Los sectores de fabricación de equipos y de bienes de consumo también volvieron a crecer, con registros de 51,5 y 50,8, respectivamente. Sin embargo, las industrias de alto consumo energético siguieron rezagadas: registraron 48,9 pese a mejorar 1,1 puntos porcentuales frente a febrero. Los sectores textil y de la confección también permanecieron por debajo del umbral crítico.
El dinamismo de las exportaciones impulsa la reactivación de las fábricas
La recuperación manufacturera coincide con un desempeño extraordinario del comercio exterior de China durante los primeros meses de 2026. El comercio total en ambas direcciones alcanzó 1,1 billones de dólares en enero y febrero, lo que representa una aceleración interanual del 21 por ciento en términos de dólares. Las exportaciones, en particular, se dispararon un 21,8 por ciento: los envíos a países del sudeste asiático aumentaron un 29,4 por ciento y las exportaciones a la Unión Europea crecieron un 22,7 por ciento. De este modo, China diversificó con éxito sus mercados ante la caída de los pedidos de Estados Unidos.
Esta fortaleza exportadora ha sido especialmente visible en los sectores de alto valor y de tecnologías verdes. Las exportaciones de equipos electromecánicos crecieron un 43,0 por ciento interanual, mientras que los envíos de circuitos integrados se dispararon un 66,6 por ciento, reflejo de la insaciable demanda mundial impulsada por la expansión de la infraestructura de inteligencia artificial. Los llamados «tres nuevos productos» —células solares, baterías de iones de litio y vehículos eléctricos— crecieron en conjunto un 53,3 por ciento, consolidando el dominio de China en la fabricación de energías limpias. Un vendedor de muebles de exterior radicado en el este de China informó que sus pedidos aumentaron entre un 30 y un 40 por ciento en enero respecto al año anterior. Los pedidos de febrero siguieron creciendo gracias a la mejora de las cadenas de suministro y al almacenamiento de productos en depósitos en el extranjero.
Cameron Johnson, socio sénior de la consultora Tidalwave Solution, con sede en Shanghái, señaló que en las últimas semanas han aumentado notablemente las consultas desde el extranjero por paneles solares y baterías fabricados en China, en particular de compradores de Europa, India y África oriental. Johnson sugirió que China parece estar algo protegida de las perturbaciones inmediatas del suministro gracias a sus enormes reservas de materiales esenciales, aunque este margen podría no durar indefinidamente si las interrupciones se prolongan hasta finales de la primavera.
El conflicto en Oriente Medio ensombrece las perspectivas
Pese a las cifras alentadoras de marzo, los fabricantes afrontan una presión creciente por la escalada del conflicto en Oriente Medio, que estalló a finales de febrero con los ataques de Estados Unidos e Israel contra Irán. La guerra ha desencadenado una crisis energética, ya que Irán restringió los envíos a través del estrecho de Ormuz, de importancia estratégica, por donde suele transitar alrededor de una quinta parte de los envíos mundiales de petróleo y que constituye un punto de paso crucial para las importaciones energéticas de China.
El impacto sobre el suministro se ha reflejado con fuerza en los subíndices de precios del PMI de China. El índice de precios de compra de las principales materias primas se disparó a 63,9 en marzo, un aumento de 9,1 puntos porcentuales frente a febrero, mientras que el índice de precios de fábrica llegó a 55,4, tras subir 4,8 puntos porcentuales. Estas cifras elevadas indican una presión inflacionaria considerable sobre los costos de los insumos industriales, en particular en las industrias del petróleo, el carbón y el procesamiento químico, cuyos índices de precios superaron el 70,0, según el desglose de la Oficina Nacional de Estadística.
Huo Lihui, jefe de estadística de la Oficina Nacional de Estadística, confirmó que el aumento de las tarifas de transporte y de los costos de las materias primas importadas, incluidos el crudo y los productos químicos, ha afectado considerablemente a las empresas encuestadas. La Asociación de Fabricantes de Automóviles de China advirtió que el conflicto podría afectar a las exportaciones de vehículos, dado que Oriente Medio representó aproximadamente el 20 por ciento de las exportaciones automotrices de China el año pasado. Los fabricantes subieron sus precios de producción por segundo mes consecutivo y la inflación de esos precios alcanzó su nivel más alto en quince meses.
Johnson expresó un optimismo prudente ante la posibilidad de que las interrupciones sean de corta duración, y mencionó las expectativas de una posible reunión en mayo entre el presidente de Estados Unidos, Donald Trump, y el líder chino, Xi Jinping, que podría estabilizar las relaciones comerciales. Sin embargo, advirtió que si las interrupciones se prolongan hasta mayo, supondrán un problema realmente grave para los fabricantes, que ya operan con márgenes de ganancia reducidos.
Las metodologías de las encuestas ofrecen señales distintas
El panorama manufacturero presenta imágenes contrastantes según la metodología de encuesta que se examine. Mientras el PMI oficial de la Oficina Nacional de Estadística se recuperó hasta 50,4, se prevé que el PMI privado RatingDog China General Manufacturing, elaborado por S&P Global, se modere a 51,6 cuando se publique el miércoles, frente al máximo de cinco años de 52,1 registrado en febrero.
Los economistas atribuyen estas diferencias a las características fundamentales de cada encuesta. La encuesta oficial de la Oficina Nacional de Estadística abarca más de 3.000 empresas, en su mayoría grandes empresas estatales, y se realiza a fin de mes. En cambio, la encuesta de RatingDog toma una muestra más pequeña de fabricantes orientados a la exportación y realiza sus entrevistas a mediados de mes, por lo que puede captar distintas fases de los ciclos de producción y perfiles diferentes de los encuestados.
El marcado contraste de febrero —cuando el índice oficial cayó a 49,0, mientras que la encuesta privada creció a 52,1, su ritmo más rápido desde diciembre de 2020— ilustra estas diferencias metodológicas. En febrero, la encuesta privada mostró que los nuevos pedidos de exportación aumentaron al ritmo más pronunciado desde septiembre de 2020, mientras que la encuesta oficial captó la caída de la producción del sector estatal provocada por las vacaciones.
Xu Tianchen, economista sénior de Economist Intelligence Unit, prevé que el PMI privado de marzo se vea limitado por el impacto de la crisis petrolera, en particular en los sectores de refino y petroquímica. Para amortiguar estos efectos, Xu sugiere que los responsables de las políticas podrían ayudar a las pequeñas y medianas empresas mediante créditos más baratos y una reducción de la carga de las inspecciones regulatorias.
De cara al futuro, la sostenibilidad de este impulso dependerá de que la demanda se mantenga y de que la confianza se traduzca en una contratación y una inversión más activas.
Esta observación de Yao Yu, fundador de RatingDog, subraya el carácter aún tentativo de la recuperación actual.
Contexto económico y marco de políticas
Los datos del PMI de marzo se conocen en un contexto de apoyo a las políticas públicas ligeramente reforzado. Las autoridades chinas anunciaron un objetivo de crecimiento económico para 2026 de entre el 4,5 y el 5 por ciento durante las reuniones parlamentarias anuales de principios de marzo, algo inferior al objetivo de alrededor del 5 por ciento mantenido durante los tres años anteriores. Este ajuste refleja un reconocimiento pragmático de las incertidumbres externas, como las tensiones comerciales y las interrupciones de las cadenas de suministro.
La política fiscal ofrecerá el mayor estímulo de los últimos años, con un apoyo fiscal efectivo cercano a los 12 billones de yuanes (aproximadamente 1,74 billones de dólares) al incluir los bonos especiales y otros instrumentos. La política monetaria ha pasado a ser adecuadamente acomodaticia, lo que apunta a posibles recortes de las tasas de interés y reducciones de los requisitos de reservas en los próximos meses. Por otra parte, las autoridades han reservado un fondo especial de coordinación fiscal y financiera de 100.000 millones de yuanes para impulsar el consumo y la inversión privada.
Pese a la recuperación manufacturera, persisten los desequilibrios económicos subyacentes. Las ventas minoristas crecieron apenas un 2,8 por ciento interanual en enero y febrero. Aunque se aceleraron frente a diciembre, siguieron siendo moderadas en comparación con las tendencias históricas. Los bienes de consumo de alto precio mostraron una debilidad particular: las ventas de vehículos cayeron un 7,3 por ciento. La inversión en activos fijos, excluidos los bienes raíces, creció un 5,2 por ciento, pero la inversión privada siguió contrayéndose, con una caída interanual del 2,6 por ciento, lo que sugiere que la confianza empresarial sigue siendo frágil fuera de los proyectos respaldados por el Gobierno.
Los subíndices de empleo siguen siendo preocupantes: el indicador oficial de empleo manufacturero se situó en 48,6 y el de empleo no manufacturero, en 45,2. Estas cifras apuntan a una persistente debilidad del mercado laboral que podría limitar la recuperación del consumo interno. El PMI no manufacturero, que abarca los servicios y la construcción, subió ligeramente a 50,1 desde 49,5, y apenas cruzó el umbral de expansión.
Puntos clave
- El PMI manufacturero oficial de China subió a 50,4 en marzo, superó las previsiones de los economistas de 50,1 y marcó la expansión más fuerte en doce meses.
- La recuperación pone fin a dos meses consecutivos de contracción y se debe a la reanudación de la producción tras el Año Nuevo lunar y al aumento de los pedidos de exportación.
- Los subíndices situaron la producción en 51,4 y los nuevos pedidos en 51,6, mientras que el empleo (48,6) y los plazos de entrega de los proveedores (49,5) permanecieron en terreno de contracción.
- El conflicto en Oriente Medio ha provocado fuertes aumentos de los costos de los insumos: el índice de precios de las materias primas subió a 63,9.
- Las exportaciones de China aumentaron un 21,8 por ciento interanual en enero y febrero, impulsadas por la demanda del sudeste asiático y de Europa.
- Las pequeñas empresas registraron una mejora significativa (subieron 4,5 puntos, hasta 49,3), pero siguen en contracción, mientras que las grandes empresas se mantuvieron estables en 51,6.
- La manufactura de tecnología avanzada continúa superando a otros sectores, con un PMI de 52,1 y catorce meses consecutivos de expansión.
- Se prevé que el PMI privado de RatingDog se modere a 51,6 en marzo, frente al máximo de cinco años de 52,1 registrado en febrero.



