



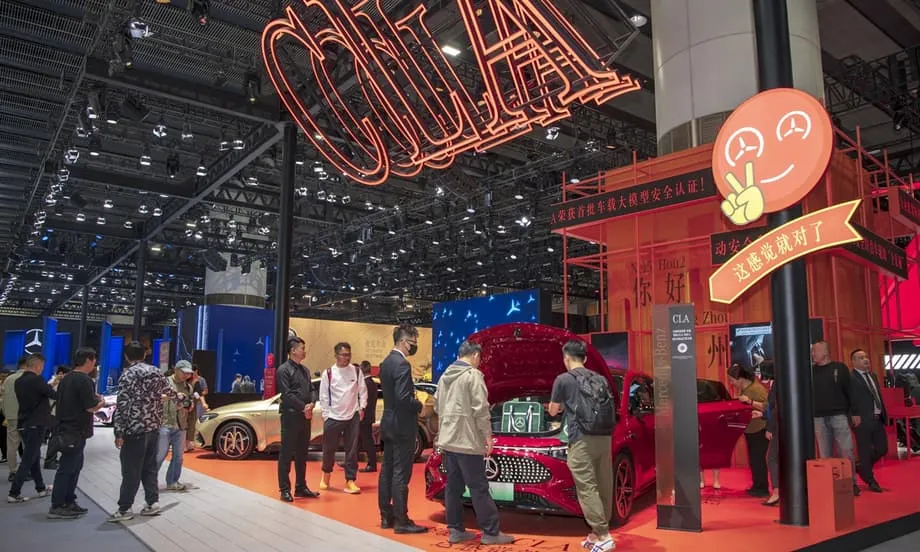
Cuando el canciller se puso al volante
Ola Källenius aún recuerda su primera reunión con Cao Xudong en 2017. El fundador de Momenta dirigía una pequeña empresa emergente de conducción autónoma en Pekín, apenas conocida fuera de China. «Después de nuestra conversación, pensé: “Este parece un equipo realmente bueno. Invirtamos”», recordó el presidente del Grupo Mercedes-Benz. Esa decisión marcó la primera inversión del fabricante alemán en una empresa china de conducción autónoma. Menos de una década después, la alianza dio lugar a un sistema inteligente de asistencia a la conducción tan impresionante que el canciller alemán Friedrich Merz lo calificó de «asombroso» durante una prueba en Pekín el 26 de febrero de 2026. «Esta es una de las tecnologías del futuro para la movilidad», afirmó Merz, al elogiar la cooperación entre los fabricantes alemanes y la tecnología china.
Contenido
- Cuando el canciller se puso al volante
- Las alianzas automovilísticas impulsan la transformación
- Los gigantes farmacéuticos e industriales siguen el mismo camino
- La ventaja del ecosistema de innovación
- La paradoja geopolítica
- Riesgos estratégicos y complejidades
- El entorno normativo y las perspectivas futuras
- Puntos clave
Esta colaboración representa mucho más que una alianza técnica. Señala un cambio profundo en la forma en que las multinacionales ven a China. El país ya no es solo la fábrica del mundo ni su mayor mercado de consumo. Se ha convertido en un centro mundial de innovación donde las empresas extranjeras desarrollan tecnologías destinadas a mercados de todo el mundo. «Queremos aprovechar este dinámico mercado de innovación para impulsar nuestro negocio en China y a escala mundial», explicó Källenius.
Las alianzas automovilísticas impulsan la transformación
El sector automotor encabeza esta transición de “Hecho en China” a “Creado en China”. El 13 de marzo de 2026, salió de la línea de producción el primer modelo desarrollado conjuntamente por el Grupo Volkswagen y el fabricante chino de vehículos eléctricos XPeng, un hito en la creciente integración del gigante alemán con sus socios locales. Volkswagen ha ampliado aún más su compromiso al inaugurar su primer centro de pruebas integrales fuera de Alemania, en Hefei, provincia de Anhui. Las instalaciones, de 100.000 metros cuadrados, permiten a la empresa desarrollar nuevas plataformas de vehículos y tecnologías clave completamente fuera de Alemania por primera vez en su historia.
Las mejoras de eficiencia son sustanciales. Volkswagen afirma que su proceso de desarrollo de vehículos definidos por software acorta un 30 por ciento el ciclo total de desarrollo, en comparación con los métodos tradicionales, y reduce los costos hasta un 40 por ciento en determinados proyectos clave. Según la empresa, ahora puede fabricar en China un vehículo eléctrico por la mitad del costo que tendría producirlo en otros lugares.
Toyota ha adoptado una estrategia similar en su centro de investigación y desarrollo de Changshu, provincia de Jiangsu, donde ingenieros locales desarrollaron el SUV compacto bZ3X y el sedán bZ7 con componentes diseñados en China. Estos vehículos contribuyen a la estrategia mundial de la empresa en materia de vehículos eléctricos y demuestran cómo las innovaciones concebidas en China ya influyen en las carteras de productos de todo el mundo. El proveedor alemán Bosch Group se ha comprometido a invertir unos 10.000 millones de yuanes en cinco años en un proyecto de innovación para el control de la conducción inteligente en Suzhou, centrado en soluciones integrales de asistencia inteligente a la conducción.
Los gigantes farmacéuticos e industriales siguen el mismo camino
La tendencia va mucho más allá de la fabricación de automóviles. El gigante farmacéutico francés Sanofi inauguró en Chengdu su primer Centro de Innovación y Operaciones en China, que supervisará actividades de investigación y desarrollo, ensayos clínicos y servicios de cadena de suministro. El centro prevé cubrir más de 600 puestos profesionales antes de finales de 2026. Mientras tanto, Sanofi está creando un nuevo centro de medicina traslacional en el distrito Jing'an de Shanghái, que será el más grande de la empresa en China y estará conectado con otros seis centros mundiales.
La farmacéutica suiza Novartis planea invertir más de 3.300 millones de yuanes para ampliar sus actividades de investigación y desarrollo, su capacidad de fabricación y sus operaciones en China. AstraZeneca anunció que invertirá más de 100.000 millones de yuanes antes de 2030 para ampliar la fabricación de productos farmacéuticos y sus capacidades de investigación. En 2023, las innovaciones originadas en China ya representaban el 15 por ciento de la cartera mundial de innovación de Bayer Consumer Health, la proporción más alta correspondiente a un solo mercado.
En el sector industrial, el grupo alemán de tecnologías adhesivas Henkel inauguró un centro de innovación de 500 millones de yuanes en el Parque de Alta Tecnología de Zhangjiang, en Shanghái, el segundo más grande de la empresa en el mundo. El gigante industrial danés Danfoss anunció una inversión adicional de 2.700 millones de yuanes para construir un segundo campus en Jiaxing, provincia de Zhejiang: un parque industrial avanzado con cero emisiones de carbono que integrará investigación y desarrollo, pruebas y producción. Se trata del décimo aumento de capital de la empresa en China en las últimas dos décadas. Tesla también ha ampliado su infraestructura y abrió 55 estaciones de carga rápida en Chongqing, su mayor iniciativa individual en China en cuanto a la construcción de estaciones en áreas de servicio.
La ventaja del ecosistema de innovación
Las empresas extranjeras se sienten atraídas por una combinación de escala de mercado, concentración de talento y eficiencia operativa difícil de reproducir en otros lugares. China cuenta ahora con el mayor conjunto de científicos e ingenieros del mundo, y ocupa el primer puesto mundial en personal equivalente a tiempo completo dedicado a investigación y desarrollo. El país ofrece también algo más intangible: rapidez. «Probablemente se pueda encontrar en China cualquier situación de estacionamiento que se le ocurra», señaló Källenius. «Si aquí se puede resolver la asistencia al estacionamiento, la solución está lista para el mercado mundial».
Esta rapidez se traduce en ventajas empresariales cuantificables. La investigación académica confirma que el apoyo de los gobiernos locales influye positivamente en el efecto de la inversión de las empresas extranjeras en investigación y desarrollo sobre sus resultados de innovación en China, en especial en el caso de las compañías que forman empresas conjuntas internacionales. Los conglomerados industriales concentrados en el corredor Shenzhen-Hong Kong-Guangzhou, Pekín, Shanghái-Suzhou y Nankín facilitan la iteración rápida. Según encuestas del sector, las fuentes más comunes de ideas innovadoras en China son las aportaciones de los equipos de ventas, el análisis comparativo de la competencia y las entrevistas con clientes, lo que refleja un enfoque del desarrollo de productos impulsado por el mercado.
La estructura de costos también favorece a China. Un estudio estima que por cada 100.000 dólares invertidos en investigación y desarrollo, las empresas chinas pueden contratar a 2,3 investigadores, más del doble que en Estados Unidos. Esta eficiencia, junto con cadenas de suministro integrales, permite a las empresas pasar del concepto a la aplicación comercial más rápido que en otros mercados. Tesla, por ejemplo, ha integrado a más de 60 proveedores chinos en su sistema mundial de compras y atribuye la rentabilidad de su Gigafábrica de Shanghái a las capacidades locales de fabricación inteligente.
La paradoja geopolítica
Paradójicamente, los esfuerzos por limitar el avance tecnológico de China han acelerado su capacidad de innovación. Cuando Estados Unidos impuso controles a la exportación de semiconductores avanzados a partir de 2022, el objetivo era frenar el progreso chino en inteligencia artificial y en el desarrollo de chips de alta gama. En cambio, las restricciones desencadenaron un auge de la innovación nacional. Una investigación de la Escuela de Negocios de Harvard muestra que las empresas chinas directamente afectadas aumentaron un 49 por ciento su gasto en investigación y desarrollo y un 41 por ciento la producción de patentes, en comparación con las empresas no sujetas a las restricciones.
El avance de DeepSeek en inteligencia artificial, en enero de 2025, fue un ejemplo de esta consecuencia no prevista. La empresa emergente china lanzó un programa de inteligencia artificial generativa que rivalizaba con ChatGPT, utilizaba la mitad de la potencia de cálculo y se había desarrollado a una fracción del costo. Esto desencadenó una caída de 600.000 millones de dólares en el valor de mercado de Nvidia en una sola jornada. Como lo describió un inversor de capital de riesgo, fue «el momento Sputnik de la inteligencia artificial».
Del mismo modo, en el sector de los semiconductores, los proveedores nacionales chinos de equipos aumentaron su cuota de mercado del 10-15 por ciento antes de los controles al 25-35 por ciento en 2024-2025, por encima de los objetivos fijados en la iniciativa Made in China 2025. Los fabricantes chinos de chips están diseñando sus productos para prescindir de equipos estadounidenses y avanzar hacia la autosuficiencia. Algunos analistas señalan que, tras verse limitados por los controles a la exportación y las sanciones de Estados Unidos, ha quedado claro que, a largo plazo, escapar de esta presión es más importante que lograr avances temporales.
Riesgos estratégicos y complejidades
Pese a las oportunidades, las empresas extranjeras afrontan importantes riesgos estratégicos. Según un análisis del Instituto Mercator de Estudios sobre China (MERICS), las empresas europeas que participan en el ecosistema de innovación chino se enfrentan cada vez más a una dinámica de «adaptarse o quedar fuera». Pekín ajusta su política en función de lo que las empresas extranjeras pueden ofrecer. Las compañías que poseen tecnologías estratégicas, como los semiconductores avanzados, reciben generosos incentivos para invertir y localizar sus operaciones, pero corren el riesgo de perder cuota de mercado cuando sus competidores chinos las alcanzan. Las empresas de sectores menos estratégicos, como el automotor o los bienes de consumo, reciben menos incentivos, pero tienen más probabilidades de ser aceptadas a largo plazo como proveedoras de empleo e inversión.
La preocupación por la propiedad intelectual sigue siendo apremiante, en particular en sectores estratégicos en los que Pekín busca adquirir capacidades tecnológicas. Las pequeñas y medianas empresas europeas son especialmente cautelosas, ya que la pérdida de uno o dos elementos esenciales de su propiedad intelectual podría llevarlas al cierre. Muchas empresas responden ahora con medidas de localización para protegerse y aíslan las operaciones en China de sus sedes centrales mundiales mediante la relocalización de actividades, una amplia contratación local y sistemas de datos y tecnologías de la información independientes. Aunque esta estrategia ofrece protección, también tiene desventajas: por ejemplo, los problemas de comunicación entre las operaciones en China y las sedes centrales han ralentizado las actividades o hecho necesario reducirlas.
El modelo de política industrial de China también provoca un exceso de capacidad y la reducción de los márgenes de ganancia, lo que debilita la capacidad de las empresas extranjeras para financiar inversiones en investigación y desarrollo y mantener su ventaja tecnológica. En el sector automotor, el 95 por ciento de las empresas extranjeras afirma afrontar una fuerte presión de precios por parte de competidores locales, mientras que el 66 por ciento siente presión en las ventas y la rapidez del servicio. A medida que las empresas chinas se expanden por el mundo, sus competidores extranjeros corren el riesgo de quedar desplazados no solo en China, sino también en terceros mercados y, con el tiempo, en sus propios países.
El entorno normativo y las perspectivas futuras
El Gobierno chino ha creado condiciones institucionales que respaldan esta transición hacia la innovación. El XV Plan Quinquenal, que abarca de 2026 a 2030, designa a las empresas como principales agentes de innovación y hace hincapié en el desarrollo de nuevas fuerzas productivas de calidad. El plan prevé impulsar la iniciativa «IA Plus» y construir un nuevo modelo económico basado en la inteligencia artificial. En 2025, China se convirtió por primera vez en uno de los tres principales países de origen de solicitudes de patentes ante la Oficina Europea de Patentes, al superar a Japón, con un aumento interanual del 9,7 por ciento en las solicitudes.
Los datos del Ministerio de Comercio muestran que en los dos primeros meses de 2026 se crearon en China 8.631 nuevas empresas con inversión extranjera, un 14 por ciento más que en el mismo periodo del año anterior. Durante ese periodo, las industrias de alta tecnología atrajeron 63.210 millones de yuanes en inversión extranjera directa, un 20,4 por ciento más interanual, lo que representó el 39,2 por ciento del total nacional. «Para las multinacionales, invertir en China ha pasado de ser una opción discrecional a una necesidad estratégica», afirmó He Yongqian, portavoz del Ministerio de Comercio.
Según el informe de KPMG sobre las perspectivas de las multinacionales en China para 2025, el 75 por ciento de las empresas multinacionales planeaba mantener o aumentar sus inversiones en China en 2025, mientras que el 83 por ciento ya había localizado o planeaba localizar aspectos clave de sus operaciones en el país, en especial la fabricación, las cadenas de suministro y la investigación y el desarrollo. Esto coincide con la observación de Liu Minghua, director ejecutivo de Deloitte China, de que las empresas están convirtiendo a China en un centro de investigación y desarrollo y de colaboración en la cadena industrial dentro de sus estrategias mundiales, y están pasando de «En China, para China» a «En China, para el mundo».
Puntos clave
- Las multinacionales extranjeras están transformando China, de base manufacturera a centro mundial de investigación y desarrollo, y crean innovaciones para mercados de todo el mundo, no solo para el consumo local.
- Fabricantes líderes de automóviles, como Mercedes-Benz, Volkswagen y Toyota, recurren a socios tecnológicos chinos y equipos locales de ingeniería para desarrollar vehículos eléctricos y sistemas de conducción autónoma destinados a mercados de todo el mundo.
- Los gigantes farmacéuticos Sanofi, Novartis y AstraZeneca amplían sus centros de investigación y desarrollo en China. El país ya aporta el 15 por ciento de las innovaciones mundiales de Bayer en salud de consumo.
- Los controles estadounidenses a la exportación de semiconductores y tecnologías de inteligencia artificial han acelerado paradójicamente la innovación china. Las empresas afectadas aumentaron un 49 por ciento su gasto nacional en investigación y desarrollo, y avances como DeepSeek cuestionan el dominio occidental en inteligencia artificial.
- Las empresas extranjeras afrontan riesgos estratégicos, como la preocupación por la propiedad intelectual, la dinámica de «adaptarse o quedar fuera» y la presión de competidores chinos respaldados por el Estado. Por ello, deben equilibrar cuidadosamente la localización de sus operaciones con la protección de sus tecnologías esenciales.
- La inversión extranjera directa en industrias de alta tecnología en China creció un 20,4 por ciento interanual a comienzos de 2026, y el 83 por ciento de las multinacionales planea localizar sus operaciones de investigación y desarrollo y de cadena de suministro.



