La erosión de la confianza por valor de 120.000 millones de dólares
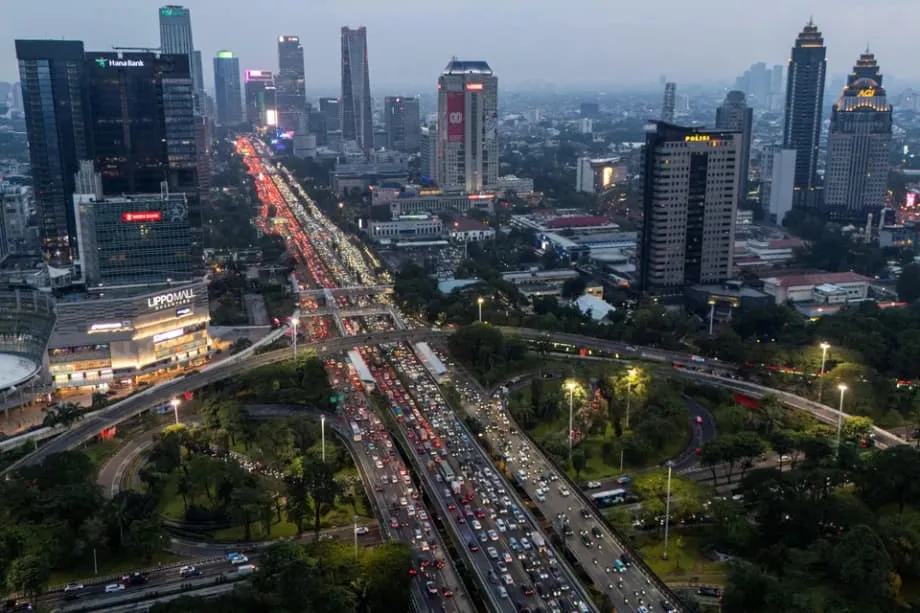
Los mercados financieros de Indonesia han sufrido el golpe más grave a su credibilidad en décadas, con una pérdida de aproximadamente 120.000 millones de dólares en valor bursátil desde finales de enero de 2026. La crisis estalló cuando MSCI, proveedor mundial de índices, advirtió que la mayor economía del sudeste asiático corría el riesgo de ser reclasificada como mercado frontera, debido a preocupaciones fundamentales sobre la transparencia de los datos y las estructuras de propiedad de las acciones indonesias. El índice compuesto de Yakarta (JCI) se desplomó un 4,73% solo durante la primera semana de febrero, borrando alrededor de 705 billones de rupias (41.600 millones de dólares) de capitalización bursátil y provocando suspensiones de operaciones que no se veían desde la crisis financiera asiática de 1998.
Contenido
- La erosión de la confianza por valor de 120.000 millones de dólares
- Cuando se congelan los índices: entender la crisis técnica
- Independencia del banco central y previsibilidad de las políticas
- Fuga regional de capitales: la alternativa de Malasia
- Medidas coercitivas y cambios en la cúpula directiva
- Innovación fiscal en un contexto de opciones limitadas
- La paradoja de la popularidad
- Lo que debe saber
La venta masiva representa algo más que una corrección temporal del mercado. Señala una ruptura de la confianza institucional entre los inversionistas globales y los reguladores indonesios. Las medidas provisionales de MSCI, aplicadas de inmediato, congelaron todos los aumentos del factor de inclusión extranjera y suspendieron la incorporación de nuevas acciones al índice MSCI Investable Market. FTSE Russell tomó medidas similares y aplazó hasta el 22 de mayo de 2026 su reajuste del índice previsto para marzo de ese año, lo que detuvo efectivamente cualquier trayectoria ascendente de las acciones indonesias en las carteras globales de inversión pasiva.
A la crisis bursátil se sumó la decisión de Moody's Ratings de revisar a negativa la perspectiva de la calificación crediticia soberana de Indonesia el 5 de febrero de 2026, debido a una menor previsibilidad en la formulación de políticas y a preocupaciones sobre la gobernanza. La rupia se ha debilitado hasta mínimos históricos, cerca de 16.825 por dólar estadounidense, y los analistas advierten que superar el umbral de 17.000 supondría entrar en terreno desconocido para la moneda. Los inversionistas extranjeros, que ya habían retirado 1.000 millones de dólares de las acciones indonesias en 2025, aceleraron su salida a medida que se desarrollaba la crisis. El ministro de Finanzas, Purbaya Yudhi Sadewa, ha intentado describir la volatilidad como un impacto temporal en el mercado y no como una debilidad fundamental, pero sus declaraciones no han logrado frenar la fuga de capitales.
Cuando se congelan los índices: entender la crisis técnica
En el centro de la turbulencia del mercado hay un concepto técnico, pero crucial: la transparencia del capital flotante. El capital flotante es el porcentaje de las acciones de una empresa que está realmente disponible para la compraventa pública, en contraposición a las que tienen inversionistas estratégicos, gobiernos o directivos de la empresa. Proveedores globales de índices como MSCI y FTSE Russell dependen de datos precisos sobre el capital flotante para determinar qué proporción de una acción debe incluirse en sus índices, lo que a su vez determina cómo asignan capital miles de millones de dólares en fondos de inversión pasiva.
Las consultas de MSCI con inversionistas internacionales revelaron una pérdida de confianza en los datos que mantienen el Depositario Central de Valores de Indonesia (KSEI) y la Bolsa de Indonesia (IDX). Los inversionistas señalaron preocupaciones persistentes sobre la clasificación de los accionistas y sospechas de operaciones coordinadas que podrían distorsionar la formación de precios. Las estructuras de propiedad de muchas empresas indonesias siguen siendo opacas, lo que dificulta que los inversionistas extranjeros determinen la liquidez real del mercado y evalúen el verdadero valor de las inversiones.
Las posibles consecuencias de una rebaja a la categoría de mercado frontera van mucho más allá del prestigio. Los analistas estiman que la reclasificación podría provocar salidas de fondos extranjeros de entre 25.000 y 50.000 millones de dólares. Indonesia mantiene actualmente un requisito mínimo de capital flotante del 7,5% para las empresas que cotizan en bolsa, muy inferior al umbral del 25% de Malasia, comparable al de mercados desarrollados como Hong Kong. Esta deficiencia estructural ha permitido que persista la concentración de la propiedad y ha creado vulnerabilidades que los inversionistas globales ya no están dispuestos a tolerar.
En respuesta, las autoridades indonesias se han comprometido a elevar el requisito mínimo de capital flotante al 15% y a endurecer hasta el 1% el umbral para declarar participaciones, medidas que se espera que estén plenamente aplicadas en marzo de 2026. La IDX ha comenzado a publicar informes mensuales sobre el capital flotante y ha ampliado las categorías de clasificación de inversionistas para ofrecer datos más detallados. Sin embargo, los mercados siguen dudando de que estas reformas representen un cambio estructural duradero y no una respuesta temporal a la crisis.
Independencia del banco central y previsibilidad de las políticas
Aunque las reformas técnicas del mercado dominan los titulares, las preocupaciones subyacentes sobre la gobernanza han impulsado la pérdida de confianza más amplia. El gobierno del presidente Prabowo Subianto ha inquietado a los inversionistas con una serie de decisiones que sugieren una formulación de políticas improvisada, en lugar de una gestión económica estructurada. El nombramiento el mes pasado de Thomas Djiwandono, sobrino del presidente, como vicegobernador del Banco de Indonesia cristalizó los temores sobre la independencia del banco central y el nepotismo institucional.
La rupia cayó a un mínimo histórico de 16.985 por dólar estadounidense inmediatamente después de la nominación de Djiwandono, quien defendió su nombramiento como basado en el mérito pese a su parentesco con el presidente. El nombramiento coincidió con la rebaja de Moody's y generó una crisis de confianza simultánea en las instituciones monetarias y fiscales. Fauzan Luthsa, asesor de Ormit Kelola Nusantara en Yakarta, describió el entorno de políticas como cada vez más difícil de evaluar:
«Las políticas improvisadas no protegen al mercado; hacen imposible evaluar los precios. El mayor riesgo es que se mantenga un patrón de políticas reactivas y en constante cambio».
La amplia agenda fiscal de Prabowo ha alarmado aún más a los acreedores y a los inversionistas bursátiles. El programa de comidas escolares gratuitas del gobierno, de 20.000 millones de dólares, aunque popular en términos políticos, podría socavar décadas de control del déficit. Las autoridades elevaron al 3% del producto interno bruto el límite del déficit presupuestario, y en enero de 2026 se registró un déficit presupuestario inusual cuando el gobierno aceleró el gasto. Muhammad Rizal Taufikurahman, director del Centro de Macroeconomía y Finanzas del Instituto de Economía y Finanzas para el Desarrollo de Indonesia, señaló que los mercados necesitan, ante todo, previsibilidad:
«A corto plazo, los mercados no están pidiendo políticas que impulsen el crecimiento; necesitan previsibilidad para poder calcular los riesgos. Las pruebas de una recuperación no son declaraciones de política, sino antecedentes: dos o tres trimestres sin sorpresas regulatorias».
Fuga regional de capitales: la alternativa de Malasia
Mientras los mercados indonesios se tambalean, la vecina Malasia se ha convertido en la principal beneficiaria de la reasignación regional de capitales. Hong Leong Investment Bank Research considera a Malasia un «refugio seguro» de la ASEAN, por su estabilidad política, profundidad de mercado y transparencia regulatoria, que contrastan marcadamente con la volatilidad actual de Indonesia. La firma de análisis señala que las ventajas estructurales de Malasia la sitúan entre mercados de bajo rendimiento y bajo riesgo, como Singapur, y entornos de mayor riesgo, como Indonesia.
El atractivo de Malasia se sustenta en indicadores concretos de gobernanza. El país mantiene un requisito mínimo de capital flotante del 25%, comparable al de los mercados desarrollados, lo que brinda a los inversionistas confianza en la liquidez y en la formación genuina de precios. Aunque los mercados de la ASEAN-4 (Malasia, Indonesia, Tailandia y Filipinas) registraron salidas de capital extranjero de sus mercados de acciones por 10.300 millones de dólares en 2025, Malasia representó el 50% de esos retiros, pese a tener el clima político más estable de la región.
El mercado bursátil malasio ha respondido al cambio regional con un sólido desempeño. El valor promedio diario de las operaciones alcanzó los 3.400 millones de ringgit en enero de 2026, superando todos los niveles mensuales registrados en 2025, mientras que las entradas de capital extranjero en bonos denominados en ringgit llegaron a 3.000 millones de ringgit en diciembre de 2025. Mientras Indonesia afronta el escrutinio de MSCI, la condición de Malasia como el mayor componente de la ASEAN en el índice MSCI Emerging Markets ofrece a los fondos globales una alternativa inmediata para invertir en la región sin los riesgos de transparencia que afectan a Yakarta.
Medidas coercitivas y cambios en la cúpula directiva
Ante las amenazas existenciales a la categoría de su mercado, las autoridades indonesias han lanzado una respuesta enérgica que combina reformas regulatorias con medidas penales inusuales. Cinco altos funcionarios de la bolsa y de la Autoridad de Servicios Financieros (OJK) dimitieron en una sola tarde tras la advertencia de MSCI. Entre ellos estaba el director presidente de la IDX, Iman Rachman, quien asumió la responsabilidad personal por los acontecimientos del mercado. La rapidez de estas salidas, aunque demuestra que se están exigiendo responsabilidades, también generó preocupación por la continuidad institucional durante una crisis.
El ministro coordinador de Asuntos Económicos, Airlangga Hartarto, prometió medidas firmes contra la manipulación del mercado. La policía detuvo a varios directivos de casas de bolsa sospechosos de manipular los precios. Algunos inversionistas acogieron favorablemente estas acciones, pero se produjeron junto con multas repentinas por presunta manipulación bursátil, lo que alimentó la preocupación por cambios regulatorios abruptos. Los funcionarios interinos que reemplazaron a los dimisionarios han propuesto reformas a las normas sobre capital flotante y divulgación de participaciones, pero la forma de aplicarlas, rápida y reactiva en lugar de consultiva, no ha tranquilizado del todo a los observadores internacionales.
Danantara, el fondo soberano de Indonesia, se ha presentado como estabilizador del mercado. Su director de inversiones, Pandu Sjahrir, anunció compras diarias de acciones líquidas de empresas con fundamentos sólidos. Actualmente, el fondo realiza operaciones diarias por miles de millones de dólares estadounidenses y apunta a un valor de negociación a largo plazo de entre 8.000 y 10.000 millones de dólares. Sin embargo, los gestores de fondos extranjeros siguen actuando con cautela. James Athey, gestor de fondos de renta fija en Marlborough, describió con preocupación las recientes medidas de política:
«Me parece que cada una de estas medidas es un pequeño rasguño, un pequeño recorte que podría acumularse hasta convertirse en algo más grande. Creo que lo ocurrido recientemente hará que me mantenga al margen un poco más. Porque es difícil evaluar su impacto».
Innovación fiscal en un contexto de opciones limitadas
Ante la presión sobre los canales de financiación tradicionales por la perspectiva negativa de Moody's, Indonesia ha recurrido a mecanismos de financiación alternativos. El gobierno comenzó a ofrecer en los mercados el 25 de febrero de 2026 su segundo bono extraterritorial denominado en yuanes en cuatro meses. La emisión, de tamaño de referencia y dividida en tres tramos, vencerá dentro de tres, cinco y diez años. Esta emisión de bonos dim sum, tras una primera colocación de 6.000 millones de yuanes en octubre de 2025, aprovecha las tasas de interés extraterritoriales del yuan, que están en mínimos históricos, y diversifica las fuentes de financiación más allá de los mercados en dólares y en moneda local.
La oferta de bonos en yuanes coincide con los esfuerzos por refinanciar pagarés que vencen este año, por un total estimado de entre 3.000 y 4.000 millones de dólares. Sin embargo, el momento elegido revela las tensiones fiscales: las autoridades deben captar capital en medio del deterioro de las condiciones crediticias y de la volatilidad del mercado. Alessia Berardi, directora de Macroeconomía Global del Amundi Investment Institute, advirtió que, si los líderes dan señales de tolerar una inflación más alta o de intervenir con frecuencia en el banco central para facilitar las operaciones fiscales, se afianzaría la percepción negativa de los inversionistas y aumentarían las primas de riesgo. La reacción del mercado de bonos es el principal indicador de la estabilidad macroeconómica. Los rendimientos de los bonos públicos a 10 años ya han subido 34 puntos básicos este año, hasta alcanzar el 6,458%.
La paradoja de la popularidad
La crisis del mercado pone de manifiesto una marcada desconexión entre la confianza de los inversionistas y la opinión pública. Una encuesta realizada por Indikator Politik Indonesia entre el 15 y el 21 de enero de 2026 mostró que la aprobación del presidente Prabowo subió al 79,9%, frente al 78% de noviembre de 2025. La encuesta, completada justo antes de que la advertencia de MSCI desencadenara el desplome del mercado, reveló que Prabowo sigue siendo más popular entre los votantes de la generación Z y la población rural: el 72,8% expresó su satisfacción con el programa de comidas gratuitas.
Esta fortaleza política, aunque refuerza el mandato interno de Prabowo, podría agravar las preocupaciones del mercado. El sostenido apoyo público consolida la inclinación del presidente hacia un gasto social amplio y la intervención estatal, políticas que entran directamente en conflicto con las exigencias de los inversionistas de disciplina fiscal y transparencia regulatoria. El rechazo del gobierno a las críticas de Moody's y su decisión de reafirmar el objetivo de crecimiento del 8% para 2029 sugieren que la popularidad política podría prevalecer sobre las señales del mercado al formular las políticas.
La tensión entre la legitimidad democrática y la credibilidad del mercado crea un entorno complejo para las políticas públicas. La centralización del poder por parte de Prabowo y la expansión de la presencia militar en la gestión civil preocupan a los inversionistas internacionales, pero esas mismas tendencias atraen a sectores de la población que buscan un liderazgo firme y alivio económico inmediato. El resultado es un modelo de gobernanza que prioriza resultados políticos a corto plazo por encima de la previsibilidad institucional a largo plazo que requiere el sistema financiero global.
Lo que debe saber
- MSCI ha advertido que Indonesia corre el riesgo de pasar de la categoría de mercado emergente a la de mercado frontera para mayo de 2026 si persisten los problemas de transparencia, lo que podría provocar salidas de capital de entre 25.000 y 50.000 millones de dólares
- Moody's revisó a negativa la perspectiva de la calificación crediticia soberana de Indonesia debido a la imprevisibilidad de las políticas y a preocupaciones sobre la gobernanza, lo que aumenta la presión sobre la rupia, que se mantiene cerca de mínimos históricos, por encima de 16.800 por dólar estadounidense
- El nombramiento por el presidente Prabowo de su sobrino como vicegobernador del Banco de Indonesia y el programa de comidas gratuitas, de 20.000 millones de dólares, han intensificado la preocupación de los inversionistas por la independencia del banco central y la disciplina fiscal
- Las autoridades indonesias han respondido elevando del 7,5% al 15% el requisito de capital flotante, endureciendo hasta el 1% el umbral para declarar participaciones y deteniendo a presuntos manipuladores del mercado, aunque los mercados ponen en duda la durabilidad de estas reformas
- Malasia se ha convertido en la principal beneficiaria de la fuga de capitales de Indonesia; su requisito de capital flotante del 25% y su estabilidad política la sitúan como el «refugio seguro» de la ASEAN para los inversionistas extranjeros
- El índice compuesto de Yakarta sufrió a finales de enero de 2026 su mayor caída desde la crisis financiera asiática de 1998, y desde la advertencia de MSCI se han borrado aproximadamente 120.000 millones de dólares de valor de mercado