La batalla invisible por el dominio de la memoria para la IA
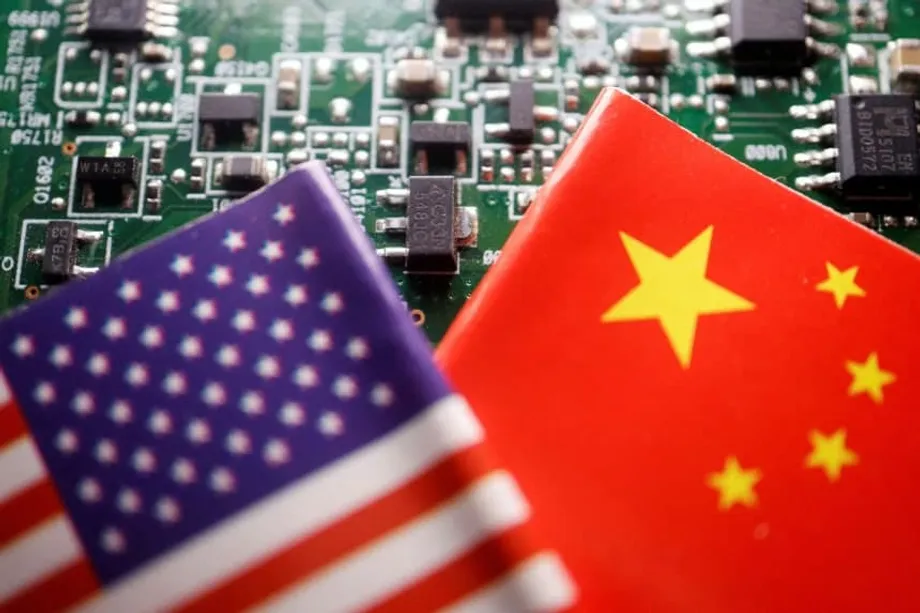
La industria mundial de semiconductores está viviendo un reajuste drástico del poder, mientras China lanza un desafío sin precedentes a la supremacía de larga data de Corea del Sur en la fabricación de chips de memoria. Durante décadas, los gigantes surcoreanos Samsung Electronics y SK Hynix, junto con su rival estadounidense Micron Technology, han controlado más del 90 por ciento del mercado mundial de DRAM, formando una fortaleza de conocimientos tecnológicos que parecía inexpugnable. Sin embargo, ese dominio afronta ahora su prueba más seria ante un ambicioso competidor nacional, respaldado por miles de millones en capital estatal e impulsado por la urgencia geopolítica.
Contenido
- La batalla invisible por el dominio de la memoria para la IA
- El campeón chino de la memoria, impulsado por el Estado
- Cómo medir la brecha tecnológica
- Espionaje industrial y protección de secretos
- La lucha por la cuota de mercado y la presión sobre los precios
- Controles geopolíticos y cuellos de botella en los equipos
- Puntos clave
ChangXin Memory Technologies (CXMT), fundada hace poco más de una década, en 2016, se ha convertido en el principal exponente de China en el sector de la memoria. En poco tiempo pasó de ser un actor insignificante a captar aproximadamente entre el 4 y el 5 por ciento del mercado mundial de DRAM. La empresa obtuvo beneficios por primera vez en 2025 y se prepara ahora para una oferta pública inicial de 4.200 millones de dólares en la Bolsa de Shanghái, lo que refleja tanto su viabilidad comercial como su importancia estratégica nacional. Esta operación financiera se produce en un contexto de creciente competencia tecnológica entre Washington y Pekín, en el que los chips de memoria se han convertido en puntos críticos de la cadena de suministro de inteligencia artificial.
Pese a la presión creciente, expertos del sector sostienen que la ventaja tecnológica de Corea del Sur sigue siendo considerable, en particular en los segmentos de memoria de alto ancho de banda (HBM), esenciales para entrenar grandes modelos de lenguaje y ejecutar aplicaciones avanzadas de IA. Los fabricantes surcoreanos fueron los primeros en comercializar memoria DDR5, en 2020, y actualmente suministran productos HBM3E de quinta generación a importantes clientes de IA, mientras preparan la siguiente generación, HBM4. Esto representa una ventaja que los analistas estiman en alrededor de dos a tres años en la DRAM convencional y de tres a cuatro años en las tecnologías más complejas de apilamiento de HBM.
El campeón chino de la memoria, impulsado por el Estado
El ascenso de CXMT ha sido impulsado por uno de los mayores programas de subsidios para semiconductores del mundo: el Fondo Nacional de Inversión en la Industria de Circuitos Integrados, dirigido por el Estado y conocido comúnmente como el Gran Fondo. Con un capital acumulado superior a 690.000 millones de yuanes (unos 95.000 millones de dólares), esta iniciativa refleja la determinación de Pekín de lograr la autosuficiencia en semiconductores en medio de una competencia tecnológica cada vez más intensa con Estados Unidos. La tercera fase del fondo, lanzada en 2024, se centra específicamente en los chips avanzados de IA y el desarrollo de HBM, además de reforzar la cadena de suministro en general.
El avance tecnológico de la empresa ha sido notable según los parámetros históricos. De acuerdo con su prospecto de salida a bolsa, CXMT pasó de las primeras etapas de desarrollo a la fabricación a gran escala en apenas unos años. Recientemente anunció la producción masiva de productos de memoria DDR5 y LPDDR5X para computadoras, servidores y dispositivos móviles. En el sector de HBM, CXMT comenzó a producir HBM2 en grandes volúmenes a finales de 2024 y se ha fijado el objetivo de fabricar productos de clase HBM3 para 2026 y, posiblemente, HBM3E para 2027. Ese calendario reduciría a tres o cuatro años la brecha con los líderes mundiales.
Un análisis independiente de TechInsights confirma que CXMT puede fabricar actualmente DRAM en los nodos D1y y D1z, equivalentes a unos 17 y 13 nanómetros, respectivamente, y que la densidad de sus productos DDR5 es comparable a la de las ofertas de los principales competidores mundiales de 2021. Según se informa, la empresa desarrolla nodos inferiores a 15 nanómetros (D1α y D1β), esenciales para producir HBM3E, y podría seguir el precedente de Micron, que en 2021 logró fabricar en el nodo D1α sin litografía ultravioleta extrema.
Lee Jong-hwan, profesor de ingeniería de semiconductores de sistemas en la Universidad Sangmyung, señala que los objetivos estratégicos de China van más allá del éxito comercial inmediato.
La brecha tecnológica con China es evidente. Pero el objetivo último de China no es obtener beneficios a corto plazo. Su ambición en el sector de los chips está directamente vinculada a su competencia con Estados Unidos, incluidas las capacidades de IA y militares.
Cómo medir la brecha tecnológica
Las dimensiones exactas de la brecha tecnológica revelan un panorama complejo, con avances y limitaciones. En la fabricación de DRAM convencional, los líderes surcoreanos y mundiales han pasado a los nodos de quinta y sexta generación de la clase de 10 nanómetros, conocidos como 1b y 1c, que permiten una mayor densidad y una eficiencia energética superior. Las empresas chinas operan principalmente en el nodo 1z, una generación anterior de tecnología inferior a 20 nanómetros, que ofrece menores rendimientos y mayores costos de producción.
Esta diferencia entre nodos de fabricación se traduce en ventajas competitivas importantes para los fabricantes surcoreanos. Los chips producidos en los nodos 1b y 1c ofrecen un mayor rendimiento con menor consumo de energía y pueden fabricarse de manera más económica a gran escala. Estas ventajas se acumulan con cada nueva generación de productos. La Academia Nacional de Ingeniería de Corea estima que la brecha es de unos dos a tres años: se ha reducido frente al rezago de una década observado anteriormente, pero sigue siendo considerable en una industria donde cada generación aporta grandes mejoras de eficiencia.
En la memoria flash NAND, la diferencia parece menor, aunque sigue siendo marcada. Los líderes del mercado, Samsung y SK Hynix, producen actualmente a gran escala chips de entre 286 y 321 capas, algunos de los productos más avanzados del sector. Los fabricantes chinos, encabezados por Yangtze Memory Technologies (YMTC), han acelerado su producción hasta alcanzar chips NAND de 232 capas. Cabe destacar que YMTC ha desarrollado una tecnología de unión híbrida que se considera más avanzada que la de sus rivales surcoreanos en ciertas aplicaciones. Esto demuestra que los avances de China, aunque desiguales, incluyen innovaciones reales en ámbitos técnicos específicos.
La brecha es mucho mayor en la memoria de alto ancho de banda, donde el dominio surcoreano es más evidente. La producción de HBM implica apilar verticalmente chips DRAM mediante vías de silicio pasantes, una operación técnicamente exigente que mejora el rendimiento y la eficiencia energética. Se considera uno de los mayores obstáculos en la fabricación de memoria. Aunque CXMT ha anunciado que aspira a entrar en este mercado, los fabricantes surcoreanos ya suministran HBM3E a gran escala y se preparan para introducir HBM4. Este liderazgo depende menos de los nodos de fabricación que de la precisión del apilamiento, el control térmico y la estabilidad del rendimiento, perfeccionados durante años de estrecha colaboración con diseñadores de chips de IA.
Espionaje industrial y protección de secretos
La presión competitiva se ha traducido en importantes enfrentamientos legales por la protección de la propiedad intelectual. El 26 de diciembre de 2025, la fiscalía surcoreana acusó a 10 personas, entre ellas antiguos directivos e ingenieros de Samsung Electronics, de presuntamente filtrar a CXMT secretos de fabricación de DRAM avanzada de 10 nanómetros. Cinco sospechosos permanecen detenidos y otros cinco fueron acusados, pero puestos en libertad bajo fianza. Se trata de uno de los casos de espionaje industrial más importantes de la historia de Corea del Sur.
Según la Fiscalía del Distrito Central de Seúl, los acusados ocuparon cargos clave de investigación y desarrollo en CXMT tras dejar Samsung. Los investigadores descubrieron que uno de los empleados que se marchó copió a mano cientos de pasos de información patentada sobre el proceso de fabricación de DRAM, incluidos detalles críticos sobre la secuencia de procesos, las especificaciones de los equipos y la optimización del rendimiento. Al parecer, esas notas manuscritas se utilizaron para reproducir y adaptar en CXMT el proceso de fabricación de Samsung, lo que permitió a la empresa china convertirse en 2023 en el primer productor nacional de chips DRAM de 18 nanómetros.
La fiscalía calcula que el daño económico para Samsung fue de unos 5 billones de wones (3.560 millones de dólares) en ventas perdidas solo en 2024, y que las consecuencias a largo plazo podrían ascender a decenas de billones de wones. La investigación reveló que CXMT obtuvo tecnología adicional de DRAM de SK Hynix a través de un proveedor, lo que aceleró aún más su desarrollo. Según se informa, los acusados cobran en CXMT salarios anuales entre tres y cinco veces superiores a los que recibían en Samsung, de hasta miles de millones de wones al año.
Shim Dae-yong, profesor de la Universidad Dong-A que supervisó el negocio de DRAM en SK Hynix durante 26 años, subraya que el capital por sí solo no basta para superar las barreras tecnológicas.
El negocio de los semiconductores no se puede dominar solo con dinero. Los rápidos ciclos de actualización de la industria hacen que las tecnologías anteriores pierdan relevancia poco después de alcanzar su apogeo, lo que limita el impacto económico a largo plazo del dominio en los segmentos de gama baja.
La lucha por la cuota de mercado y la presión sobre los precios
La dinámica competitiva está transformando la estructura del mercado de manera cuantificable. Según datos de Counterpoint Research correspondientes al tercer trimestre de 2025, SK Hynix mantuvo el liderazgo en las ventas totales de DRAM, con una cuota de mercado del 34 por ciento, seguida de cerca por Samsung, con el 33 por ciento, y Micron, con el 26 por ciento. CXMT ha aumentado rápidamente su cuota hasta el 5 por ciento, frente al 3 por ciento de finales de 2024, lo que supone un avance importante en un mercado maduro.
En el segmento estratégico de HBM, SK Hynix controla el 57 por ciento del mercado, Samsung ha subido al 22 por ciento y Micron mantiene el 21 por ciento. El avance de Samsung se produjo después de que la empresa tuviera dificultades por las restricciones a las exportaciones a China durante el primer semestre del año, lo que demuestra la volatilidad que introducen los controles geopolíticos. Según se informa, los proveedores ya han vendido toda su producción de HBM hasta 2026, mientras sigue aumentando la demanda de IA.
CXMT ha aplicado una estrategia agresiva de precios para ganar terreno y ofrece chips DRAM DDR4 a precios casi 50 por ciento inferiores a los de sus competidores establecidos. Estos descuentos han presionado los márgenes de Samsung, SK Hynix y Micron, al tiempo que benefician a los consumidores de etapas posteriores de la cadena. Según análisis de desmontaje, los productos DDR5 de 16 Gb de la empresa china alcanzan una densidad de bits similar a la de las ofertas de Micron de 2021, aunque tienen matrices de mayor tamaño y tasas de rendimiento no verificadas, lo que probablemente se traduce en costos de fabricación más elevados.
El contexto de demanda favorece la expansión. Se prevé que los proveedores chinos de servicios en la nube, entre ellos Tencent, Baidu y Alibaba, gasten en conjunto 31.980 millones de dólares en 2025, casi un 40 por ciento más que en 2024. Las exportaciones surcoreanas de semiconductores aumentaron un 22,2 por ciento interanual, hasta alcanzar la cifra récord de 173.400 millones de dólares en 2025, impulsadas por el auge de la IA, pese a la intensificación de la competencia.
Controles geopolíticos y cuellos de botella en los equipos
La carrera tecnológica se desarrolla en un entramado cada vez más estricto de controles a las exportaciones y restricciones de seguridad nacional. En diciembre de 2024, Estados Unidos anunció nuevos paquetes de controles a las exportaciones dirigidos específicamente a limitar el acceso de China a la memoria de alto ancho de banda y a los equipos de fabricación de semiconductores necesarios para producir HBM. Estas normas añadieron a más de 140 fabricantes chinos de chips y equipos a la Lista de Entidades del Departamento de Comercio, con el objetivo de limitar el desarrollo de la IA en China mediante el control de un punto crítico de la cadena de suministro de HBM.
Las restricciones han creado dificultades operativas inmediatas para CXMT. Se ordenó a los técnicos de mantenimiento de empresas estadounidenses de equipos para semiconductores que trabajaban en la compañía que se marcharan, lo que afectó los plazos de desarrollo de DRAM y HBM. Aunque CXMT acumuló suficientes equipos para mantener sus operaciones hasta 2026 o 2027, los controles actuales a las exportaciones limitan su capacidad para desarrollar y ampliar la producción avanzada más allá de los nodos actuales sin acceso a herramientas de litografía ultravioleta extrema.
China sigue intentando desarrollar capacidades propias de litografía ultravioleta extrema. Según informes, ya se ha completado un prototipo de herramienta con el objetivo de producir chips funcionales para 2028, aunque los analistas consideran que la fabricación comercial no llegará antes de 2030. Sin acceso a esta tecnología, CXMT podría afrontar dificultades similares a las de otras fundiciones chinas para mejorar el rendimiento y reducir el tamaño de las matrices en nodos inferiores a 15 nanómetros. Esto podría limitar su capacidad para igualar la eficiencia de sus competidores surcoreanos y estadounidenses.
El acceso a los mercados mundiales plantea otras limitaciones. A principios de 2026, CXMT todavía no figuraba en la Lista de Entidades, pero, según se informa, Washington estudia incluirla desde enero, lo que supondría un riesgo importante para sus actividades comerciales. Incluso sin esa inclusión, la brecha tecnológica y las tensiones geopolíticas disuaden a las empresas extranjeras de adoptar la HBM de CXMT para sus aceleradores de IA, por lo que la compañía depende principalmente de clientes nacionales en China pese a sus avances tecnológicos.
Puntos clave
- Las empresas surcoreanas Samsung y SK Hynix, junto con Micron, mantienen el dominio de más del 90 por ciento del mercado mundial de DRAM, aunque CXMT ya ha alcanzado una cuota del 5 por ciento.
- La brecha tecnológica sigue siendo de unos dos a tres años en la DRAM convencional y de tres a cuatro años en la memoria de alto ancho de banda. Los líderes surcoreanos fabrican en nodos 1b y 1c, mientras las empresas chinas operan en 1z.
- CXMT solicitó una salida a bolsa de 4.200 millones de dólares en Shanghái tras obtener beneficios por primera vez en 2025, con el respaldo del Gran Fondo chino, un programa de subsidios para semiconductores de 95.000 millones de dólares.
- En diciembre de 2025, la fiscalía surcoreana acusó a 10 antiguos empleados de Samsung de filtrar a CXMT tecnología DRAM de 10 nanómetros, lo que habría causado daños estimados en 3.560 millones de dólares.
- Los controles estadounidenses a las exportaciones impuestos en diciembre de 2024 restringieron el acceso a equipos para fabricar HBM, mientras que la demanda china de IA impulsó los envíos de más de un millón de unidades Nvidia H20 antes de la prohibición.
- CXMT prevé iniciar la producción masiva de HBM3 en 2026 y de HBM3E en 2027, lo que reduciría la brecha con los líderes surcoreanos, que ya suministran HBM3E y desarrollan HBM4.