La arquitectura del control: cómo China construyó un imperio del níquel
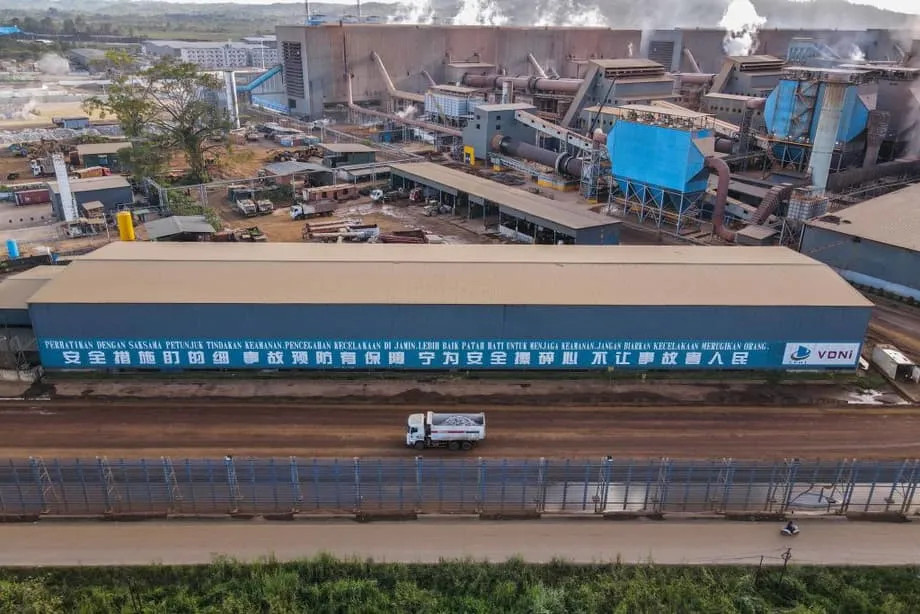
Durante la última década, empresas chinas han construido en Indonesia una cadena de suministro integrada verticalmente que sirve de modelo para dominar los minerales a escala mundial. La estrategia comenzó en serio después de que Indonesia prohibiera las exportaciones de mineral de níquel en 2014, una medida que obligó a las empresas internacionales a procesar los minerales dentro del país. Mientras las compañías occidentales vacilaban, las chinas actuaron con decisión. Tsingshan Group, un conglomerado siderúrgico privado, ingresó mediante una empresa conjunta con el grupo indonesio Bintang Delapan en 2009 y luego amplió rápidamente sus operaciones tras la entrada en vigor de la prohibición de exportar.
Contenido
- La arquitectura del control: cómo China construyó un imperio del níquel
- El nacionalismo de los recursos en Indonesia y la trampa de la dependencia
- Cuando cambia el mercado: la crisis de Gunbuster
- Degradación ambiental y desplazamiento de comunidades
- El dilema estratégico de Washington
- Exportar el modelo: de Yakarta a Kinshasa
- Puntos clave
El Parque Industrial Indonesia Morowali (IMIP) surgió como el proyecto insignia de la Iniciativa de la Franja y la Ruta y pasó de ser un simple complejo de fundición a convertirse en una extensa ciudad industrial, equipada con puertos propios, centrales eléctricas de carbón y sistemas logísticos. La financiación china evolucionó al mismo tiempo que estas inversiones físicas. Entre 2000 y 2013, bancos de política pública como el Banco de Exportación e Importación de China proporcionaron financiación inicial para infraestructura. Después de 2013, bancos comerciales estatales otorgaron préstamos sindicados para distribuir el riesgo y hacer posibles proyectos más pequeños dentro de los parques industriales.
Este ecosistema de financiación, al que no tenían acceso sus competidores occidentales, permitió desplegar capital con rapidez y asumir altos niveles de riesgo. Las empresas chinas comercializaron la tecnología de lixiviación ácida a alta presión (HPAL), que convierte los abundantes yacimientos indonesios de laterita de baja ley en precipitado de hidróxido mixto (MHP), un precursor clave para las baterías de vehículos eléctricos. Los intentos de aplicar procesos similares en Australia y Papúa Nueva Guinea fracasaron por los sobrecostos, pero la ingeniería china tuvo éxito. Actualmente, las empresas chinas controlan aproximadamente el 75 % de la capacidad de refinación de níquel de Indonesia y poseen alrededor del 60 % de la producción mundial de níquel refinado.
El nacionalismo de los recursos en Indonesia y la trampa de la dependencia
Las políticas de Yakarta para desarrollar actividades posteriores a la extracción buscaban captar más valor de las vastas reservas de níquel del país, que representan más del 42 % de la oferta mundial. La prohibición de exportar mineral de níquel sin procesar, impuesta en 2020 y basada en restricciones anteriores, atrajo con éxito inversión extranjera directa, que pasó de US$3.560 millones en 2019 a US$10.960 millones en 2022. Los ingresos por exportaciones de níquel aumentaron de aproximadamente US$6.000 millones en 2013 a casi US$30.000 millones en 2022, lo que creó empleo y posicionó a Indonesia como el mayor productor mundial.
Sin embargo, este éxito oculta un desequilibrio estructural. Aunque Indonesia controla la materia prima, las empresas chinas dominan la tecnología de procesamiento, el capital y el acceso a los mercados. Los mineros indonesios, en su mayoría de propiedad local debido a las leyes nacionalistas sobre propiedad, deben vender el mineral a procesadores chinos a precios regulados por el Gobierno, muy inferiores a los internacionales. Al mismo tiempo, las empresas chinas reciben importantes incentivos fiscales, incluidos períodos de exención del impuesto sobre la renta de entre 15 y 20 años, y acceso a carbón subvencionado mediante la Obligación del Mercado Interno (DMO), que fija un precio máximo de US$75 por tonelada, frente a los precios mundiales, que llegaron a US$350 por tonelada en 2023.
La prohibición parcial de exportar mineral de níquel antes de 2020 (cuando se concedían permisos de exportación a las empresas que avanzaban en la construcción de fundiciones) y la obtención de permisos dentro de los parques industriales bastaban para que las empresas procesadoras de níquel invirtieran en Indonesia.
El resultado es un cuasi monopolio en el que las empresas chinas captan la mayor parte del valor añadido. Los funcionarios indonesios han ganado poder de negociación a corto plazo mediante las prohibiciones de exportación, pero Pekín conserva un poder estructural a largo plazo. Como señaló un banquero radicado en Yakarta, la prohibición parcial de las exportaciones antes de 2020, junto con los permisos para operar en parques industriales, habría bastado para atraer inversiones sin los costosos incentivos actuales, que benefician principalmente a los procesadores chinos.
Cuando cambia el mercado: la crisis de Gunbuster
La fragilidad de este modelo quedó en evidencia en 2025, cuando los mercados de materias primas desafiaron la planificación estratégica. PT Gunbuster Nickel Industry (GNI), un enorme complejo de fundición en Sulawesi respaldado por Jiangsu Delong Nickel Industry, de China, se enfrenta al colapso. La planta, diseñada para producir entre 1,8 y 1,9 millones de toneladas métricas de arrabio de níquel al año, ha visto cómo muchas líneas de producción quedaban inactivas mientras los acreedores se reúnen para analizar una financiación de emergencia. Jiangsu Delong se ha retirado de tres de sus cuatro grandes proyectos en Indonesia y ha asumido pérdidas de hasta US$300 millones anuales.
La crisis se debe a una oleada de nueva producción que hizo caer más del 40 % los precios mundiales del níquel y convirtió las proyecciones de rentabilidad en pérdidas. Los problemas de GNI se agravaron por la infraestructura sin terminar, los altos costos de electricidad y las penalizaciones por incumplir los plazos de entrega. La planta representa entre el 10 % y el 12 % de la producción total de níquel refinado de Indonesia, por lo que su posible cierre podría interrumpir entre el 5 % y el 6 % de la oferta mundial.
A estas presiones se suma un cambio tecnológico dentro de la propia China. Mientras Indonesia apostó con fuerza por las baterías con níquel para vehículos eléctricos, los fabricantes chinos están adoptando rápidamente las baterías de litio-ferrofosfato (LFP), que no contienen níquel. La inversión de US$1.000 millones de BYD en una planta de ensamblaje de vehículos eléctricos en Indonesia utiliza tecnología LFP, en contradicción directa con la estrategia industrial de Yakarta, centrada en el níquel. A medida que las químicas de baterías basadas en níquel pierden cuota de mercado en China, los productores indonesios afrontan una demanda más débil de su principal cliente, justo cuando el exceso de oferta mundial alcanza su punto máximo.
Degradación ambiental y desplazamiento de comunidades
El auge del níquel ha tenido graves costos ambientales y sociales, sobre todo en Sulawesi y Maluku. El bloque Sorowako de PT Vale Indonesia, la concesión de níquel en explotación más antigua, ha provocado una deforestación extensa. Según un análisis de Mighty Earth, la operación de Sorowako ocupa el primer lugar entre las minas de níquel de Indonesia en pérdida de cobertura arbórea, con 14.559 hectáreas despejadas entre 2014 y 2022. La empresa ha identificado 14.137 hectáreas de zonas clave para la biodiversidad dentro de áreas explotables, incluido un hábitat crítico cerca del lago Towuti.
Las comunidades locales enfrentan desplazamientos y contaminación. En Loeha Raya, agricultores que cultivan pimienta blanca en tierras ancestrales se han encontrado con operaciones de perforación sin consulta previa. La contaminación de manantiales por sedimentación ha vuelto improductivas algunas tierras agrícolas.
Nos preocupa mucho que la empresa amplíe la actividad minera aquí. Cuando se realizan perforaciones de exploración, la gente tiene miedo de cultivar.
A pesar de una sentencia del Tribunal Constitucional de 2013 que reconoce los bosques consuetudinarios de los pueblos indígenas, las reclamaciones sobre la tenencia de tierras siguen estancadas en procesos de verificación, lo que deja a las comunidades expuestas a la expansión minera.
La propia infraestructura de procesamiento genera emisiones graves. Las centrales eléctricas cautivas de carbón construidas para abastecer las fundiciones de níquel representan ahora el 23 % de la capacidad total de generación eléctrica con carbón de Indonesia, y hay más centrales en construcción que en funcionamiento. Estudios sobre salud prevén que la contaminación del aire provocada por las actividades de procesamiento podría elevar las muertes anuales de 215 en 2020 a casi 5.000 en 2030, con costos sanitarios asociados de hasta US$3.400 millones al año.
El dilema estratégico de Washington
Estados Unidos enfrenta decisiones difíciles respecto al níquel indonesio. Las empresas mineras estadounidenses se han retirado en gran medida del país debido a las políticas nacionalistas sobre los recursos. Newmont Mining se marchó por completo en 2016 tras disputas sobre las restricciones a la exportación, mientras que Freeport-McMoRan se vio obligada a ceder el control mayoritario de la mina de cobre Grasberg en 2018. Las leyes que exigen la cesión de participaciones y las regulaciones imprevisibles disuaden a las empresas occidentales, mientras que las compañías chinas respaldadas por el Estado pueden absorber la volatilidad y aceptar márgenes menores.
La reciente participación de Estados Unidos ha sido limitada e incómoda. Ford Motor Company anunció en 2023 una alianza de US$4.500 millones con Vale Indonesia y la china Huayou Cobalt para construir una planta HPAL, lo que refleja que los fabricantes de automóviles occidentales no pueden asegurar el suministro de níquel indonesio sin colaborar con empresas chinas. La falta de un tratado de libre comercio entre Estados Unidos e Indonesia impide que el níquel indonesio cumpla los requisitos para recibir créditos fiscales para vehículos limpios en virtud de la Ley de Reducción de la Inflación, mientras que las estrictas restricciones a las entidades bajo influencia extranjera complican aún más el acceso.
Algunos responsables políticos sostienen que se deben construir cadenas de suministro alternativas fuera de Indonesia, pero eso requeriría inversiones enormes y una política industrial a largo plazo. Otros proponen colaborar directamente con Indonesia mediante acuerdos de compra a largo plazo y participaciones minoritarias. Cualquiera de las dos opciones exige una coordinación sostenida del Gobierno para ofrecer claridad regulatoria y financiación a las empresas estadounidenses, pero Washington carece actualmente de una estrategia coherente para acceder al principal proveedor de níquel del mundo.
Exportar el modelo: de Yakarta a Kinshasa
A pesar de los desafíos en Indonesia, China parece estar en condiciones de replicar este modelo en otros lugares. El informe de Pekín de 2023 sobre inversiones en el exterior identifica las zonas de cooperación económica en otros países como plataformas clave para la expansión internacional, y propone utilizar el desarrollo de infraestructura e industrias para facilitar el acceso a los mercados. La estrategia ya se observa en inversiones en la minería de cobre en Perú y el procesamiento de cobalto en la República Democrática del Congo (RDC).
En la RDC, las empresas chinas se han adaptado a las nuevas cuotas de exportación de cobalto, que limitan las exportaciones a 96.600 toneladas métricas anuales en 2026 y 2027, aproximadamente la mitad de los niveles de 2024. Esta manipulación de la oferta refleja el enfoque de Indonesia: utilizar herramientas de política pública para forzar el procesamiento nacional mientras las empresas chinas controlan las cadenas de valor resultantes. Desde finales de 2024, China también ha duplicado sus reservas de níquel de alta pureza de clase 1, creando reservas estratégicas para proteger a su industria nacional de la volatilidad de los precios y mantener el control sobre la oferta mundial.
A medida que más países consideran imitar las prohibiciones de exportación de Indonesia para impulsar el crecimiento económico local, las empresas chinas han demostrado su capacidad para adaptarse y avanzar en la cadena de valor en los países donde operan. Aportan capital y tecnología, y están dispuestas a operar en condiciones que disuaden a los inversionistas occidentales. La experiencia de Indonesia muestra que, sin una gobernanza sólida, salvaguardias ambientales y alianzas diversificadas, los países ricos en recursos corren el riesgo de cambiar una forma de dependencia —la exportación de materias primas— por otra: una industrialización bajo control externo.
Puntos clave
- Las empresas chinas controlan aproximadamente el 75 % de la capacidad de refinación de níquel de Indonesia y el 60 % de la producción mundial de níquel refinado, y han establecido un cuasi monopolio mediante parques industriales como Morowali.
- Las prohibiciones de exportación de Indonesia atrajeron inversiones e incrementaron el valor de las exportaciones de US$6.000 millones a US$30.000 millones, pero generaron una dependencia estructural de la tecnología, el capital y los mercados chinos.
- Grandes proyectos respaldados por China afrontan una crisis tras la caída del 40 % de los precios del níquel y el giro de la demanda hacia las baterías de litio-ferrofosfato (LFP), que no requieren níquel.
- Los costos ambientales incluyen una deforestación extensa en Sulawesi, contaminación del agua que afecta a agricultores locales e impactos en la salud que, según las proyecciones, provocarán casi 5.000 muertes anuales para 2030.
- Estados Unidos carece de una estrategia coherente para acceder al níquel indonesio. Las empresas mineras estadounidenses se han retirado debido al nacionalismo de los recursos, mientras las chinas han afianzado su posición.
- China está replicando el modelo indonesio en la República Democrática del Congo para el cobalto y en Perú para el cobre, y utiliza parques industriales y financiación respaldada por el Estado para controlar las cadenas de suministro de minerales críticos.