



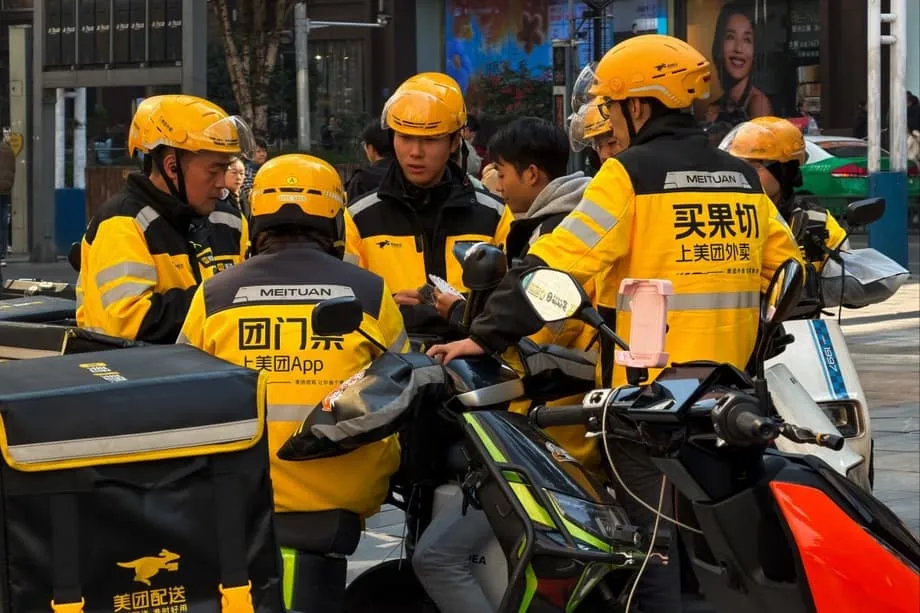
Las marcas globales afrontan el escenario de posguerra en un sector de 143.900 millones de dólares
El gigante sueco del mobiliario Ikea lanzó a finales de enero servicios de entrega inmediata en JD.com, con cobertura en nueve grandes ciudades chinas y la promesa de entregar pequeños artículos para el hogar en una hora. La decisión llegó apenas unos meses después de que los reguladores chinos obligaran a los gigantes tecnológicos nacionales a poner fin a una devastadora guerra de subsidios que había consumido miles de millones de dólares y provocado fuertes pérdidas a los líderes del sector. Para las multinacionales que observaban desde fuera, el momento marca un punto de inflexión decisivo en uno de los mercados minoristas más dinámicos del mundo.
Contenido
- Las marcas globales afrontan el escenario de posguerra en un sector de 143.900 millones de dólares
- La magnitud de la economía china de las entregas
- La guerra de subsidios que sacudió al sector
- Intervienen los reguladores
- Por qué las empresas extranjeras entran ahora
- Más allá del precio: el nuevo campo de batalla
- Nuevos participantes y evolución del mercado
- Persisten los desafíos
- Implicaciones estratégicas
- Puntos clave
Ikea se suma a una lista creciente de empresas extranjeras, entre ellas el fabricante alemán de neumáticos Continental, la cadena alemana de supermercados de descuento Aldi Nord y la cadena estadounidense de tiendas mayoristas Sam's Club, que se apresuran a establecer operaciones de comercio minorista de entrega inmediata en China. Estas empresas no se limitan a replicar los modelos de entrega de sus países de origen: están creando servicios más rápidos y completos, adaptados específicamente a las expectativas de los consumidores chinos. Su apuesta estratégica parte de una premisa sencilla: pese al caos reciente, la infraestructura china para las entregas inmediatas y la demanda de los consumidores generan oportunidades que no existen en otros lugares.
La magnitud de la economía china de las entregas
Para entender por qué las multinacionales están entrando ahora, basta con considerar la enorme escala del ecosistema logístico chino. El sector de entrega de paquetes del país procesó su paquete número 150.000 millones de 2024 a mediados de noviembre, una cifra diez veces superior a los 14.000 millones gestionados en 2014. En los días de mayor actividad, el sector procesa más de 729 millones de paquetes, y el volumen mensual de envíos supera con regularidad los 13.000 millones, según la Oficina Estatal de Correos.
Esta infraestructura sustenta un mercado de comercio minorista de entrega inmediata valorado en 650.000 millones de yuanes (90.000 millones de dólares) en 2023, que, según las proyecciones de los analistas, superará los 2 billones de yuanes (280.000 millones de dólares) en 2030. El sector, definido por la entrega de productos entre 30 y 60 minutos después de hacer el pedido, ha pasado de ser una comodidad a convertirse en una necesidad para los consumidores. Como señaló un observador del sector, los consumidores chinos ya esperan recibir de inmediato no solo comidas, sino también cargadores de teléfono, ropa, productos electrónicos y muebles.
«China lidera el mundo en penetración de internet y cuenta con una infraestructura digital bien desarrollada», afirmó Fu Yifu, investigador especial de Su Merchants Bank, en Nankín. «En el mercado chino, altamente competitivo, ofrecer servicios de comercio minorista de entrega inmediata puede ayudar a las marcas extranjeras a impulsar las ventas con mayor eficacia». Al combinar sus fortalezas en productos con plataformas locales, las marcas extranjeras pueden compensar su conocimiento limitado del mercado local y, al mismo tiempo, responder a una demanda sofisticada.
La guerra de subsidios que sacudió al sector
El camino hasta este momento no fue fácil ni barato. Durante buena parte de 2025, las tres principales plataformas de entrega de China —Meituan, Ele.me, respaldada por Alibaba, y JD.com— participaron en lo que los analistas describieron como un «juego de alto riesgo». El conflicto comenzó cuando JD.com, alarmada por la expansión de Meituan hacia el comercio minorista general, lanzó en febrero de 2025 un servicio de entrega de comida para competir con el negocio principal de Meituan.
El resultado fue una guerra de precios de intensidad extraordinaria. Las plataformas ofrecieron café por tan solo 2 yuanes (0,28 dólares), almuerzos gratis y campañas masivas de cupones. Taobao Instant Commerce, de Alibaba, prometió 50.000 millones de yuanes (7.000 millones de dólares) en subsidios durante 12 meses. JD.com anunció dos rondas de inversión distintas, de 10.000 millones de yuanes cada una. Meituan respondió con promociones sin precedentes que bloquearon sus servidores cuando los pedidos diarios alcanzaron los 120 millones en un solo sábado de julio.
El daño financiero fue considerable. Meituan registró una pérdida de 16.000 millones de yuanes (2.300 millones de dólares) en el tercer trimestre de 2025, la mayor desde su salida a bolsa. La nueva división de negocios de JD.com, que incluye la entrega de comida, perdió casi 16.000 millones de yuanes pese a haber duplicado sus ingresos. Los beneficios de Alibaba cayeron a la mitad. Los analistas de Nomura calcularon que el gasto de efectivo del sector superó los 4.000 millones de dólares solo en el segundo trimestre, mientras que Goldman Sachs proyectó pérdidas relacionadas con las entregas de 41.000 millones de yuanes para Alibaba y 26.000 millones para JD.com durante el año siguiente.
Intervienen los reguladores
Las autoridades de Pekín no pasaron por alto las pérdidas. A partir de mayo de 2025, la Administración Estatal de Regulación del Mercado (SAMR, por sus siglas en inglés) empezó a convocar a las tres plataformas y las instó a poner fin a la competencia de «involución», término que los responsables políticos chinos utilizan para describir rivalidades destructivas en las que todos salen perdiendo. A finales de julio, el regulador exigió a las empresas que respetaran las normas de competencia leal y actuaran de forma racional en el mercado.
La intervención reflejó preocupaciones económicas más amplias. Las autoridades chinas temían que la carrera hacia los precios más bajos distorsionara las señales de precios, alterara los mercados, generara desperdicio y perjudicara a los pequeños comerciantes, obligados a asumir el costo de los descuentos. La ofensiva también coincidió con las políticas «contra la involución», destinadas a evitar una competencia interna excesiva en diversos sectores.
En agosto de 2025, los tres gigantes se comprometieron públicamente a frenar los descuentos agresivos. Meituan prometió eliminar la competencia desleal y cumplir las normas que prohíben vender «muy por debajo del costo». Alibaba se comprometió a distribuir los subsidios de forma racional y a evitar la competencia perjudicial. JD.com prometió no utilizar el volumen de pedidos para crear burbujas en el mercado. Las empresas también dejaron de ofrecer las promociones de «almuerzos gratis» que habían caracterizado la guerra de precios del verano.
Por qué las empresas extranjeras entran ahora
La tregua abrió una oportunidad. A medida que las plataformas pasan de los precios predatorios a centrarse en la calidad del servicio, la eficiencia de la infraestructura y el crecimiento sostenible, el entorno del mercado se vuelve más predecible para los nuevos participantes. Para las multinacionales, la decisión depende de varios factores que van más allá de la paz temporal.
China representa aproximadamente el 15 por ciento de los ingresos globales de las 200 mayores multinacionales de Japón, Europa y Estados Unidos, según datos de Bain & Company. Como señaló un analista, es crucial que las multinacionales protejan sus operaciones en China no solo como mercado final, sino también como un nodo clave de las cadenas de suministro globales, respaldado por el ecosistema industrial eficiente en costos del país.
La brecha entre los hábitos de consumo en China y en otros mercados sigue ampliándose. Mientras los consumidores occidentales pueden esperar días para recibir compras de comercio electrónico, los compradores chinos consideran cada vez más que la entrega en 30 minutos es lo habitual. Esta expectativa ha transformado el comercio minorista de entrega inmediata: ha pasado de ser un servicio de valor añadido a un requisito básico para competir. Las marcas extranjeras que no se adapten corren el riesgo de quedar obsoletas en su segundo mercado más grande.
Las alianzas con plataformas consolidadas ofrecen un atajo. En lugar de construir redes logísticas propias desde cero, empresas como Ikea aprovechan la infraestructura de repartidores y la red de almacenes que JD.com ya tiene. Este enfoque permite a los minoristas extranjeros cubrir nueve ciudades de inmediato, en lugar de invertir años en desarrollar capacidades equivalentes por cuenta propia.
Más allá del precio: el nuevo campo de batalla
La era posterior a los subsidios desplaza la competencia hacia ámbitos en los que las multinacionales podrían tener ventajas. Ahora que las plataformas tienen prohibido comprar cuota de mercado mediante descuentos destructivos, factores como la calidad de los productos, la fiabilidad de la cadena de suministro y la experiencia de usuario pasan a ser decisivos.
«Las capacidades de la cadena de suministro, la eficiencia de la preparación de pedidos y la calidad del servicio serán los factores clave que determinarán el panorama futuro», señaló un informe de la Academia China de Cooperación Económica y Comercial Internacional. Esta transición favorece a las empresas con marcas sólidas y experiencia operativa, precisamente el perfil de participantes como Aldi e Ikea.
El cambio también responde a los problemas de sostenibilidad que marcaron la era de los subsidios. Durante la guerra de precios, los repartidores afrontaron una presión intensa y los pequeños comerciantes vieron desaparecer sus márgenes. Ahora, las plataformas invierten en beneficios para los repartidores. JD.com, por ejemplo, se comprometió a destinar 2.000 millones de yuanes a mejorar los beneficios de sus repartidores a tiempo completo, y Meituan puso en marcha un programa nacional de seguro de pensiones que cubre a un millón de repartidores. Estas mejoras ayudan a estabilizar la fuerza laboral que sustenta las entregas inmediatas.
Además, el interés se extiende más allá de la comida e incluye productos generales, electrónicos y artículos para el hogar, categorías en las que se especializan los minoristas extranjeros. Taobao Instant Commerce informó de un crecimiento del 100 por ciento en las categorías de productos no alimentarios, distribuidos en 1.205 tipos de productos, lo que sugiere que los consumidores recurren a las entregas inmediatas para compras cada vez más complejas.
Nuevos participantes y evolución del mercado
El mercado sigue atrayendo a competidores nacionales pese a las fuertes pérdidas recientes. East Buy, la división de comercio electrónico de la empresa educativa New Oriental, anunció hace poco planes para desarrollar capacidades de preparación de pedidos para entregas inmediatas en Pekín, Shanghái y Cantón, mediante la construcción de grandes almacenes que permitan entregas en 30 minutos. Las acciones de la empresa subieron un 14 por ciento tras el anuncio, lo que apunta a la confianza de los inversores en que el sector aún tiene potencial de crecimiento pese a las guerras de subsidios.
Este interés persistente pone de relieve una realidad fundamental: el comercio minorista de entrega inmediata en China está dejando de ser una estrategia de mercadotecnia para convertirse en infraestructura esencial. Como observó un analista, cuando la entrega inmediata se integra en la vida cotidiana, se parece menos a una categoría minorista y más a un servicio público de infraestructura. Estos negocios requieren largos periodos de inversión y posicionamiento competitivo antes de ser rentables.
Para las multinacionales, el momento actual ofrece la oportunidad de establecerse sin la presión inmediata de igualar subsidios irracionales. Pueden centrarse en integrar las fortalezas de sus productos globales con las capacidades locales de entrega y crear modelos híbridos que no existen en sus mercados de origen.
Persisten los desafíos
El éxito no está garantizado. El mercado sigue siendo muy competitivo, incluso sin descuentos extremos. Meituan mantiene una posición dominante, con aproximadamente el 50 por ciento del mercado de entrega de comida y 71 millones de pedidos diarios. Alibaba tiene el 42 por ciento, mientras que JD.com ha captado alrededor del 8 por ciento, pero tiene dificultades para justificar el costo de su expansión.
Las expectativas de rapidez de los consumidores generan complejidad operativa. Entregar muebles o piezas de automóviles en 30 minutos requiere una ubicación estratégica de los productos en inventario y una logística predictiva sofisticada, muy distinta de la de las cadenas de suministro minoristas tradicionales. Las empresas extranjeras deben adaptar sus modelos operativos globales a estos requisitos locales.
El escrutinio regulatorio sigue intensificándose. Además de los precios, las autoridades examinan las prácticas laborales, la seguridad alimentaria y la privacidad de los datos. La actitud de «tolerancia cero» del Gobierno ante la competencia desordenada obliga a cualquier nuevo participante a actuar con cautela en sus estrategias promocionales.
Además, la tregua entre los gigantes nacionales sigue siendo frágil. Aunque sus directivos se comprometen públicamente a competir de forma racional, la lógica estratégica que desencadenó la guerra —el deseo de controlar la principal interfaz entre los consumidores y el comercio local— no ha cambiado. Como dijo a los analistas Wang Xing, director ejecutivo de Meituan: «Haremos las inversiones necesarias para mantener nuestra posición de liderazgo».
Implicaciones estratégicas
La entrada de multinacionales en el sector chino del comercio minorista de entrega inmediata señala que la industria está alcanzando una nueva etapa de madurez. Mientras las empresas nacionales lucharon por establecer el mercado mediante la destrucción de capital, las extranjeras buscan captar valor gracias a la excelencia operativa y la diferenciación de marca.
Este patrón refleja tendencias más amplias del comercio minorista chino. Un informe reciente de Bain & Company señaló que las marcas ya no pueden crecer simplemente aumentando la oferta o profundizando los descuentos. En cambio, el éxito exige entender por qué los consumidores eligen canales específicos e identificar los momentos clave de compra. Las tiendas con membresía crecieron un 40 por ciento en 2025, mientras que las tiendas de descuento aumentaron un 92 por ciento, lo que indica que los consumidores buscan valor más allá de los precios bajos.
Para los minoristas globales, China es tanto una fuente de ingresos como un laboratorio de innovación. Las capacidades de entrega inmediata que desarrollen mediante alianzas con JD.com y plataformas similares podrían acabar orientando sus estrategias en otros mercados. Así como los sistemas chinos de pago móvil parecían exóticos y luego se convirtieron en referentes globales, la infraestructura china para las entregas inmediatas podría definir la próxima generación del comercio mundial.
La carrera por captar este mercado está en marcha, antes de que se consolide por completo. Con 545 millones de usuarios de servicios de entrega de comida en línea y una previsión de que el mercado alcance un valor de 2 billones de yuanes en 2030, lo que está en juego va mucho más allá de los resultados trimestrales. Para Ikea, Aldi, Continental y otras empresas, la apuesta consiste en que el mercado chino de entregas inmediatas seguirá abierto el tiempo suficiente para que puedan establecer posiciones sostenibles, y en que la reciente intervención regulatoria ha creado un periodo de estabilidad en lo que sigue siendo uno de los campos de batalla comerciales más dinámicos del mundo.
Puntos clave
- Ikea, Continental, Aldi Nord y Sam's Club han lanzado servicios de entrega inmediata en China y se han asociado con plataformas locales como JD.com para ofrecer entregas más rápidas que las habituales en sus operaciones globales.
- El mercado chino del comercio minorista de entrega inmediata está valorado en 143.900 millones de dólares y se prevé que alcance los 2 billones de yuanes en 2030, respaldado por una red logística que procesó 150.000 millones de paquetes en 2024.
- Los gigantes tecnológicos nacionales Meituan, Alibaba y JD.com gastaron miles de millones en subsidios durante una guerra de precios en 2025, lo que provocó enormes pérdidas y la intervención regulatoria de la Administración Estatal de Regulación del Mercado.
- En agosto de 2025, las tres plataformas acordaron una tregua, pusieron fin a los descuentos destructivos y pasaron a centrarse en la calidad del servicio, la eficiencia de la cadena de suministro y el crecimiento sostenible.
- Las empresas extranjeras están entrando en el mercado tras la tregua para aprovechar la avanzada infraestructura digital de China y evitar la competencia insostenible en materia de subsidios que caracterizó los intentos anteriores de entrar en el mercado.
- El panorama competitivo está pasando de las guerras de precios a la infraestructura y la calidad del servicio, lo que favorece a las marcas consolidadas con cadenas de suministro sólidas y experiencia operativa.



