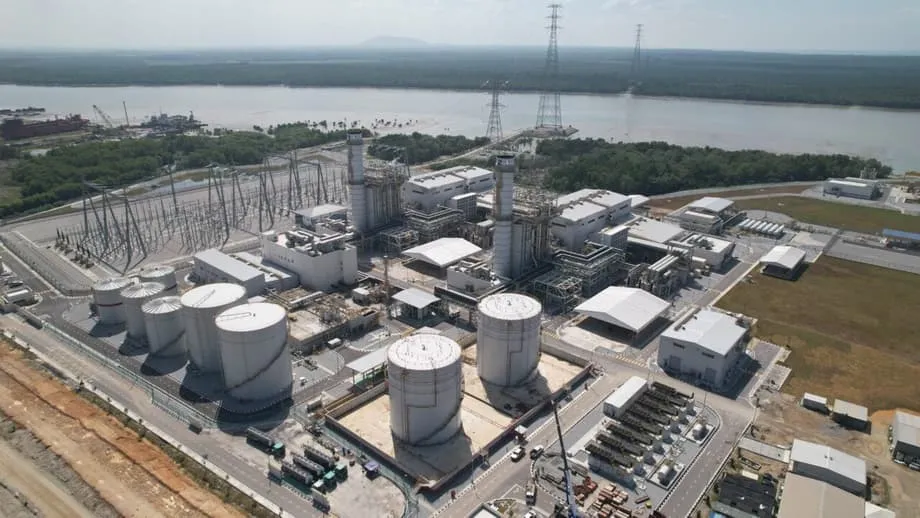
La reciente concesión a largo plazo otorgada a una empresa con sede en China para desarrollar centrales eléctricas de ciclo combinado de gas en la costa este de Malasia ha desatado un intenso debate sobre la soberanía energética del país y la planificación estratégica a largo plazo. Según sus críticos, este acuerdo representa más que una inversión rutinaria: es una prueba de liderazgo que la gestión energética de Malasia no ha superado. Con nuevos responsables al frente de la Comisión de Energía (EC) y del Ministerio de Economía, la concesión plantea preguntas fundamentales sobre si Malasia está cediendo el control de sus activos energéticos estratégicos para atender necesidades a corto plazo.
Contenido
- Estructura y vulnerabilidades del sector energético de Malasia
- Cómo se estructuran los acuerdos de compra de energía
- Inversiones estratégicas de China en energía en el Sudeste Asiático
- Análisis comparativo: tendencias de inversión energética en la región
- El Plan Nacional de Transición Energética de Malasia, bajo escrutinio
- Inquietudes ambientales y de seguridad
- Modelos alternativos y participación local
- Mecanismos de financiación y enfoque de China
- El futuro de la gestión energética de Malasia
- Puntos clave
La justificación de la concesión ofrecida por las autoridades es conocida: los centros de datos de propiedad extranjera necesitan un suministro eléctrico fiable, por lo que Malasia debe ampliar rápidamente su capacidad de generación. Según analistas del sector energético, esta lógica es peligrosamente superficial. La generación de energía no consiste solo en producir megavatios: es un activo estratégico que determina el costo de vida, el crecimiento industrial, la seguridad nacional y la estabilidad fiscal a largo plazo. Cederla mediante concesiones de larga duración es una decisión cuyas consecuencias perdurarán durante décadas.
Estructura y vulnerabilidades del sector energético de Malasia
Con una capacidad de generación instalada de aproximadamente 27.000 MW, el sector eléctrico de Malasia funciona bajo una estructura compleja en la que Tenaga Nasional Berhad (TNB) controla solo alrededor del 52% de la generación efectiva; el resto lo suministran productores independientes de energía (IPP). Toda la electricidad generada por los IPP se suministra a la red de TNB, que actúa como único agregador del sistema. Con excepción de Sarawak, TNB mantiene el monopolio como único proveedor de electricidad en Malasia y es propietaria de toda la infraestructura de transmisión.
Sin embargo, pese a este control centralizado de la red, TNB no tiene pleno poder para fijar los precios. El precio que paga a los productores independientes de energía no se basa en una tarifa transparente por kWh publicada oficialmente. En cambio, se rige por acuerdos individuales de compra de energía (PPA), muchos de ellos de larga duración y confidenciales por motivos comerciales, estructurados en torno a dos componentes: pagos por capacidad y pagos por energía.
Cómo se estructuran los acuerdos de compra de energía
Pagos por capacidad: Son pagos fijos que se realizan a los IPP por mantener disponible para la red una capacidad de generación determinada, independientemente de que se despache o no esa energía. Cubren los costos fijos de operación, el servicio de la deuda y un rendimiento de la inversión acordado previamente. En la práctica, socializan los riesgos y privatizan los beneficios.
Pagos por energía: Son pagos variables vinculados a la electricidad que TNB genera y despacha efectivamente. Los cargos por energía dependen en gran medida del costo de los combustibles, principalmente carbón y gas, que se trasladan a TNB y, en última instancia, a los consumidores mediante el mecanismo de ajuste automático del combustible (AFA).
Por tanto, la generación de energía no es simplemente un servicio público. Es una industria muy lucrativa, regida por contratos y protegida por PPA de larga duración que garantizan rendimientos mientras trasladan al Gobierno la volatilidad de los precios de los combustibles y el riesgo asociado a la demanda. Esta estructura convierte la infraestructura energética en un objetivo atractivo para la inversión extranjera, pero también plantea inquietudes sobre el control a largo plazo.
Inversiones estratégicas de China en energía en el Sudeste Asiático
China desempeña un papel importante en la industria energética de Malasia, con inversiones destacadas tanto en generación eléctrica como en centros industriales de alto consumo energético. El emblemático Parque Industrial Malasia-China de Kuantan (MCKIP), creado en 2013, se centra en los sectores del acero, las tecnologías limpias, las energías renovables y la petroquímica.
Empresas chinas como China General Nuclear Power Corp (CGN) y PowerChina han apoyado la transición energética de Malasia mediante la exportación de tecnología avanzada y la financiación de proyectos de energía renovable y gas. A través de la central eléctrica de gas Edra Melaka, de 2,24 GW, y otras inversiones, CGN se ha convertido en el segundo mayor productor independiente de energía de Malasia. En 2025, el suministro acumulado de electricidad de la empresa al país superaba los 200.000 millones de kWh.
Malasia también desempeña un papel fundamental como proveedor de combustibles para China: en 2021, Petronas firmó un acuerdo de 10 años con CNOOC para suministrar 2,2 millones de toneladas métricas de gas natural licuado (GNL) al año. Esta interdependencia se profundiza mientras el Gobierno de Malasia, bajo el primer ministro Anwar Ibrahim, estrecha los lazos económicos con Pekín. Durante la visita del presidente chino Xi Jinping en abril de 2025, ambos países firmaron más de 30 acuerdos de cooperación, incluidos varios sobre tecnologías verdes.
Análisis comparativo: tendencias de inversión energética en la región
La concesión de Malasia a China sigue una tendencia de inversiones energéticas chinas en todo el Sudeste Asiático. En Laos, por ejemplo, China Southern Power Grid Company (CSG) posee una participación del 90% en Électricité du Laos Transmission Company Ltd (EDLT), que opera líneas eléctricas de alta tensión. Este acuerdo de concesión por 25 años otorga a China un control considerable sobre la infraestructura de la red eléctrica de Laos.
La presa de Pak Beng, en Laos, en la que participan China Datang Overseas Investment y la empresa tailandesa Gulf Energy Development PCL, ejemplifica esta tendencia regional. El proyecto, valorado en 1.880 millones de dólares, suministrará 912 megavatios de electricidad. La Autoridad de Generación Eléctrica de Tailandia prevé comprar esa electricidad durante 29 años a partir de 2033. Se observan tendencias similares en Camboya, donde empresas chinas han invertido mucho en presas hidroeléctricas que ahora suministran una parte significativa de la electricidad del país.
En Indonesia, la participación de China se ha vuelto más polémica. El Gobierno indonesio revocó recientemente los permisos de una central hidroeléctrica respaldada por China y de una unidad minera de oro operada por el conglomerado Astra International, tras acusaciones de incumplimientos ambientales que agravaron las inundaciones del año pasado. La central hidroeléctrica de Batangtoru, controlada por la empresa china SDIC Power Holdings Co. Ltd, estaba siendo construida por PowerChina y se esperaba que entrara plenamente en funcionamiento a finales de 2025, con una capacidad instalada total de 510 megavatios.
El Plan Nacional de Transición Energética de Malasia, bajo escrutinio
El Plan Nacional de Transición Energética de Malasia (NETR) se presenta como el marco rector del futuro energético del país. En la práctica, sostienen sus críticos, se ha convertido en una justificación política para decisiones que contradicen su propósito declarado. El NETR habla de descarbonización, nueva capacidad y participación del mercado de capitales nacional, pero evita abordar si Malasia está profundizando su dependencia estructural de actores externos.
Es cuestionable que el plan esté logrando promover la soberanía energética. Entidades extranjeras desarrollan, financian o controlan cada vez más activos estratégicos de generación. No se los puede considerar simplemente inversiones extranjeras directas (IED), ya que implican el control a largo plazo de infraestructuras críticas.
Las empresas locales y las pequeñas y medianas empresas (pymes) quedan al margen, sin oportunidades para adquirir experiencia, ampliar las cadenas de suministro o desarrollar propiedad intelectual. Lo que queda es dependencia, no transición. Estas malas decisiones no son nuevas. El fracaso de EDRA Energy bajo el fondo 1MDB sirve de advertencia: se recaudaron fondos públicos a un costo elevado para comprar centrales eléctricas antiguas e ineficientes a precios inflados, lo que enriqueció a inversores externos mientras se desatendían las capacidades locales.
Inquietudes ambientales y de seguridad
Los proyectos energéticos financiados por China en todo el Sudeste Asiático han recibido críticas frecuentes por la laxitud de sus salvaguardias ambientales y de seguridad. En Indonesia, informes de comunidades cercanas a centrales eléctricas de carbón señalan niveles inusualmente altos de enfermedades respiratorias. La explosión ocurrida en diciembre de 2023 en una planta de níquel financiada por China, que causó la muerte de al menos 13 trabajadores, puso aún más de relieve estas inquietudes.
La reciente revocación de permisos en Indonesia, tras las devastadoras inundaciones que causaron 1.200 muertes, es un claro recordatorio de los riesgos potenciales. Expertos ambientales han vinculado la gravedad de estos desastres con la deforestación desenfrenada para abrir minas y plantaciones, incluso en proyectos que involucran a empresas chinas.
En Malasia, la concesión plantea preguntas ambientales similares. El proceso de evaluación del impacto ambiental (EIA) de las centrales eléctricas de gas requiere un examen riguroso, en particular mientras Malasia busca equilibrar el desarrollo con sus compromisos ambientales en virtud del Acuerdo de París.
Modelos alternativos y participación local
No todos los proyectos energéticos de Malasia siguen el modelo de concesión criticado por los analistas. JAKS Resources Bhd anunció recientemente la venta de su participación del 100% en JAKS Solar Nibong Tebal a Sunview Group Bhd por 15 millones de ringgit malasios (RM) en efectivo, más hasta RM40 millones adeudados. La planta solar de 50 MW opera en el marco del programa Large Scale Solar 4 de Malasia y vende electricidad a Tenaga Nasional Bhd mediante un acuerdo de compra de energía de 25 años.
En Sabah, Jentayu Sustainables Berhad (JSB) ha obtenido un acuerdo de compra de energía por RM2.800 millones para su proyecto emblemático de energía hidroeléctrica de pasada de 162 MW. Es una de las mayores iniciativas de energías renovables de Sabah, con una concesión de 40 años bajo un modelo de construcción, propiedad, operación y transferencia (BOOT). Es importante destacar que se financia íntegramente con inversión privada nacional, sin fondos públicos.
Estos modelos alternativos sugieren que Malasia tiene opciones para desarrollar su infraestructura energética que dan prioridad al control y los conocimientos locales, a la vez que atraen la inversión necesaria. La principal diferencia radica en la estructura de propiedad y en quién ejerce el control durante la fase de operación a largo plazo.
Mecanismos de financiación y enfoque de China
El enfoque de China para financiar proyectos energéticos mediante iniciativas como la Iniciativa de la Franja y la Ruta (BRI) emplea mecanismos sofisticados. Por ejemplo, el Banco de Desarrollo de China (CDB) ha concedido préstamos especiales por 250.000 millones de RMB para apoyar infraestructura, capacidad productiva y cooperación financiera relacionadas con la BRI.
La financiación china suele incluir préstamos en divisas para proyectos a mediano y largo plazo, préstamos sindicados y créditos a compradores o vendedores para exportaciones. Para el proyecto de la central eléctrica de esquisto bituminoso de Attarat, en Jordania, un consorcio de cuatro bancos estatales chinos firmó un acuerdo de préstamo sindicado por 1.582 millones de dólares, con aportes del Banco Industrial y Comercial de China, el Banco de China, el Banco de Construcción de China y el Banco de Exportación e Importación de China.
Estas estructuras de financiación suelen incluir participaciones accionarias que otorgan a las empresas chinas un control considerable sobre las operaciones y los ingresos durante períodos prolongados, normalmente de 25 a 30 años en los proyectos del sector eléctrico.
El futuro de la gestión energética de Malasia
El nuevo presidente de la EC y el ministro de Economía disponen ahora de un margen limitado para señalar un cambio importante en la política eléctrica de Malasia. Hasta la fecha, la comisión ha actuado como facilitadora de acuerdos rápidos, en lugar de defensora del interés nacional.
El Gobierno debe responder a preguntas clave: ¿Es la Comisión de Energía una defensora del interés nacional o simplemente una facilitadora de acuerdos rápidos? ¿Puede la transición energética de Malasia dar prioridad al desarrollo de capacidades nacionales, la transferencia de tecnología y el desarrollo industrial local, y al mismo tiempo atraer la inversión necesaria?
Las energías renovables, la modernización de la red y el almacenamiento de energía deberían ser los pilares de la planificación energética futura, tal como establece el NETR. En cambio, Malasia favorece grandes proyectos propuestos por empresas extranjeras que dejan al margen a las compañías locales y generan pocos beneficios indirectos para la economía nacional.
Puntos clave
- La reciente concesión de Malasia a China para construir centrales eléctricas de gas plantea inquietudes sobre la soberanía energética
- La estructura del sector eléctrico y los PPA crean oportunidades muy lucrativas, pero entrañan riesgos de pérdida de control a largo plazo
- Las inversiones energéticas de China en todo el Sudeste Asiático siguen modelos de concesión similares
- El Plan Nacional de Transición Energética podría estar facilitando el control extranjero en lugar de una verdadera transición energética
- El impacto ambiental y comunitario de los proyectos energéticos chinos ha generado inquietud en países vecinos
- Modelos alternativos como los de JAKS Resources y Jentayu Sustainables muestran vías para desarrollar la energía local
- Los mecanismos de financiación de bancos chinos suelen incluir períodos prolongados de control operativo
- Los nuevos responsables del sector energético de Malasia deben equilibrar las necesidades de inversión con la soberanía estratégica