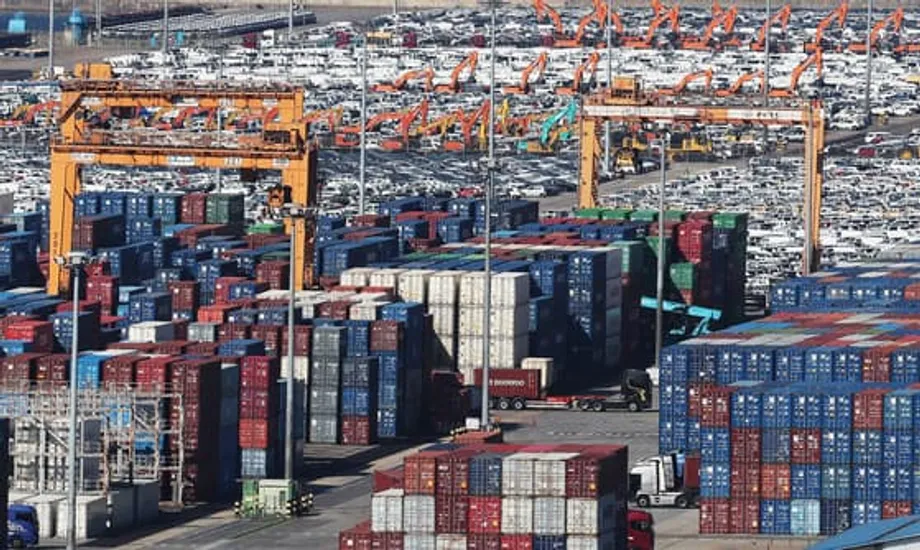
Los semiconductores impulsan exportaciones récord mientras otros sectores se desaceleran
Corea del Sur está a punto de alcanzar un hito histórico en sus exportaciones. Los envíos sumaron 640.200 millones de dólares entre enero y noviembre, un 2,9 % más que un año antes y el nivel más alto registrado para ese período. Si en diciembre se alcanza una cifra similar a la del año pasado, el total anual superará por primera vez los 700.000 millones de dólares. El impulso se ha fortalecido hacia finales de año: las exportaciones de noviembre llegaron a 61.040 millones de dólares, un récord para ese mes. El promedio diario de exportaciones aumentó un 13,3 % en noviembre, pese a que hubo un día laborable menos, y el superávit comercial se amplió a 9.730 millones de dólares, mientras las importaciones subieron un 1,2 %, hasta los 51.300 millones de dólares.
Contenido
- Los semiconductores impulsan exportaciones récord mientras otros sectores se desaceleran
- Qué explica el auge de los chips
- La inteligencia artificial y los centros de datos marcan el ritmo
- Combinación de productos, precios y capacidad
- La política comercial y la geopolítica transforman los mercados
- Ganadores y perdedores más allá de los semiconductores
- ¿Qué tan expuesta está Corea a una caída de los chips?
- Qué observar en 2026
- Puntos clave
Detrás de la cifra principal hay una realidad contundente: el aumento se concentra en los semiconductores. Las exportaciones de chips subieron a 17.260 millones de dólares en noviembre, un 38,6 % más que un año antes, y representaron el 28,3 % del total, la mayor proporción en lo que va de año. En los primeros once meses, las exportaciones sin contar los semiconductores cayeron un 1,5 % interanual, hasta los 487.600 millones de dólares, reflejo de la debilidad de una amplia variedad de industrias. Algunos rubros avanzaron este año, entre ellos los automóviles, los barcos, los productos biofarmacéuticos y los computadores. Muchos otros se contrajeron, como la maquinaria, los derivados del petróleo, los productos petroquímicos, el acero, las piezas para automóviles, las pantallas, los electrodomésticos y las baterías secundarias.
Esta concentración plantea interrogantes estratégicos, aunque las autoridades subrayan que la base exportadora más amplia ha demostrado resiliencia frente al contexto mundial de tensiones comerciales y menor demanda de productos cíclicos. Kang Kam-chan, viceministro de Comercio e Inversión, afirmó que la pequeña caída de las exportaciones excluidos los semiconductores refleja una estabilidad subyacente y que la demanda de chips debería mantenerse firme a medida que se amplíe la capacidad de la inteligencia artificial y los centros de datos.
«Aunque las exportaciones dependen en gran medida de los semiconductores, que las exportaciones sin contar estos productos hayan caído solo un 1,5 % es un resultado bastante sólido. Se espera que la fuerte demanda de semiconductores continúe el próximo año, con el crecimiento sostenido de la inteligencia artificial y los centros de datos», afirmó Kang.
Qué explica el auge de los chips
El repunte de los chips se sustenta en los cambios tecnológicos, la dinámica de los precios y las decisiones estratégicas sobre inventarios. Los operadores de centros de datos compran memorias de alto valor para ejecutar modelos de inteligencia artificial más grandes y acelerar los servicios en la nube. Los fabricantes de dispositivos están renovando sus productos para adaptarlos a los estándares de nueva generación. Además, grandes compradores han acumulado existencias de reserva para protegerse de cambios en las políticas y restricciones de suministro.
La inteligencia artificial y los centros de datos marcan el ritmo
Las exportaciones de memorias destinadas a la inteligencia artificial y los servidores han encabezado la recuperación. Hay una fuerte demanda de memorias de alto ancho de banda, utilizadas junto con unidades de procesamiento gráfico avanzadas, y de memorias DRAM DDR5 para servidores. El aumento de los envíos a mediados de año mostró cómo estas tendencias se reflejan en las exportaciones: compradores de importantes centros de fabricación de chips hicieron pedidos adicionales de memorias para servidores y de componentes lógicos que complementan la expansión de la infraestructura de inteligencia artificial. La combinación de mayores volúmenes y precios unitarios más altos ha impulsado el crecimiento del valor de las exportaciones en los últimos meses.
Los datos de la industria apuntan a otro año sólido para los semiconductores. Las ventas mundiales de chips alcanzaron un valor estimado de 627.000 millones de dólares en 2024 y se prevé que se acerquen a los 697.000 millones en 2025, impulsadas por los aceleradores de inteligencia artificial, las memorias para servidores y la creciente incorporación de funciones de inteligencia artificial en computadores y teléfonos inteligentes. Las ventas de chips para inteligencia artificial generativa podrían superar los 150.000 millones de dólares el próximo año. Sin embargo, la capacidad no ha crecido de manera uniforme. Los envíos de obleas quedaron rezagados durante la recuperación de 2024 y el empaquetado avanzado sigue siendo un cuello de botella, lo que ayuda a explicar el poder de fijación de precios de las memorias de alta gama y los aceleradores.
Combinación de productos, precios y capacidad
El ciclo actual es distinto de repuntes anteriores de las memorias. Las memorias HBM y las DDR5 para servidores tienen precios medios de venta más altos y requieren procesos sofisticados de empaquetado que pocas instalaciones pueden realizar a gran escala. Esto ha amplificado el efecto de cada unidad enviada en los ingresos. Se está ampliando la oferta, pero las nuevas capacidades se concentran en nodos avanzados y en el empaquetado, y necesitan tiempo para alcanzar su máximo rendimiento. Cualquier retraso en la puesta en marcha de nuevas capacidades podría mantener altos los precios. Por otro lado, una expansión rápida o una pausa en los pedidos de los proveedores de servicios en la nube enfriaría los precios. Esta sensibilidad a pequeños cambios en la oferta y la demanda es característica de los ciclos de las memorias y determinará las cifras mensuales de exportación.
La política comercial y la geopolítica transforman los mercados
Las pautas de exportación de 2025 reflejan un panorama político que cambia rápidamente. El año comenzó con aranceles más altos para varios productos destinados a Estados Unidos, lo que afectó a los automóviles y el acero. Un acuerdo alcanzado a finales de noviembre restableció en el 15 % los aranceles a los automóviles y sus piezas, lo que alivió la presión sobre fabricantes clave. Los datos mensuales más recientes muestran un panorama desigual según el destino: los envíos a China aumentaron un 6,9 % en noviembre, las exportaciones a Estados Unidos se mantuvieron prácticamente estables y hubo avances en la Asociación de Naciones de Asia Sudoriental (ASEAN) y Oriente Medio.
La política industrial mundial está cambiando dónde y cómo invierten las empresas coreanas. Las compañías están sumando plantas y asociaciones en Estados Unidos para poder optar a subsidios y créditos fiscales en sectores estratégicos. En el país, la Ley de Chips de Corea (K Chips Act) ofrece incentivos fiscales para la inversión de capital y la investigación en semiconductores y otras tecnologías fundamentales. Los controles a la exportación de equipos avanzados y tecnologías sensibles han protegido a algunos fabricantes coreanos de chips frente a competidores de menor costo, pero también limitan las mejoras en las instalaciones de generaciones anteriores en China. Las restricciones al abastecimiento de minerales críticos han elevado los costos de algunos segmentos de la cadena de suministro de vehículos eléctricos y han fomentado la diversificación hacia nuevos proveedores en Asia y otras regiones. El Gobierno también prevé reducir a cero para 2026 los aranceles a materiales importados clave para la producción de obleas, con el fin de mantener una ventaja de costos en la fabricación de chips.
Las autoridades comerciales sostienen que reducir la incertidumbre puede impulsar la inversión y los pedidos. Kim Jeongkwan, ministro de Comercio, Industria y Energía, celebró la reducción de los aranceles a los automóviles y señaló que se mantendrá el apoyo a las exportaciones mientras estas buscan alcanzar los 700.000 millones de dólares.
«La reducción de los aranceles para las empresas de automóviles y sus piezas ha aliviado la incertidumbre para las compañías coreanas que exportan a Estados Unidos. El Gobierno reforzará el apoyo para garantizar que se mantenga el impulso de crecimiento de las exportaciones y que estas desempeñen un papel clave en la recuperación y el crecimiento económicos», afirmó Kim.
Ganadores y perdedores más allá de los semiconductores
El informe de noviembre pone de relieve la brecha entre los sectores vinculados a la inteligencia artificial y el transporte, y los expuestos a los ciclos de las materias primas y la industria pesada. Las exportaciones de automóviles aumentaron un 13,7 %, hasta los 6.410 millones de dólares en noviembre, gracias a las sólidas ventas de modelos con motor de combustión interna e híbridos, así como a la normalización gradual de las cadenas de suministro. Los pedidos de barcos también contribuyeron al avance de los últimos meses, y el aumento de las ventas a comienzos del otoño boreal se vio favorecido por los buques especializados.
En cambio, los rubros relacionados con la energía y las materias primas básicas tuvieron dificultades durante gran parte del año. En los primeros once meses, las exportaciones de maquinaria cayeron un 8,9 %; las de derivados del petróleo, un 11,1 %; las de productos petroquímicos, un 11,7 %; y los envíos de acero, un 8,8 %. Las piezas para automóviles, las pantallas y los electrodomésticos también registraron caídas del 6,3 %, el 10,3 % y el 9,4 %, respectivamente. Las exportaciones de baterías secundarias disminuyeron un 11,8 % en el mismo período, debido al ajuste de inventarios en los sectores de la electrónica y el transporte, así como a la demanda desigual de vehículos eléctricos en mercados clave. En noviembre se observó cierta estabilización, con avances mensuales moderados de los dispositivos inalámbricos y las baterías, pero la tendencia general fuera de los chips sigue siendo débil.
El desglose regional muestra cómo interactúan las tendencias sectoriales y la política comercial. Las exportaciones a China, todavía el mayor mercado individual de chips coreanos, han mejorado gracias a los mayores pedidos de semiconductores y productos refinados. Las ventas a la ASEAN repuntaron junto con los envíos de chips. Los aranceles aplicados anteriormente a los automóviles y el acero han limitado las exportaciones a Estados Unidos, aunque el acuerdo alcanzado a finales de año para reducirlos debería ayudar. Los resultados en Europa fueron desiguales, al enfriarse la demanda de acero y barcos. El menor costo de las importaciones de energía contribuyó al saldo comercial general, pese al aumento de las importaciones no energéticas de bienes de capital y componentes.
¿Qué tan expuesta está Corea a una caída de los chips?
La proporción de los chips en las exportaciones aumentó de alrededor del 10 % en el período de 2002 a 2010 al 28,3 % en noviembre de 2025. Esta concentración genera ganancias extraordinarias cuando el ciclo es favorable y puede ocultar la debilidad de otros sectores. Las estadísticas oficiales muestran que una base manufacturera más amplia está bajo presión. El número de empresas manufactureras alcanzó un máximo de 586.000 en 2022 y descendió a 504.000 en 2024. El empleo manufacturero cayó cerca de un 4 % entre 2022 y septiembre de 2025, sobre todo en las pequeñas y medianas empresas. La producción de las grandes empresas ha crecido durante la última década, mientras que la de las más pequeñas ha disminuido. La dependencia de insumos importados en la manufactura aumentó de alrededor de una cuarta parte en 2020 a cerca del 30 % a mediados de 2025, y una proporción mayor procede de China, donde los fabricantes de componentes han avanzado hacia segmentos de mayor valor de la cadena.
También ha aumentado la concentración geográfica. La proporción conjunta de Estados Unidos y China en las exportaciones coreanas pasó de alrededor del 26 % en 2020 a cerca del 36 % en los primeros nueve meses de 2025. Esta concentración tanto por sector como por destino deja a los exportadores más expuestos a cambios en las políticas o la demanda de un número reducido de mercados. Algunos analistas advierten que una caída cíclica de las memorias en torno a 2027 podría dejar al descubierto estos desequilibrios. Si ocurre, las empresas más débiles podrían tener dificultades para financiar sus operaciones y podría aumentar aún más el número de compañías incapaces de cubrir los costos de los intereses con sus ganancias operativas.
Las políticas públicas pueden reducir esa exposición. Organismos internacionales han recomendado a Corea diversificar los destinos de exportación y las cadenas de suministro, ampliar el comercio de servicios y mantener medidas de apoyo lo más neutrales posible entre sectores. Entre las recomendaciones figuran una política de competencia más sólida, una menor carga regulatoria y reformas del mercado laboral que faciliten la movilidad y la formación. Ampliar y modernizar los acuerdos comerciales puede mejorar el acceso a los mercados. En la industria, nuevas fuentes de exportación podrían incluir programas informáticos y servicios en la nube vinculados a la manufactura, equipos de defensa y procesamiento avanzado de alimentos. Estas medidas no reducirían la importancia de los chips, sino que ayudarían a que el crecimiento de los semiconductores beneficie a una gama más amplia de industrias.
Qué observar en 2026
Los indicadores a corto plazo apuntan a que los chips seguirán fuertes. La ampliación de la infraestructura de inteligencia artificial sigue siendo una prioridad para los proveedores de servicios en la nube. Las memorias HBM y las destinadas a servidores tienen una oferta limitada. Se está poniendo en marcha nueva capacidad, pero tardará en alcanzar un volumen significativo. La evolución de los precios de las memorias dependerá del ritmo de los pedidos de centros de datos y de cuándo entren en funcionamiento las nuevas líneas. Los planes de inversión de los grandes compradores de tecnología a comienzos del próximo año serán una señal clave. Si se mantienen altos los pedidos de aceleradores y memorias para servidores, es probable que las exportaciones de chips sigan elevadas durante el primer trimestre.
El riesgo político sigue siendo la principal incógnita. Cualquier nueva medida arancelaria que afecte a los automóviles, el acero o los productos electrónicos repercutiría en el conjunto de las exportaciones. Los posibles cambios en los aranceles a los chips o en los controles a la exportación tendrían especial impacto dada la concentración actual. Será importante avanzar en la diversificación de las cadenas de suministro, incluso mediante medidas para asegurar el acceso a minerales y productos químicos críticos, y cumplir el plan de reducir a cero para 2026 los aranceles a los materiales importados para obleas, lo que contribuiría a la competitividad en costos. En el país, habrá que seguir los avances en los incentivos fiscales y los permisos previstos en la Ley de Chips de Corea, así como las señales de estabilización de los sectores ajenos a los chips. Los datos diarios de exportación y la evolución de las exportaciones sin contar los semiconductores permitirán ver si la recuperación se está extendiendo.
Puntos clave
- Las exportaciones de enero a noviembre sumaron 640.200 millones de dólares, un 2,9 % más, lo que acerca la posibilidad de superar los 700.000 millones en el total anual.
- Los semiconductores impulsaron el crecimiento: las exportaciones de chips alcanzaron los 17.260 millones de dólares en noviembre y representaron el 28,3 % del total.
- Las exportaciones sin contar los semiconductores cayeron un 1,5 % interanual, hasta los 487.600 millones de dólares, en los primeros once meses.
- Mejoraron los automóviles, los barcos, los productos biofarmacéuticos y los computadores, mientras que disminuyeron la maquinaria, los productos petroquímicos, los derivados del petróleo, el acero, las piezas para automóviles, las pantallas, los electrodomésticos y las baterías secundarias.
- Un acuerdo alcanzado a finales de año restableció en el 15 % los aranceles a los automóviles y sus piezas en Estados Unidos, lo que alivió la presión previa sobre los fabricantes de automóviles.
- Se prevé que las ventas mundiales de chips se acerquen a los 697.000 millones de dólares en 2025, impulsadas por el hardware para inteligencia artificial y las memorias HBM y DDR5.
- Ha aumentado la dependencia de la manufactura respecto de los chips, junto con la proporción de insumos importados y una caída en el número de pequeños fabricantes y empleos desde 2022.
- Entre las prioridades de política figuran diversificar los mercados y las cadenas de suministro, promover las exportaciones de servicios y ofrecer apoyo neutral entre sectores para ampliar el crecimiento más allá de los chips.