Una brecha mínima histórica refleja un cambio en el equilibrio comercial
Corea del Sur casi ha igualado a Japón en exportaciones en 2025, lo que prepara una recta final de año con implicaciones históricas. Los datos oficiales de aduanas indican que, de enero a octubre, Corea del Sur exportó 579.100 millones de dólares, mientras que Japón envió al exterior 606.100 millones. La diferencia de 27.000 millones de dólares es la menor registrada a estas alturas del año y se produce después de un período en el que la brecha se amplió considerablemente en 2024, cuando la volatilidad mundial afectó las ventas. Con dos meses de datos aún pendientes, sigue abierta la disputa por terminar el año en primer lugar.
Contenido
- Una brecha mínima histórica refleja un cambio en el equilibrio comercial
- Qué impulsa el auge
- Los semiconductores marcan el rumbo
- El sector automotor mantiene un ritmo elevado
- El desempeño exportador de Japón y los límites de un yen débil
- Los aranceles y la geopolítica podrían inclinar el resultado
- Cómo la IA y la automatización están transformando el comercio de Asia
- Qué podría frenar el impulso en 2025
- Lo que debe saber
La tendencia general es evidente. La diferencia entre las exportaciones anuales se redujo de 128.800 millones de dólares en 2020 a 85.100 millones en 2023. Corea del Sur ocupa el sexto lugar entre los exportadores mundiales en lo que va de año, justo detrás de Japón, que está en quinto lugar, según organismos de promoción comercial y aduanas. Los tipos de cambio pueden complicar las comparaciones mensuales, pero la tendencia es clara.
Funcionarios del sector que examinaron datos de la Asociación de Comercio Internacional de Corea (KITA), la Asociación Arancelaria de Japón y el Fondo Monetario Internacional (FMI) dijeron que la cifra de mediados de otoño pone de relieve la rapidez con que se ha reducido la brecha.
Un funcionario del sector dijo: «La cifra provisional es especialmente significativa: es un mínimo histórico y quedan dos meses para seguir de cerca la evolución».
Otro funcionario destacó la importancia del tramo final del año, cuando se cierran los libros de pedidos y se afianzan los precios de categorías clave.
Otro funcionario del sector dijo: «En estas circunstancias, Corea podría alcanzar este hito por primera vez e incluso superar a Japón; será crucial dar un último impulso hasta fin de año».
Qué impulsa el auge
Los semiconductores están en el centro del avance de Corea del Sur. Un potente ciclo de inteligencia artificial ha impulsado tanto el volumen como los precios de los chips de memoria, la principal categoría de exportación del país. Los centros de datos y los fabricantes de dispositivos se apresuran a incorporar más capacidad de cómputo para los modelos de lenguaje de gran tamaño y las aplicaciones generativas. Este cambio requiere procesadores gráficos avanzados combinados con pilas de memoria de gran ancho de banda, así como enormes cantidades de DRAM convencional y almacenamiento rápido. En noviembre, las exportaciones de semiconductores aumentaron un 38,6 por ciento interanual, hasta alcanzar un récord de 17.260 millones de dólares, por encima del máximo anterior, registrado en septiembre. Ese resultado refleja tanto el aumento de los precios medios de venta como la oferta limitada de memoria de alta gama.
Este repunte ha impulsado al ecosistema electrónico en su conjunto, desde la fabricación de obleas hasta el empaquetado avanzado. Los líderes surcoreanos en memoria han reconfigurado las líneas de producción para la memoria HBM y la DRAM para servidores, mientras que las fundiciones y los proveedores de equipos informan de carteras de pedidos más completas para las herramientas necesarias para fabricar y ensamblar chips destinados a servidores de IA. Los efectos se extienden a la logística, las pruebas y los materiales, lo que contribuye a elevar los ingresos por exportaciones, aunque algunas categorías de electrónica de consumo siguen mostrando resultados desiguales.
Los semiconductores marcan el rumbo
La demanda de HBM es ahora un factor central del valor de las exportaciones. El entrenamiento y el funcionamiento de modelos de IA están limitados por el ancho de banda y la capacidad de memoria, por lo que los compradores dan prioridad a chips que transfieren datos rápidamente entre los aceleradores y las pilas de memoria. Estas especificaciones tienen un precio superior, y la cartera de nuevas instalaciones de servidores de IA sugiere que la elevada demanda persistirá. Al mismo tiempo, los envíos de DRAM convencional y NAND se han beneficiado de la normalización de los inventarios tras la profunda caída de 2023. La recuperación de los precios en esos segmentos ha impulsado los ingresos sin un aumento proporcional de las unidades, lo que ha amplificado el crecimiento de las exportaciones totales.
El sector automotor mantiene un ritmo elevado
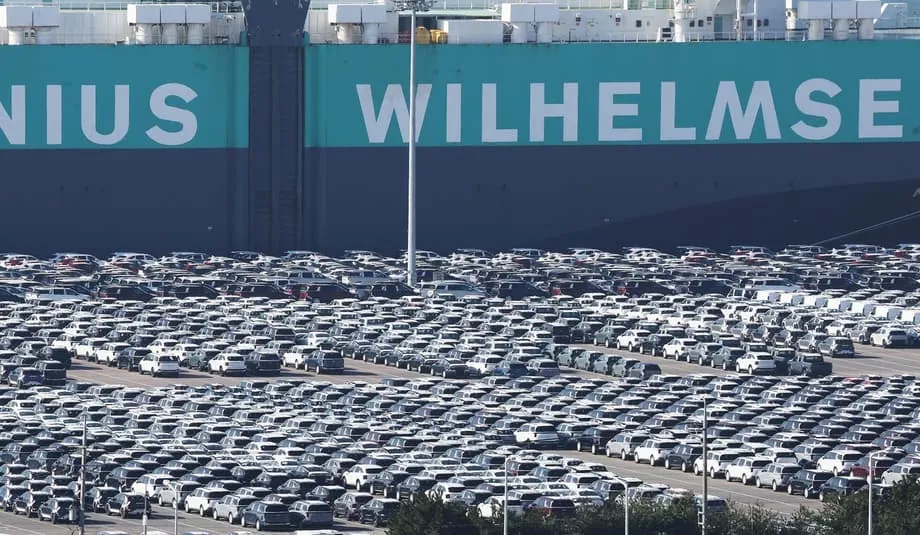
Las exportaciones de automóviles han aportado un segundo motor al desempeño de este año. En noviembre, los envíos al exterior de vehículos de combustión interna e híbridos aumentaron un 13,7 por ciento, hasta los 6.410 millones de dólares. La composición de los productos ha sido favorable, con una demanda sostenida de SUV y sistemas de propulsión electrificados en Europa y Oriente Medio, además de la fortaleza persistente de las piezas. También han contribuido la mejora de la percepción de las marcas en materia de seguridad y diseño, así como los nuevos ciclos de modelos en segmentos clave. El sector enfrenta dificultades en América del Norte debido a la incertidumbre arancelaria, pero las ventas a otras regiones han compensado algunos focos de debilidad.
Los computadores, los cosméticos y los productos farmacéuticos también han contribuido a reducir la brecha, según KITA. Estas categorías se beneficiaron de la recuperación de la demanda de los consumidores en mercados clave y de la expansión sostenida de las marcas surcoreanas en el Sudeste Asiático.
El desempeño exportador de Japón y los límites de un yen débil
Japón sigue siendo una potencia exportadora, pero varios cambios estructurales han reducido el impulso que ofrece un yen más débil. Cuando los fabricantes nacionales trasladan la producción al Sudeste Asiático, América del Norte o Europa, una proporción creciente de los envíos se registra como exportaciones desde esos lugares y no como productos fabricados en Japón. Esto reduce el impulso directo de la depreciación de la moneda en los datos oficiales de exportación. Al mismo tiempo, se ha intensificado la competencia de China y Corea del Sur en automóviles, barcos y bienes intermedios.
Las mismas fuerzas pueden tener efectos opuestos para Corea del Sur. Los fabricantes coreanos están invirtiendo en plantas en Estados Unidos, China, Europa y la ASEAN para controlar los riesgos arancelarios, cumplir las normas de contenido local y gestionar los costos laborales. Esta estrategia protege el acceso a los mercados y los márgenes, pero también significa que una proporción mayor de los vehículos y productos electrónicos se contabiliza como producción en el extranjero y no como exportaciones coreanas. Un won más débil puede favorecer la competitividad de los precios, pero también encarece los insumos importados, lo que puede reducir los márgenes de los proveedores hasta que se ajusten los precios de venta finales.
Los aranceles y la geopolítica podrían inclinar el resultado
Estados Unidos es clave para los cálculos de exportación de ambos países, y las políticas siguen cambiando. Las negociaciones entre Seúl y Washington sobre las condiciones arancelarias han avanzado, pero las tasas clave para los automóviles y los chips aún no se han formalizado por escrito. Mientras tanto, los vehículos japoneses que entran en Estados Unidos se benefician de un arancel reducido del 15 por ciento. Los vehículos coreanos siguen sujetos a una tasa del 25 por ciento mientras se finalizan los textos legales, lo que ha reducido el margen de maniobra de los fabricantes de automóviles coreanos en Estados Unidos este año. Los envíos de automóviles coreanos a Estados Unidos se han contraído interanualmente durante varios meses, lo que ha presionado los ingresos y los inventarios. Los fabricantes han respondido diversificando las ventas a otras regiones y acelerando sus planes de producción local.
Expertos del sector afirman que la rapidez con que se trasladen las líneas de producción será importante si se retrasa la reducción de los aranceles. Lee Ho geun, profesor de ingeniería automotriz de la Universidad Daeduk, dijo que los fabricantes de automóviles coreanos deberían aprovechar el momento para fabricar más vehículos en Estados Unidos.
Lee Ho geun dijo: «Una de las medidas más realistas para Hyundai Motor Group es aumentar allí el número de modelos producidos localmente».
También se contempla el apoyo gubernamental. Kim Pil soo, profesor de tecnología automotriz de la Escuela Universitaria Daelim, sostuvo que un alivio temporal podría ayudar a compensar el impacto mientras las empresas ajustan su presencia y sus estrategias de producto.
Kim Pil soo dijo: «No es conveniente que el gobierno deje a los fabricantes de automóviles expuestos durante mucho tiempo a los efectos de los aranceles, dado que el sector automotor es un pilar clave de las exportaciones de Corea».
Funcionarios de Seúl han reconocido que las conversaciones con Washington se han complicado por la superposición de agendas que incluyen fondos de inversión, el acceso al mercado agrícola y el reparto de los costos de defensa. Los retrasos generan incertidumbre para quienes planifican en los sectores de automóviles, chips y productos farmacéuticos. Si se formaliza un límite del 15 por ciento para los automóviles y los semiconductores, se eliminaría una variable importante para los presupuestos de 2026. Hasta entonces, las empresas evalúan distintos escenarios de precios, composición de productos y contenido local para proteger su cuota de mercado en Estados Unidos.
Cómo la IA y la automatización están transformando el comercio de Asia
La robótica y la inteligencia artificial están redefiniendo el mapa de producción de Asia. China, Japón y Corea del Sur lideran la región en adopción de robots industriales, y Corea del Sur ocupa uno de los primeros puestos mundiales en densidad de robots. El uso de la IA por parte de las empresas aumenta rápidamente en Asia-Pacífico, y la inversión privada en equipos y programas de IA sigue concentrándose en los mercados más grandes. Esta expansión tecnológica cambia lo que los países fabrican dentro de sus fronteras y lo que importan de sus vecinos.
La automatización puede reducir la demanda de importaciones en sectores donde aumenta la capacidad nacional, pero también puede elevar la demanda de insumos intermedios y bienes de capital que cruzan las fronteras. Los indicios a corto plazo muestran que la automatización fomenta el traslado de la producción al extranjero en lugar de su retorno al país de origen, porque las empresas siguen buscando ventajas de costos y proximidad a sus clientes. La situación a largo plazo es menos clara. Las inversiones muy grandes en automatización podrían favorecer el regreso de la producción a los mercados centrales si la tecnología reduce lo suficiente las diferencias en los costos laborales. Eso perjudicaría a los exportadores de menores ingresos, a menos que asciendan en la cadena de valor mediante la adopción de la automatización en sus propias fábricas o el paso a servicios que las máquinas no puedan reproducir fácilmente.
Los nuevos modelos de servicios están reduciendo las barreras a la fabricación avanzada. La modalidad Robots como servicio permite a las pequeñas y medianas empresas contratar automatización en lugar de comprarla, lo que reduce los costos iniciales. Esta tendencia ofrece a los proveedores de países que no son líderes una forma de ampliar sus capacidades y vender a las cadenas de suministro globales. El Nuevo Pacto Digital de Corea del Sur se centra en la infraestructura digital y el desarrollo de la IA, con el objetivo de aumentar la productividad y ampliar la ventaja del país en equipos tecnológicos. Para Corea del Sur, esta ola fortalece el motor exportador de chips y, al mismo tiempo, transforma qué componentes y herramientas se obtienen en el país y cuáles se importan de sus socios.
Qué podría frenar el impulso en 2025
Los grupos comerciales advierten que 2025 podría traer un ritmo más lento, aunque Corea del Sur se mantenga cerca de Japón. KITA prevé un crecimiento de las exportaciones de alrededor del 1 al 3 por ciento el próximo año. Varios factores explican esta perspectiva moderada. Las exportaciones de automóviles podrían desacelerarse tras un desempeño muy sólido en 2024 y 2025, especialmente a medida que salgan más vehículos de las líneas de ensamblaje en el extranjero. Los precios de los productos petroquímicos están bajo presión, lo que reduce los ingresos aunque los volúmenes se mantengan estables. Algunas cifras ya mostraron una desaceleración del crecimiento de las exportaciones a finales del otoño, al debilitarse los envíos a Estados Unidos y China, un recordatorio de que la demanda externa puede flaquear rápidamente.
La política arancelaria de Estados Unidos es otro factor imprevisible. La nueva ronda de acuerdos comerciales ha reducido las diferencias entre países, pero los fabricantes siguen enfrentando aranceles más altos y normas complejas sobre el contenido local. Las empresas coreanas han respondido con más plantas locales en América del Norte y planes de contingencia para Europa y el Sudeste Asiático. Estas medidas preservan el acceso a los compradores y los incentivos, aunque desplazan algunas ventas fuera de las estadísticas de exportación de Corea.
También conviene vigilar las limitaciones internas. La población de Corea del Sur envejece más rápido que la de países comparables y la tasa de fecundidad es la más baja del mundo. Esta dinámica presiona a la fuerza laboral manufacturera y los planes de inversión a mediano plazo. Las fluctuaciones cambiarias aumentan los riesgos de planificación. El won se ha debilitado este año, lo que favorece las exportaciones en términos de dólares, pero encarece la energía y las piezas importadas. Las previsiones privadas indican que es probable que el banco central mantenga su tasa de política monetaria cerca del 2,5 por ciento hasta 2026, y que cualquier apreciación del won sea gradual a medida que se estabilicen las tasas mundiales. Se prevé que la política fiscal respalde la productividad y la inversión privada, lo que debería amortiguar el impacto en la economía incluso si el comercio se enfría durante algunos trimestres.
Por ahora, el casi empate con Japón refleja un cambio estructural. Corea del Sur ha ganado terreno en los bienes que buscan los compradores de todo el mundo, especialmente los chips y los vehículos de alta calidad. Que eso culmine en una primera superación de Japón dependerá de los pedidos de los dos últimos meses, los cambios de precios en productos clave y el ritmo de las decisiones sobre los aranceles en Estados Unidos. La tendencia a más largo plazo apunta a una competencia más reñida entre los dos vecinos en sectores donde la innovación, la rapidez y la agilidad de las cadenas de suministro son fundamentales.
Lo que debe saber
- Hasta octubre de 2025, Corea del Sur exportó 579.100 millones de dólares y Japón envió al exterior 606.100 millones, una diferencia de 27.000 millones de dólares, la menor registrada a estas alturas del año.
- Las exportaciones de semiconductores alcanzaron en noviembre un récord mensual de 17.260 millones de dólares, un 38,6 por ciento más que un año antes.
- Las exportaciones de automóviles aumentaron un 13,7 por ciento en noviembre, hasta los 6.410 millones de dólares, gracias a la sólida demanda de híbridos y SUV.
- Corea del Sur ocupa el sexto lugar entre los exportadores mundiales en lo que va de año, muy cerca de Japón, que está en quinto lugar.
- El yen débil no ha impulsado plenamente las exportaciones de Japón porque muchas fábricas han trasladado la producción al extranjero y se ha intensificado la competencia en automóviles y bienes intermedios.
- La incertidumbre arancelaria en Estados Unidos está presionando a los fabricantes de automóviles coreanos: los vehículos japoneses enfrentan una tasa del 15 por ciento y los coreanos siguen sujetos al 25 por ciento mientras se finalizan los detalles legales.
- Las empresas coreanas están ampliando la producción en América del Norte, Europa y el Sudeste Asiático para gestionar los riesgos arancelarios y de las cadenas de suministro, lo que puede reducir las exportaciones registradas desde Corea.
- Los grupos comerciales prevén que las exportaciones de Corea del Sur crezcan entre un 1 y un 3 por ciento en 2025, con una posible debilidad en los automóviles y los productos petroquímicos compensada por la fortaleza de la tecnología de la información y los chips.
- La IA y la automatización están transformando el comercio de Asia, impulsando las exportaciones de chips de Corea del Sur y cambiando los lugares de fabricación de los productos y la forma en que se organizan las cadenas de suministro.