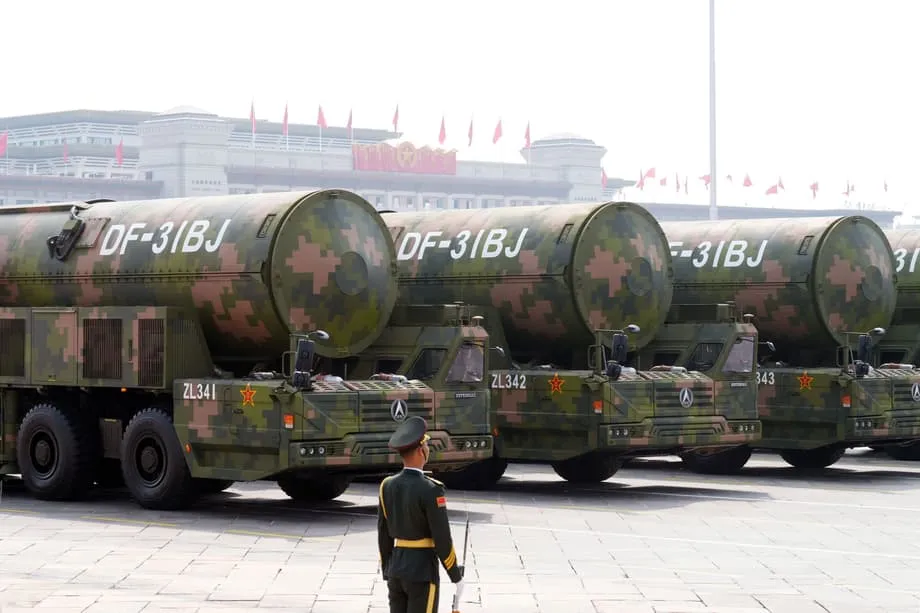
Una purga coincide con el auge mundial de las armas
Los mayores contratistas de defensa de China sufrieron un revés en un año en el que el negocio mundial de las armas alcanzó un nuevo récord de ingresos. Nuevos datos del Instituto Internacional de Estudios para la Paz de Estocolmo (SIPRI) muestran que los ingresos de las principales empresas militares chinas cayeron alrededor de un 10 %, mientras que los de las 100 mayores fabricantes de armas del mundo aumentaron un 5,9 %, hasta alcanzar la cifra récord de 679.000 millones de dólares. Esta divergencia refleja una campaña anticorrupción interna que ralentizó la aprobación de contratos y las entregas, mientras la demanda se disparaba en otros lugares debido a las guerras en Ucrania y Gaza y a un mayor rearme en muchas regiones.
Contenido
- Una purga coincide con el auge mundial de las armas
- Qué muestran las cifras y por qué importan
- Qué empresas fueron las más afectadas
- Las dificultades de Norinco y CASC
- La producción de aeronaves y buques continúa, pero a un ritmo más moderado
- Cómo una purga anticorrupción ralentiza las adquisiciones
- La inestabilidad en la Fuerza de Cohetes y los plazos de las armas avanzadas
- Por qué crecen otros fabricantes mundiales mientras China se estanca
- Qué significa esto para la seguridad regional y la competencia industrial
- Escenarios que conviene seguir hasta 2027
- Puntos clave
La purga se ha adentrado en el Ejército Popular de Liberación (EPL) tras años de escrutinio en el marco de la campaña contra la corrupción del presidente Xi Jinping. La Fuerza de Cohetes, que opera misiles balísticos, de crucero e hipersónicos, se convirtió en un foco de atención en 2023. En octubre, ocho generales de alto rango fueron expulsados del Partido Comunista por cargos de corrupción, entre ellos He Weidong, el segundo general de mayor rango del país, que formaba parte de la Comisión Militar Central. Las investigaciones y los cambios de personal desencadenaron revisiones en las cadenas de adquisiciones e introdujeron nuevas capas de supervisión que paralizaron acuerdos y retrasaron los calendarios.
Las consecuencias se observan en las clasificaciones regionales. Mientras los ingresos de las empresas armamentísticas de Japón aumentaron alrededor de un 40 %, los de Alemania crecieron un 36 % y los de las compañías estadounidenses un 3,8 %, el descenso de China bastó para que Asia y Oceanía fuera la única región en la que los principales fabricantes registraron una caída de ingresos. El panorama resulta llamativo porque el presupuesto de defensa de China ha aumentado durante tres décadas. La caída no indica un desplome de la demanda. Apunta a interrupciones en los procesos de trabajo, trámites más lentos y retrasos en la aceptación de equipos, en medio de una campaña para combatir la corrupción dentro del ejército y entre sus proveedores.
Qué muestran las cifras y por qué importan
La clasificación de SIPRI reúne a los mayores fabricantes mundiales de armas y servicios militares, desde aeronaves y misiles hasta buques de guerra y electrónica para el campo de batalla. En la evaluación más reciente, los ingresos combinados de las 100 principales empresas alcanzaron los 679.000 millones de dólares. En cambio, los ingresos conjuntos de las ocho empresas chinas incluidas en la lista cayeron alrededor de un 10 %, hasta unos 88.300 millones de dólares. En un mercado impulsado por pedidos vinculados a conflictos activos y a la reposición de arsenales, destaca una caída de dos dígitos en un gran fabricante.
La pérdida de ingresos de China se produjo pese a la modernización en curso y al aumento de los presupuestos. La razón es el calendario. Los contratos sometidos a revisión o renegociación no se contabilizan como ventas hasta que se completan las entregas o se alcanzan determinados hitos. Si se amplían las auditorías, disminuye la tolerancia al riesgo y los directivos exigen más documentación, los programas pueden retrasarse un trimestre o más. Ese efecto se acumula en toda la cartera, reduce los ingresos declarados y debilita el flujo de caja, aunque la demanda futura se mantenga.
Qué empresas fueron las más afectadas
El análisis de SIPRI destaca las caídas de Aviation Industry Corporation of China (AVIC), el mayor fabricante de armas del país; China North Industries Group Corporation, conocida como Norinco, uno de los principales proveedores de sistemas terrestres; y China Aerospace Science and Technology Corporation (CASC), un importante desarrollador de misiles y sistemas espaciales. Norinco registró el descenso más pronunciado: alrededor de un 31 %, hasta los 14.000 millones de dólares. Las entregas de aeronaves militares de AVIC se ralentizaron. CASC afrontó retrasos en proyectos y un mayor escrutinio tras los cambios en la dirección.
Las dificultades de Norinco y CASC
La caída de Norinco se explica por un año de convulsiones internas. La destitución del presidente del consejo de administración y del jefe de su división militar, en el marco de una investigación anticorrupción, llevó al Gobierno a revisar contratos, aplazar proyectos y cancelar otros. Estas revisiones repercuten en la amplia red de proveedores de la empresa, que abarca vehículos blindados, sistemas de artillería, cohetes y municiones. Incluso una breve pausa en la ejecución de los contratos puede trasladar el reconocimiento de ingresos al año siguiente, y agravar el impacto cuando se ven afectados varios programas a la vez.
CASC, que concentra una gran parte de los trabajos de China en misiles y sistemas espaciales, también ha experimentado cambios en sus altos cargos y retrasos en programas en los últimos años. Cuando la rotación en la dirección coincide con una supervisión más estricta de las adquisiciones, las agencias suelen volver a revisar los requisitos, la documentación y los protocolos de prueba. En una cartera que abarca sistemas balísticos, de crucero e hipersónicos, esto puede implicar el aplazamiento de pruebas o la ampliación de los plazos de entrega para cumplir con requisitos de conformidad actualizados.
La producción de aeronaves y buques continúa, pero a un ritmo más moderado
AVIC, que incluye importantes fábricas de aeronaves en Chengdu, Xi'an y Shenyang, había ampliado la producción en serie en 2023, mientras el EPL sustituía plataformas antiguas. Al año siguiente, según los datos de SIPRI, las entregas se ralentizaron mientras se endurecía la supervisión. Los programas aeronáuticos son complejos. Un retraso en la certificación de un proveedor de subsistemas puede paralizar lotes completos y trasladar los ingresos a trimestres posteriores, incluso cuando las líneas de montaje mantienen su actividad.
La construcción naval de China, concentrada en China State Shipbuilding Corporation, ha sido un punto fuerte en los últimos años, y la Armada del EPL sigue incorporando nuevos buques de combate de superficie y el avanzado portaaviones Fujian. La expansión de la flota sigue siendo prioritaria, pero cualquier pausa en las aprobaciones finales o en las pruebas de aceptación durante un ciclo de revisión puede modificar las fechas en que los astilleros contabilizan los hitos y los proveedores reciben los pagos. Esto afecta a los ingresos totales, aunque la producción en los astilleros se mantenga estable.
Cómo una purga anticorrupción ralentiza las adquisiciones
El sistema de adquisición militar de China está centralizado bajo la Comisión Militar Central, y el Departamento de Desarrollo de Equipamiento es responsable de las principales compras. Una investigación por corrupción en la cúspide del sistema genera fricciones en todos los niveles. Cuando se investiga a altos mandos o directivos, se vuelven a revisar sus firmas en contratos anteriores, exenciones y aprobaciones de pruebas. Se retienen nuevas aprobaciones hasta que se designan sucesores y los equipos verifican el cumplimiento de las nuevas directrices.
Este proceso retrasa el ciclo de vida de un contrato típico. Los programas pueden requerir una nueva licitación o una evaluación adicional de los contratistas principales y los subproveedores clave. Se modifica la redacción de los contratos para incluir cláusulas anticorrupción más estrictas y condiciones de pago más rigurosas. Los auditores exigen documentación más detallada sobre las estructuras de costos y los calendarios de entrega. Los responsables de riesgos fijan umbrales más bajos para tolerar retrasos o problemas de calidad. Cada medida busca prevenir abusos, pero el efecto acumulado es aplazar los ingresos y las entregas.
En términos financieros, la ralentización de las aceptaciones y los pagos por hitos puede reducir el flujo de caja de las grandes empresas y sus proveedores. Los subcontratistas suelen depender de pagos puntuales para financiar materiales, mano de obra y pruebas. Si las revisiones retrasan los pagos, las empresas pueden aplazar inversiones en nuevos equipos o reducir las horas extra, lo que ralentiza aún más la producción. Los equipos de ingeniería pueden dejar las tareas de desarrollo para preparar respuestas a las auditorías, con lo que se retrasan las mejoras y la innovación que sustentan la competitividad a largo plazo.
La inestabilidad en la Fuerza de Cohetes y los plazos de las armas avanzadas
La Fuerza de Cohetes está en el centro de los conceptos de disuasión y combate de China. Opera misiles balísticos de alcance medio e intermedio, misiles balísticos antibuque y vehículos planeadores hipersónicos emergentes. Los investigadores de SIPRI advierten que las interrupciones en esta rama, combinadas con revisiones a los proveedores, podrían afectar los plazos de los sistemas avanzados. El riesgo no se limita a la tecnología. También tiene que ver con el ritmo de las pruebas, la certificación y la aceptación, procesos que dependen de una dirección estable y de procedimientos de adquisición previsibles.
El EPL ha fijado hitos para su modernización, entre ellos el objetivo de contar con capacidades clave y preparación para el combate de cara al centenario de su predecesor, el Ejército Rojo, en 2027. Una pausa en las adquisiciones puede aplazar pruebas, ralentizar las entregas a las unidades operativas y complicar los programas de entrenamiento. Los presupuestos siguen una tendencia ascendente, pero la previsibilidad de los plazos importa cuando las fuerzas planean incorporar sistemas complejos que requieren nuevas tácticas, logística y rutinas de mantenimiento.
Por qué crecen otros fabricantes mundiales mientras China se estanca
El descenso de China se produjo en un año en que otros productores aceleraron su actividad. Los ingresos de los contratistas de defensa de Japón aumentaron alrededor de un 40 %, impulsados por un cambio de política que abrió más margen para exportar determinados equipos letales y por un mayor esfuerzo para ampliar la base industrial de defensa del país. Las cinco empresas con sede en Japón incluidas en la clasificación de SIPRI elevaron sus ingresos conjuntos por armas a unos 13.300 millones de dólares. En Europa, los ingresos de las empresas alemanas crecieron un 36 %, a medida que los pedidos vinculados al apoyo a Ucrania y a los planes nacionales de rearme se reflejaron en sus cuentas.
Los ingresos de las empresas estadounidenses aumentaron un 3,8 %, favorecidos por los pedidos de reposición y los contratos plurianuales. Aunque el crecimiento de los ingresos parezca moderado, las amplias carteras de pedidos y la demanda sostenida de municiones, defensas aéreas y vehículos blindados respaldan la continuidad de la contratación y la inversión de capital. Asia y Oceanía en su conjunto habría crecido de no ser por la caída de China, ya que varios productores de la región se beneficiaron de mayores presupuestos internos y de la demanda de exportación.
Qué significa esto para la seguridad regional y la competencia industrial
China sigue teniendo las mayores flotas navales y de guardacostas del mundo y ha incorporado una serie de capacidades avanzadas, como nuevos portaaviones, sistemas hipersónicos y un creciente arsenal de drones aéreos y marítimos. Una caída de los ingresos no borra esos avances. La cuestión central es si los retrasos entre los contratistas principales y sus proveedores ralentizarán el ritmo al que las nuevas unidades reciben equipos en los próximos uno o dos años. Si se alargan los plazos, los competidores que se apresuran a ampliar su capacidad podrían avanzar en determinadas tecnologías y mercados de exportación.
Para los proveedores del sector de defensa chino, una supervisión más estricta eleva los costos de cumplimiento y aumenta la importancia de la transparencia en los precios y el control de calidad. Los investigadores de SIPRI prevén que las adquisiciones continuarán bajo controles más rigurosos, aunque algunos programas podrían afrontar costos más altos y plazos más largos. Este enfoque puede hacer que los procesos sean más limpios, pero las empresas tendrán que gestionar sus ciclos de caja y la situación de los subcontratistas para evitar una desaceleración en cadena de la producción.
Escenarios que conviene seguir hasta 2027
Varios indicadores permitirán saber si la caída es temporal o el comienzo de un período más prolongado de ingresos moderados. Si las investigaciones llegan a su fin y se estabilizan los equipos directivos, deberían acelerarse las adjudicaciones de contratos a AVIC, Norinco y CASC. Observar los nuevos lotes de producción de aeronaves de combate, artillería y sistemas de misiles, así como las ceremonias de aceptación de grandes plataformas, permitirá determinar si los plazos se están normalizando.
Otro indicador es el ritmo de las pruebas de la Fuerza de Cohetes. Las pruebas de vuelo periódicas y la incorporación de nuevas variantes sugieren que las adquisiciones y la certificación avanzan según lo previsto. La actividad de los astilleros y las pruebas en el mar indicarán si los programas navales cumplen sus hitos. En materia de política, cualquier cambio adicional en las normas de adquisición o en la supervisión del Departamento de Desarrollo de Equipamiento también influirá en la rapidez con que el sector convierte el aumento de los presupuestos en ingresos contabilizados.
Puntos clave
- SIPRI informa de una caída del 10 % en los ingresos de las principales empresas militares de China, mientras las ventas mundiales de armas alcanzaron la cifra récord de 679.000 millones de dólares.
- Las investigaciones anticorrupción paralizaron o cancelaron contratos en 2024, después de que la Fuerza de Cohetes y altos mandos quedaran bajo investigación.
- Norinco sufrió el mayor impacto: cayó alrededor de un 31 %, hasta los 14.000 millones de dólares. AVIC y CASC también afrontaron entregas más lentas y retrasos en proyectos.
- El descenso de China convirtió a Asia y Oceanía en la única región de la clasificación de SIPRI donde cayeron los ingresos de los principales fabricantes de armas.
- Los ingresos de las empresas japonesas aumentaron alrededor de un 40 %, los de las alemanas un 36 % y los de las estadounidenses un 3,8 %, impulsados por la demanda vinculada a las guerras y el rearme.
- Los investigadores de SIPRI advierten que los plazos de los programas avanzados de misiles, aeronáutica y ciberseguridad podrían alargarse, lo que aumenta la incertidumbre de cara al hito del EPL en 2027.
- Los presupuestos de China siguen aumentando, pero es probable que una supervisión más estricta implique mayores costos, controles más rigurosos y un ritmo de modernización más moderado.
- Entre los indicadores clave que conviene observar figuran las nuevas adjudicaciones de contratos, la actividad de pruebas de la Fuerza de Cohetes y los hitos de aceptación de aeronaves, misiles y plataformas navales.