Una paradoja en el país con las mayores reservas de níquel del mundo
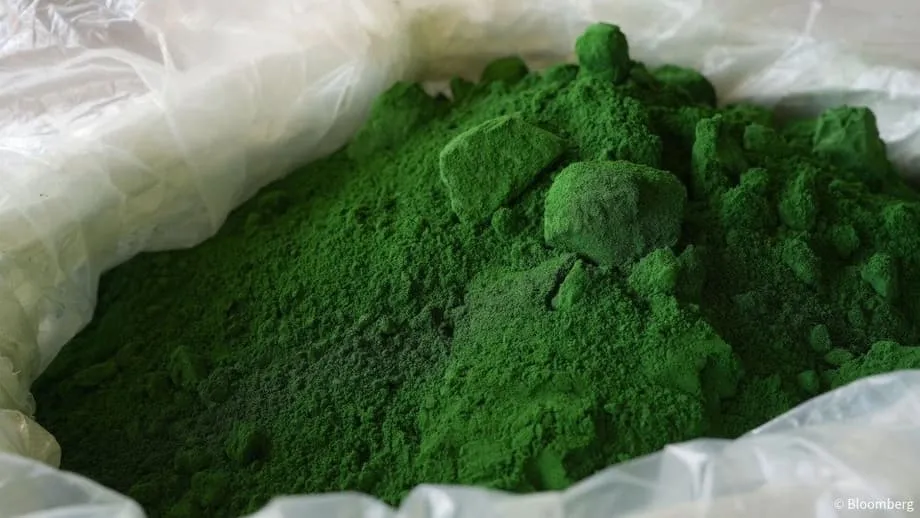
Indonesia cuenta con alrededor del 45 por ciento de las reservas mundiales de níquel, pero sus fundiciones están encargando más mineral del extranjero para seguir operando. En 2024, el país importó unos 10,4 millones de toneladas de mineral de níquel de Filipinas, y las proyecciones del sector apuntan a un máximo de 15 millones de toneladas en 2025, por un valor cercano a los 600 millones de dólares. Casi todos esos envíos procedieron de Filipinas, un país con alrededor de 4,8 millones de toneladas de reservas de níquel, una pequeña fracción de las que tiene Indonesia. El aumento mantiene abastecidos los hornos, pero ha reavivado una pregunta difícil para la estrategia de transformación de materias primas de Yakarta: ¿puede el suministro de mineral en bruto seguir el ritmo del auge de la refinación?
Contenido
- Una paradoja en el país con las mayores reservas de níquel del mundo
- Qué impulsa el aumento de las importaciones
- Cómo la composición del mineral obliga a Indonesia a mezclarlo
- Permisos, cuotas y una cadena de suministro que creció demasiado rápido
- Qué gana Filipinas y por qué vuelve a plantearse una prohibición
- Señales del mercado, precios y vínculo con las baterías para vehículos eléctricos
- Soluciones sobre la mesa
- Lo que hay que saber
En los últimos siete años, Indonesia construyó el mayor centro de procesamiento de níquel del mundo. La capacidad de producción de níquel de clase 2, principalmente arrabio de níquel y ferroníquel para acero inoxidable, pasó de unas 250.000 toneladas en 2017 a más de 1,8 millones de toneladas en 2024. Al mismo tiempo, la capacidad de clase 1, material de mayor pureza que puede abastecer la cadena de baterías mediante mata, precipitado mixto de hidróxido y sulfato, aumentó hasta unas 395.000 toneladas. Decenas de plantas pirometalúrgicas e hidrometalúrgicas se concentran en Sulawesi, Maluku y Kalimantan. Muchas están vinculadas a socios chinos que aceleraron sus inversiones después de que Indonesia prohibiera las exportaciones de mineral en bruto en 2020.
La rápida expansión superó la capacidad de las minas para suministrar mineral de forma constante. Las fundiciones también necesitan una proporción específica de silicio y magnesio en el mineral laterítico para mantener estables los hornos y fluidas las escorias. El mineral de algunas zonas de Indonesia no alcanza por sí solo esa proporción, por lo que los operadores mezclan material nacional con importaciones, principalmente de Filipinas, para obtener la composición adecuada y mejorar la eficiencia y la vida útil de los equipos. En ocasiones, los retrasos en la emisión de los planes anuales de trabajo minero, conocidos como RKAB, las interrupciones causadas por el clima y las medidas contra los flujos ilegales han agravado la escasez de suministro y reducido la cantidad de mineral disponible.
Qué impulsa el aumento de las importaciones
La actual ola de importaciones responde a una combinación de factores relacionados con la composición química, el aumento de la capacidad y los plazos de las políticas. Destacan varios factores.
- La capacidad de las fundiciones creció más rápido que la producción minera y la retirada de la capa de recubrimiento, lo que abrió una brecha entre la capacidad de refinación concentrada y la disponibilidad de mineral que cumple las normas.
- Las autorizaciones regulatorias se retrasaron en momentos clave. El cambio a planes del RKAB de un año dificultó la planificación minera a largo plazo, y en varios periodos las aprobaciones de cuotas se demoraron.
- Las lluvias estacionales y las limitaciones portuarias interrumpieron las entregas tanto en Indonesia como en Filipinas, tensionaron las cadenas de suministro e impulsaron a los compradores a asegurar cargamentos de respaldo.
- Las diferencias en la calidad del mineral son importantes. Los hornos requieren una proporción específica de silicio y magnesio, por lo que se utilizan importaciones para mezclar el mineral indonesio y ajustarlo al rango adecuado.
- El control más estricto redujo los flujos no oficiales. Las medidas para exigir el pago de impuestos y garantizar la trazabilidad de los recursos limitaron el mineral que antes circulaba por canales informales.
- La evolución de los precios incentivó compras adicionales. Cuando aumentaron las primas del mineral nacional, algunos cargamentos importados se volvieron competitivos pese a su menor ley.
A finales de la primavera de 2024, las importaciones mensuales de Filipinas llegaron a alrededor de medio millón de toneladas en abril y nuevamente en mayo, más del doble que en marzo. Los seguimientos registraron unos 11 buques en mayo, con cerca de 0,55 millones de toneladas, aproximadamente el 3 por ciento del mineral de níquel utilizado en el país ese mes. La proporción parece pequeña, pero en un contexto de oferta ajustada puede ser decisiva para la utilización de los hornos y los costos.
Cómo la composición del mineral obliga a Indonesia a mezclarlo
La mayor parte del níquel de Indonesia procede de yacimientos lateríticos, que se dividen, a grandes rasgos, en zonas de saprolita y limonita. El mineral de saprolita, más rico en magnesio, es la principal materia prima para producir arrabio de níquel. La limonita, más rica en hierro y a menudo con mayor humedad, se utiliza normalmente en plantas de lixiviación ácida a alta presión para producir precipitado mixto de hidróxido destinado a la cadena de baterías. Estos tipos de mineral tienen distintos niveles de sílice y magnesio. Si una fundición introduce mineral con demasiada sílice o magnesio para las características de su diseño, la escoria puede espesarse, aumenta el consumo de energía y se acelera el desgaste de los materiales refractarios. La producción disminuye y suben los costos por unidad.
Los operadores buscan mantener la proporción de silicio y magnesio dentro de un margen estrecho para estabilizar los hornos eléctricos. El mineral de una mina o región puede quedar fuera de ese margen, por lo que las fundiciones mezclan material de distintas fuentes. A menudo, los cargamentos filipinos se combinan con mineral local para ajustar la mezcla. El objetivo no es simplemente alcanzar una cifra de ley, sino obtener una composición que mantenga fluida la escoria, conserve la recuperación de níquel y evite las interrupciones de los hornos. Las importaciones se han convertido en una herramienta práctica para alcanzar esos objetivos mientras las minas amplían su producción y ajustan la preparación del mineral.
Permisos, cuotas y una cadena de suministro que creció demasiado rápido
Los plazos de las políticas han tenido un papel central. Indonesia redujo de tres años a uno la vigencia de los planes de trabajo minero, lo que complicó la planificación a largo plazo de la retirada de la capa de recubrimiento, las flotas de transporte y la financiación de contratistas. Las empresas señalaron repetidamente las dificultades para coordinar el desarrollo de las minas con el aumento de la producción de las fundiciones dentro de un plazo de un año. En 2025, las autoridades empezaron a conceder cuotas más amplias y plurianuales a muchos operadores, pero el ritmo de las aprobaciones siguió siendo irregular y, en algunos momentos, aún había cientos de solicitudes pendientes. Las inspecciones relacionadas con el pago de regalías atrasadas y las investigaciones sobre la asignación de permisos añadieron obstáculos. Después, las fuertes lluvias de principios de 2024 retrasaron las entregas en varias regiones.
Las mejoras en el cumplimiento de las normas también ajustaron el mercado a corto plazo. En 2025 se puso en marcha un nuevo programa de seguimiento digital, conocido como SIMBARA, para frenar la venta ilegal de mineral de níquel. El sistema está diseñado para permitir la trazabilidad de cada envío desde la mina hasta el puerto, pero su adopción requiere tiempo. A medida que más minas y fundiciones se incorporen, debería mejorar la transparencia. Sin embargo, durante la transición, la disponibilidad nacional disminuyó mientras los operadores se adaptaban a los nuevos requisitos.
Los funcionarios han enviado señales contradictorias sobre la existencia de una verdadera escasez si se considera el balance nacional. Las condiciones locales pueden variar mucho y los plazos importan. Algunos complejos de fundición cuentan con un buen suministro, mientras que otros sufren escasez porque las minas cercanas esperan la documentación o retiran la capa de recubrimiento.
Antes de reconocer que había desajustes entre la oferta y la demanda en algunos distritos, el Ministerio de Energía y Recursos Minerales señaló que las aprobaciones totales deberían cubrir la demanda. Muhammad Wafid, director general interino de minerales y carbón del ministerio, se refirió al inusual patrón de importaciones.
Hay informes de que se importa níquel de Filipinas porque las fundiciones tienen escasez de materiales.
Otros altos cargos cuestionaron que las importaciones fueran estrictamente necesarias y señalaron el volumen total aprobado en el marco del RKAB. Los responsables de las fundiciones respondieron que el problema radica en los plazos y la calidad. La diferencia entre el momento en que una mina puede extraer mineral y lo que necesita un horno esa semana puede obligar a comprar en el extranjero, aunque las cifras anuales parezcan suficientes sobre el papel.
Qué gana Filipinas y por qué vuelve a plantearse una prohibición
Filipinas es el segundo mayor productor de níquel extraído del mundo y un importante exportador de mineral en bruto, cuyos cargamentos se destinan tradicionalmente, en su mayoría, a China. Las exportaciones a Indonesia han pasado de ser muy reducidas a alcanzar un volumen significativo. Las previsiones de empresas con sede en Manila indican que los envíos a Indonesia podrían llegar a entre 5 y 10 millones de toneladas en 2025, y que algunos productores planean suministrar una parte de ese volumen. Los productores filipinos consideran que diversificar los destinos ofrece ventajas, aunque China sigue siendo, con diferencia, su principal comprador.
Tulsi Das Reyes, presidente de la unidad minera de DMCI Holdings, dijo que el patrón actual podría no durar mientras Indonesia trabaja para ampliar su propia producción minera. Al presentar su opinión sobre las medidas de Indonesia para aumentar el suministro, dijo:
Si yo estuviera en el lugar de Indonesia, maximizaría lo que tengo en el país.
Manila ha debatido periódicamente la prohibición de las exportaciones de minerales en bruto para fomentar el procesamiento nacional, con el ejemplo de Indonesia en 2020 como referencia. Una versión de ese plan contemplaba un plazo de cinco años para que las empresas mineras construyeran plantas. Los grupos del sector advirtieron que los altos precios de la energía, las limitaciones logísticas y los obstáculos para obtener permisos locales podrían frenar las inversiones y obligar a cerrar operaciones. Las autoridades no han aprobado una prohibición, y medidas recientes indicaron un alejamiento de esa idea. Sin embargo, el debate continúa, y cualquier nuevo intento de limitar las exportaciones supondría un riesgo evidente para las fundiciones indonesias que dependen del mineral filipino para sus mezclas.
La estacionalidad añade otra complicación. El monzón puede ralentizar la minería y la carga en Filipinas, mientras que las lluvias en Sulawesi y otras regiones de Indonesia dificultan el acceso a las minas y el tráfico de barcazas. Estas variaciones repercuten en la volatilidad de los precios. Cuando se retrasan las cuotas nacionales y, al mismo tiempo, el clima interrumpe el suministro, los compradores indonesios suelen ofrecer más por los cargamentos al contado, lo que eleva los precios de referencia en toda la región.
Señales del mercado, precios y vínculo con las baterías para vehículos eléctricos
Las señales de escasez se hicieron visibles en distintos productos de níquel, aunque las estadísticas mundiales mostraban un excedente de níquel primario. La producción indonesia de arrabio de níquel cayó casi un 5 por ciento en el primer trimestre en comparación con el trimestre anterior, y los precios del arrabio de níquel en Indonesia y China alcanzaron máximos de seis meses. Los precios del mineral de níquel subieron a principios de 2025, y algunos indicadores del mercado mostraron un aumento de alrededor del 25 por ciento hasta mayo. La diferencia entre la escasez de mineral y el excedente de níquel refinado refleja cómo un cuello de botella en la entrada de las minas puede coincidir con una expansión de la capacidad de fundición y de la producción de productos derivados.
El acero inoxidable sigue absorbiendo la mayor parte de la demanda de níquel, y la mayoría de la producción de clase 2 abastece a ese sector. La demanda para baterías crece desde una base menor, impulsada por químicas con alto contenido de níquel, como las NCM. La rápida adopción de celdas de fosfato de hierro y litio ha moderado a corto plazo el crecimiento del consumo de níquel, pero el níquel de clase 1 de alta pureza sigue siendo esencial para muchas cadenas de suministro de vehículos eléctricos. Indonesia está ampliando la producción de materiales intermedios para baterías, como el precipitado mixto de hidróxido y la mata de níquel, además de la refinación de sulfato. Las reformas de las regalías y los precios, incluida una fórmula que ajusta las regalías según los precios de referencia, están cambiando los márgenes en toda la cadena.
Los productores enfrentan presiones cuando aumentan las primas del mineral o cuando la proporción de silicio y magnesio se desvía de los valores adecuados para los hornos. Los costos de la energía, los cuellos de botella logísticos y las mejoras para cumplir las normas agravan la presión. Esa realidad explica el esfuerzo por asegurar un acceso estable y previsible al mineral adecuado, aunque a corto plazo sea necesario importarlo mientras aumentan la producción de las nuevas minas y mejoran la logística.
Soluciones sobre la mesa
Los líderes del sector en Yakarta sostienen que la estrategia de Indonesia para el níquel sigue bien encaminada, pero que su éxito depende de una base más sólida en las etapas iniciales de la cadena de producción. El Foro de la Industria del Níquel de Indonesia ha propuesto una serie de medidas prácticas para reducir la brecha entre las necesidades de las fundiciones y el suministro de las minas.
- Acelerar la exploración y la delimitación de recursos cerca de los complejos de fundición para que las nuevas minas puedan suministrar mineral de forma constante durante muchos años.
- Restablecer la certidumbre de la planificación mediante la estabilización de las normas del RKAB, la adopción de planes de trabajo plurianuales y la concesión oportuna de aprobaciones cada trimestre.
- Dar prioridad a las aprobaciones de cuotas para las minas integradas físicamente con las fundiciones, a fin de reducir las distancias de transporte y los conflictos de programación.
- Aplicar normas técnicas de minería que mejoren la uniformidad del mineral, incluida la separación de las pilas de acopio según su composición química y el control de la humedad.
- Construir áreas de mezcla específicas y reservas estratégicas en parques industriales clave para mantener los hornos en funcionamiento cuando el clima o los permisos retrasen las entregas.
- Mejorar las carreteras, el transporte en barcazas y la capacidad portuaria en los principales centros de níquel para aliviar los cuellos de botella durante la temporada de lluvias.
- Ampliar la transparencia de los datos mediante el seguimiento digital, para que los compradores puedan encontrar rápidamente mineral disponible que responda a sus necesidades de composición química y, al mismo tiempo, cumplir las normas.
- Reducir el riesgo restante diversificando pequeños volúmenes de importaciones de otros proveedores cuando sea viable, teniendo en cuenta que la logística y los costos varían según el origen.
La mezcla de mineral seguirá formando parte de las operaciones de muchas plantas. El objetivo es depender menos de las importaciones a medida que se abran nuevas minas en Indonesia, aumenten las reservas y maduren los sistemas de cumplimiento, como SIMBARA. Si el suministro nacional se vuelve más previsible tanto en calidad como en plazos, Indonesia podrá mantener un alto nivel de utilización de las fundiciones y proteger los márgenes en los sectores del acero inoxidable y los materiales para baterías.
Lo que hay que saber
- Indonesia importó alrededor de 10,4 millones de toneladas de mineral de níquel en 2024, casi todo de Filipinas, y podría importar hasta 15 millones de toneladas en 2025.
- Las importaciones ayudan a las fundiciones a mezclar el mineral hasta alcanzar la proporción de silicio y magnesio adecuada para que los hornos sean eficientes y sufran menos desgaste.
- La capacidad de las fundiciones superó los 1,8 millones de toneladas de níquel de clase 2 en 2024, mientras que la capacidad de clase 1 llegó a unas 395.000 toneladas.
- Los plazos de los permisos, los retrasos en las aprobaciones del RKAB, el clima y las medidas contra los flujos ilegales contribuyeron a la escasez nacional.
- Los mineros filipinos esperan aumentar este año los envíos a Indonesia, mientras que la propuesta de prohibir en el futuro las exportaciones de mineral en bruto desde Manila aún no se ha convertido en ley.
- Los precios del mineral de níquel subieron a principios de 2025, pese al excedente mundial de níquel primario, lo que redujo los márgenes de algunos productores.
- Indonesia sigue impulsando su cadena de suministro para vehículos eléctricos, con una producción creciente de precipitado mixto de hidróxido y mata, además de materias primas para el acero inoxidable.
- Los grupos del sector piden acelerar la exploración, adoptar planes plurianuales, mejorar la logística y crear reservas estratégicas para reducir la dependencia del mineral importado.