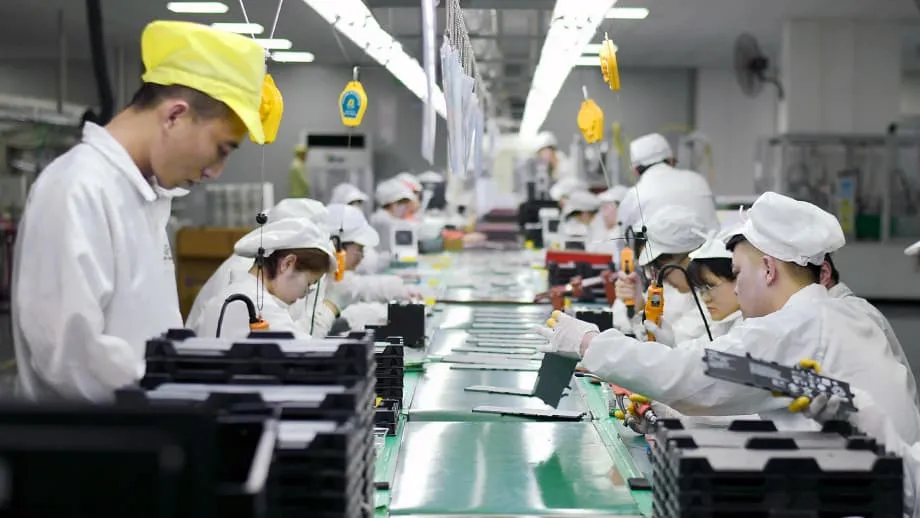
El ascenso de una potencia de las baterías
En 2005, China tenía dos fabricantes que producían baterías para vehículos eléctricos. Hoy produce más de tres cuartas partes de las celdas de iones de litio que se utilizan en el mundo. El salto desde casi cero hasta el dominio del sector no fue accidental. Fue el resultado de una larga estrategia que combinó inversión pública temprana, incentivos para los consumidores y una intensa competencia entre decenas de empresas privadas y estatales. Un momento emblemático llegó durante los Juegos Olímpicos de Pekín de 2008, cuando los autobuses de la ciudad funcionaron con baterías de iones de litio y señalaron la apuesta nacional por la movilidad eléctrica. El resto del mundo había inventado la tecnología y liderado los primeros mercados. China decidió ampliar la producción más rápido y a menor costo.
Contenido
- El ascenso de una potencia de las baterías
- Qué llevó a China por este camino
- De las políticas a las fábricas, el talento y la reducción de costos
- Las decisiones tecnológicas que cambiaron el mercado
- LFP frente a NMC y la batería Blade de BYD
- La carrera por la recarga rápida
- Escala y control de la cadena de suministro
- Repercusiones mundiales y nueva geopolítica de las baterías
- ¿Pueden los competidores alcanzar a China en las tecnologías actuales de iones de litio?
- El lugar de las baterías de nueva generación
- Qué significa para los fabricantes de automóviles y los consumidores
- Puntos clave
Hoy, dos nombres definen el sector: Contemporary Amperex Technology Limited (CATL) y BYD. En 2017, CATL había llegado a lo más alto de la clasificación mundial de proveedores, mientras BYD integraba la fabricación de baterías y vehículos en una misma empresa. Ambas compañías perfeccionaron las técnicas de fabricación, estrecharon vínculos con proveedores de materiales y equipos, y aprendieron a pasar rápidamente de los conceptos de laboratorio a la producción en masa. El resultado es un sistema capaz de aumentar la capacidad a gran velocidad, ofrecer una calidad constante y reducir los costos año tras año.
Qué llevó a China por este camino
Ya en 2001, los responsables de formular políticas concluyeron que sería más conveniente dar un salto hacia los automóviles eléctricos de batería que intentar alcanzar a los vehículos de combustión interna. Incorporaron los vehículos de nueva energía y las baterías recargables a los planes nacionales. Tras la crisis financiera mundial, los fondos de estímulo y los proyectos municipales aceleraron las pruebas piloto en el transporte público y los taxis. El programa «Diez ciudades, mil vehículos» impulsó la demanda en importantes núcleos urbanos. Las grandes ciudades facilitaron la obtención de matrículas para quienes compraban automóviles eléctricos, con lo que redujeron las largas esperas que aún disuaden a quienes compran vehículos de gasolina.
Las subvenciones en efectivo para los consumidores y las exenciones fiscales comenzaron en 2009 y se mantuvieron durante más de una década. Los fondos públicos también financiaron redes de recarga. Los gobiernos locales se asociaron con empresas como BYD para electrificar autobuses y flotas de vehículos de trabajo. Estas medidas generaron pedidos constantes que permitieron a las fábricas adquirir experiencia. Más adelante, Tesla eligió Shanghái para instalar su primera planta fuera de Estados Unidos. Ese emplazamiento se convirtió en un importante centro de exportación y en un campo de formación para proveedores, incluidos fabricantes de baterías y empresas de componentes.
Un factor decisivo fue que Pekín configuró el mercado para favorecer a los proveedores nacionales. A partir de 2015, y con reglas más estrictas en 2016, las normas nacionales sobre subvenciones excluyeron a los automóviles que utilizaban baterías de marcas extranjeras no aprobadas. Los fabricantes de automóviles que querían acceder a los incentivos debían abastecerse de celdas de una lista blanca nacional. Así, la actividad se concentró en un pequeño grupo de empresas locales líderes y se aceleró la expansión de la producción. La política se flexibilizó con el tiempo, pero para entonces los productores chinos ya habían adquirido una amplia experiencia y ventajas de costos a escala mundial.
De las políticas a las fábricas, el talento y la reducción de costos
En la fabricación de baterías, la práctica reduce los costos tanto como la tecnología. Los datos de varios mercados muestran que cada vez que un proveedor duplica su producción acumulada, los costos por unidad caen alrededor de un 9 por ciento. Durante años de rápida expansión, el aprendizaje adquirido con la práctica explicó aproximadamente el 40 por ciento de la caída de los precios de las baterías, por encima de los avances generales de la industria o de las simples economías de escala. Las subvenciones a los consumidores y las compras para las flotas amplificaron ese efecto: el aumento de las ventas generó más experiencia de producción, que a su vez contribuyó a reducir los costos y a aumentar la demanda.
China también invirtió en las personas. Las universidades crearon cursos especializados en electroquímica y ciencia de materiales. Actualmente, el país forma cada año a grandes grupos de ingenieros y técnicos especializados en baterías. Las empresas pueden contratar personal rápidamente para sus enormes plantas y operar varios turnos con equipos experimentados. Junto a los fabricantes de celdas creció una extensa red de proveedores, desde empresas de separadores y electrolitos hasta fabricantes de equipos. Ese ecosistema acortó los ciclos de desarrollo y mejoró el rendimiento de la producción.
La inversión fue cuantiosa. Durante la última década, el apoyo público a los vehículos eléctricos y las baterías superó los 200.000 millones de dólares. Las subvenciones incluían requisitos técnicos relacionados con la autonomía, la densidad energética y la seguridad, lo que impulsó mejoras rápidas. Los mandatos exigían a los fabricantes de automóviles producir y vender modelos eléctricos para obtener créditos. Durante el período decisivo de expansión, las normas sobre contenido local mantuvieron la mayor parte de los beneficios dentro del país. En conjunto, estas medidas convirtieron un mercado nacional protegido en una plataforma para alcanzar el liderazgo mundial.
Las decisiones tecnológicas que cambiaron el mercado
La estrategia tecnológica fue tan importante como la escala. Los productores chinos se concentraron en la química de litio-ferrofosfato para automóviles y autobuses destinados al mercado masivo. Las celdas LFP utilizan hierro y fosfato, materiales económicos, prescinden del cobalto y de gran parte del níquel, cuyo suministro está concentrado en el extranjero, y ofrecen un buen nivel de seguridad. Las primeras versiones tenían una densidad energética menor, lo que limitaba la autonomía. Las mejoras continuas en los materiales, el empaquetado y la producción elevaron el rendimiento sin perder las ventajas de costos, algo adecuado para vehículos con precios dirigidos a un amplio número de compradores.
LFP frente a NMC y la batería Blade de BYD
Las celdas de níquel, manganeso y cobalto siguen impulsando muchos vehículos de lujo y de gran autonomía, y Japón y Corea del Sur desarrollaron una sólida oferta basada en esa química. Para los fabricantes que apuntaban a grandes volúmenes, la LFP se convirtió en la opción predeterminada. BYD presentó una celda con forma de cuchilla que permite colocar celdas grandes de manera compacta en el paquete de baterías para ahorrar espacio y peso. Los fabricantes también pasaron de los paquetes basados en módulos a diseños de integración directa de las celdas en el paquete y, en algunos casos, en el chasis, que fijan las celdas directamente a la estructura del vehículo. Estos cambios eliminaron piezas, simplificaron el montaje y redujeron los costos.
La carrera por la recarga rápida
Las empresas también compiten por acelerar la recarga sin reducir la vida útil de las baterías. La última generación Shenxing de CATL anuncia que, con un cargador de alta potencia, puede añadir cientos de kilómetros de autonomía en unos minutos; sus competidores afirman haber logrado avances similares. Las mejoras en los materiales del ánodo, la composición del electrolito y el control térmico están haciendo que las baterías LFP sean más versátiles, incluso en climas fríos. La brecha tecnológica con los competidores occidentales se ha ampliado en los métodos de fabricación y la velocidad de implementación.
Escala y control de la cadena de suministro
Más allá de la química, China consolidó el control de insumos clave. El país procesa una gran proporción del litio que termina en las baterías, alrededor de siete décimas partes según muchas estimaciones, y domina el procesamiento del grafito para ánodos, con más de nueve décimas partes de la capacidad. También concentra una proporción abrumadora de la capacidad de producción de LFP. La fabricación de celdas está igualmente concentrada en China, que representa más de cuatro quintas partes del total mundial. Aunque gran parte de la extracción de minerales en bruto se realiza en otros países, las empresas chinas financian y operan los distintos eslabones, desde la extracción hasta el refinado, la fabricación de componentes y el ensamblaje final de los paquetes de baterías.
Ese alcance se traduce en rapidez y disciplina de costos. Las plantas más avanzadas pueden fabricar una celda en aproximadamente un segundo y ensamblar un paquete de baterías en minutos. Un alto nivel de utilización distribuye los costos fijos entre una producción masiva. BYD integra minas, materiales, celdas y vehículos dentro de un mismo grupo, mientras CATL abastece tanto a marcas nacionales como a fabricantes internacionales. La integración vertical reduce los costos de transporte y los retrasos. También da flexibilidad para trasladar la producción entre los sectores automotor y de almacenamiento estacionario cuando fluctúa la demanda.
Repercusiones mundiales y nueva geopolítica de las baterías
El cambio en la industria ha tenido alcance mundial. Los fabricantes chinos de baterías ahora abastecen o se asocian con grandes fabricantes de automóviles de todo el mundo. Los paquetes de CATL están presentes en modelos de Tesla, BMW, Mercedes-Benz, Volkswagen y muchas marcas chinas. BYD se ha centrado en sus propios vehículos, al tiempo que amplía su negocio de baterías para terceros. Las exportaciones de automóviles eléctricos chinos se han disparado a medida que la competencia interna presiona los precios, y Europa absorbe una proporción creciente. El Reino Unido se ha convertido en un importante punto de entrada, ya que su mercado sigue siendo relativamente abierto.
La política comercial está reconfigurando esa expansión. Estados Unidos ha elevado los aranceles a las baterías, los materiales y algunos vehículos, y ha establecido normas para limitar el uso de componentes chinos en los productos que reciben créditos fiscales. La Unión Europea ha iniciado acciones comerciales por las subvenciones y ha alentado a las empresas chinas a construir fábricas locales para abastecer a la región. Las compañías chinas están invirtiendo en plantas en varios países europeos para gestionar los riesgos, adaptarse a las normas locales y acercarse a sus clientes. Al mismo tiempo, los fabricantes de automóviles de fuera de China están trabajando para diversificar el abastecimiento de materiales y reciclar más metales.
Pekín ha reforzado su control sobre conocimientos técnicos clave. A mediados de 2025, nuevas normas sobre licencias de exportación abarcaron varias tecnologías esenciales para la fabricación de baterías LFP y el refinado del litio. La transferencia de estas tecnologías al extranjero ahora requiere aprobación gubernamental. La medida sigue a otras acciones anteriores sobre los imanes de tierras raras. Los requisitos de licencia generan incertidumbre para los proyectos extranjeros que planeaban utilizar equipos o procesos chinos. La planta de Ford en Michigan, diseñada para producir baterías LFP con conocimientos técnicos de diseño chinos, es un ejemplo destacado que ahora enfrenta nuevas dudas.
¿Pueden los competidores alcanzar a China en las tecnologías actuales de iones de litio?
Competir directamente en las tecnologías actuales de iones de litio es difícil. La estructura de costos de China, sus estrechas redes de proveedores y su vasta experiencia le dan una ventaja que sería costoso replicar para otros. Para igualarla mediante subvenciones sería necesario un gasto muy elevado y sostenido. Estados Unidos, Europa, Japón y Corea del Sur están invirtiendo para construir más capacidad local, pero gran parte de la producción a corto plazo aún depende de equipos, materiales y talento de ingeniería asiáticos.
Algunos competidores están recalibrando sus estrategias. Las empresas líderes de Corea del Sur, centradas en las celdas con alto contenido de níquel para vehículos de alta gama, están incorporando producción de LFP para modelos de gran volumen, pero el rendimiento, la escala y los costos de los materiales siguen favoreciendo a las plantas chinas. Sus fábricas fuera de China han tenido dificultades para mantener altos niveles de utilización en períodos de menor venta de automóviles eléctricos. Muchos fabricantes de automóviles occidentales están creando empresas conjuntas con especialistas en baterías, instalando líneas de ensamblaje cerca de las plantas de automóviles y firmando contratos a largo plazo para adquirir litio y níquel. Esas medidas reducen las brechas, pero la ventaja derivada de la curva de aprendizaje sigue siendo grande.
El lugar de las baterías de nueva generación
Las químicas innovadoras podrían abrir una nueva competencia. Los diseños de estado sólido con ánodos de litio metálico prometen más energía por kilogramo, mayor seguridad y recarga rápida. Las celdas de iones de sodio son atractivas para el almacenamiento de menor costo y reducen la dependencia de minerales escasos. Varias empresas chinas, estadounidenses, europeas y japonesas cuentan con prototipos funcionales y líneas de producción pequeñas. El reto es ampliar la producción. Las nuevas químicas suelen requerir materiales distintos, nuevos equipos de fabricación y protocolos de seguridad actualizados. Esto eleva los costos y alarga el camino hacia la producción en masa con altos niveles de rendimiento.
Las decisiones políticas pueden inclinar la balanza. El apoyo directo a la investigación, la financiación de plantas piloto y de demostración, y los incentivos específicos para las primeras líneas comerciales pueden ayudar a convertir los logros de laboratorio en fábricas competitivas. Las compras estratégicas de organismos públicos para el almacenamiento en la red eléctrica, los autobuses o los sistemas de defensa pueden generar una demanda inicial. Muchos analistas sostienen que estas medidas son un mejor uso de los recursos que intentar superar a China en capacidad de producción de las químicas de iones de litio ya establecidas. China también competirá en estas nuevas áreas, por lo que la rapidez para pasar de la idea a la fábrica será tan importante como los avances científicos.
Qué significa para los fabricantes de automóviles y los consumidores
Los compradores de todo el mundo están notando los efectos. Los precios de las baterías han bajado y los automóviles eléctricos son más asequibles en muchos mercados, en particular los modelos que utilizan LFP. La seguridad ha mejorado. La recarga rápida es cada vez más veloz. Los diseños de paquetes de baterías que eliminan los módulos e integran las celdas en el piso del vehículo liberan espacio interior. Ha aumentado la lista de marcas impulsadas por baterías chinas, y nuevos actores están presionando a los fabricantes de automóviles con larga trayectoria para que reduzcan costos y avancen con mayor rapidez.
Los fabricantes de automóviles se están adaptando. Muchos diseñan plataformas de modelos en torno a arquitecturas que integran las celdas directamente en el paquete o en la carrocería. Están estrechando vínculos con proveedores de materiales y empresas de reciclaje para reducir las perturbaciones de precios. Algunos están comprando o invirtiendo en empresas de baterías para asegurar el suministro y proteger la propiedad intelectual. Las normas comerciales y los controles a las exportaciones determinarán quién se asocia con quién. Para los conductores, el cambio significa más opciones a precios más bajos, aunque la disponibilidad variará según la región a medida que colisionen las políticas y las estrategias industriales.
Puntos clave
- China produce alrededor de tres cuartas partes de las baterías de iones de litio del mundo y concentra más de cuatro quintas partes de la capacidad mundial de fabricación de celdas.
- Las políticas tempranas y sostenidas, desde las subvenciones a los consumidores hasta los mandatos de producción y una lista blanca temporal para los proveedores nacionales, crearon un enorme mercado interno y una amplia base de suministro.
- El aprendizaje adquirido con la práctica redujo drásticamente los costos: cada duplicación de la producción disminuyó los costos por unidad alrededor de un 9 por ciento, y la experiencia explicó una gran parte de la caída de los precios.
- El litio-ferrofosfato se convirtió en la química para el mercado masivo, gracias a innovaciones como la celda Blade de BYD y los diseños de paquetes que integran las celdas directamente en la estructura del vehículo.
- China controla etapas clave de la cadena de suministro, incluido gran parte del procesamiento del litio y el grafito, así como la inmensa mayoría de la capacidad de LFP, lo que favorece los bajos costos y una rápida expansión.
- Las empresas chinas abastecen a muchos fabricantes de automóviles de todo el mundo y se expanden en Europa, mientras Estados Unidos y la Unión Europea endurecen las normas comerciales y los incentivos.
- Las licencias de exportación que Pekín introdujo en 2025 para tecnologías esenciales de fabricación de baterías y procesamiento del litio crean nuevos obstáculos para proyectos en el extranjero que preveían utilizar conocimientos técnicos chinos.
- A los competidores les resulta muy costoso igualar el liderazgo actual de China en iones de litio. Por ello, muchos se centran en químicas de nueva generación y recurren a las compras públicas y a la investigación y el desarrollo para acelerar su comercialización.