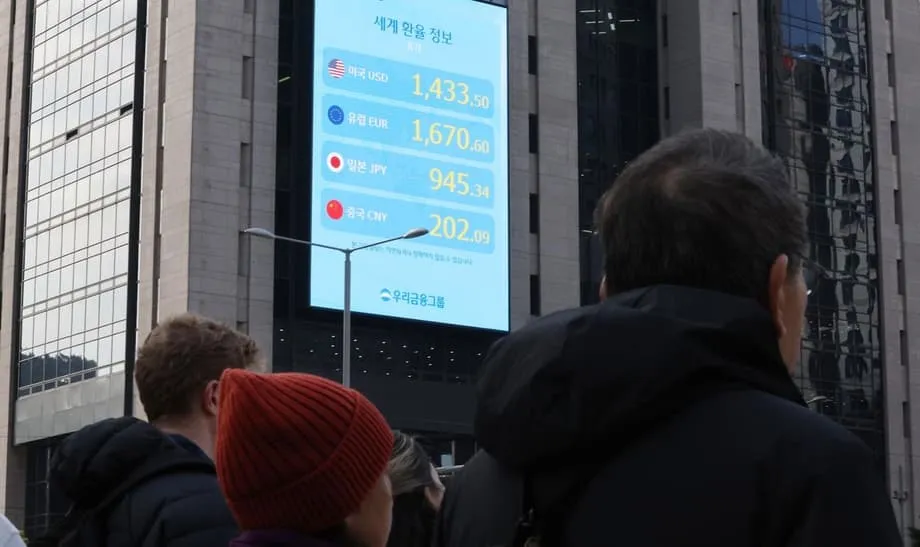
Por qué los inversionistas vendieron el won tras el anuncio de un acuerdo comercial destacado
Corea del Sur y Estados Unidos anunciaron un amplio paquete que reduce los aranceles generales de Estados Unidos a los productos surcoreanos y reestructura un importante compromiso de inversión. Los titulares impulsaron brevemente al won surcoreano. El repunte no duró. Al cierre de la semana, la moneda cotizaba en un rango estrecho, pero elevado, de entre 1.420 y 1.430 por dólar, y cerró en 1.424,4 en Seúl. El tipo de cambio superó por primera vez los 1.400 a finales de septiembre, después de permanecer durante meses en la franja alta de los 1.300, y desde entonces ha subido gradualmente.
Contenido
- Por qué los inversionistas vendieron el won tras el anuncio de un acuerdo comercial destacado
- Cómo afectó el anuncio a la cotización de la moneda
- Qué vieron los operadores más allá de los titulares
- Qué cambia realmente el acuerdo entre Estados Unidos y Corea del Sur
- Aranceles, sectores y calendario
- Efectivo, límites y financiamiento de la construcción naval
- Salvaguardias y fuentes de financiamiento
- Por qué la moneda sigue bajo presión
- La fortaleza del dólar y las diferencias de tasas de interés
- El efecto del yen en Asia
- El papel de las salidas de capital de los inversionistas surcoreanos
- El Servicio Nacional de Pensiones y los grandes fondos
- Flujos de hogares y empresas
- La estrategia de política económica de Seúl
- Reacción y posicionamiento del mercado
- Qué podría estabilizar el won
- Riesgos que conviene vigilar
- Claves
El acuerdo, enmarcado en un paquete de 350.000 millones de dólares, busca reducir las fricciones comerciales y ofrecer a los exportadores surcoreanos un acceso más claro al mercado estadounidense. Incluye una reducción del arancel general a los automóviles y muchos otros productos, del 25% al 15%. Pese a ese alivio, la oferta de divisas sigue siendo escasa. Un dólar fuerte, un yen débil y las continuas salidas de capital de inversionistas surcoreanos han eclipsado el impulso generado por la reducción de aranceles y la claridad del acuerdo.
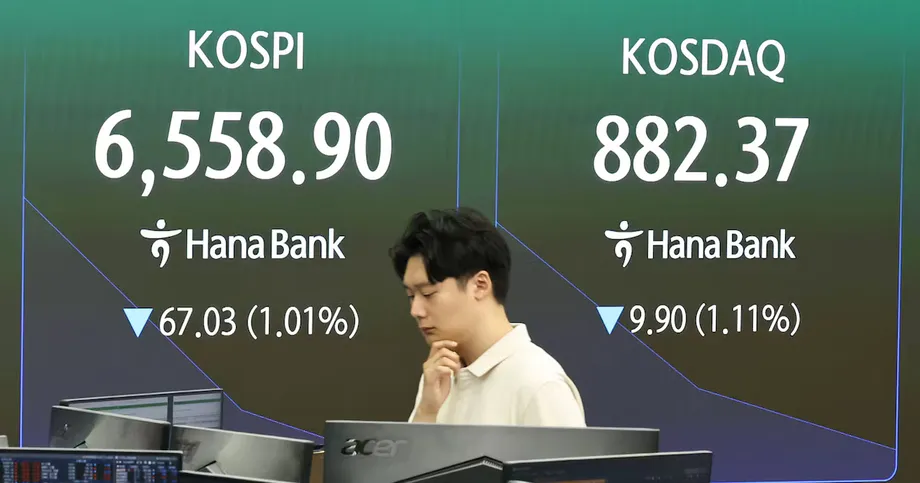
El KOSPI se ha mantenido gracias a las acciones de empresas de semiconductores e industriales, pero la moneda cuenta otra historia. Los inversionistas señalan un simple desequilibrio: la demanda de dólares en Corea ha superado la oferta. Los fondos y las instituciones locales siguen aumentando sus activos en el extranjero, mientras que los flujos de inversionistas extranjeros hacia los mercados surcoreanos no han mantenido ese ritmo. El resultado es una presión persistente al alza sobre el par dólar-won, incluso después de un anuncio comercial favorable al mercado.
Cómo afectó el anuncio a la cotización de la moneda
El won se fortaleció inmediatamente después del anuncio, cuando los operadores redujeron sus estimaciones del riesgo de una gran salida única de dólares de Corea. El repunte perdió fuerza a medida que los participantes del mercado analizaban los detalles y evaluaban el contexto general. El límite a los desembolsos anuales en efectivo calma los temores a corto plazo, pero no elimina la realidad de las salidas sostenidas de capital de Corea hacia Estados Unidos y otros mercados.
Qué vieron los operadores más allá de los titulares
Cada noticia favorable venía acompañada de un factor adverso. La reducción de los aranceles mejora la competitividad de los automóviles surcoreanos y varios otros productos, pero el dólar se mantuvo firme al disminuir las expectativas de recortes de tasas de interés de la Reserva Federal a corto plazo. El yen se debilitó después de que el Banco de Japón mantuviera las tasas sin cambios, lo que suele presionar a las monedas asiáticas en conjunto. La demanda institucional de dólares en Corea sigue siendo elevada, ya que los fondos de pensiones y las aseguradoras trasladan dinero al extranjero. El efecto neto superó el repunte inicial del won.
Qué cambia realmente el acuerdo entre Estados Unidos y Corea del Sur
El acuerdo reorganiza un marco de 350.000 millones de dólares en dos partes. En primer lugar, se desembolsarán por etapas 200.000 millones de dólares en inversiones en efectivo, con un límite firme de 20.000 millones de dólares anuales. En segundo lugar, se reservan 150.000 millones de dólares para la cooperación en construcción naval, que puede incluir garantías y financiamiento, no solo capital. La estructura busca evitar una demanda repentina de recursos en moneda extranjera de Corea y distribuir el impacto a lo largo de varios años.
Aranceles, sectores y calendario
En virtud del acuerdo, Estados Unidos reduce del 25% al 15% el arancel a los automóviles y las piezas de automóviles surcoreanos. Los fabricantes surcoreanos de productos de madera y productos farmacéuticos afrontarán los aranceles más bajos entre sus pares, mientras que las piezas de aeronaves y algunos medicamentos genéricos se importarán sin aranceles. Los fabricantes surcoreanos de semiconductores no quedarán en desventaja frente a sus competidores de Taiwán. Seúl también defendió la apertura limitada de mercados sensibles para productos agrícolas, como el arroz y la carne de res.
Junto con los cambios arancelarios, se incluyen varios compromisos empresariales y sectoriales. Korea Gas Corporation, controlada por el Gobierno, acordó comprar unos 3,3 millones de toneladas métricas de gas natural licuado de Estados Unidos al año mediante contratos a largo plazo. LS Group se comprometió a invertir 3.000 millones de dólares antes de 2030 en infraestructura de la red eléctrica estadounidense, como cables submarinos. En el sector de la construcción naval, HD Hyundai colaborará con una firma de inversión estadounidense en un proyecto de 5.000 millones de dólares para modernizar astilleros y cadenas de suministro estadounidenses. Ambos gobiernos también firmaron un memorando para ampliar la cooperación en tecnologías estratégicas, incluida la inteligencia artificial y las actividades relacionadas con el espacio.
Efectivo, límites y financiamiento de la construcción naval
La parte en efectivo tiene un límite de 20.000 millones de dólares al año. Funcionarios surcoreanos han dicho que este es el máximo que puede desembolsarse sin alterar el mercado de divisas local. El límite es una diferencia clave respecto de las especulaciones anteriores sobre un despliegue más rápido. Reduce la posibilidad de una salida abrupta y da margen a las autoridades para responder si los mercados mundiales se vuelven volátiles.
El componente de construcción naval se apoya en instrumentos de financiamiento y garantías, que pueden respaldar pedidos para los astilleros surcoreanos y, al mismo tiempo, reducir las salidas inmediatas de dólares. Las ganancias se repartirán por partes iguales hasta recuperar las inversiones iniciales, y solo se impulsarán proyectos comercialmente viables. Esta combinación de disciplina en el rendimiento de las inversiones y un calendario más gradual de desembolsos en efectivo busca armonizar los objetivos industriales con la estabilidad de la moneda.
Salvaguardias y fuentes de financiamiento
Seúl prevé utilizar los ingresos de explotación de sus activos en el extranjero, incluidos los intereses y dividendos, para ayudar a financiar el paquete. Funcionarios han indicado que no tienen intención de emitir bonos respaldados por el Gobierno en el mercado local para este fin. Los bancos de políticas públicas pueden obtener fondos en el extranjero, como suelen hacerlo, lo que aliviaría la presión sobre la oferta local de dólares. El acuerdo refleja algunos elementos de un paquete negociado por Estados Unidos con Japón, pero incluye salvaguardias adaptadas al mercado surcoreano, como el límite anual a las salidas de capital.
Las dos partes también hablaron sobre las prácticas de política cambiaria. Corea proporcionará datos más frecuentes sobre las operaciones en el mercado de divisas y limitará la intervención directa a períodos de volatilidad excesiva. El acuerdo no incluye un mecanismo bilateral de intercambio de divisas. Cualquier línea de intercambio futura dependería de las condiciones del mercado y de la configuración definitiva de los flujos de inversión.
Por qué la moneda sigue bajo presión
La dinámica del mercado explica la debilidad posterior al acuerdo. El dólar recibe respaldo de los cambios en las expectativas sobre las tasas de interés de Estados Unidos. Los inversionistas aplazaron la fecha prevista del próximo recorte de la Reserva Federal tras conocerse datos estadounidenses dispares y nuevos titulares sobre aranceles. Cuando el mercado prevé recortes más tardíos, el dólar suele ganar terreno frente a las monedas de mayor beta, incluido el won.
La fortaleza del dólar y las diferencias de tasas de interés
La tasa de política monetaria de Corea está muy por debajo de la tasa de los fondos federales de Estados Unidos. La diferencia llega a 1,75 puntos porcentuales. Esa brecha alienta la salida de capitales de Corea en busca de mayores rendimientos. Subir las tasas para reducir la diferencia es una opción difícil para el Banco de Corea, porque el crecimiento se ha desacelerado y la deuda de los hogares es elevada. El banco central se muestra reacio a endurecer la política monetaria en un ciclo interno más débil, lo que limita el apoyo directo a la moneda por parte de la política monetaria.
El efecto del yen en Asia
Un yen débil suele arrastrar a las monedas de la región. El Banco de Japón mantuvo las tasas sin cambios y sigue mostrándose cauteloso ante un mayor endurecimiento de la política monetaria. Cuando el yen se deprecia, suele arrastrar a otras monedas asiáticas, a medida que los inversionistas reequilibran sus carteras y los exportadores de la región ajustan sus precios y coberturas. Esa correlación no ha desaparecido. En las últimas semanas, amplificó la demanda de dólares en Asia, y el tipo de cambio de Corea subió junto con ella, dentro de la franja de los 1.400.
Las tensiones comerciales forman parte del contexto. La posibilidad de que Estados Unidos imponga aranceles más altos a los productos chinos, así como las propias restricciones de China a la exportación de materiales clave, han elevado las primas de riesgo en toda la región. En períodos de incertidumbre política, los inversionistas mantienen más dólares y reducen sus posiciones en monedas de menor tamaño, incluido el won.
El papel de las salidas de capital de los inversionistas surcoreanos
La inversión en el extranjero de las instituciones surcoreanas ha sido un factor dominante. Los analistas estiman que las compras surcoreanas de valores extranjeros equivalen este año a unas cuatro veces las entradas de capital extranjero en los mercados de Corea. Ese desequilibrio genera una demanda constante de dólares en el mercado local y presiona a la baja al won, incluso cuando las acciones atraen nuevo capital.
El Servicio Nacional de Pensiones y los grandes fondos
El Servicio Nacional de Pensiones y otros grandes propietarios de activos tienen una alta proporción de acciones de América del Norte. Cuando invierten en activos extranjeros, compran dólares. El volumen y la regularidad de esos flujos pueden superar el ritmo de las compras extranjeras de acciones y bonos surcoreanos. El resultado es una inclinación persistente hacia la compra de dólares que ningún titular comercial puede revertir por sí solo.
Flujos de hogares y empresas
Los hogares y las empresas contribuyen a este efecto. Las compañías surcoreanas se expanden en Estados Unidos para acceder a subsidios y estar más cerca de sus clientes. Estas inversiones requieren dólares. Algunos exportadores retienen durante más tiempo los ingresos en dólares cuando la moneda muestra una tendencia a la baja, mientras que los importadores cubren con anticipación sus necesidades futuras. Los importadores de energía compran dólares por adelantado, lo que puede coincidir con oleadas de inversión de cartera en el extranjero y reducir la oferta local de dólares.
También hay un efecto indirecto. Aunque el Gobierno estructure las inversiones en Estados Unidos para evitar grandes transacciones al contado, el financiamiento aún puede recurrir a las reservas de divisas o a préstamos en el extranjero respaldados por entidades públicas. Los mercados siguen de cerca los niveles de reservas y los indicadores de crédito. Una caída de las reservas o un aumento de los diferenciales de los swaps de incumplimiento crediticio pueden disuadir a algunos inversionistas extranjeros. Ese canal indirecto puede sumar presión al alza sobre el tipo de cambio.
La estrategia de política económica de Seúl
Las autoridades intentan contener el riesgo cambiario sin recurrir a intervenciones contundentes. Las directrices de los responsables de política económica apuntan a limitar las compras directas de won en el mercado al contado. En su lugar, el Gobierno puede recurrir a los ingresos por intereses de las reservas de divisas del Banco de Corea para ofrecer dólares cuando sea necesario y moderar la volatilidad. Este enfoque conserva las reservas y reduce la presencia diaria en el mercado.
El Gobierno y el banco central también se han comprometido a actuar con transparencia. Corea compartirá información más frecuente sobre las operaciones cambiarias con sus homólogos estadounidenses y limitará la intervención en el mercado a episodios de volatilidad excesiva. Esta postura busca generar confianza y, al mismo tiempo, mantener disponibles las herramientas de política económica para períodos de tensión.
El financiamiento del programa de inversión en Estados Unidos dependerá de los mercados internacionales y de los flujos de efectivo procedentes de activos en el extranjero. Bancos de políticas públicas como el Banco de Exportación e Importación de Corea obtienen regularmente divisas en el exterior. El uso de esos canales reduciría la presión sobre el mercado local al contado. Las autoridades también trabajan para profundizar el mercado cambiario, incluido un plan para ampliar el horario de negociación a un formato de 24 horas. Una mayor profundidad y un mejor acceso podrían contribuir a la candidatura de Corea para ingresar en los mercados desarrollados del MSCI y reducir con el tiempo los episodios de movimientos unidireccionales.
Reacción y posicionamiento del mercado
Los inversionistas en acciones y los operadores de divisas han reaccionado de forma distinta. El KOSPI ha recibido apoyo del ciclo de los semiconductores y de la posibilidad de mejorar el acceso de los automóviles y la industria al mercado estadounidense. En ocasiones, los inversionistas extranjeros han seguido siendo compradores netos de activos surcoreanos, incluso mientras la moneda se debilitaba. Esos flujos no han compensado la constante inversión en el extranjero de los inversionistas nacionales ni las necesidades de dólares de las empresas vinculadas con su expansión fuera del país.
Varios equipos de análisis describieron así los movimientos recientes del tipo de cambio. El salto de la zona de los 1.400 a alrededor de 1.420 se produjo cuando los inversionistas evaluaron el volumen y el calendario de las inversiones en Estados Unidos. El avance hacia los 1.440 reflejó el mayor peso de las compras de valores extranjeros por parte de inversionistas surcoreanos, mientras las entradas de capital extranjero en las acciones surcoreanas no mantuvieron el ritmo. Esa explicación coincide con la dinámica de la oferta y la demanda que los operadores observan en los flujos diarios.
Un won más débil beneficia a los exportadores en términos contables, pero eleva el costo local de la energía y de los insumos importados. Esta combinación puede impulsar ligeramente la inflación y complicar la trayectoria del Banco de Corea hacia futuros recortes de tasas. Una inflación importada más alta y mayores costos de cobertura pueden reducir los márgenes empresariales y el gasto de los consumidores, un equilibrio que los mercados bursátiles seguirán de cerca mientras la moneda se mantenga cerca del extremo superior de su rango reciente.
Qué podría estabilizar el won
Para volver a situarse por debajo de los 1.400 de manera sostenida, probablemente se necesitará un mejor equilibrio entre la oferta y la demanda de dólares. Varios acontecimientos podrían ayudar. Un calendario más claro y un desembolso más gradual de la parte en efectivo del acuerdo con Estados Unidos reducirían las necesidades de dólares a corto plazo. Una pausa, aunque fuera temporal, en las inversiones en el extranjero de los grandes fondos nacionales aliviaría la presión. Un aumento de las compras extranjeras de acciones o bonos surcoreanos ampliaría la oferta local de dólares.
Los factores globales importan tanto como las medidas locales. Un dato de inflación más bajo en Estados Unidos o una comunicación más favorable a una política monetaria expansiva por parte de la Reserva Federal debilitarían al dólar y darían margen a las monedas asiáticas. Un yen más estable eliminaría una fuente de presión que suele arrastrar a las monedas de la región. Los avances en las relaciones comerciales entre Estados Unidos y China reducirían las primas de riesgo y podrían atraer capital de vuelta a Asia. Cualquier avance hacia un respaldo de liquidez creíble, como un mecanismo de intercambio de divisas o una línea permanente para emergencias, ayudaría a anclar la confianza, aunque rara vez se utilizara.
La claridad de las políticas en Seúl sigue siendo importante. Los inversionistas estarán atentos a cómo el Gobierno prioriza las fuentes de financiamiento, al alcance de cualquier uso de las reservas y a los límites de la intervención. Una comunicación constante puede evitar que los rumores sobre grandes ventas al contado o reducciones de las reservas alteren los mercados. También importan los flujos de cobertura empresarial. Si los exportadores deciden vender más dólares cuando la cotización sube, aumentaría la oferta local hacia finales de año.
Riesgos que conviene vigilar
Varios riesgos podrían seguir presionando al won. Una escalada de las medidas arancelarias entre Estados Unidos y China llevaría a los inversionistas a refugiarse en el dólar. Una reducción de las reservas de divisas mayor de la prevista, aunque fuera temporal, podría generar presión sobre la calificación crediticia o ampliar los diferenciales de los swaps de incumplimiento crediticio, lo que podría disuadir a compradores extranjeros de activos surcoreanos. Una caída repentina del KOSPI eliminaría un apoyo a la confianza y podría acelerar las salidas de capital.
Los precios de la energía son otra variable. Corea es un gran importador de combustibles. Un alza de los precios del petróleo o el gas aumentaría la factura comercial y la demanda de dólares de las compañías energéticas. Si el Banco de Corea aplaza los recortes de tasas para contener la inflación importada, el crecimiento podría desacelerarse aún más y la brecha entre las tasas de política monetaria de Corea y Estados Unidos podría mantenerse amplia. Por último, cualquier indicio de que los proyectos industriales y de construcción naval vinculados al acuerdo con Estados Unidos tardarán más en comenzar o serán menos rentables de lo previsto debilitaría el argumento de que el paquete puede apoyar la economía a corto plazo.
Claves
- El won cerró en 1.424,4 por dólar y cotizó entre 1.420 y 1.430 pese a un nuevo acuerdo comercial con Estados Unidos
- Los aranceles a los automóviles surcoreanos y muchos otros productos bajan del 25% al 15%, lo que mejora su competitividad
- El paquete de 350.000 millones de dólares se divide en 200.000 millones en efectivo, con un límite anual de 20.000 millones, y 150.000 millones para la cooperación en construcción naval
- El financiamiento dependerá de los ingresos procedentes de activos en el extranjero y de préstamos internacionales de bancos de políticas públicas para limitar la presión sobre el mercado al contado
- Corea compartirá datos cambiarios con mayor frecuencia y limitará las intervenciones a episodios de volatilidad excesiva
- Se estima que las compras de activos extranjeros por parte de inversionistas surcoreanos cuadruplican las entradas de capital extranjero, lo que mantiene elevada la demanda de dólares
- Un dólar fuerte, un yen débil y una amplia brecha entre las tasas de Corea y Estados Unidos siguen presionando a la moneda
- Entre los posibles factores de apoyo figuran una inflación más baja en Estados Unidos, un yen más estable, mayores entradas de capital extranjero y calendarios de desembolso más claros para el acuerdo