Los boletos baratos impulsan los viajes, pero los márgenes siguen siendo estrechos
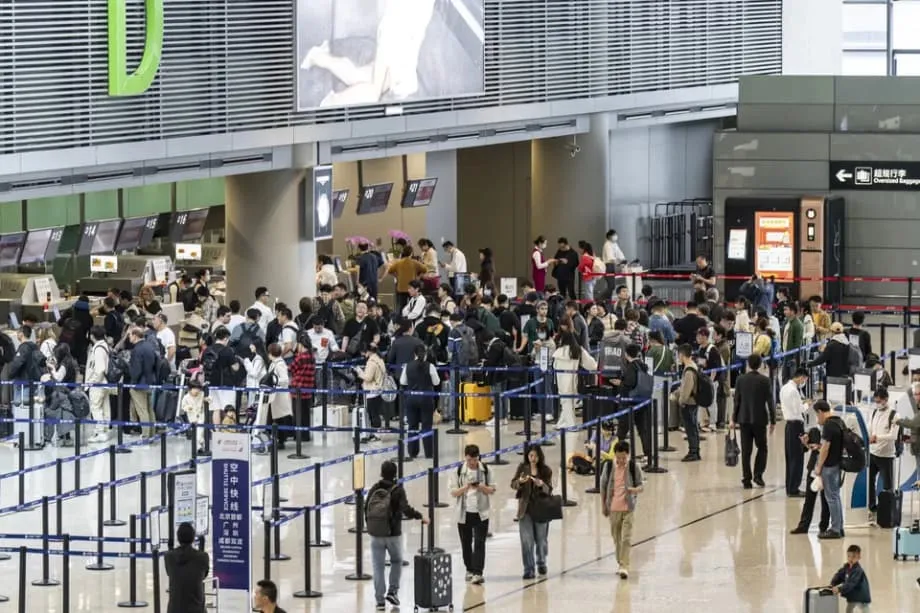
Las tarifas aéreas internacionales para los viajeros chinos siguen muy por debajo de los niveles previos a la pandemia, lo que está transformando la recuperación de las aerolíneas estatales de China. Los datos del sector muestran que los boletos para viajar al extranjero se han mantenido entre un 22 % y un 34 % por debajo de los precios de 2019 en muchas rutas. Los precios más bajos han animado a más personas a viajar y han contribuido a recuperar el tráfico, pero también limitan los ingresos que las aerolíneas obtienen por cada asiento vendido. Esa disyuntiva explica en gran medida por qué China Southern Airlines, Air China y China Eastern han tenido dificultades para recuperar la rentabilidad al mismo ritmo que el volumen de pasajeros.
Contenido
- Los boletos baratos impulsan los viajes, pero los márgenes siguen siendo estrechos
- Las ganancias repuntan en verano, pero caen rápidamente
- Por qué los rendimientos siguen rezagados pese a los vuelos llenos
- La capacidad ha superado el poder para fijar precios
- Competencia nacional y presión del tren
- La recuperación de la red internacional transforma el mercado
- Los costos, el combustible y las flotas marcarán el rumbo de 2025
- Qué significan las tarifas económicas para los viajeros y los inversionistas
- Puntos clave
Las tarifas económicas son una estrategia de doble filo. Los descuentos ayudan a llenar los aviones, pero reducen el rendimiento por pasajero, es decir, el ingreso promedio que una aerolínea obtiene por pasajero y por kilómetro. Las tres mayores aerolíneas estatales siguieron registrando pérdidas durante el primer semestre, mientras sus rendimientos se mantenían rezagados. Desde 2020, las tres han acumulado pérdidas conjuntas de unos 206.000 millones de yuanes, lo que muestra la magnitud del agujero que se abrió durante la pandemia y después de ella. El auge de los viajes de verano les dio un impulso, pero los precios de los boletos siguen sin recuperar la fortaleza de 2019.
La sensibilidad de los viajeros chinos a los precios es otro factor. Una economía nacional más lenta, una prolongada crisis inmobiliaria y consumidores cautelosos han llevado a muchos pasajeros a buscar opciones más baratas o a elegir el tren cuando resulta competitivo en tiempo y costo. Esto ha dificultado que las aerolíneas recuperen su capacidad para fijar precios en muchas rutas nacionales concurridas y rutas internacionales de corto recorrido.
Las ganancias repuntan en verano, pero caen rápidamente
El tercer trimestre, que suele ser el período más sólido para las aerolíneas chinas, aportó un impulso esperado desde hacía tiempo. Air China registró una ganancia neta de 4.140 millones de yuanes en el tercer trimestre, aunque el resultado fue ligeramente inferior al de un año antes. China Eastern volvió a obtener ganancias, con 3.530 millones de yuanes, después de tres trimestres consecutivos de pérdidas. China Southern informó una ganancia de 3.840 millones de yuanes en el tercer trimestre, superior a la del año anterior. China Southern, la mayor aerolínea del país por tamaño de flota y número de pasajeros, también anunció que sus ingresos trimestrales alcanzaron un récord de 51.400 millones de yuanes y que sus ganancias netas aumentaron un 20 % interanual. El patrón es conocido: el pico del verano puede ser rentable incluso en años en que el resultado anual termina en pérdidas.
El impulso de los precios se enfrió rápidamente al comenzar la temporada baja. Durante la semana festiva del Día Nacional, las tarifas nacionales promedio de ida subieron ligeramente hasta unos 910 yuanes, alrededor de un 10 % más que un año antes. Tras las festividades, la frecuencia de los vuelos y los precios bajaron. Entre el 13 y el 19 de octubre, las tarifas nacionales promedio cayeron a unos 768 yuanes, cerca de un 12 % menos que el nivel del mes anterior. Estas oscilaciones estacionales muestran por qué la rentabilidad sostenida durante todo el año sigue dependiendo de lo que las aerolíneas puedan cobrar fuera del pico de verano. Los analistas han señalado que las tres grandes podrían cerrar 2025 con ganancias si las pérdidas del otoño y el invierno se mantienen bajo control, pero los bajos rendimientos y la intensa competencia siguen siendo obstáculos.
Por qué los rendimientos siguen rezagados pese a los vuelos llenos
El rendimiento es un concepto sencillo con grandes consecuencias. Mide cuánto ingreso obtiene una aerolínea por cada pasajero y por cada kilómetro recorrido. Cuando las tarifas bajan más rápido que los costos, los rendimientos se reducen, aunque los aviones parezcan llenos. Varios factores mantienen bajos los rendimientos en China. Las aerolíneas aumentaron rápidamente su capacidad para responder a la recuperación de la demanda. Muchos viajeros siguen buscando ofertas. La competencia del tren de alta velocidad y de las aerolíneas de bajo costo en trayectos cortos y medianos es intensa. Estas presiones son más visibles en las rutas nacionales y los mercados internacionales regionales, que fueron los primeros en reabrir y ampliar sus operaciones.
La capacidad ha superado el poder para fijar precios
La capacidad internacional hacia y desde China se ha recuperado hasta cerca del 85 % de los niveles de 2019, pero esa cifra general oculta diferencias importantes. Los servicios a América del Norte siguen por debajo de un tercio de la actividad previa a la pandemia, en medio de fricciones diplomáticas y límites bilaterales estrictos. Las aerolíneas han ofrecido muchos asientos en rutas más cortas por el noreste y el sudeste de Asia, donde es más fácil recuperar el tráfico. El resultado es una competencia intensa y precios más bajos en las rutas populares entre ciudades. Los viajes entre China y Corea del Sur son un ejemplo claro. La capacidad en ese corredor se ha recuperado hasta alrededor del 105 % de los niveles previos a la pandemia, gracias a las exenciones de visado y los grupos turísticos. Los analistas advierten que, aunque estas políticas aumentan el número de viajeros, no elevan automáticamente las ganancias, ya que los viajes en grupo son muy sensibles a los precios y las aerolíneas suelen ofrecer grandes descuentos en rutas con exceso de oferta.
Competencia nacional y presión del tren
Dentro de China, las aerolíneas añadieron asientos durante todo el año para captar la demanda acumulada. La temporada baja ha traído ajustes rápidos, y las tarifas caen una vez que pasan los períodos festivos de mayor actividad. A mediados de octubre, la tarifa nacional promedio bajó a unos 700 y tantos yuanes, lo que refleja tanto la caída estacional como la saturación del mercado. El tren de alta velocidad ejerce una presión constante sobre las tarifas aéreas en muchas rutas principales, en particular donde los tiempos de viaje en tren son competitivos. Las aerolíneas de servicio completo también enfrentan una competencia cada vez mayor de rivales privados de bajo costo, que han avanzado con fuerza en los mercados de ocio y volvieron a obtener ganancias antes que las tres grandes. Cuando los competidores de menor costo marcan la pauta de precios en las rutas de ocio con alta demanda, las aerolíneas tradicionales suelen igualar los descuentos para proteger su cuota de mercado, lo que reduce los rendimientos en todo el segmento.
La recuperación de la red internacional transforma el mercado
El organismo regulador de la aviación de China ha anunciado una expansión más amplia de la red para la temporada de invierno y primavera de 2025 a 2026. La Administración de Aviación Civil de China (CAAC, por sus siglas en inglés) prevé unos 119.500 vuelos semanales de pasajeros y carga, una cifra ligeramente superior a la del año pasado, con un aumento interanual de más del 10 % en los vuelos internacionales. Los servicios de pasajeros de 191 aerolíneas conectarán China con 83 países, y las rutas de carga se ampliarán a 49 países. La red de rutas está creciendo en nuevas direcciones. Está previsto que los vuelos de pasajeros con India se reanuden después de una suspensión de cinco años. Las aerolíneas están incorporando nuevas conexiones con Omán y Argentina, y ampliando las rutas de carga con Panamá, Chile y Suiza.
Los dos principales aeropuertos de Pekín muestran cómo evoluciona la red. Ha aumentado la proporción de vuelos internacionales de pasajeros que gestionan los principales centros de conexión de China, y las aerolíneas están ampliando sus operaciones en más puntos de la región. China Southern inauguró un servicio entre Daxing y Doha. China Eastern prevé abrir una ruta directa a Mascate y añadir vuelos a Bali, Phu Quoc, Kobe y Sapporo. Air China tiene previsto operar 452 rutas durante la temporada, incluidas 127 internacionales y regionales, con unos 1.725 vuelos diarios y un aumento de capacidad del 13 % respecto del programa de invierno y primavera anterior. Un responsable de operaciones del Aeropuerto Internacional de Pekín-Capital describió los próximos meses como un período de crecimiento sostenido.
He Yawei, alto funcionario del centro de control de operaciones del aeropuerto, dijo que la ampliación de la red elevaría el número diario de destinos a un nuevo máximo.
Esperamos un crecimiento estable esta temporada; las nuevas rutas a Tiflis y Abu Dabi elevarán a 212 el total de destinos.
Más rutas y más asientos mejoran la conectividad y pueden generar nueva demanda con el tiempo. A corto plazo, también aumentan la oferta, lo que puede mantener bajas las tarifas hasta que el tráfico crezca lo suficiente para absorber la capacidad adicional. Esa tensión está en el centro del desafío de precios que enfrentan las tres grandes.
Los costos, el combustible y las flotas marcarán el rumbo de 2025
El panorama mundial ofrece tanto alivio como nuevas limitaciones. La Asociación Internacional de Transporte Aéreo (IATA, por sus siglas en inglés) prevé que la rentabilidad de las aerolíneas mejorará en 2025, con ganancias netas cercanas a los 36.000 millones de dólares e ingresos récord para el sector de unos 979.000 millones de dólares. Uno de los factores favorables es la caída prevista del 13 % en los precios del combustible para aviones frente a 2024, lo que alivia uno de los mayores rubros de gasto de las aerolíneas. Se prevé que el factor de ocupación de pasajeros alcance un récord del 84 %. Aun así, la IATA espera que los rendimientos por pasajero bajen alrededor de un 4 % en 2025, a medida que la reducción de los costos del combustible y la fuerte competencia se reflejen en los precios de los boletos. Es probable que los ingresos de carga se debiliten respecto de los máximos de los dos años anteriores, y las medidas comerciales proteccionistas están presionando los rendimientos de ese segmento.
El director general de la IATA, Willie Walsh, ha destacado lo reducidos que siguen siendo los márgenes de las aerolíneas pese a la cifra total de ganancias.
Aunque una ganancia de 36.000 millones de dólares parezca elevada, equivale a unos 7,20 dólares por pasajero y por tramo. Esto deja a las aerolíneas expuestas a nuevos impuestos, cargos más altos o un brusco descenso de la demanda.
También importan las tendencias de costos más allá del combustible. Se prevé que la producción de combustible sostenible para la aviación se duplique, pero seguirá representando una fracción mínima del consumo total y será más costosa que el combustible convencional para aviones. La cartera mundial de pedidos de aeronaves supera los 17.000 aviones, y los retrasos en las entregas están ralentizando los planes de modernización de las flotas. Para las aerolíneas chinas, esta combinación de factores favorables y desfavorables significa que el combustible ayudará en 2025, pero cualquier caída de los rendimientos puede compensar parte de ese alivio. La reparación financiera sigue siendo una prioridad después de años de pérdidas. Air China, la aerolínea de bandera, anunció planes para una colocación privada de acciones A con la que busca recaudar hasta 20.000 millones de yuanes, con el objetivo de pagar deudas y fortalecer su capital. Ese tipo de medida financiera da a las aerolíneas más margen para ampliar su capacidad donde puedan obtener rentabilidad e invertir en aviones más eficientes. El papel pionero de China Eastern como cliente de lanzamiento del avión de fuselaje estrecho C919 apunta a una renovación gradual de la flota nacional, que puede mejorar los costos unitarios en las rutas principales con el tiempo, aunque el ritmo de incorporación depende de los espacios disponibles en la producción.
Qué significan las tarifas económicas para los viajeros y los inversionistas
Es probable que los viajeros encuentren buenas ofertas durante la temporada baja y en las rutas con mayor abundancia de capacidad, como algunas del noreste y el sudeste de Asia. La oferta entre China y América del Norte sigue limitada, por lo que los mayores descuentos continuarán concentrándose en los vuelos regionales y los mercados nacionales fuera de las semanas festivas de mayor actividad. Las tarifas suelen subir durante la Semana Dorada y las vacaciones de invierno, y luego vuelven a bajar. Quienes puedan viajar fuera de temporada alta o entre semana seguirán encontrando una amplia disponibilidad a precios inferiores a los de referencia de 2019 en muchos mercados.
Para los inversionistas, la atención está pasando del crecimiento del tráfico en sí a la calidad de los precios. Entre los principales indicadores que conviene observar están los rendimientos por pasajero, la disciplina en la capacidad de las rutas con exceso de oferta, la combinación de vuelos de larga distancia y regionales, y los avances en la reducción de la deuda. Los ingresos complementarios, desde los asientos con espacio adicional para las piernas hasta las alianzas con tarjetas de marca compartida, pueden compensar la debilidad de los rendimientos de las tarifas básicas y ofrecen potencial de crecimiento a las aerolíneas con programas de fidelización más sólidos. La carga puede aportar apoyo estacional, sobre todo durante el pico de envíos de productos electrónicos a fin de año, aunque sus precios están bajando desde los máximos anteriores. El tercer trimestre demostró que la demanda es sólida, pero la recuperación sostenida de las ganancias de las aerolíneas estatales de China depende de precios más firmes, una planificación cuidadosa de las rutas y un control continuo de los costos.
Puntos clave
- Las tarifas aéreas internacionales para los viajeros chinos están entre un 22 % y un 34 % por debajo de los niveles de 2019, lo que impulsa el tráfico, pero reduce los rendimientos.
- China Southern, Air China y China Eastern siguieron registrando pérdidas durante el primer semestre, y las tres han acumulado pérdidas de unos 206.000 millones de yuanes desde 2020.
- El tercer trimestre de 2025 trajo un repunte de las ganancias: Air China obtuvo 4.140 millones de yuanes, China Eastern 3.530 millones y China Southern 3.840 millones.
- China Southern informó ingresos récord de 51.400 millones de yuanes en el tercer trimestre y dijo que sus ganancias netas aumentaron un 20 % interanual.
- Durante la semana del Día Nacional, las tarifas nacionales promedio rondaron los 910 yuanes; luego cayeron a unos 768 yuanes a mediados de octubre, al comenzar la temporada baja.
- La capacidad internacional se ha recuperado hasta alrededor del 85 % de los niveles de 2019, mientras que la oferta entre China y América del Norte sigue por debajo de un tercio de los niveles previos a la pandemia.
- La capacidad entre China y Corea del Sur se sitúa en torno al 105 % de los niveles previos a la pandemia; los analistas advierten que el exceso de oferta mantiene bajas las tarifas pese al aumento del número de viajeros.
- El programa de invierno y primavera de 2025 a 2026 de la CAAC prevé unos 119.500 vuelos semanales, con más de 21.000 servicios internacionales y varias rutas nuevas.
- La IATA prevé ganancias netas mundiales de las aerolíneas de unos 36.000 millones de dólares en 2025, con una caída de los rendimientos cercana al 4 % y precios del combustible para aviones alrededor de un 13 % más bajos.
- Air China prevé recaudar hasta 20.000 millones de yuanes para pagar deuda y fortalecer su capital, mientras las aerolíneas equilibran el crecimiento de las rutas con la reparación financiera.