Por qué importan ahora las tierras raras
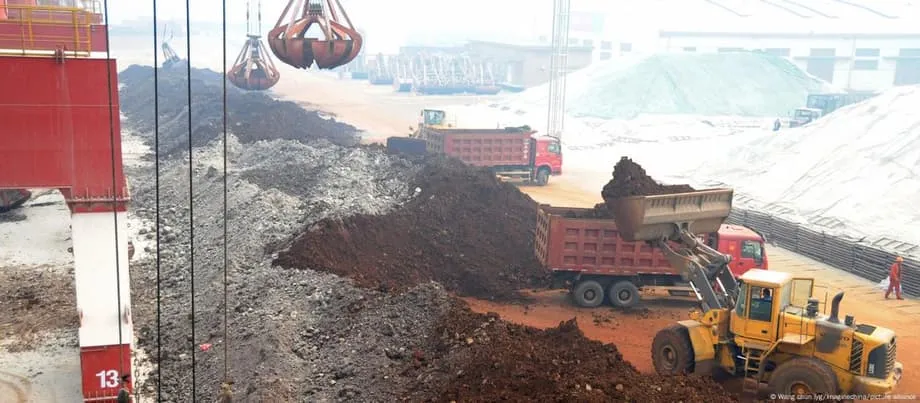
Los elementos de tierras raras están presentes en los motores, sensores y chips que mantienen en funcionamiento la vida moderna. Estos 17 elementos metálicos confieren a los imanes una alta coercitividad y resistencia al calor, por lo que se utilizan en motores de vehículos eléctricos, generadores de turbinas eólicas, teléfonos inteligentes, dispositivos médicos y sistemas de radar. Sin ellos, las metas de energía limpia, las armas avanzadas y la próxima generación de la computación avanzarían más lentamente y a un costo mayor.
Contenido
- Por qué importan ahora las tierras raras
- Cómo China alcanzó el predominio y por qué es difícil desplazarla
- Qué cambia con los controles a las exportaciones de 2025
- Interdependencia o vulnerabilidad
- Cómo se están desarrollando las alternativas
- La estrategia de Japón y la alianza con Lynas
- Medidas y plazos de Estados Unidos
El suministro está concentrado en un solo país en las etapas más importantes. China representa aproximadamente entre el 60 y el 70 por ciento de la minería mundial, cerca del 90 por ciento de la separación y el refinado, y casi el 94 por ciento de la fabricación de imanes permanentes. La concentración es aún mayor en el caso de las tierras raras pesadas, como el disprosio y el terbio, esenciales para los imanes de alta temperatura. Esta concentración convierte un mercado especializado de materiales en un importante riesgo estratégico para los sectores automotor, energético, aeroespacial y electrónico.
Ese riesgo se hizo inmediato en 2025, cuando Pekín amplió los controles a las exportaciones, que ahora van mucho más allá de los minerales en bruto. Se necesitan licencias para exportar imanes y otros productos que contienen materiales de tierras raras de origen chino o que se fabricaron con tecnologías chinas de minería, procesamiento o fabricación de imanes. Los controles pueden activarse por la presencia de cantidades mínimas, con umbrales de apenas el 0,1 por ciento para los insumos de tierras raras pesadas. Las empresas que dependen de contenido chino en cualquier punto de su cadena de proveedores ahora deben solicitar autorizaciones que pueden tardar, ser inciertas y, en algunos casos, resultar inalcanzables.
Cómo China alcanzó el predominio y por qué es difícil desplazarla
Durante décadas, China construyó una industria integrada que abarca desde la minería y la separación hasta la producción de aleaciones e imanes, con una amplia base de ingenieros y fabricantes de equipos. Los costos se mantuvieron bajos gracias a la escala, la proximidad entre las minas y las instalaciones de procesamiento intermedio, y unas normas ambientales menos estrictas. El resultado es un ecosistema industrial en el que hay cerca materias primas, reactivos y mano de obra calificada, lo que acorta los plazos y favorece la mejora constante de los procesos. En el procesamiento de tierras raras pesadas, las instalaciones chinas están cerca del monopolio.
Esta influencia ya se ha utilizado antes. En 2010, fabricantes japoneses informaron que los envíos se habían detenido tras un incidente en el mar de China Oriental, y un fallo posterior determinó que China había incumplido las normas comerciales al restringir las exportaciones. Los precios se dispararon, los proyectos fuera de China se aceleraron y luego se desplomaron cuando los precios volvieron a bajar. Muchos inversores se retiraron entre 2011 y 2016, lo que dejó una cartera más reducida de activos fuera de China justo cuando la demanda empezaba a dispararse.
Estos ciclos importan porque los proyectos de tierras raras requieren plazos largos y procesos complejos de homologación. Los fabricantes de imanes y los usuarios finales necesitan años para certificar una nueva fuente de óxidos, metales e imanes terminados. Cuando los precios fluctúan, la viabilidad económica de nuevas minas o plantas de procesamiento intermedio puede desaparecer de la noche a la mañana, y no es fácil reconstruir la experiencia y el equipo necesarios para reanudar la actividad.
Qué cambia con los controles a las exportaciones de 2025
En abril de 2025, nuevas normas chinas abarcaron varias tierras raras pesadas y productos relacionados con imanes. Los volúmenes de exportación cayeron en los meses siguientes. Los fabricantes de automóviles de Estados Unidos y Europa afrontaron una oferta limitada de imanes de alto rendimiento, ajustaron sus calendarios de producción y vieron cómo los precios fuera de China subían.
En octubre de 2025, el alcance se amplió. Se requieren licencias para los imanes y otros productos que contienen materiales chinos o que emplean tecnologías chinas de extracción, separación o fabricación de imanes, incluso cuando el producto se fabrica en el extranjero. Las solicitudes relacionadas con chips avanzados y memoria se examinan caso por caso. A partir del 1 de diciembre de 2025, se denegarán las solicitudes de licencia vinculadas a fuerzas armadas extranjeras, y los ciudadanos chinos tendrán restricciones para apoyar proyectos de tierras raras en el extranjero sin autorización. Estas medidas extienden el control más allá de las materias primas, a los conocimientos especializados, los procesos y la producción de imanes.
Interdependencia o vulnerabilidad
La interdependencia ha crecido junto con el riesgo. Los datos comerciales muestran que Estados Unidos exportó a China volúmenes cada vez mayores de ciertos materiales de tierras raras hasta 2022. China convirtió esos insumos en componentes y productos finales que luego llegaron a los mercados mundiales. Este comercio en ambas direcciones contribuyó a extender las tecnologías de bajas emisiones de carbono y mantuvo bajos los costos para los consumidores.
La interdependencia puede estabilizar el suministro cuando la situación política es tranquila. Cuando las aprobaciones y licencias se convierten en instrumentos de política, esas mismas conexiones amplifican las perturbaciones. Las empresas cuyos imanes contienen incluso pequeñas cantidades de materiales chinos ahora afrontan escrutinio legal y períodos de espera. La lección es sencilla: la diversificación debe abarcar las etapas intermedias que transforman los concentrados en óxidos separados, metales, aleaciones e imanes certificados.
Cómo se están desarrollando las alternativas
Gobiernos y empresas intentan construir cadenas completas fuera de China. Estados Unidos financia proyectos de minería, separación y fabricación de imanes en su territorio y con socios. Australia amplía su capacidad de producción y atrae financiamiento para el desarrollo. Japón combina capital público, acuerdos de compra y apoyo técnico para respaldar a productores confiables. La Unión Europea busca reducir su dependencia mediante nuevas normas, apoyo específico y posibles instrumentos comerciales.
La estrategia de Japón y la alianza con Lynas
Tokio respondió a la conmoción de 2010 con una combinación de financiamiento, contratos de compra y conocimientos especializados sobre procesos. La alianza entre Sojitz y JOGMEC con Lynas, en Australia, creó un suministro estable de óxidos de tierras raras para los usuarios japoneses y se amplió a elementos más pesados en 2023. El enfoque acortó los ciclos de homologación al vincular directamente el financiamiento con la entrega física y la garantía de calidad, y sigue siendo un modelo que otros pueden adaptar.
Medidas y plazos de Estados Unidos
Washington combina la política industrial con la relocalización en países aliados para reducir su exposición. El Banco de Exportación e Importación de Estados Unidos ha señalado que podría financiar con hasta 200 millones de dólares el proyecto Goschen de VHM Limited, en Victoria, un yacimiento que contiene óxidos de tierras raras ligeras y pesadas, además de circón y rutilo. El proyecto cuenta con las aprobaciones clave y está diseñado para ampliarse, lo que lo convierte en un posible proveedor a largo plazo para empresas de vehículos eléctricos y del sector de defensa. En paralelo, el Gobierno ha analizado la creación de una reserva estratégica, precios mínimos para los productores nacionales y alianzas con países aliados para el procesamiento y la fabricación de imanes. Los nuevos acuerdos anunciados en Asia buscan asegurar el suministro, ampliar el refinado fuera de China y coordinar reservas con socios como Japón, Malasia, Tailandia, Vietnam y Camboya.
Andrew King, director ejecutivo de VHM, calificó las recientes señales de financiamiento como un punto de inflexión para la seguridad de las cadenas de suministro. Describió el respaldo de una agencia estadounidense como un paso concreto que puede llevar un proyecto de los planes a la construcción.