



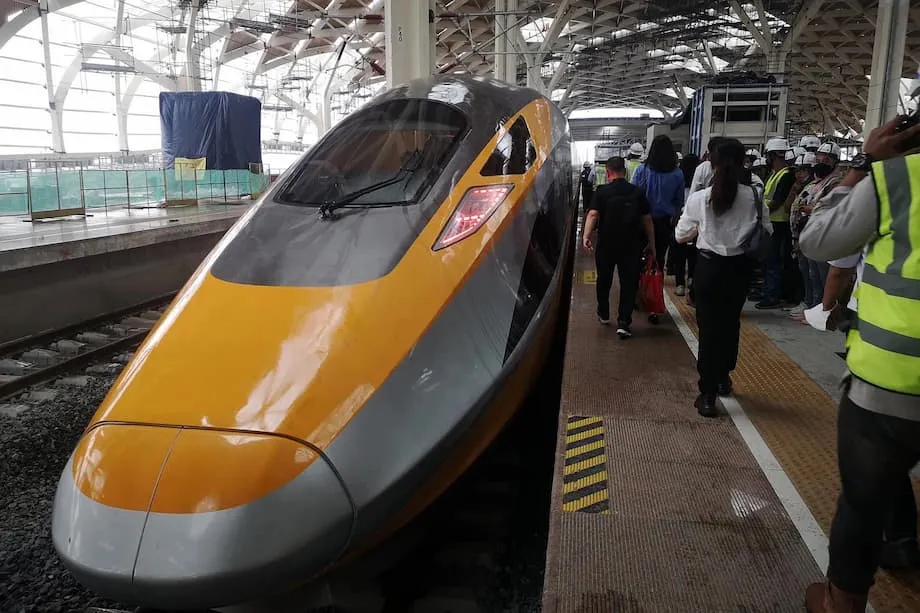
Por qué Indonesia negocia ahora la deuda
Indonesia ha iniciado conversaciones formales con China para reestructurar la deuda vinculada al tren de alta velocidad Whoosh, que conecta Yakarta y Bandung. El Gobierno afirma que el objetivo es estabilizar las finanzas del proyecto y reducir el riesgo de que la empresa operadora no pueda cumplir sus obligaciones. Las conversaciones se centran en los préstamos que financiaron la mayor parte de la construcción ferroviaria, una suma que aumentó cuando los retrasos y los sobrecostos elevaron la factura final muy por encima de la estimación inicial.
Contenido
- Por qué Indonesia negocia ahora la deuda
- Qué es Whoosh y cómo se financia
- Cómo se estructuran los préstamos y la propiedad
- Retrasos, sobrecostos y aumento de la factura
- Demanda e ingresos: ¿basta con la venta de boletos?
- Qué podría incluir una reestructuración
- Quién asumirá la carga
- La política y el factor China
- Ampliación hasta Surabaya: oportunidades y riesgos
- Beneficios para los pasajeros y la economía
- Datos clave
La línea, de 142 kilómetros, comenzó a transportar pasajeros en octubre de 2023 y es la primera de este tipo en el sudeste asiático. Reduce el viaje entre la capital y Bandung a unos 45 minutos, frente a las tres horas o más que puede tomar por carretera. La línea se convirtió rápidamente en un símbolo de las ambiciones de Indonesia en materia de infraestructura y de sus estrechos vínculos económicos con China. También se convirtió en una prueba de si una conexión ferroviaria que exige grandes inversiones de capital puede generar ingresos suficientes y con rapidez para hacer frente a una elevada carga de deuda.
El ministro de Inversiones, Rosan Roeslani, quien también dirige el fondo soberano de Indonesia, Danantara, ha presentado las negociaciones como un esfuerzo para encontrar una solución integral, no un arreglo temporal. Subrayó que el Estado quiere un acuerdo que dé estabilidad al proyecto durante los próximos años.
Rosan Roeslani dijo que el Gobierno quiere una reforma integral para que, después de la reestructuración, no vuelvan a surgir problemas como la posibilidad de un impago en el futuro.
Qué es Whoosh y cómo se financia
Whoosh conecta la entrada oriental de Yakarta con Java Occidental y está diseñado para alcanzar velocidades de hasta 350 kilómetros por hora. Los trenes suelen completar el trayecto en unos 40 o 45 minutos, lo que reduce considerablemente el tiempo de viaje frente a un recorrido por carretera que, con mucho tráfico, puede superar las tres horas. La línea forma parte de un plan más amplio para modernizar el transporte en Java e impulsar nuevas actividades económicas en torno a las estaciones.
Cómo se estructuran los préstamos y la propiedad
El costo del proyecto suele cifrarse en unos 7.300 millones de dólares. Alrededor del 75 por ciento de la financiación provino de préstamos del Banco de Desarrollo de China; el resto fue aportado por los accionistas como capital. La operadora es PT Kereta Cepat Indonesia China, o KCIC, una empresa conjunta de compañías estatales indonesias y chinas. El consorcio indonesio, PT Pilar Sinergi BUMN Indonesia, posee el 60 por ciento, y el socio chino, el 40 por ciento.
PSBI está dirigido por PT Kereta Api Indonesia (KAI), la compañía ferroviaria nacional, que posee aproximadamente el 58,5 por ciento de PSBI. También forman parte del consorcio la constructora Wijaya Karya, la operadora de autopistas de peaje Jasa Marga y una empresa de plantaciones con una participación minoritaria. KCIC y sus accionistas cubrieron alrededor de una cuarta parte del costo de construcción mediante aportes de capital, mientras que los préstamos bancarios financiaron el resto.
La estructura de los préstamos es importante porque los ingresos por venta de boletos deben cubrir los costos operativos y dejar suficiente dinero para pagar la deuda. Los plazos también son importantes. Los grandes proyectos ferroviarios suelen necesitar varios años para aumentar el número de pasajeros y los ingresos, mientras que los intereses y el capital vencen según un calendario fijo. Esta diferencia puede generar tensiones en los primeros años si la demanda es menor de la prevista.
Retrasos, sobrecostos y aumento de la factura
La construcción comenzó en 2016 y se preveía inaugurar la línea en 2019. Los obstáculos para adquirir terrenos, los cambios de ingeniería y las restricciones por la pandemia aplazaron la inauguración hasta 2023. Los retrasos, junto con el aumento de los costos de construcción y financiación, generaron un sobrecosto de unos 1.200 millones de dólares, formalizado en 2023. Según se ha informado, el préstamo original tiene una tasa de interés anual del 2 por ciento, mientras que los préstamos adicionales para cubrir el sobrecosto tienen una tasa más alta, cercana al 3,4 por ciento.
El resultado es un proyecto mayoritariamente construido y en funcionamiento, pero más caro de lo previsto inicialmente y con una deuda más costosa para el último tramo de la construcción. Esto no es inusual en los grandes proyectos de transporte, pero reduce el margen de seguridad durante los primeros años de servicio, sobre todo si el número de pasajeros crece más lentamente de lo esperado.
Demanda e ingresos: ¿basta con la venta de boletos?
El número de pasajeros ha aumentado, pero no ha alcanzado las previsiones más optimistas. La línea registró unos 2,9 millones de pasajeros en el primer semestre de 2025, más que en el mismo período del año anterior. El total acumulado durante los dos primeros años de funcionamiento asciende a decenas de millones. Aun así, legisladores y directivos de la compañía afirman que la venta de boletos todavía no cubre todos los costos operativos y el servicio de la deuda. Ese déficit explica por qué la operadora y sus accionistas buscan aliviar las condiciones de los préstamos.
Algunos estudios de viabilidad estimaban que, en un escenario de baja demanda, la cifra podría llegar a unos 50.000 pasajeros diarios, y que en un escenario más favorable se acercaría a los 76.000. Directivos y legisladores afirman ahora que la demanda real se ha aproximado al escenario más bajo y que, en ocasiones, ha sido muy inferior. Influyen los precios, las conexiones para el último tramo del viaje en Bandung y unos patrones de desplazamiento que siguen favoreciendo el automóvil para los trayectos puerta a puerta. La operadora ha añadido autobuses de conexión y ajustado los horarios; la cantidad de pasajeros aumenta, aunque la brecha de ingresos sigue siendo motivo de preocupación.
La presión sobre las finanzas de PSBI y KAI está ahora en primer plano. PSBI registró pérdidas en 2024 y en el primer semestre de 2025, y KAI informó de pérdidas netas hasta junio de 2025, que atribuyó en parte a la carga del proyecto de alta velocidad. Estas cifras han generado alarma en el Parlamento.
El presidente director de KAI, Bobby Rasyidin, advirtió ante legisladores que no se pueden ignorar las finanzas del proyecto y que es necesario gestionarlas activamente junto con el Gobierno y el fondo soberano.
Bobby Rasyidin dijo a los legisladores que la carga de la deuda de Whoosh es una bomba de tiempo.
La advertencia no fue un llamado a reducir el servicio. Fue un llamado a renegociar las condiciones de los préstamos para que la operadora pueda seguir prestando un servicio fiable mientras aumenta la base de usuarios habituales. El crecimiento del número de pasajeros, la integración de los boletos con los trenes convencionales y un mejor acceso a las estaciones pueden ayudar. La reestructuración puede dar el tiempo necesario para que esas medidas den resultado.
Qué podría incluir una reestructuración
Las autoridades no han dado a conocer propuestas concretas, pero las herramientas habituales de la financiación de proyectos permiten hacerse una idea de las opciones. Entre ellas figuran ampliar el plazo del préstamo para reducir los pagos anuales, bajar las tasas de interés de la parte correspondiente al sobrecosto, establecer un período de gracia antes de iniciar el pago íntegro del capital o convertir parte de la deuda en capital en manos de una entidad pública. Cualquier paquete tendría que garantizar que el prestamista chino recupere el dinero a largo plazo y, al mismo tiempo, proporcionar a la operadora un flujo de caja viable a corto plazo.
Danantara, el fondo estatal de inversión, tiene el encargo de impulsar las conversaciones y definir las opciones. Sus directivos han subrayado que la solución debe corregir el desequilibrio de fondo entre el flujo de caja y las obligaciones, y evitar trasladar la presión de una entidad estatal a otra.
El director de operaciones de Danantara, Dony Oskaria, dijo que las medidas para llegar a un acuerdo deben ser integrales y no afectar el desempeño de PT Kereta Api Indonesia.
El Ministerio de Empresas Estatales también ha propuesto redistribuir las funciones. Según un posible esquema, KAI se concentraría en las instalaciones y las operaciones ferroviarias, mientras que el Estado asumiría la infraestructura básica, como las vías y las estaciones. Esa división requeriría renegociar el acuerdo con el socio chino, dado que el proyecto es una empresa conjunta. También exigiría un plan claro para financiar y mantener los activos que asumiría el Estado.
Quién asumirá la carga
El desafío inmediato se concentra en KAI y PSBI, que tienen poco margen en sus balances. Una de las opciones que se analiza es que Danantara asuma parte de las obligaciones de KCIC y las refinancie en condiciones más baratas y a plazos más largos. Otra posibilidad es convertir deuda en capital para que una entidad pública obtenga una participación mayor en la operadora a cambio de aliviar los pagos de los préstamos. Algunos legisladores han propuesto convertir Whoosh en un activo estatal, lo que trasladaría el servicio de la deuda al presupuesto, mientras que otros prefieren invitar a nuevos inversionistas, incluido el público, mediante la venta de bonos o colocaciones privadas.
Cada opción implica ventajas y desventajas. Trasladar más obligaciones a Danantara podría reducir sus rendimientos a corto plazo y concentrar los riesgos. Si el Estado asumiera directamente la deuda, necesitaría margen fiscal y pondría en juego fondos públicos. Abrir la estructura de capital a más inversionistas podría aportar efectivo, pero estos exigirían reglas claras sobre tarifas, subsidios y planes de expansión. En todos los casos, es fundamental proteger las operaciones diarias para que la seguridad, la puntualidad y la calidad del servicio no se deterioren mientras se reajusta el modelo financiero.
La política y el factor China
Whoosh es un proyecto emblemático de la cooperación entre Indonesia y China y suele presentarse en reuniones de alto nivel como un ejemplo exitoso de colaboración. La línea forma parte de objetivos más amplios de conectividad y se vincula con frecuencia a la visión de un corredor más integrado en Java. Ambas partes tienen interés en mantener un servicio fiable y unas finanzas estables. China sopesará el valor de la relación y la relevancia del proyecto frente a la necesidad de mantener la disciplina financiera en su banco de políticas públicas. Indonesia buscará flexibilidad sin perjudicar su reputación en los mercados de capitales.
La reestructuración de deuda es habitual en proyectos de infraestructura de larga duración. No equivale a un impago. Es una forma de adaptar las obligaciones a la realidad del flujo de caja de un proyecto, especialmente después de perturbaciones como una pandemia mundial y obstáculos imprevistos durante la construcción. Un paquete bien diseñado puede reducir las tensiones a corto plazo, mantener la confianza de los prestamistas y establecer metas cuantificables para aumentar los ingresos y mejorar la eficiencia.
Ampliación hasta Surabaya: oportunidades y riesgos
El presidente Prabowo Subianto ha expresado interés en prolongar la línea hacia el este, en dirección a Surabaya. Se está preparando un marco jurídico para la ampliación, que cuenta con apoyo porque conectaría grandes ciudades de Java. Cualquier ampliación aumentaría los riesgos financieros. Las autoridades afirman que la financiación debe ser sostenible y que las lecciones del primer tramo servirán para definir el modelo de las siguientes fases.
La prolongación hasta Surabaya podría aumentar el número de pasajeros en todo el sistema, crear nuevos mercados y repartir los costos fijos. También podría exponer a la operadora a mayores necesidades de capital y a una construcción más compleja. Las autoridades están indicando que primero deben completarse la reestructuración actual y un plan operativo claro para Whoosh. Así, el Gobierno y los prestamistas podrán evaluar la viabilidad de la ampliación con datos reales de desempeño, y no solo con previsiones.
Beneficios para los pasajeros y la economía
Para los viajeros, Whoosh ha cumplido lo prometido. Trayectos que antes tomaban horas ahora duran bastante menos de una hora. Los pasajeros habituales ahorran tiempo, quienes viajan por negocios pueden programar reuniones para el mismo día y las familias pueden evitar la incertidumbre de las carreteras congestionadas. La operadora ha añadido servicios de conexión y ha ido ajustando los horarios. Los datos de encuestas y el recuento de pasajeros sugieren que más personas están probando el tren, a medida que se difunde la experiencia de otros usuarios y se consolidan los patrones de servicio.
Más allá de los accesos a los andenes, la línea genera empleo durante sus operaciones y en los negocios que se concentran en torno a las estaciones. Los promotores han propuesto proyectos cerca de Halim y en Java Occidental para responder a la nueva demanda. El valor total de estos beneficios depende de que el servicio sea previsible y esté mejor integrado con las redes de transporte locales. La atención del Gobierno a una reestructuración ordenada busca, en parte, proteger esos beneficios. Una base financiera estable facilita las inversiones en el acceso a las estaciones, los boletos digitales y las promociones que pueden ampliar la base de pasajeros.
Indonesia no es el único país que afronta tensiones financieras en los primeros años de un nuevo servicio de alta velocidad. Muchos sistemas necesitan algunos años para alcanzar una demanda estable. Las autoridades señalan que el número de pasajeros creció de forma sostenida en 2025 y que cada vez más personas conocen el servicio. El desafío ahora es ajustar los costos y las obligaciones a los ingresos reales, y mantener los trenes en funcionamiento de forma segura y puntual.
Datos clave
- Indonesia inició conversaciones con China para reestructurar la deuda del tren Whoosh, que conecta Yakarta y Bandung, con el objetivo de reducir el riesgo de impago y estabilizar las finanzas.
- El costo total del proyecto es de unos 7.300 millones de dólares. Aproximadamente el 75 por ciento se financió con préstamos del Banco de Desarrollo de China y el resto, con aportes de capital de los accionistas.
- El préstamo original tiene una tasa de interés de alrededor del 2 por ciento. Los préstamos adicionales para cubrir un sobrecosto de 1.200 millones de dólares tienen una tasa cercana al 3,4 por ciento.
- KCIC opera la línea. El consorcio indonesio PSBI, dirigido por KAI, posee el 60 por ciento, y el socio chino, el 40 por ciento.
- PSBI registró pérdidas en 2024 y en el primer semestre de 2025. KAI informó de pérdidas netas hasta junio de 2025, relacionadas en parte con la carga de la deuda del proyecto.
- El número de pasajeros aumenta, pero sigue por debajo de las previsiones iniciales. Unos 2,9 millones de pasajeros usaron la línea en el primer semestre de 2025; el total acumulado durante los dos primeros años asciende a decenas de millones.
- Las opciones de reestructuración incluyen plazos más largos, reducciones de las tasas de interés, períodos de gracia o convertir deuda en capital, probablemente bajo la coordinación del fondo soberano Danantara.
- El Gobierno evalúa una división de funciones en la que KAI se ocuparía de las instalaciones y las operaciones, mientras que el Estado asumiría la infraestructura básica, sujeto a conversaciones con el socio chino.
- Los planes para prolongar la línea hacia Surabaya siguen en evaluación. Las autoridades afirman que cualquier ampliación debe contar con financiación sostenible y aplicar las lecciones aprendidas del primer tramo.



